
Erol Taşdelen
Medya Para ilişkisi TOKSİT FİNANS MEDYA’yı yarattı
Finans okuryazarlık yetmiyor, yanında medya okuryazarlığı da geliştirmek gerekiyor. Finans sektöründe öyle yazarlar, 3. sınıf gazeteciler var ki yanıltıcı bilgiler ile size borsada hangi kağıdı alacağınıza kadar yanıltıcı bilgi paylaşmakta sakınca görmez; SPK Lisansı olmamasına rağmen hiç çekinmeden spekülatif yazılar yazar, videolar paylaşır. Sektör içide toksit hale gelmiş yöneticileri okuyucuya başarı hikayesi, düayen, sektörün kralı gibi sunabilir… Bunu tabi ki bir menfaat karşılıklı yaptığını anlamak zor değildir bu bazen bir maç bileti olur, bir yurt dışı gezisi olur, bir reklam olur, bir para tarşılığı TV’lerde boy göstermenizi sağlama olur… Aslında takipçiler bunları kolay ayırt eder ve zamanla medya toksit çöplüğüne gönderir… Medyamız bu tür şahsiyetler ile doludur… Anlamak için de Medya’nın Para/Kara Para ilişkisine bakmak yeterlidir… Toksit ilişkiler Toksit işlerden kaynaklanır… Toksit ilişkiye bir bulaştıysanız nereye giderseniz gidin kokusu sizinle gelir saklayamazsınız, bu ilişkiden kurtulamazsınız da; ölene kadar pisliği de kokusu da sizinle birlikte mezara kadar gitmekle kalmaz çocuklarınıza miras olarak da kalır…

Toksit finans medya, finansal dünyada yanıltıcı, manipülatif ve etik dışı bilgi ve içerik üreten medya kuruluşlarını ve platformlarını tanımlamak için kullanılan bir terimdir. Bu tür medya, finansal haberleri ve bilgileri kendi çıkarları veya başkalarının çıkarları doğrultusunda çarpıtarak sunar. Sonuç olarak, yatırımcılar, işletmeler ve genel halk üzerinde olumsuz etkiler yaratabilir. Toksit finans medya, özellikle finansal piyasalarla ilgili içeriklerde yaygın olarak görülür ve çeşitli şekillerde kendini gösterebilir. İşte toksit finans medyanın özellikleri ve sonuçları:
Toksit Finans Medyanın Özellikleri
- Yanıltıcı Bilgi Yayılımı
- Bilinçli olarak yanlış veya yanıltıcı bilgi yayarak yatırımcıların finansal kararlarını manipüle eder.
- Gerçek olayları çarpıtarak veya olayları abartarak, piyasalarda yanlış algılar yaratabilir.
- Kasıtlı olarak eksik bilgi vererek, belirli bir finansal olayın yalnızca bir tarafını gösterir.
- Spekülatif ve Abartılı Haberler
- Piyasa hareketlerini etkilemek amacıyla sansasyonel başlıklar ve spekülatif içerikler kullanır.
- Hisse senetleri, döviz, kripto paralar veya diğer varlıklarla ilgili spekülasyonlar yaparak, fiyatların dalgalanmasına neden olabilir.
- Abartılı tahminler ve analizlerle yatırımcıların duygusal tepkilerini tetiklemeye çalışır.
- İtibar Zedelenmesi ve Manipülasyon
- Rakip firmaların veya belirli kişi ve grupların itibarını zedelemek için olumsuz haberler üretir.
- Piyasa aktörlerini ve yatırımcıları yanlış yönlendirmek amacıyla belirli olaylar veya durumlar hakkında çarpıtılmış bilgi sağlar.
- Farklı çıkar gruplarının veya finansal kurumların baskısı altında haber yapar ve bu baskılara göre içerik üretir.
- Rüşvet ve Çıkar İlişkileri
- Rüşvet alarak belirli finansal ürünleri, şirketleri veya yatırımları olumlu bir şekilde sunar.
- Belirli bir şirketin veya finansal ürünün değerini artırmak için kasıtlı olarak olumlu haber yapabilir.
- Karşılığında maddi veya diğer türde avantajlar elde etmek amacıyla haberleri taraflı bir şekilde sunar.
- Clickbait ve Tıklama Tuzağı Başlıklar
- Okuyucuları çekmek için yanıltıcı veya sansasyonel başlıklar kullanır.
- İçeriğin gerçek değeri düşük olsa bile, tıklanma ve izlenme sayısını artırmak amacıyla çarpıcı başlıklar oluşturur.
- Bu başlıklar, içerik içinde yeterli bilgi sunmayan veya abartılı olan spekülatif bilgiler içerir.
Toksit Finans Medyanın Sonuçları
- Finansal Piyasalarda Dalgalanma
- Yanıltıcı haberler, piyasalarda spekülatif hareketlere neden olabilir ve yatırımcıları yanlış yönlendirebilir.
- Finansal varlıkların değerinde hızlı ve öngörülemeyen değişiklikler yaşanabilir.
- Güven Erozyonu
- Finans medya kuruluşlarına olan güven azalır, çünkü manipülatif ve etik dışı davranışlar, genel güvenilirliği zedeler.
- Yatırımcılar, doğru bilgiye ulaşmakta zorlanabilir ve kararlarını verirken çekinceli olabilirler.
- Yatırımcıların Kayıpları
- Yanıltıcı bilgiler nedeniyle, yatırımcılar hatalı kararlar alabilir ve bu da finansal kayıplara yol açabilir.
- Özellikle küçük yatırımcılar, spekülatif haberler ve manipülasyonlar nedeniyle büyük zararlar görebilir.
- Kutuplaşma ve Bilgi Kirliliği
- Finans medyası içinde farklı çıkar gruplarının etkisiyle, çelişkili ve çarpıtılmış bilgiler yayılabilir.
- Bu durum, piyasa katılımcıları arasında kutuplaşmaya ve bilgi kirliliğine neden olabilir.
Toksit Finans Medya ile Mücadele Yöntemleri
- Finansal Okuryazarlık Eğitimi
- Bireylerin finansal okuryazarlığını artırmak, toksit medyanın etkilerini azaltmak için önemlidir. Bu sayede, yatırımcılar ve halk, bilgiye eleştirel bir şekilde yaklaşmayı öğrenebilir.
- Doğrulama ve Denetleme Mekanizmaları
- Finansal haberlerin ve bilgilerin doğruluğunu kontrol eden bağımsız platformların ve doğrulama mekanizmalarının desteklenmesi gereklidir.
- Etik dışı ve yanıltıcı haberler üreten medya kuruluşları üzerinde daha sıkı denetimler yapılmalıdır.
- Etik Kuralların ve Standartların Güçlendirilmesi
- Medya kuruluşlarının, finansal içerik üretirken uymaları gereken etik kuralların ve standartların belirlenmesi ve uygulanması önemlidir.
- Bu standartlara uymayan medya kuruluşlarına yaptırımlar ve cezalar uygulanmalıdır.
- Bağımsız ve Güvenilir Finans Medyasının Desteklenmesi
- Tarafsız ve bağımsız finans medyasını desteklemek, toksit içeriklerin azalmasına katkı sağlayabilir.
- Bu tür medya kuruluşları, doğruluğu teyit edilmiş, objektif ve derinlemesine analizlerle güvenilir bilgi sağlar.
- Yasal Düzenlemeler ve Cezai Yaptırımlar
- Finans medyasında yanlış bilgi yayılımını önlemek amacıyla daha etkili yasal düzenlemeler yapılmalıdır.
- Etik dışı davranışları ve manipülasyonları teşvik eden medya kuruluşları için caydırıcı cezai yaptırımlar uygulanabilir.
Sonuç Olarak
Toksit finans medya, finansal bilgi ekosistemine zarar veren, manipülatif ve etik dışı içerik üretimlerini kapsar. Bu durum, piyasalar üzerinde büyük etkilere sahip olabilir ve yatırımcıların zarar görmesine yol açabilir. Bu nedenle, finansal medya tüketicilerinin eleştirel bir yaklaşıma sahip olması ve güvenilir kaynaklardan bilgi edinmesi büyük önem taşır. Aynı zamanda, medya kuruluşlarının daha sorumlu ve etik bir yaklaşımla içerik üretmesi, toksit medyanın olumsuz etkilerini azaltabilir.


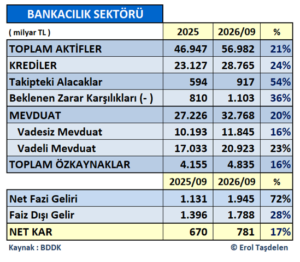
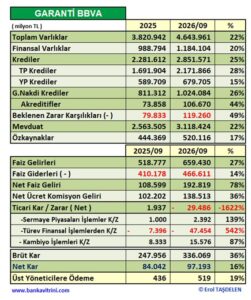
Bankacılık sektörü 2026 yıl üçüncü çeyrek mali verileri incelendiğinde yılı nasıl kapatacakları konusunda da ciddi verileri içeriyor.Üçüncü çeyrekte, Sektör 2025 yılı sonuna göre bilançoyu sadece %21 büyütürken; Kredileri %24; Takipteki alacakalr %54; Toplam Mevduatın %20 büyüdüğü görüldü. Buna karşılık bu büyümeyi karlılığa yansıtamadığı ve Net Karlılık ortalamada %17 büyüyebildiği görüldü.
SEKTÖRDE BİLANÇO BÜYÜMEYE GÖRE NET KARLILIK ENFLASYONUN ALTINDA KALDI
2025 sonunu 46,9 trilyon TL bilanço büyüklüğü ile kapatan Bankacılık Sektörü 2026 üçüncü çeyreğinde büyüme %21’de kalarak 56,9 trilyon TL hacme ulaştı. Banka Bilançolarındaki büyümenin sınırlı kalmasında, Makro İhtiyati Tedbirler stratejisi kapsamında TCMB’nin kredi büyümeye getirdiği sınırlama yaptırımının etkisi büyük oldu. Kredilerdeki büyüme %24’de kaldı; buna karşılık bankaların Takipteki Alacakları %54 büyüyerek 917 milyar TL’ye yükseldi. Beklenen Zarar Karşılıkları %36 büyüyerek 1 trilyon 103 milyar TL’ye ulaştı.
Takipteki Kredilerin içinde yıl içinde Takip Tahsilat ve Varlık Yönetim Şirketlerine devir yapılan dosya olmadığını hatırlatmak isterim. Bankaların çoğu Ticari İşlemlerden Zarar ederken, özellikle Türev ve Kambiyo İşlemler buradaki zararı artırdı; bu alanda dört büyüklerden karlılık yakalayan banka yok… Yılın ilk dokuz ayında; Ticari işlemlerden ( Sermaye Piaysaları İşlemleri; Türev Piyasa İşlemleri; Kambiyo İşlemleri) Garaanti BBVA 29,5 milyar TL; İş Bankası 34,3 milyar TL; AKBANK 38,5 milyar TL; Yapı Kredi 79,8 milyar TL zarar ettiği görüldü.
2025 sonunu 27,2 trilyon TL Mevduat hacmi ile kapatan sektör, 2026 üçüncü çeyreğinde %20 büyüme ile 32,8 trilyon TL Mevduat hacmine ulaştı. Toplam Mevduatın %36’sının Vadesiz Mevduat olduğu ise dikkat çekici.
DÖRT BÜYÜKLER NE YAPTI?
Kısa sektörel özetten sonra, değerlendirdiğimiz sektörün kamu bankaları dışında amiral gemileri konumdaki dört özel bankanın ( AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ ) 2026 yılı üçüncü çeyreğinde açıkladıkları ve KAP’a bildikleri faaliyet raporları; mali veriler ve bilanço dipnotlarına göre karşılaştırmalı verilerine yakından bakalım. Dört büyük bankanın 17,8 trilyon TL bilanço büyüklüğü ile sektörün aynı zamanda üçte bir hacmine sahip olması ile sektöre yön verme kapasitesine sahip; önemleri de buradan geliyor.
Dört büyük banka 10 trilyon TL nakdi kredi hacmi ile %35’lik ve 11,4 trilyon TL’lik mevduat hacmi ile sektörün %35’lik kısmını oluştururken; 225 milyar TL’lik Net Kar ile de sektör Net Karlılığının %29’unu oluşturuyor. Ana kalemlerden yola çıkarak özel dört büyüklerin 2026 yılı üçüncü çeyrek fotoğrafını çekip performansına daha yakından bakalım:
AKTİF Büyüklükte İŞBANK liderliğe devam edirken 5 trilyon TL’yi aşan ilk banka oldu
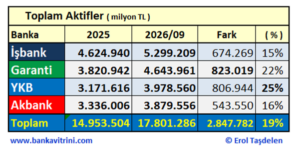
2026 yılı üçüncü çeyrek sektör ortalamada %21 büyüdü. Aktif büyüklükte dört büyükler de ortalama %19’da kaldı. İŞ BNAKASI 5,3 trilyon TL büyüklüğe ulaşarak grup içinde 5 trilyon TL sınırını aşan ilk banka oldu. GARANTİ BBVA 823 milyar TL ve %22 büyüme kaydederek 4,6 trilyon TL büyüklüğe ulaştı. YAPI ve KREDİ %25 ile sektör ve dört büyükler ortalamasının üzerinde büyürken 3,9 triyon TL hacme ulaştı. AKBANK %16 büyüme ile 3,8 trilyon TL büyüklükte kalırken; Aktif Büyüklükte dördüncü sıraya da düşmüş oldu.
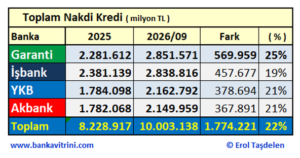
Toplam NAKDİ Kredilerde GARANTİ BBVA liderliğe yükseldi
GARANTİ BBVA yılın üçüncü çeyreğindeki atağı ile Toplam Kredi hacminde İŞBANK’ı geçerek liderliği ele aldı. GARANTİ BBVA 2026 yılında 570 milyar TL Kredi büyüme ve toplamda 2 trilyon 851 milyar TL Kredi hacmine ulaştı. İŞBANK 2 trilyon 839 milyon TL kredi hacmi ile ikinci sıraya gelireken; YAPI ve KREDİ BANKASI’da AKBANK’ı geçerek üçüncü sıraya yükseldi. AKBANK 2 trilyon 149 milyon TL kredi hacmi ile dördüncü sıraya gerilemiş durumda. Sektör kredilerde %24 büyürken dört büyük özel bankanın ortalama büyüme oranı %22 ile sektörün gerisinde kaldı. Sektör ve dört büyükler içinde ortalamanın üzerinde %25 büyüme kaydeden tek banka GARANTİ BBVA oldu.
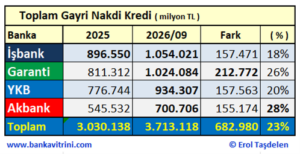
GAYRİ NAKDİ Kredilerde İŞBANK liderliği sürdürüyor, GARANTİ BBVA farkı kapatıyor
Gayri Nakdi Kredilerde dört büyükler ortalama %23 büyürken, %28 büyüme ile AKBANK en fazla büyüme kaydeden banka olmasına rağmen dördüncü sıradan kurtulamadı. İŞBANK 1 trilyon 54 milyar TL hacmi ile ilk sırasını korurken; GARANTİ BBVA %26 büyüme ile 1 trilyon 24 milyar TL hacme ulaşarak İŞBANK ile aradaki kapamış durumda. YAPI ve KREDİ %20 büyüme ile 934 milyar TL hacme ulaşırken AKBANK %28 büyümeye rağmen 700 milyar TL kredi hacmindee ulaşabildi.
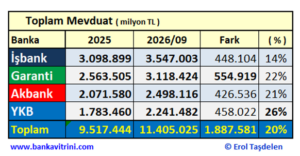
İŞBANK ve GARANTİ BBVA 3 trilyon lira mevduatı aştı
Mevduatta dört büyükler ortalama %20 büyüme oranı sektör ile paralel olurken; YAPI ve KREDİ BANKASI %26 büyüme ile en fazla büyüme kaydeden banka oldu. İŞBANK 448 milyar TL mevduat artışı ile toplamda 3 trilyon 3547milyar TL mevduat hacmine ulaştı. GARANTİ BBVA 3 trilyon 118 milyar TL hacme ulaşırken; AKBANK 2 trilyon 498 milyar TL; YAPI ve YAPI KREDİ 2 trilyon 241 milyar TL mevduat hacmine ulaştı.
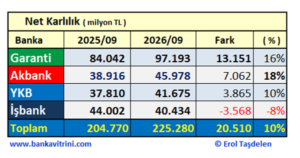
Net Karlılıkta da GARANTİ BBVA fark atarak açık ara önde; İŞBANK kar şoku
2026 üçüncü çeyreğinde Net Karlılıkta Bankacılık sektörü %17 büyüdü. Dört büyüklerin ortalaması da sektör ortalamasının altında %10’da kaldı. İŞBANK 2025 aynı döneme göre %8 düşerek karlılığını artıramayan tek banka oldu. Net Karlılığını 97,2 milyar TL’ye taşıyan GARANTİ BBVA dört büyükler arasında son yıllarda olduğu gibi açık ara önde yer aldı. AKBNAK 46 milyar TL Net Karlılık ise ikinci sıraya yükselirken; YAPI ve KREDİ 41,6 milyar TL karlılık yakaladı. İŞBANK 40,4 milyar TL net Karlılık hacmi ile dördüncü sıraya gerilemiş durumda. Değerlendirmeye alınan dört büyük banka da enflasyona göre karlılığı düşük kaldığı görüldü.
Üst Yöneticilere Yapılan ödemeler AKBANK farkı
2026 üçüncü çeyreğinde dört büyük banka Üst Yöneticilere 2 milyar 306 milyon TL ödeme yaparken 907 milyon TL ödeme ile AKBANK en fazla ödeme yapan banka oldu. Banka bu durumu “bizde brüt ödeme, diğer bankalarda Net Ödeme taporlama yapıyor o nedenle biz yüksek gözüküyor” şeklinde ikna edici olmayan şekilde açıklamaya çalışsa da banka Raporlarında böyle bir açıklaya yer almadığı için teyit edemedik. Bu nedenden dolayı rakiplere göre iki kattan fazla ödenmesi de zaten matematiksel bir açıklama olmamakta. Zira, BDDK Raporlama standartları net, bankaya göre farklılık göstermemekte! Bu konuda belirsizlik var ise BDDK’nın bu konuda sorgolama ve Rapor ve ödemelere standart getirmesi faydalı olacaktır.
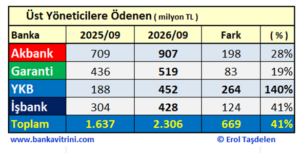
GARANTİ BBVA 519 milyon TL ile ikinci sırada yer alırken; YAPI ve KREDİ BANKASI 452 milyon TL ödeme yaptı. İŞBANK ise 428 milyon TL ödeme ile dört büyükler arasında Üst Yönetime en az bütçe ayıran banka oldu. Bankaların hacim ve gelişme performansları ile Üst Yönetim ödemelerinin orantılı olmadığı dikkat çekti.
Borsada işlem gören bankaların Üst Yönetici ödemelerini BDDK’nın daha yakından incelemesinde fayda var. Zira, dört büyükler dışındaki bankalarda da bu alanda ciddi sapmalar var.
Banka genel performansları
Türk bankacılık sektörü, 2026 yılının ilk dokuz ayında yüksek faiz ortamı, sıkı para politikası, artan kredi maliyetleri ve reel sektörde bozulan ödeme dengelerinin gölgesinde faaliyet gösterdi. Bankalar nominal kârlılıklarını korumaya çalışırken, kredi portföylerinin kalitesi, tahsilat performansı ve sorunlu alacakların yönetimi giderek daha fazla önem kazandı.
Bankalar faiz ve komisyon gelirlerini artırırken, sorunlu krediler için ayırmak zorunda kaldıkları karşılıklar da hızla büyüdü.
Bu dönemin temel sorusu şu: Bankacılık sektörü finansal açıdan güçlenirken, kredi kullanan işletmeler ve hanehalkı aynı ölçüde güçlenebildi mi?
Dolayısıyla 2026’nın ilk dokuz ayını bankacılık açısından yalnızca başarılı veya başarısız olarak nitelendirmek doğru olmaz.
Sektörün bilançosu nominal olarak büyüdü; ancak bu büyümenin kalitesi, kârlılığın reel değeri ve kredi risklerinin yönetimi daha önemli hale geldi. Bankalar son yılların en fazla Takipteki Alacaklarını Varlık Yönetim Şirketlerine satmaları da bu yıla damgasını vuruyor.
Son söz değerlendirmesi olarak şu tespiti yapmak mümkün:
Bankaların gerçek başarısı yalnızca açıkladıkları milyarlarca liralık kârla değil, finansman sağladıkları işletmelerin ayakta kalmasına, kredilerin sağlıklı biçimde geri dönmesine ve ekonomik üretimin sürdürülebilirliğine yaptıkları katkıyla ölçülmelidir.
2026’nın son çeyreğinde belirleyici gösterge, bankaların ne kadar kredi büyüttüğünden çok, kullandırdıkları kredilerin ne kadarını sağlıklı biçimde tahsil edebildikleri olacak.
Erol TAŞDELEN – Ekonomist www.bankavitrini.com
*******************
MERAKLISINA EKLER:
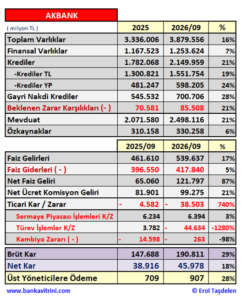
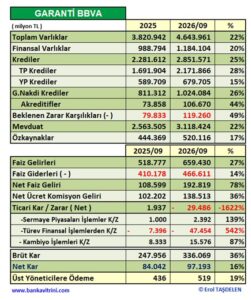
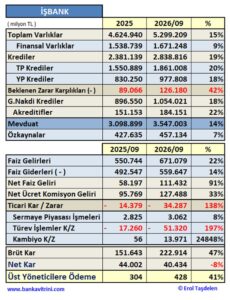
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ 2026 İLK YARI PERFORMANSLARI
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ 2025 PERFORMANSLARI
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YKB 2024 PERFORMANSLARI
BANKA HABERLERİ
Fon soruşturmasına bankalar da dahil edilmeli!
Fon soruşturmasına bankalar da dahil edilmeli! Yatırımcı zararlarının sorumlusu kim?




 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Ekol Lojistik Alman şirkete satıldı 19/11/2026
- Hazine'nin ESG tahviline üç kata yakın talep geldi 19/11/2026
- FAO: Küresel tahıl stokları 2027'de yüzde 1,8 artacak 19/11/2026
- Zayıflama ilaçları market harcamalarını 1.3 milyar dolar azalttı 19/11/2026
- Fon soruşturmasında Kavcıoğlu'na yurt dışına çıkış yasağı 19/11/2026
- Alman hükümetinden Commerzbank onayı 19/11/2026
- TPAO 1 milyar dolarlık kredi için görüşmeler yapıyor 19/11/2026
- Son dönemin en kritik görüşmesi: Trump-Şi zirvesinde öne çıkanlar 19/11/2026
- Asgari ücrette çalışan ile işveren beklentileri ayrıştı 19/11/2026
- Musk ara seçimlere yaptığı yüksek harcamadan pişman 19/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu