Connect with us

GÜNDEM

Prof. Dr. Binhan Elif Yılmaz: Her 5 liralık vergi gelirinin 1 lirası faiz giderlerine gidiyor

Prof. Dr. Binhan Elif Yılmaz’ın, Cumhuriyet Gazetesi’nden Şehriban Kıraç’a önemli açıklamalarda bulundu : TL’nin dolar karşısındaki değerinde aşağı yönlü, iç borç stokunda da yukarı yönlü hareket hızla devam ediyor. Dış borç yükü son beş yıl içinde yüzde 45’ten yüzde 62’ye çıktı.

Yayınlanma:

|

İstanbul Üniversitesi İktisat Fakültesi Maliye Bölümü öğretim üyesi Prof. Dr. Binhan Elif Yılmaz, her beş liralık vergi gelirinin bir lirasının faiz giderlerine harcandığını vurgulayarak Hazine’nin TL cinsinden borçlanmaya öncelik vermesi gerektiğine işaret etti. Cumhuriyet Gazetesinde yayınlanan yazıda konu ile ilgili yapılan açıklamalarda aşağıdaki ifadeler yer aldı.

Şirketlerin Türkiye Varlık Fonu’na devrinin, “paralel/çoklu Hazine” çağrışımı yaptığına dikkat çeken Prof. Dr. Binhan Elif Yılmaz ile Türkiye ekonomisini ve vergileri ve bütçedeki kara deliği konuştuk.

–  İlk 6 ay verilerine göre, Cumhurbaşkanlığı Strateji ve Bütçe Başkanlığı’nın yılsonu bütçe hedeflerine ilişkin raporunda vergi gelirlerinin salgına rağmen 1 trilyon TL’yi bulacağı belirtilirken bu artışa karşın faiz giderleri nedeniyle bütçe açığının 200 milyar TL olacağı belirtildi. Bütçe açığının finanse edilmesi için önümüzdeki dönemde vergi oranlarının artırılması yoluna gidilebilir mi? Yurttaşı yeni vergi yükü bekliyor mu?

2020 yılındaki salgın kaynaklı kapanmalar ekonomik faaliyet düzeyini düşürdüğü için beklenen vergi gelirleri elde edilemedi. 2021 yılında 2020’ye göre ertelenen talepler cevap buldu ve canlanan ekonomi sayesinde özellikle KDV, ÖTV ve dijital hizmet vergisi gibi tüketim vergilerinde beklenenin üzerinde hasılat gerçekleşti. Kamu harcamalarını finanse eden en temel gelir kalemi vergi gelirleridir ve tüm toplumun gösterdiği fedakârlık sayesinde elde ediliyor. O nedenle her kuruşu dikkatle harcanmalıyken, bu yılki bütçenin yüzde 13,3’ü vergi toplama yerine borçlanıldığı için borç verenlere faiz ödemesi olarak gidiyor. Faiz giderleri bütçede arttıkça diğer harcamalar üzerinde baskı yaratıyor. Her 5 liralık vergi gelirinin 1 lirası faiz giderlerine gidiyor.

Vergi gelirlerini arttırmak için oranları yükseltmekten çok kamuda harcama disiplini ön planda olmalı. Cumhurbaşkanı Kararı ile vergi oran, muafiyet, istisna ve indirim oranlarında değişiklik ile zaman kaybetmeden vergi geliri elde etmek mümkün.  Daha çok tüketim vergisi, gümrük vergisi oranlarında artış ile yeni kaynak bulmak mümkün. Ama yeni vergi düzenlemelerindeki beklentiler ve hesaplamalar, mükellefin vergiden kaçınmadığı ya da muafiyet, istisna, indirim oranlarından belli kesimlerin faydalandırılmadığı varsayımı altındadır. Böyle sübjektif düzenlemeler yapıldığında vergilerle gelir elde etme ve eşitsizlikleri giderme amaçları zedeleniyor. Mutlaka vergi yükünü arttırmak çözüm olmuyor. Hatta son dönemde gelir ve tüketim vergileriyle vergide adalete ulaşılamaması nedeniyle artık vergide adalet beklentisi servet vergilerine kayıyor.  

KAMUDA İSRAF ÖNLENMELİ

– Bütçedeki kara delik nasıl kapatılabilir?

* Borçlanma ihtiyacını azaltıp faiz giderlerinin düşürülmesi ve faiz dışı fazla elde edilmesi şart. Bu yıl bütçeden iç ve dış borç faiz giderlerine ayrılan pay, yüzde 13,3’tür. Borçluluğun yarattığı faiz giderlerinin bütçe üzerinde yarattığı baskı, faiz dışı fazla elde edilmesini engelleyen en önemli nedendir. 

* Doğru borç yönetim stratejileri uygulamak, kamu maliyesini disipline edebilmek için önem taşıyor. Hazine’nin TL cinsinden borçlanmaya öncelik vermesi gerekir. Döviz cinsi ve altına dayalı senetler/kira sertifikaları döviz ve altın fiyatlamasındaki sıçramalar sonucu borçlanma gereğinin devamına neden oluyor. Üstelik TL’ye güven kaybına yol açıyor.

* Bütçe harcamalarının yüzde 40’ı cari transferlerden oluşuyor. Cari transferler içinde kamu bankalarının görev zararları (yeni tanımıyla “görevlendirme giderleri”)nın azaltılması, Hazine yardımı alan kamu ekonomik birimlerinin yönetiminde şeffaflık, bütçede tasarruf sağlayacaktır. 

* Vergileri arttırmaya ya da yeni borçlanmaya gitmeye gerek kalmayacak bir çözüm, kamuda israfı önlemektir. 

BÜYÜME SEKTEYE UĞRUYOR

– Dünya Bankası’na göre Türkiye 120 ülke arasında en borçlu 6. ülke. Türkiye dış borcunu nasıl çevirebilir? Borçluluk konusunda ne tür riskler var, Bu konuda neler öneriyorsunuz?

Brüt dış borç stokunun GSYH’ye oranı, yani dış borç yükü son beş yıl içinde yüzde 45’den yüzde 62’ye çıktı. Dış borç stoku arttığı için değil, $ bazında GSYH düştüğü için dış borç yükü yükseldi. Ülke CDS priminin yüksekliği, yaşanan kur sıçrayışları dış borçlanma olanaklarını azaltıyor. 2018 yılı 2. çeyrekten bu yana Brüt Dış Borç Stoku 440-450 milyar dolar arasında, artmıyor. Bu yılın ilk altı ayında gerçekleştirilen dış borçlanma, iç borçlanmanın dörtte biri. 

Brüt dış borç stokunun içinde özel sektör borçları ağırlıkta. Özel sektör borlarının önemli bir kısmı Hazine Garantili. Özel sektör borçlarını ödeyemediğinde, borcun toplumsallaşma riski var. Diğer yandan özel sektör yatırımları için gerekli finansman ihtiyacını dış borçlanma ile karşılayamadığında

Ekonomik büyüme sekteye uğruyor. Dış kaynak ve döviz ihtiyacının tek karşılanacağı yer, dış borçlanma olmamalı. Doğrudan yabancı sermaye yatırımlarını, çok uluslu şirketleri ülkemize çekmeliyiz.

TL’DEN KAÇIŞ HIZLANDI

– Hazine’nin dövizli iç borçlanmaya geri döndü. İçeride dövizli borçlanmaya neden gerek duyuluyor? Bu ne tür riskleri beraberinde getiriyor?

Hazine 2004-2017 arasında iç borç stokunu ve yeni borçlanmaları döviz riskinden korumak için döviz cinsi ve dövize endeksli senetlerin payını düşürüp, DİBS’ler içindeki TL cinsi senetlerin payını arttırmıştı. Bu hamleler TL’ye olan güvene katkı sağlamıştı. Ama 2018 sonrası Hazine iç borçlanma stratejilerini değiştirdi, özellikle “piyasa çeşitliliğinin sağlanması” gerekçesiyle dolar  ve Avro Cinsi Devlet Tahvili ihracına hız kazandırdı. Ayrıca 2019 yılında da dolar  ve Avro Cinsi Kira Sertifikası ihraç etmeye başladı. Şu anda toplam senetlerin yaklaşık yüzde 40’ı dövizli senetler. Dış borç olanakları azaldığı için döviz temini dövizli iç borçlanma senetleriyle sağlanmaya çalışılıyor. TL’nin değer kaybı esnasında bu senetler alıcılar açısından “güvenli liman” oldu ama Hazine bu senet ve sertifikaları ihraç ettikçe TL’den kaçış hızlandı. 

TL, 2018 yılı Mart ayından pandemi ilan edilen 11 Mart 2020’ye kadar dolar karşısında yüzde 56 değer kaybetmişti. Pandeminin ilk gününden bugüne kadar TL’nin dolar karşısında değer kaybı devam etti ve yüzde 41’e ulaştı. İç borç stoku ise bu üç yıl içinde iki katına çıktı, 1,135 trilyon TL’ye ulaştı. Dolayısıyla TL’nin dolar karşısındaki değerinde aşağı yönlü, iç borç stokunda da yukarı yönlü bir hareket hızla devam ediyor. Yerli paramız dolar ve Avro karşısında eridikçe, Altın’ın ons fiyatı arttıkça Hazine’nin borç stoku ve geri ödemede yükümlülükleri de artmaya devam ediyor. 

Oysa TL cinsi senetlere önem ve öncelik verileceği, dövizli senetlerin payının minimize edileceği Hazine ve Maliye Bakanlığı’nın 12 Mart’ta ilan ettiği “Ekonomi Reformları”nda yer aldı. Ancak bu yönde hâlâ bir gelişme yok.

PARALEL HAZİNE ÇAĞRIŞIMI

– Başta kamu bankaları olmak üzere Türkiye Varlık Fonu’ndaki birçok şirkette ciddi zararlar var. Bunu neye bağlıyorsunuz?

Dünyadaki varlık fonları değeri sıralamasında Çin, Birleşik Arap Emirlikleri ve Norveç varlık fonları toplamın yüzde 75’ini oluşturuyor. Tüm bu fonların olduğu ülkelerde, cari fazla ve bütçe fazlaları bulunuyor. Ama Türkiye Varlık Fonu’nun kaynağı olabilecek herhangi bir cari fazla veya bütçe fazlası söz konusu değil. 

Türkiye Varlık Fonu’ndaki şirketler, iletişim, enerji, madencilik, ulaştırma, finans gibi stratejik önemi olan sektörlerde. Doğal olarak güçlü sermayelere sahipler, vergi kapasiteleri yüksek. Ama fona devredilen şirketlerin, kurumlar vergisi gibi çeşitli yükümlülüklerden muaf tutulduğu göz önüne alındığında; kriz zamanlarında bütçe açığının kapatılmasına bir faydaları olmuyor. Pandemiyle mücadelede gerekli vergi gelirlerine katkı sağlamamış oldular. 

Ayrıca bu şirketlerin fona devri, “paralel/çoklu hazine” çağırışımı yapıyor. Bu iddianın bir çok nedeni var: İlki, Hazine ve TCMB yanında devlet adına kurulmuş üçüncü bir kurumun oluşturulması, kurumlar arası koordinasyon açısından güçlük yaratabilmesi. İkincisi Türkiye Varlık Fonu ve ona bağlı kaynaklar, genel yönetim bütçesi içinde gösterilemediği için Hazine Birliği ilkesi zarar görebilmesi. Üçüncüsü Varlık Fonu’nun 1990’larda mali disiplini bozan, krizler yaşamamıza neden olan bütçe dışı fon uygulamalarına benzeme olasılığının yükselmesi. Ayrıca yeni kurulacak fon ve şirketlerin Sayıştay denetimi dışına çıkarılması eleştiri konusu. Türkiye Varlık Fonu kurulduğundan bu yana, Uluslararası Varlık Fonu Enstitüsü’nün geliştirdiği Şeffaflık Endeksi değerine hala ulaşamadı.

 Türkiye Varlık Fonu bünyesinde bulunan kamu bankalarının görev zararlarını ortaya çıkaran iki önemli olgu var: İlki Hazine’nin iç borçlanma senetlerinin alıcısı olarak, özellikle kriz yıllarında artış gösteren görev zararı. İkincisi: pandemi krizinde olduğu gibi Merkez Bankası’nın faiz politikasıyla enflasyon oranı altındaki kredi faiziyle kredi kullandırarak karşılaştıkları zarar. 

Hazine’nin DİBS’lerinin birincil piyasada ortalama yüzde 80’lik pay ile en büyük alıcısı bankacılık kesimi, bu kesim içinde de esas alıcısı kamu bankalarıdır. Özellikle 2018 yılından günümüze kadar kamu bankalarının senet sahipliği en üst düzeye çıktı.

Son dönemde Hazine, kamu bankalarının dolar ve Avro Cinsi Devlet Tahvili alıcısı olması amacıyla bu bankaların Merkez Bankası’ndaki hesaplarına döviz transfer etmekte ve tahviller Merkez Bankası’ndaki teminat hesaplarına gönderilmektedir. Bu yolla hem kamu bankaları Merkez Bankası’ndan daha fazla TL borçlanarak piyasaya verdikleri kredi hacmini genişletmiş hem de Merkez Bankası kamu bankalarının döviz likiditesini almış olmaktadır. 

DOLARİZASYONA NEDEN OLUYOR 

– TÜİK son işsizlik rakamını beklenenden düşük açıkladı. Cumhurbaşkanı Erdoğan’ın da son faiz ve enflasyon açıklamasını göz önüne aldığımızda rakamların talimatla düşürülmesi ne kadar gerçekçi, TCMB de dahil bazı kadroların sık değişmesi nasıl yorumlanmalı?

TÜİK’in açıkladığı enflasyon oranı ile hissedilen enflasyon arasında fark var. Bu da TL’den kaçışı ve dolarizasyonu beraberinde getiriyor.  

TÜİK, Haziran 2019’da mevsim etkilerinden arındırılmış işgücünü 32 milyon 608 bin kişi ve işgücüne katılma oranını yüzde 53 olarak açıklarken, Haziran 2019 işsizlik oranını yüzde 14,1 şeklinde duyurdu. Geçtiğimiz hafta ise TÜİK Haziran 2021’de işgücünü 31 milyon 984 bin kişi ve işgücüne katılma oranının yüzde 50,2 olarak açıkladı ve işsizlik oranının da yüzde 10,6 olduğunu ilan etti. İki yıl içinde işgücü yaklaşık 650 bin kişi azalırken ki nüfus artışı yaşanırken ilan edilen işsizlik oranı dikkat çekici. Bu rakamlar Türkiye gerçeğini ne kadar gerçeği yansıtıyor?

Devlete olan güvenin sarsılmaması ve hukuk devleti olmanın bir şartı olarak “devlette devamlılık” esastır. Başkanlar, yöneticiler değişse de ekonomik, sosyal, hukuki gereklilikler ve izlenen amaçlardan taviz verilmemeli. Alınan bir kararın, çıkartılan bir genelgenin hemen ardından aksi yönde bir başka genelge çıkartılabilmesi, hedeflere ulaşmayı zorlaştırıyor. 

TEMEL KIRILGANLIK FİNANSMAN

– Şu anda Türkiye ekonomisinin temel kırılganlıkları ve en can yakıcı sorunları nelerdir?

Temel kırılganlıkların başında finansman güçlüğü geliyor. Riskleri azaltarak ve küresel sermaye akışından faydalanarak bu güçlük aşılabilir. TL’nin değer kaybının önüne geçilebilir. TL’nin döviz karşısında erimesi sonucu dolar  bazında GSYH düşüyor. Bu da uluslararası sıralamalarda Türkiye’yi arka sıralara itiyor. 

TCMB’nin rezerv sorunu devam ediyor. Son dönemde Çin, Katar ve G. Kore ile gerçekleştirilen toplam 23 milyar dolarlık Swap anlaşmaları mevcut, ancak Swap hariç Net Rezerv eksi 41 milyar dolar.

Genç işsizlik ve emeğin karşılığının ucuzlaması ve enflasyonun reel alım gücünü eritmesinin telafi edilmemesi de önemli bir kırılganlık alanı. 

Sığınmacılar konusunda da hem ülkemiz hem de uluslararası arenadan daha açık ve net açıklamalara ihtiyacımız var.

yazının tamamı

Okumaya devam et

BANKA HABERLERİ

AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZIN ÇALIŞANI DEĞİL

FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKAMIZIN ÇALIŞANI DEĞİL”

Yayınlanma:

|

Yazan:

Fon soruşturmasında gözaltı listesinde yer alan isimler üzerinden gündeme gelen Akbank ve DenizBank, haberlerdeki çalışma ilişkilerine ilişkin açıklama yaptı. Akbank, “adı geçen kişilerin uzun süre önce bankadan ayrıldığını” belirtirken DenizBank, “adı geçen Yasemin Y.’nin banka çalışanı olmadığını” bildirdi.

Bankavitrini.com | Gündem

Sermaye piyasalarındaki işlemlere yönelik yürütülen fon soruşturmasında gözaltı listesinde yer alan isimler ve bu kişilerin bankalarla bağlantıları gündeme geldi. Konuya ilişkin Akbank ve DenizBank’tan açıklamalar geldi. Her iki banka da haberlerde yer alan çalışma ilişkilerine yönelik düzeltme talebinde bulundu.

Akbank: İsimler uzun süre önce bankadan ayrıldı

Akbank, fon soruşturması kapsamında gözaltı kararı verilen kişilerle ilgili haberlerde banka adının kullanılmasına ilişkin açıklama yaptı.

Banka, haberlere konu olan kişilerin uzun süre önce Akbank’tan ayrıldığını ve başka kurumlarda çalıştıklarını belirtti. Açıklamada, bu kişilerin hâlen Akbank bünyesinde görev yapıyormuş gibi gösterilmesinin gerçeğe aykırı bir izlenim oluşturabileceğine dikkat çekildi.

Akbank, güncel çalışma ilişkilerinin doğru aktarılması gerektiğini vurgulayarak kamuoyunun doğru bilgilendirilmesini istedi.

DenizBank: Yasemin Y. bankamızın çalışanı değil

DenizBank da fon soruşturması kapsamında gözaltına alınan isimlerin yer aldığı listeye ilişkin yayımlanan haberdeki bir bilgiyi düzeltti.

DenizBank A.Ş. tarafından yapılan açıklamada şu ifadelere yer verildi:

“Fon soruşturması kapsamında gözaltına alınan isim listesine ilişkin yayımladığınız haberde, Yasemin Y. isimli kişinin DenizBank Finans Yöneticisi olduğu yönünde hatalı bilgiye yer verilmiştir.

Haberde adı geçen Yasemin Y., Bankamız çalışanı değildir. Kamuoyunun doğru bilgilendirilmesi amacıyla söz konusu yanlış bilginin düzeltilmesini rica ederiz.”

DenizBank, açıklamasıyla Yasemin Y.’ın banka çalışanı olduğu yönündeki bilgiyi açıkça reddetti ve haberlerin düzeltilmesini talep etti.

Soruşturmada banka isimleri neden gündeme geldi?

Soruşturma kapsamında yayımlanan gözaltı listelerinde yer alan kişilerin mesleki unvanları ve çalıştıkları kurumlara ilişkin bilgiler, bankaların isimlerinin de haberlerde geçmesine neden oldu.

Ancak bir kişinin adının soruşturma kapsamında anılması, tek başına ilgili bankanın soruşturmanın şüphelisi olduğu veya kurumsal olarak herhangi bir suça iştirak ettiği anlamına gelmiyor. Aynı şekilde, bir kişinin geçmişte bir bankada çalışmış olması da güncel çalışma ilişkisini göstermiyor.

Akbank’ın geçmiş çalışma ilişkilerine yönelik açıklaması ile DenizBank’ın Yasemin Y. hakkında yaptığı düzeltme, haberlerde kişi ve kurum bağlantılarının güncel ve teyit edilmiş bilgiler üzerinden kurulmasının önemini ortaya koydu.

Bankacılık sektöründe doğru bilgi ve itibar vurgusu

Sermaye piyasalarına yönelik soruşturmalarda kişi isimleriyle birlikte kurum adlarının anılması, kamuoyunda ilgili bankalara yönelik algıyı etkileyebiliyor. Bu nedenle gözaltı listelerindeki bilgilerin, kişilerin güncel iş durumlarıyla karşılaştırılarak yayımlanması önem taşıyor.

Akbank ve DenizBank’ın açıklamaları, soruşturma haberlerinde yalnızca isimlerin değil, bu isimlerle bankalar arasında kurulan bağlantıların da titizlikle doğrulanması gerektiğini gösteriyor.

Bankavitrini.com olarak not: Bu haber, Akbank ve DenizBank’ın çalışma ilişkilerine yönelik açıklamalarını bir araya getirmektedir. Soruşturmada adı geçen kişiler hakkındaki iddialar ile bankaların kurumsal sorumluluğu birbirinden ayrı değerlendirilmelidir.

Okumaya devam et

Erol Taşdelen

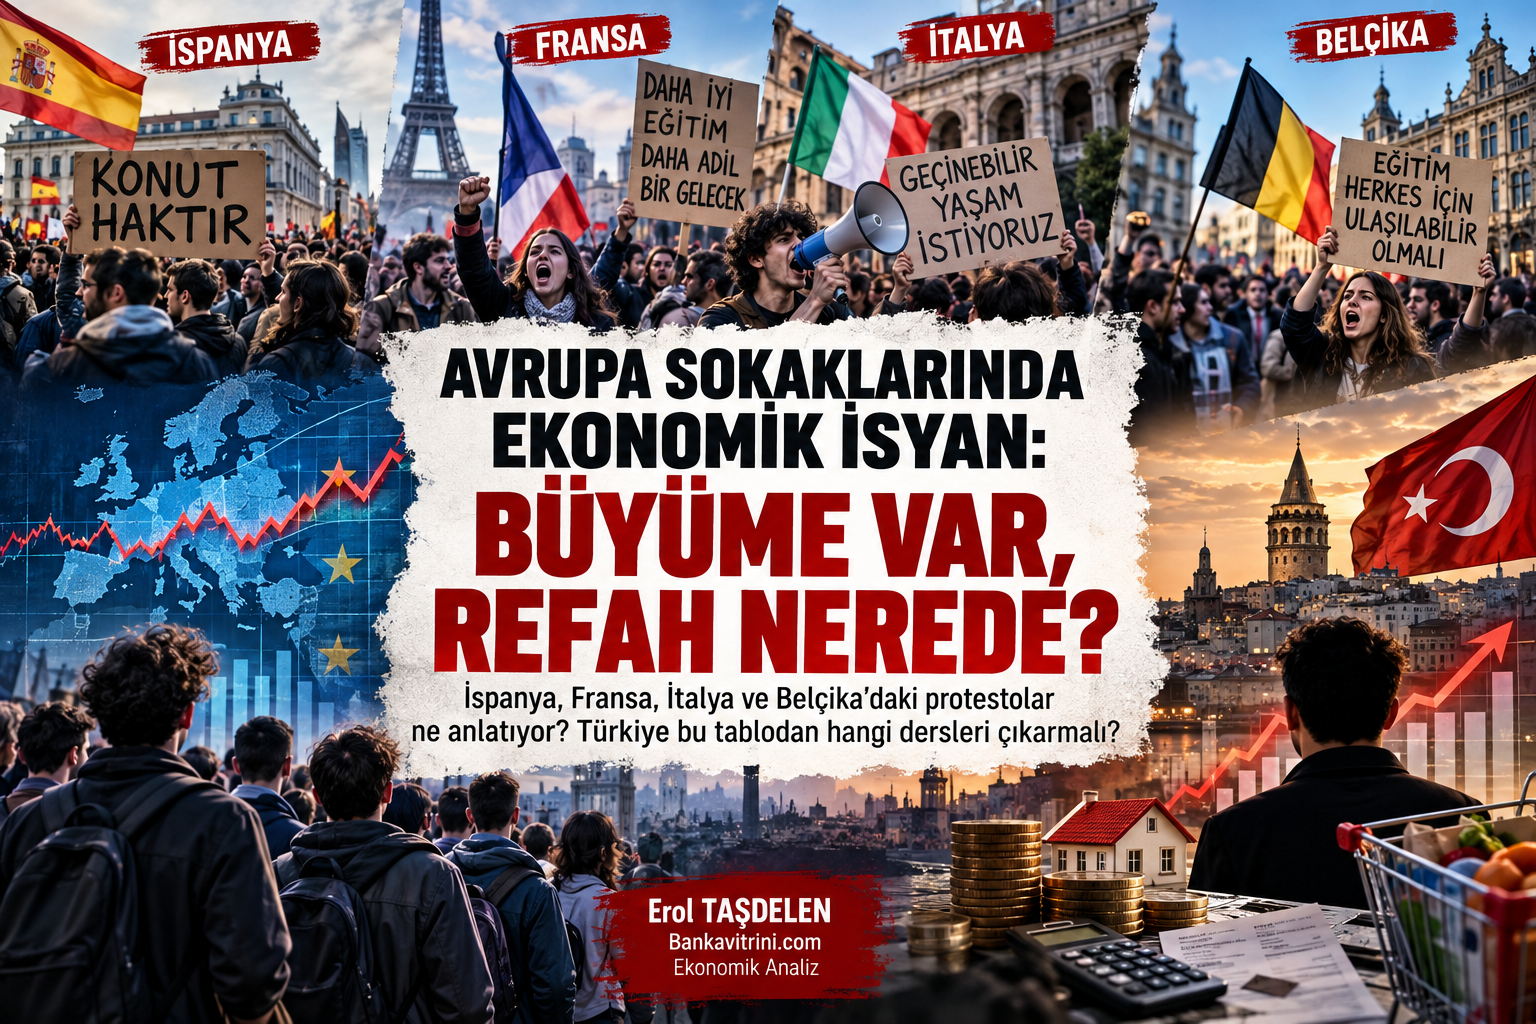
AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE?

Yayınlanma:

|

İspanya, Fransa, İtalya ve Belçika’daki protestolar ne anlatıyor? Türkiye bu tablodan hangi dersleri çıkarmalı?

Erol TAŞDELEN | Bankavitrini.com Ekonomik Analiz

Avrupa sokaklarında yükselen protestolar, yalnızca öğrencilerin eğitim koşullarına, kiracıların konut sorununa ya da çalışanların ücret taleplerine indirgenemez. İspanya’dan Fransa’ya, İtalya’dan Belçika’ya uzanan eylemlerin ortak noktasında daha temel bir soru bulunuyor: Ekonomik büyüme, vatandaşın yaşam standardına ne ölçüde yansıyor?

17 Ekim 2026’da Avrupa’nın farklı ülkelerinde yoğunlaşan gösteriler, hayat pahalılığı, eğitim giderleri, barınma sorunu ve kamu hizmetlerinin niteliği etrafında şekillendi. Ancak bu gösteriler, tek merkezden yönetilen ortak bir Avrupa hareketi değil. Her ülkenin kendi ekonomik ve siyasi dinamikleri var. Ortaklaşan nokta ise özellikle gençlerin geleceğe ilişkin beklentilerinin zayıflaması.

Al Jazeera’nın 17 Ekim tarihli haberinde, farklı ülkelerde yüz binlerce kişinin hayat pahalılığına karşı gösterilere katıldığı bildirildi. Fransa’daki eylemler kitlesel boyutlara ulaşırken Belçika’da eğitim reformları, İtalya’da geçim sıkıntısı ve savaş karşıtı talepler, İspanya’da ise konut krizi öne çıktı.

Bu tablonun ekonomi yönetimleri açısından önemli bir mesajı var: Makroekonomik göstergelerdeki iyileşme, toplumun bütün kesimleri tarafından aynı biçimde hissedilmeyebilir.

İSPANYA: MAAŞ VAR, EV YOK!

İspanya’daki protestoların merkezinde konut krizi bulunuyor. Özellikle büyük şehirlerde yükselen kiralar, genç çalışanların kendi başlarına ev tutmasını giderek zorlaştırıyor.

Madrid’de 87 yaşındaki Maricarmen Abascal’ın evinden çıkarılması ve sonrasında hayatını kaybetmesi, konut hakkı tartışmalarını yeniden alevlendiren olaylardan biri oldu. Hükümetin kiracıları korumaya yönelik düzenleme girişiminin parlamentoda reddedilmesi de tepkileri artırdı.

Reuters’ın 2 Ekim 2026 tarihli haberine göre, protestocular kira artışlarının sınırlandırılmasını, evden çıkarmalara karşı koruma sağlanmasını ve kısa süreli kiralamaların düzenlenmesini talep ediyor. Tartışmanın diğer tarafında ise düzenlemelerin konut arzını azaltabileceğini savunan kesimler bulunuyor.

İspanya örneği, ekonomik açıdan önemli bir çelişkiyi ortaya koyuyor. Bir ülkede istihdamın ve ekonomik faaliyetin artması, konut maliyetleri gelirlerden daha hızlı yükseliyorsa, gençlerin bağımsız yaşam kurmasını kolaylaştırmayabilir.

Çalışan bir gencin maaşının büyük bölümünü kiraya ayırması; tasarruf yapmasını, ev sahibi olmasını, tüketim harcamalarını artırmasını ve ekonomik geleceğini planlamasını güçleştiriyor.

Burada mesele yalnızca emlak piyasası değil. Konut maliyetleri, iş gücü hareketliliğini, aile kurma kararlarını, tüketimi ve uzun vadeli tasarrufları da etkiliyor.

İspanya’nın verdiği mesaj açık: Barınma maliyeti, ücret artışlarını geride bırakıyorsa ekonomik büyüme toplumsal refaha dönüşmekte zorlanıyor.

FRANSA: EĞİTİMDEKİ SORUNLAR NASIL TOPLUMSAL TEPKİYE DÖNÜŞTÜ?

Fransa’da gösteriler, okullardaki personel yetersizliği, eğitim koşulları ve kamu hizmetleri konusundaki şikâyetlerle görünür hale geldi. Öğrencilerin başlattığı eylemlere zamanla farklı toplumsal kesimlerden destek geldi.

17 Ekim’deki gösterilerde hayat pahalılığı, yakıt maliyetleri ve ücret talepleri de gündemin parçası oldu. Böylece başlangıçta eğitim odaklı olan tepki, daha geniş bir ekonomik ve toplumsal hoşnutsuzluk alanına yayıldı.

Fransa’daki gösteriler sırasında yağma, kundaklama ve polisle çatışmalar da yaşandı. Barışçıl protesto hakkı ile şiddet eylemleri birbirinden ayrılmalı. Kamu düzenine zarar veren eylemler, gösterilere katılan bütün vatandaşların tutumu olarak değerlendirilemez.

Ekonomik açıdan Fransa örneği, kamu harcamaları tartışmasını öne çıkarıyor.

Devlet bütçe disiplinini sağlamak, borçlanmayı kontrol etmek ve mali dengeleri korumak isteyebilir. Ancak tasarruf politikalarının eğitim, sağlık ve diğer kamu hizmetlerine etkisi, vatandaşların günlük yaşamında hissediliyorsa ekonomik tartışma siyasi ve toplumsal bir soruna dönüşebiliyor.

Burada önemli soru, devletin harcamalarını azaltıp azaltmaması değil; hangi harcamaların, kimleri etkileyerek ve hangi sonuçları doğurarak azaltıldığıdır.

BELÇİKA: BÜTÇE KISITLAMALARI VE EĞİTİME ERİŞİM

Belçika’da gençlerin ve öğrencilerin katıldığı gösterilerde eğitim maliyetleri, yükseköğretime erişim ve eğitim reformları öne çıktı.

Reuters’ın 17 Ekim tarihli haberine göre Brüksel’de yüzlerce genç gösteri yaptı. Eylemler sırasında polisle göstericiler arasında çatışmalar yaşandı. Göstericiler, eğitim maliyetlerinin artması ve bazı reformların üniversiteye erişimi zorlaştırabileceği yönündeki kaygılarını dile getirdi.

Belçika örneği, eğitim harcamalarının yalnızca bugünün bütçe kalemi olmadığını gösteriyor. Eğitim, bir ülkenin gelecekteki üretkenliğini, iş gücü niteliğini ve rekabet gücünü belirleyen temel yatırımlardan biridir.

Eğitimde fırsat eşitliğinin zayıflaması, düşük gelirli ailelerin çocukları açısından daha ağır sonuçlar doğurabilir. Bu nedenle bütçe kesintilerinin kısa vadeli mali etkileri ile uzun vadeli ekonomik sonuçlarını birlikte değerlendirmek gerekir.

İTALYA: GEÇİM SIKINTISI VE SOSYAL HİZMETLER

İtalya’daki gösterilerde hayat pahalılığı, ücretler, kamu hizmetleri ve savaş karşıtı talepler öne çıktı. Milano ve Bologna gibi kentlerde bazı eylemler polisle çatışmalara dönüştü.

17 Ekim’deki gösterilerin ekonomik arka planında, hanelerin artan fiyatlar karşısında bütçelerini dengeleme güçlüğü bulunuyor. Enflasyonun yavaşlaması ile fiyatların düşmesi aynı şey değil. Fiyat artış hızı gerilese bile daha önce yükselen fiyatlar yüksek seviyelerde kalabiliyor.

Ücret artışları bu birikimli fiyat artışını karşılayamıyorsa, çalışanların satın alma gücü üzerindeki baskı devam ediyor.

Bu noktada yalnızca ortalama ücret artışına bakmak yeterli değil. Ücretlerin kira, enerji, gıda, ulaşım ve sağlık harcamaları karşısındaki durumu da değerlendirilmek zorunda.

İtalya’daki protestoların gösterdiği sorunlardan biri de bu: Vatandaş, ekonomik büyüme rakamlarından önce ay sonunda elinde ne kaldığına bakıyor.

AVRUPA’NIN ORTAK SORUNU: EKONOMİK BÜYÜME İLE HİSSEDİLEN REFAH ARASINDAKİ MAKAS

Dört ülkenin sorunları aynı değil. İspanya’da konut, Fransa’da eğitim ve kamu hizmetleri, Belçika’da eğitim reformları ve bütçe tartışmaları, İtalya’da ise geçim sıkıntısı daha belirgin.

Buna rağmen üç ortak başlık öne çıkıyor:

1. Gelir ile zorunlu harcamalar arasındaki denge bozuluyor.

Ücretler nominal olarak artabilir. Ancak kira, gıda, enerji ve ulaşım harcamaları daha hızlı yükseliyorsa hanelerin satın alma gücü gerileyebilir.

2. Gençlerin geleceğe ilişkin beklentileri zayıflıyor.

Eğitim almanın, iş bulmanın ve düzenli gelir elde etmenin bağımsız bir yaşam kurmaya yetmediği düşüncesi yaygınlaşıyorsa ekonomik sorun, aynı zamanda toplumsal güven sorunu haline geliyor.

3. Kamu bütçesi ile sosyal beklentiler karşı karşıya geliyor.

Hükümetler mali disiplin, borç yönetimi ve bütçe açıklarının kontrolü üzerinde dururken vatandaşlar eğitim, sağlık, konut ve sosyal destek hizmetlerinin korunmasını istiyor.

Eurostat’ın 2025 verilerine göre Avrupa Birliği nüfusunun yüzde 7,7’si, harcanabilir hane gelirinin en az yüzde 40’ını konut giderlerine ayıran hanelerde yaşıyor. Bu oran, Avrupa’da bile konut maliyetlerinin bazı haneler için ne kadar ağır bir yük oluşturduğunu gösteriyor.            (Kaynak: Eurostat – Avrupa’da yaşam koşulları, 2026 verileri. )

SONUÇ: VATANDAŞIN HİSSETMEDİĞİ REFAH, SİYASİ BASKIYA DÖNÜŞEBİLİR

Avrupa’daki gösteriler, ekonomik politikaların toplumsal sonuçlarını yeniden tartışmaya açtı.

Bir ülkede büyüme yaşanabilir, şirketlerin ciroları artabilir, kamu gelirleri yükselebilir ve finansal göstergeler iyileşebilir. Ancak gençler ev bulamıyor, çalışanlar temel ihtiyaçlarını karşılamakta zorlanıyor ve eğitim fırsatlarına erişim giderek pahalılaşıyorsa bu göstergeler toplumsal refahın tamamını anlatmaz.

Bu, ekonomi politikalarının yalnızca kısa vadeli sonuçlarıyla değil, gelir dağılımı, üretim kapasitesi, sosyal hareketlilik ve yaşam maliyetleri üzerindeki etkileriyle de değerlendirilmesi gerektiğini ortaya koyuyor.

Türkiye açısından çıkarılacak ders, Avrupa’daki protestoların aynısının yaşanacağını varsaymak değil; ekonomik programların toplumsal etkilerini zamanında izlemek ve sorunları büyümeden çözmeye çalışmaktır.

Çünkü ekonomik istikrar, yalnızca fiyatların kontrol altına alınmasıyla değil; vatandaşın gelirine güvenmesi, işletmelerin üretimini sürdürebilmesi ve gençlerin geleceğe ilişkin makul beklentiler taşımasıyla da güçlenir.

Ekonominin nihai sınavı, tabloların ne kadar iyi göründüğü değil, vatandaşın hayatında neyin değiştiğidir.

Erol TAŞDELEN – Ekonomist 
Bankavitrini.com – Ekonomik Analiz

Okumaya devam et

GÜNCEL

Trump’ın Rusya açılımı dengeleri değiştirdi, risk iştahı toparlanıyor

Yayınlanma:

|

Yazan:

Bir süredir mütemadiyen aynı konuların etrafında dolaştığımız ve kendi kendimizi tekrar ettiğimizin pekâlâ farkındayız. Jeopolitik riskler tüm ağırlığıyla masa üzerinde durmaya devam ederken, emtia fiyatlarının yüksek seyri enflasyonist baskıları artırmaya devam ediyor. Brent cinsi ham petrolün varil fiyatı haftanın son iş gününü 110 dolar seviyesini test ederek tamamladı. Bir başka bakış açısıyla, Brent petrol sene başına göre %81 yükselirken, gümüş ise getiri liginin dibinde yer alarak %20 düştü. Yapay zekâ ve çip sektöründe ise soru işaretleri zihinleri meşgul etmeye devam ediyor. Goldman Sachs’ın hesaplamalarına göre, beş büyük yapay zekâ şirketinin gelecek yıl toplam yatırım harcamalarının 1,2 trilyon dolara ulaşması bekleniyor. Rakamın büyüklüğü bir yana, bu yatırımların ne kadar sürede kendini amorti edeceği sorusu giderek daha fazla önem kazanıyor. Teknoloji hisseleri denince akla gelen Nasdaq endeksi haftanın son iş gününü %2’nin üzerinde düşüşle tamamlarken, son 10 günlük performansı da %6 düşüş yönünde oldu.

Türkiye’de Fon Krizi’nin etkileri sürerken, cuma günü bültenimizde de dile getirdiğimiz MSCI uyarısı hisse senetleri üzerindeki baskıyı artırdı. MSCI, yaz başında yaptığı uyarının dozunu bir kademe daha yükselterek, piyasa şeffaflığı ve sağlıklı işleyiş konusunda atılan adımların yeterli olmadığını ortaya koydu. Türkiye’nin gelişmekte olan ülke statüsünü koruması açısından Haziran 2027 kritik bir tarih olarak karşımıza çıkıyor. Endonezya’da yaşananları da birlikte düşündüğümüzde, piyasaların bu uyarıyı pek hoş karşılamadığını görüyoruz. BIST100 ve BIST30 endeksleri cuma gününü %3 kayıpla tamamlarken, bankacılık endeksi %2 geriledi. CDS risk primi 250 baz puanda yatay seyrederken, iki yıllık gösterge tahvilin bileşik faizi, faiz indirimi beklentilerinin desteğiyle son iki haftada 100 baz puan düşerek %39,40 seviyesine indi. USDTRY kuru ise yeni haftaya 49,54 seviyesinden başlıyor.

MSCI’nın Endonezya’yı gelişmekte olan ülkeler kategorisinden çıkararak doğrudan bağımsız piyasa statüsüne düşürebileceği uyarısının yankıları ise dinmiyor. Cuma günü %12’ye yakın gerileyen Jakarta borsası, bu sabah da %5’in üzerinde düşerek son altı yılın en düşük seviyesine indi. Yılbaşından bu yana kayıplar %43’ü aşarken, yabancı yatırımcıların net satışları 5 milyar dolara yaklaştı. Endonezya’nın MSCI endekslerinden tamamen çıkarılması hâlinde, yalnızca endeksleri takip eden fonlardan 5,6 milyar dolarlık zorunlu satış gelebileceği hesaplanıyor. Ülke para birimi rupiah da tarihî dip seviyelerine yaklaşırken, satış baskısının borsayla sınırlı kalmayıp döviz ve tahvil piyasalarına yayılmasından endişe ediliyor. Türkiye’nin de benzer gerekçelerle MSCI’nın radarında olması, Endonezya’daki gelişmeleri bizim açımızdan daha da önemli kılıyor.

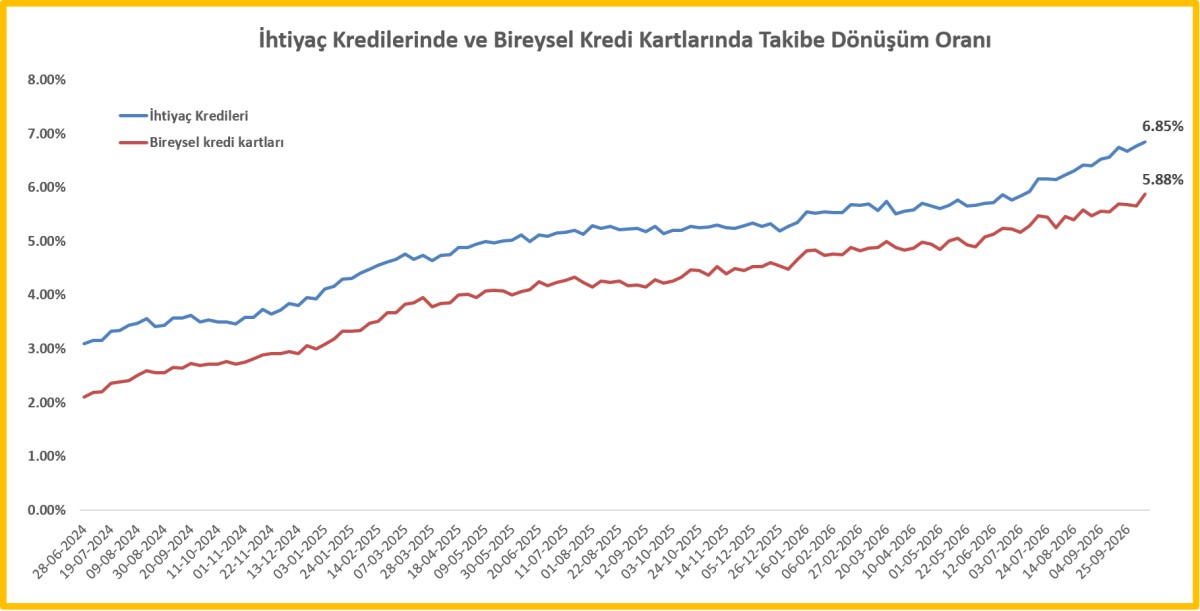
Türkiye cephesinde ise gözler perşembe günü sonuçlanacak TCMB’nin olağan Ekim ayı PPK toplantısına çevrildi. Bir süredir gündemden düşmeyen fon krizinin de etkisiyle ekonomik aktivitedeki yavaşlamanın giderek belirginleştiğini görüyoruz. Otomobil satışlarından kredi kartı harcamalarına kadar pek çok gösterge bu tabloyu desteklerken, hanehalkının borç ödeme kapasitesindeki bozulma da dikkat çekiyor. Aşağıdaki grafikten görüleceği üzere, ihtiyaç kredilerinde takibe dönüşüm oranı %7’ye yaklaşarak rekor kırarken, bireysel kredi kartlarında da bu oran %6 seviyesine yaklaşarak tarihî zirvesine yükseldi. Bir başka deyişle, ihtiyaç kredilerinde mevcut her 100 TL’lik bakiyenin yaklaşık 7 TL’si takipte bulunuyor. Ekonomik aktivitedeki sert yavaşlama ve hanehalkının artan ödeme güçlükleri karşısında TCMB’nin, enerji fiyatlarındaki keskin yükselişe rağmen, politika faizini en az 100 baz puan indirerek %37’den %36’ya çekmesine kesin gözüyle bakıyoruz. Böylece TCMB’nin Aralık 2025’ten bu yana ara verdiği faiz indirimlerine bebek adımlarıyla yeniden başlamasını bekliyoruz.

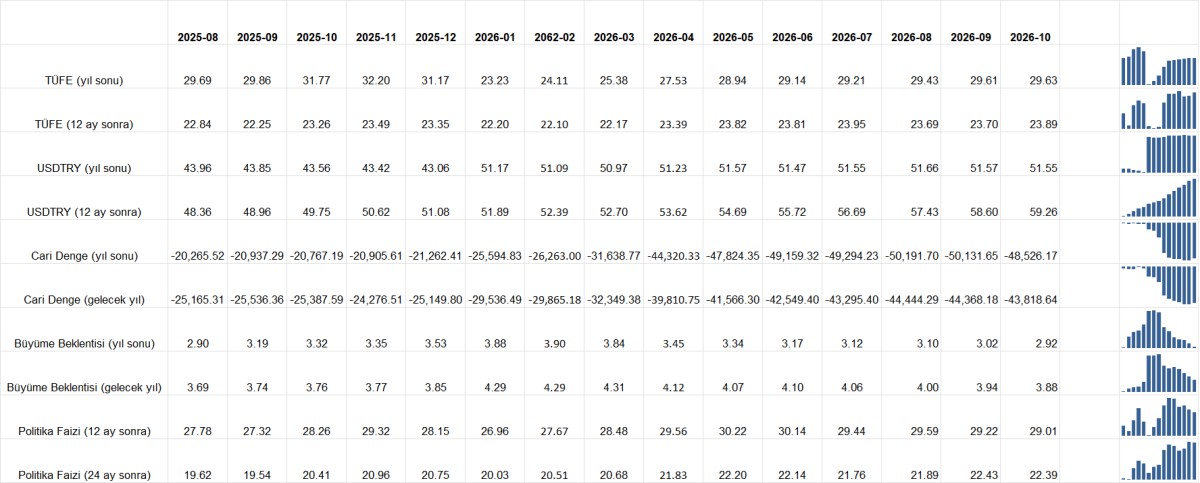
Cuma günü TCMB’nin açıkladığı iki önemli veri de dikkatimizden kaçmadı. Eylül ayı konut fiyat endeksine göre, konut fiyatları yıllık bazda nominal olarak %22,3 artarken, enflasyondan arındırıldığında reel olarak %5,7 geriledi. Bir başka deyişle, konut fiyatlarındaki artış enflasyonun gerisinde kalmaya devam ederken, bu durum konutun değer artışı açısından yatırım cazibesini sınırlıyor. TCMB’nin yayımladığı Ekim ayı Piyasa Katılımcıları Anketi’nin sonuçlarını ise aşağıdaki grafikten takip edebilirsiniz. Biz özellikle enflasyon beklentilerine odaklandık. Yıl sonu TÜFE beklentisi hemen hemen değişmezken, 12 ay sonrasına ilişkin beklentinin 0,19 puan artışla %23,89’a yükselmesi, orta vadeli enflasyon görünümünde sınırlı da olsa bir bozulmaya işaret ediyor. Buna karşılık, 24 ay sonrasına ilişkin beklentinin 0,38 puan gerilemesini daha uzun vadeli görünüm açısından olumlu okuyoruz. TCMB’nin kurun artış hızında yaptığı ince ayara rağmen, yıl sonu USDTRY beklentisi hafif gerileyerek 51,55 seviyesine inerken, 12 ay sonrasına ilişkin beklenti ise 59,26 seviyesine yükseldi.

Avrupa’da hayat pahalılığı, eğitim maliyetleri ve hükûmetlerin ekonomi politikalarına yönelik tepkiler giderek büyüyor. Fransa’da öğrencilerin başlattığı protestolar, sendikaların ve farklı toplumsal kesimlerin katılımıyla hafta sonu ülke çapında kitlesel gösterilere dönüşürken, Paris başta olmak üzere birçok kentte şiddet olayları yaşandı. Yüz binlerce kişinin sokaklara döküldüğü gösterilerde 1,200 kişi gözaltına alınırken, Cumhurbaşkanı Macron yaşanan şiddet olaylarını sert bir dille kınadı. Protestolar Fransa ile sınırlı kalmazken, Belçika ve İtalya’da eğitim ve yaşam maliyetleri, Portekiz’de ise düşük ücretler ve konut krizi nedeniyle halk sokaklara döküldü. Fransa’da zaten kırılgan olan siyasi ve mali dengelere toplumsal huzursuzluğun da eklenmesi, ortak para birimi üzerinde baskı kurarken, EURUSD paritesi 1,1230 seviyesinde işlem görüyor.

Öte yandan, Orta Doğu’da artan gerilimle cuma günü 110 dolar seviyesini test eden Brent petrol, yeni haftaya düşüşle başladı. Trump’ın Rusya’ya yönelik bazı yaptırımları gevşetebileceği beklentisi, piyasaya daha fazla Rus petrol ürünü sunulabileceği düşüncesini güçlendirirken, Brent petrol %1,8 gerileyerek 108 dolar seviyesine indi. Ancak Orta Doğu’da arz güvenliğine ilişkin endişeler dinmiş değil. Ticari gemilere yönelik saldırılar nedeniyle Körfez’den günlük petrol sevkiyatı 20 milyon varilin üzerinden 8,5 milyon varile kadar gerilerken, Mısır’ın Husilere karşı Suudi Arabistan’a destek vermeye hazır olduğunu açıklaması gerilimin daha da yayılabileceğine işaret ediyor.

Küresel piyasalarda yapay zekâ yatırımlarının finansmanına ilişkin endişeler gündemdeki yerini korurken, yeni gün ve hafta başlangıcında Asya borsalarında karmaşık bir seyrin hâkim olduğunu görüyoruz. Geçen haftayı %5,4 kayıpla tamamlayan Japonya’da Nikkei endeksi bu sabah %1 civarında gerilerken, geçen hafta %14’ten fazla düşen Güney Kore borsası KOSPI ise yaralarını sarmaya çalışarak %0,7 yükseliş kaydetti. Çin’de üçüncü çeyrek büyümesinin beklentileri hafif aşarak %4,5’e ulaşması ve perakende satışların tahminlerden iyi gelmesi satış baskısını sınırladı. ABD’de yarı iletken hisselerinin işlem gördüğü Philadelphia Semiconductor endeksinin son 10 günde %16’dan fazla gerilemesi, teknoloji sektöründeki satışların boyutunu gösteriyor. Yatırımcılar, yapay zekâya yapılan devasa yatırımların ne zaman kâra dönüşeceğini sorgularken, bu hafta açıklanacak Meta, Tesla ve önde gelen çip üreticilerinin bilançoları merakla takip edilecek. Elon Musk’ın uçan araba tanıtımıyla ilk etapta yükselişe geçen Tesla hisseleri, kazanımlarını koruyamayarak gün içi zirvesinden %6 geriledi.

Trump’ın Rusya’ya yönelik bazı yaptırımları gevşetebileceği beklentisi petrol fiyatları üzerinde aşağı yönlü baskı yaratırken, ABD ile Ukrayna arasındaki ilişkiler de limonileştiğini görüyoruz. Cuma gecesini sert satışlarla tamamlayan Nasdaq endeksi, bu sabah vadeli işlemlerde %1,3 yükselirken, ABD’nin 10 yıllık gösterge tahvil faizi yeniden %5,05 seviyesine geriledi. Kıymetli metaller de yeni haftaya alıcılı başlarken, ons altın 4,180 dolar, gümüş ise 57,75 dolar seviyesinde işlem görüyor. Petrol fiyatlarındaki gerilemenin enflasyon endişelerini bir miktar hafifletmesi, faiz getirisi olmayan kıymetli metallere destek verdiğinin altını çizmek isteriz. Teknik bir bakış açısıyla önem arz eden 55 dolar seviyesinden uzaklaşan gümüşü biraz daha takip etmek istiyoruz. Yukarıda da değindiğimiz üzere, petrol fiyatlarında kalıcı bir geri çekilme olmadan kıymetli metallerin kalıcı bir yükselişe geçmesi zor görünüyor.

Trump’ın Rusya’ya yönelik bazı yaptırımları gevşetebileceği beklentisi Fed’in faiz politikasına ilişkin beklentilerde de dikkat çekici bir değişime neden oldu. Geçen hafta %50’ye kadar yükselen ekim ayında faiz artırımı ihtimali %16’ya kadar gerilerken, aralık ayında faiz artırımı ihtimali ise hâlen %92 seviyesinde bulunuyor. Gözler 28 Ekim tarihinde sonuçlanacak Fed toplantısına ve ertesi gün açıklanacak Fed’in favori enflasyon göstergesi olarak yakından takip ettiği PCE verisine çevrilmiş durumda. Siyasi cephede ise Brezilya ve İsrail seçimlerine geri sayım devam ederken, ABD’de 3 Kasım’da düzenlenecek ara seçimlerde Cumhuriyetçilerin iki kanadı birden kaybetme riskinin oldukça arttığını söylememiz gerekiyor.

TCMB Piyasa Katılımcıları Anketi
17923851289ea310271c16b1d4d2891df98b8491dd_1_1200.jpg
 
İhtiyaç Kredilerinde ve Kredi Kartlarında Takibe Dönüşüm Oranı
17923851297c4c3356427a1eaef2d11a6e750e9cf4_2_1200.jpg

Emre Değirmencioğlu

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.