Connect with us

BANKA HABERLERİ

SGK EMEKLİLERİNKİ CAN DA, SANDIK EMEKLİLERİNKİ PATLICAN MI

Yayınlanma:

|

Son günlerde Emekli maaş ödeme yarışında Bankaların nasıl bir yarış içine girdiği ve bu yarışın altında yatan nedenlerini daha önce yazmıştım. Emekliler içinde bir grup var ki ciddi mağduriyetler yaşıyor.

SANDIK EMEKLİLERİ AĞIRLIKLI KİMLER?

Sandık Emeklileri hikayesi 1936’lara kadar gidiyor. 1950 ve 1976’larda yeni düzenlemelere tabi oldular.  5510 sayılı kanuna göre, kamu sosyal  güvenlik  sisteminin (önceden SSK şimdi ise SGK ) içinde yer almadıklarından,  bu kapsamda sigortalı sayılmamakta ve sosyal güvenlik primlerini de SGK’ya değil “özel sandıklara” ödeme yapıyorlar.

Bu kapsamda ülkemizde önceden sayıları çok daha fazla olmakla birlikte zamanla çoğu SGK kapsamına alınarak tasfiye edilmiş, günümüzde ise 12 adeti banka (Akbank, Garanti Bankası, İş Bankası , Şekerbank, Yapı Kredi Bankası, Halkbank, Vakıfbank, Ziraat Bankası, TSKB, Esbank, Fortisbank, İmar bankası), 5 adeti sigorta şirketi (Anadolu sigorta, Genel Sigorta, Ankara Anonim Türk Sigorta, liberty sigorta, Milli Reasürans şirketi ) ve 1 adet de TOBB sandığı olmak üzere 18 sandık kalmıştır.

BANKA SANDIK EMEKLİLERİNİN MAĞDURİYETİ NELER?

Bir defa son yıllarda banka Sandıklarından Emekli olabilmek nerede ise imkansız hale getirildi. “Getirildi” diyorum zira, Bankalar arka planda tecrübeli personeli maliyet olarak görüp sektör dışına iterken ön planda Dijitalleşme gibi söylemler, “Performans yalanları” ile çalınan minareye kılıf uydurularak henüz emekli olamamış fakat 20-25 yıl bankada çalışmış tecrübeli personelleri önemli bir kısmını işten çıkardılar. Sandıklarda önemli bir EYT topluluğu oluştu. Bu toplu işten çıkarmalara, BDDK, Çalışma Bakanlığı gibi kurumlar müdahale etmediği gibi göz yumdular. Zira örnek olarak aldıkları Avrupa’da tecrübeli personeli kafanıza göre  işten çıkarılamaz örneğin başta Almanya olmak üzere çoğu ülkede bu yasaktır. Zaten bir bankanın personeli 20 yıl sonra “Performansı düşük” diye çıkarması kurumsal kimliğe uymadığı gibi ikna edici de olmuyor. Bu tecrübeli kesim EYT konuma düşüp ikinci mağduriyet yaşadı. Zira çalışma zorunda kalanlar 3,5 yıl sonra hangi kurumdan ( örneğin SGK’lı ) ise o kurumdan emekli oluyor. Bizdeki düzenleme maalesef bu şekilde. Zira 25 yıl bankada çalışmışsınız ama son 3,5 yıl dışarda bir firmada çalışmış iseniz Banka Sandığından emekli olamıyorsunuz. Emeklilik SGK’dan oluyor ve Sandık emeklilerin Özel Hastane hizmetleri, Sandık tatil yerleri, Bazı Sandıkların özel hastaneleri gibi ayrıcalıkları da kaybediyor. İlla da Sandıktan Emekli olacağım diyorsanız ayrıldıktan sonra emekli olana kadar dışarda çalışmanız 3,5 yılı geçmeyecek. Bu koşullarda emekli olamamışsınız fakat 5-6 yıl EYT olarak bekleme sürenizde çalışmamak herkesin yapabileceği bir durum olmadığı ortada.

SANDIK EMEKLİLERİ’ BAYRAM İKRAMİYELERİ’ ALAMIYOR

SGK emeklileri 2018 yılından başlayarak her yıl 2 defa verilen Bayram İkramiyesini vermeye başladı. 2021’e kadar iki bayramda 1.000 liradan yıllık 2.000 lira; 2021’den sonra 1.100 liradan yıllık 2.200 lira verilmeye başlandı Bayram İkramiyeleri.  Başta Banka Emekli Sandıklar ise bu ödemeyi yapmadı. Ödeme yapmayan Sandıklar dava şoku ile karşı karşıya kaldı. Yüzlerce Sandık Emeklisi kuruma başvurusunu ret eden Sandıklara dava yağmaya başladı.

İŞBANK, yıllardır kendi emeklilerine Maaş Promosyonu veriyordu 2022’de öncülük yaparak Bayram İkramiyesini de vermeye başladı. GARANTİ BBVA, Bayram İkramiyesini geçmişe yönelik verdi; gelen tepkiler üzerine 2022’de Maaş Promosyonu vermeye başlayacağını duyurdu ama henüz emeklilere yatan bir promosyon yok. YAPI KREDİ Maaş Promosyonunu vereceğini duyurdu ama Bayram İkramiyesi vermiyor. ŞEKERBANK, Promosyon veriyor ama Bayram İkramiyesi vermiyor. AKBANK Bayram İkramiyesi de Maaş Promosyonu da vermiyor.

SANDIK EMEKLİLERİ MAAŞ BANKASI SEÇEMİYOR

Sandık Emeklileri banka değiştiremiyor. Hangi bankadan emekli ise maaşı da o bankaya yatıyor. Evinin altında başka bir banka dahi olsa başka bankaya maaş aktarılması engellendi. Öyle ki çoğu emeklinin yaşadığı ilçede maaş aldığı bankanın şubesi ve ATM’si dahi yok. Emekli için mağduriyeti siz düşünün. Resmen maddi manevi işkence.

SANDIK EMEKLİLERİ MAAŞ PROMOSYON ALAMIYOR

Sandık Emeklilerinin en önemli mağduriyetlerinden biri de maaş aldığı bankadan maaş promosyonu alamamaları. Emeklileri en çok içini acıtan  ise yıllarını, 20-30 yılını verdiği bankanın Bağkur / SGK emeklilerine verdiği maaş promosyonunu kendi emeklisinden esirgemesi. Örneğin AKBANK maaş promosyonunu 7.500 liraya kadar çıkardı ama AKSANDIK emeklileri maaşları AKBANK’a yatmasına rağmen bu parayı alamıyor. Diğer emeklilerine 7.750 liraya varan promosyon veren YAPI KREDİ kendi emeklilerine bunu esirgiyor. ŞEKERBANK Emeklileri aynı mağduriyette. Bu nasıl mantıksızlık. Tam bir mağduriyet. Empati yapılırsa iş resmen maddi manevi işkence hali.

SANDIK YÖNETİMLERİ ÜYELERİNE İHANET EDİYOR

Hal böyle iken çoğu sandık yönetimi üyeleri için sağır, dilsiz, kör. Sandık adına mahkemeye gidip tüm üyeleri adına hareket etmesi gereken Sandık / Vakıf  Yönetimleri far görmüş tavşan gibi hareketsiz. Üyelerinin mağduriyetini görmeyip hukuki harekete geçmiyor. Resmen üye aidatları ile keyif sürer haldeler. Mesai arkadaşlarına sırt çeviren bu kadar ihanet içinde olan başka sektör temsilcileri yoktur. Aynı zamanda Sandık / Vakıf  EYT’lerin de 2015’den bugüne haklarını savunan ve STK’sını Türkiye’nin en büyük grubuna dönüştürüp EYT federasyona kadar büyüten Emeklilikte  Yaşa  Takılanlar  Federasyonu Başkanı Gönül Boran ÖZÜPAK sizden daha delikanlı çıktı, alnından öperim. Bir tarafta mesai arkadaşları için yerinden kalkmayanlar, diğer tarafta hiç tanımadığı insanlar için de yıllardır EYT mücadelesi verenler. Emekçilerin Tarihi sizi de yazacak!

Erol TAŞDELEN – Ekonomist     www.bankavitrini.com

BANKA HABERLERİ

AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ?

Yayınlanma:

|

Yazan:

BANKALAR ÇALIŞANLARIN MAAŞ REKABETİNİ Mİ SINIRLADI?

Bankavitrini.com | Bankacılık ve Finans Analizi

Akbank, Rekabet Kurulu tarafından yürütülen iş gücü piyasasına yönelik soruşturmanın uzlaşmayla sonuçlandırılması kapsamında 1 milyar 713 milyon 897 bin 558 TL idari para cezası ödeyecek. Peki, Türkiye’nin önde gelen bankalarından biri neden bu kadar yüksek bir ceza ile karşı karşıya kaldı? Soruşturmanın arkasında hangi iddialar bulunuyor? Bu olay, bankacılık sektöründe çalışanların ücretlerini ve iş değiştirme özgürlüğünü nasıl etkileyebilir?

CEZA KREDİ VE MEVDUAT FAİZLERİYLE İLGİLİ DEĞİL

Akbank’a verilen cezanın konusu, bankanın müşterilerine uyguladığı kredi faizleri veya mevduat oranları değil. Rekabet Kurumu’nun 24 Şubat 2026 tarihinde duyurduğu soruşturma, bankacılık, sigortacılık ve bilişim teknolojileri sektörlerinde faaliyet gösteren şirketlerin iş gücü piyasasındaki rekabeti kısıtlayabilecek uygulamalarını inceliyor.

Rekabet Kurumu, aralarında Akbank’ın da bulunduğu 26 teşebbüs hakkında çalışan ayartmama anlaşmaları ve/veya iş gücü piyasasına yönelik rekabete hassas bilgi paylaşımı iddiaları kapsamında soruşturma başlatmıştı.

Akbank, 12 Ekim 2026 tarihli Kamuyu Aydınlatma Platformu (KAP) açıklamasında, Rekabet Kurulu’nun 26-30/899-383 sayılı kararı doğrultusunda soruşturmanın banka bakımından uzlaşmayla sonuçlandırıldığını bildirdi.

Açıklanan idari para cezası 1 milyar 713 milyon 897 bin 558 TL oldu.

ÇALIŞAN AYARTMAMA ANLAŞMASI NE DEMEK?

Soruşturmanın en dikkat çekici başlıklarından biri, şirketlerin birbirlerinin çalışanlarını işe almamak veya çalışan transferlerini kısıtlamak konusunda anlaşmış olabileceği iddiası.

Örneğin aynı sektörde faaliyet gösteren iki banka düşünelim. Bu bankaların birbirlerinin çalışanlarına iş teklifi yapmamak ya da çalışan transferlerini sınırlandırmak konusunda anlaşmaları, iş gücü piyasasındaki rekabeti bozabilecek uygulamalar arasında değerlendirilebilir.

Böyle bir durumda çalışan, yalnızca mevcut işvereninin ücret politikasıyla karşı karşıya kalmaz. Rakip bankaların daha yüksek ücret veya daha iyi çalışma koşulları sunmasıyla ortaya çıkabilecek alternatifler de daralabilir.

Oysa rekabetçi bir iş gücü piyasasında bankalar nitelikli çalışanları bünyelerine katabilmek için ücret, prim, yan haklar, kariyer olanakları ve çalışma koşulları üzerinden birbirleriyle yarışır.

Bu rekabetin kısıtlanması, çalışanların pazarlık gücünü zayıflatabilecek bir sonuç doğurabilir.

Ancak önemli bir ayrıntı var: Rekabet Kurumu’nun soruşturma duyurusu, bu tür uygulamalara ilişkin iddiaların araştırıldığını gösteriyor. Akbank’ın hangi somut davranışının cezaya esas alındığına ilişkin ayrıntılar, bankanın KAP açıklamasında yer almıyor.

MAAŞ BİLGİLERİNİN PAYLAŞILMASI NEDEN SORUN OLABİLİR?

Soruşturmanın ikinci önemli boyutu, iş gücü piyasasında rekabete hassas bilgilerin paylaşılması iddiası.

Çalışan ücretleri, maaş artışları, işe alım koşulları ve gelecekteki istihdam planları gibi bilgiler, şirketlerin birbirleriyle rekabet etme biçimini etkileyebilir.

Örneğin rakip işverenlerin gelecekteki ücret artışlarına ilişkin hassas bilgileri paylaşması, ücret politikalarının bağımsız biçimde belirlenmesini zayıflatabilir. İşverenler arasındaki rekabetin azalması da çalışanların daha iyi ücret ve çalışma koşulları elde etme olanaklarını olumsuz etkileyebilir.

Buradaki temel mesele, şirketlerin insan kaynakları alanında her türlü bilgi alışverişinin yasak olması değil. Rekabeti kısıtlayabilecek nitelikteki anlaşmalar ve bilgi paylaşımlarının, somut koşullar çerçevesinde rekabet hukuku bakımından değerlendirilmesidir.

AKBANK BUNU NEDEN YAPMIŞ OLABİLİR?

Bu sorunun kesin yanıtını verebilmek için Rekabet Kurulu’nun gerekçeli kararındaki somut tespitlerin görülmesi gerekir. Bankanın kamuya açık KAP açıklaması, cezanın arkasındaki yönetimsel motivasyonu veya belirli bir uygulamanın nedenini açıklamıyor.

Bununla birlikte, çalışan transferlerini sınırlandıran veya ücret rekabetini zayıflatan uygulamaların işverenler açısından olası ekonomik motivasyonları bulunuyor.

Birincisi, personel maliyetlerini kontrol altında tutmak. Bankacılık sektöründe deneyimli çalışanların ücretleri, primleri ve yan hakları önemli bir maliyet kalemi oluşturuyor. İşverenler arasındaki ücret rekabetinin zayıflaması, ücret artışı baskısını azaltabilecek bir sonuç doğurabilir.

İkincisi, nitelikli personeli elde tutmak. Deneyimli bankacılar, risk yönetimi uzmanları, yazılım çalışanları ve yöneticiler, rakip kuruluşlar açısından değerli insan kaynağıdır. Çalışan hareketlerini kısıtlayan anlaşmalar, işverenler açısından personel kaybını azaltıyor gibi görünse de rekabet hukuku bakımından ciddi sorunlar doğurabilir.

Üçüncüsü, insan kaynakları maliyetlerinde öngörülebilirlik sağlamak. Bankalar ücret artışlarını ve işe alım maliyetlerini yönetmek ister. Ancak bu amaç, rakiplerle rekabeti sınırlayıcı anlaşmalar yapılmasını hukuken meşru hâle getirmez.

Bunlar olası ekonomik açıklamalardır; Akbank’ın bu amaçlarla hareket ettiğinin kanıtlandığı anlamına gelmez.

BU BİR İŞ HUKUKU İHLALİ Mİ?

Burada iki ayrı hukuk alanını birbirinden ayırmak gerekiyor.

İş hukuku; işçinin ücreti, iş sözleşmesi, çalışma koşulları, kıdem ve ihbar tazminatı gibi konuları düzenler.

Rekabet hukuku ise şirketlerin piyasalarda rekabeti engelleyici, bozucu veya kısıtlayıcı anlaşmalarını ve davranışlarını denetler.

Akbank’a ilişkin soruşturmanın hukuki dayanağı, 4054 sayılı Rekabetin Korunması Hakkında Kanun’un 4. maddesi kapsamında iş gücü piyasasındaki rekabetin kısıtlanıp kısıtlanmadığının incelenmesidir.

Dolayısıyla bu olay, doğrudan işçilerin ücretlerinin ödenmemesi veya kıdem tazminatı haklarının ihlali nedeniyle verilen bir iş hukuku cezası değildir.

Bununla birlikte, işverenler arasındaki rekabeti kısıtlayabilecek uygulamalar çalışanların iş değiştirme ve ücret pazarlığı imkânlarını etkileyebildiğinden, konu çalışma hayatı açısından da önem taşıyor.

AKBANK NEDEN UZLAŞMAYI KABUL ETTİ?

Akbank’ın KAP açıklamasında, soruşturmanın Rekabet Kurulu kararı doğrultusunda uzlaşma usulüyle sonuçlandırıldığı bildirildi.

Rekabet hukukunda uzlaşma, soruşturmanın kanunda belirlenen koşullar çerçevesinde sonuçlandırılmasına imkân veren bir yöntemdir. Bu yol, sürecin daha kısa sürede tamamlanması ve hukuki belirsizliğin azaltılması gibi avantajlar sağlayabilir.

Ancak Akbank’ın uzlaşmayı hangi özel gerekçelerle tercih ettiğine ilişkin ayrıntılı bir açıklama bulunmuyor. Bu nedenle bankanın uzlaşma kararını hangi yönetimsel veya hukuki değerlendirmelerle aldığı konusunda kesin bir neden ileri sürmek doğru olmaz.

BANKACILIK SEKTÖRÜNDE NE DEĞİŞEBİLİR?

Bu soruşturmanın önemi yalnızca Akbank’ın ödeyeceği para cezasıyla sınırlı değil.

Bankalar ve diğer finans kuruluşları açısından insan kaynakları uygulamalarının da rekabet hukuku kapsamında değerlendirilmesi, sektörde yeni bir hassasiyet alanı oluşturuyor.

Özellikle şu konuların önem kazanması beklenebilir:

  • Rakip kuruluşların çalışanlarını işe almama yönünde anlaşmalardan kaçınılması.
  • Ücret politikaları ve gelecekteki maaş artışları gibi rekabete hassas bilgilerin paylaşımının dikkatle değerlendirilmesi.
  • İnsan kaynakları toplantılarında ve sektör içi görüşmelerde rekabet hukuku kurallarına uyumun güçlendirilmesi.
  • Çalışanların iş değiştirme ve daha iyi çalışma koşulları için pazarlık yapma imkânlarının korunması.

Bunun çalışanların ücretlerine doğrudan ne ölçüde yansıyacağı ise ayrıca değerlendirilmesi gereken bir konu.

SONUÇ: MESELE SADECE 1,7 MİLYAR TL DEĞİL

Akbank’a açıklanan 1 milyar 713 milyon 897 bin 558 TL’lik idari para cezası, iş gücü piyasasındaki rekabetin de bankacılık sektöründe ciddi bir denetim konusu olduğunu gösteriyor.

Çalışanların serbestçe iş değiştirebilmesi, işverenlerin nitelikli personel için rekabet etmesi ve ücretlerin bağımsız piyasa koşullarında belirlenmesi, rekabetçi bir iş gücü piyasasının temel unsurları arasında yer alıyor.

Burada asıl yanıtlanması gereken soru şu: Bankalar müşterilerine kredi ve mevduat ürünleri sunarken rekabet etmek zorundayken, çalışanları işe alma ve ücret belirleme konusunda da aynı rekabet anlayışıyla hareket ediyor mu?

Bu sorunun Akbank özelindeki somut yanıtı için Rekabet Kurulu’nun gerekçeli kararındaki tespitlerin incelenmesi gerekiyor. Ancak olayın kendisi, bankacılık sektöründe rekabet hukukunun yalnızca müşteri ve ürün piyasalarıyla sınırlı olmadığını, çalışma hayatına da uzandığını ortaya koyuyor.

Kaynaklar: Rekabet Kurumu’nun 24 Şubat 2026 tarihli soruşturma duyurusu; Akbank’ın 12 Ekim 2026 tarihli KAP açıklaması.

Okumaya devam et

BANKA HABERLERİ

Enpara Bank’ın ilk faaliyet raporuna uluslararası platformlardan ödül

Enpara Bank Marka Yönetimi, İşbirlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar: “İlk faaliyet raporumuzu hazırlarken yalnızca finansal ve finansal olmayan performansımızı aktarmayı değil, Enpara Bank’ın yenilikçi, sade ve dijital marka deneyimini raporun tamamında hissettirmeyi hedefledik” dedi

Yayınlanma:

|

Yazan:

Enpara Bank, 2025 Faaliyet Raporu ile uluslararası raporlama platformları Amerikan İletişim Profesyonelleri Ligi (LACP) Vision Awards ve ARC Awards değerlendirmelerinde ödüllere layık görüldü.

Bankadan yapılan açıklamaya göre, 2025 yılı performansını ortaya koyan ve bankanın ilk faaliyet raporu olma özelliğini taşıyan rapor, LACP Vision Awards kapsamında 5 farklı ödül alırken, ARC Awards kapsamında da ‘Fotoğraf-Video’ kategorisinde ödül kazandı.

LACP Vision Awards kapsamında dünya çapında altın ödüle layık görülen bankanın raporu, küresel ölçekte ve Avrupa, Orta Doğu ve Afrika (EMEA) bölgesinde en iyi finansal raporlar ile en iyi 100 rapor arasında gösterilirken, Türkiye’de de en iyi 25 rapor arasına girdi.

İçerik ve tasarım bütünlüğüyle bankanın marka kimliğini yansıtacak şekilde kurgulanan raporun görsel dünyası, söz konusu yaklaşımıyla ARC Awards kapsamında ilgili kategoride de bankaya ödül getirdi.

Açıklamada görüşlerine yer verilen Enpara Bank Marka Yönetimi, İşbirlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar, 2025 Faaliyet Raporunun uluslararası ölçekte aldığı ödüllerin, Enpara Bank’ın güçlü marka kimliğini ve iletişim yaklaşımını raporlama alanına da yansıttığının önemli bir göstergesi olduğunu belirtti.

İlk faaliyet raporunu hazırlarken yalnızca finansal ve finansal olmayan performansı aktarmayı değil, Enpara Bank’ın yenilikçi, sade ve dijital marka deneyimini raporun tamamında hissettirmeyi hedeflediklerini aktaran Sınar, ‘LACP Vision Awards ve ARC Awards kapsamında elde ettiğimiz bu başarıların, bu yaklaşımımızın uluslararası platformlarda da karşılık bulduğunu görmekten büyük mutluluk duyuyoruz.’ değerlendirmesini yaptı.

Okumaya devam et

BANKA HABERLERİ

BDDK’dan kredi kartı ve telefon kredilerine yeni ayar!

Yayınlanma:

|

Yazan:

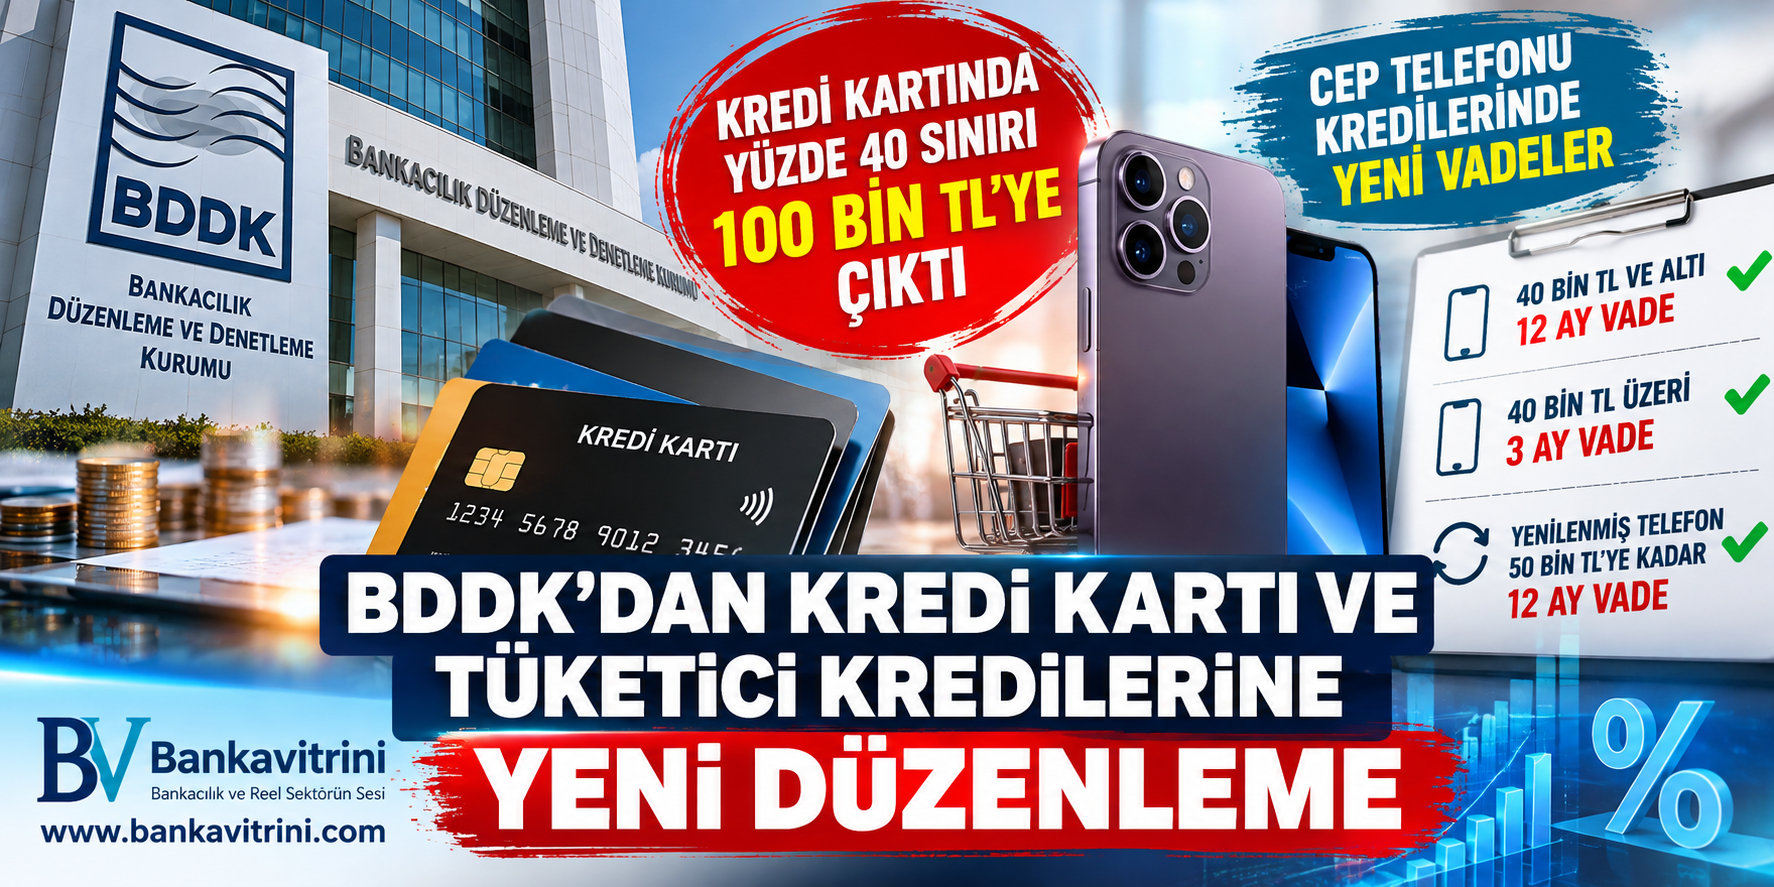
Kredi kartlarında yüzde 40 asgari ödeme için limit sınırı 50 bin TL’den 100 bin TL’ye çıkarıldı. Cep telefonu kredilerinde ise 40 bin TL ve altındaki cihazlarda 12 ay, üzerindeki cihazlarda 3 ay vade uygulanacak. Yenilenmiş telefonlarda eşik 50 bin TL olacak.

Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), bireysel bankacılık müşterilerini yakından ilgilendiren iki yeni düzenlemeyi devreye aldı.

BDDK’nın 1 Ekim 2026 tarihli ve 11581 sayılı Kurul Kararı ile kredi kartlarında asgari ödeme tutarının belirlenmesinde esas alınan limit sınırı değiştirilirken, 11582 sayılı karar ile cep telefonu alımlarında kullanılan tüketici kredilerinin vade sınırları yeniden belirlendi.

KREDİ KARTINDA YÜZDE 40 SINIRI 100 BİN TL’YE ÇIKTI

Yeni düzenlemenin kredi kartı tarafındaki en dikkat çekici değişikliği, asgari ödeme oranında kullanılan limit eşiğinde yapıldı.

Daha önce 50 bin TL olan eşik 100 bin TL’ye yükseltildi.

Buna göre;

  • Kredi kartı limiti 100 bin TL ve altında olanlar: Dönem borcunun yüzde 20’sini asgari ödeme olarak yapacak.
  • Kredi kartı limiti 100 bin TL’nin üzerinde olanlar: Dönem borcunun yüzde 40’ını asgari ödeme olarak yapacak.

BDDK böylece yüzde 40 asgari ödeme oranına tabi olan kartların kapsamını limit açısından daraltmış oldu. Düzenlemenin temel parametresi kartın kullanılan tutarı değil, toplam kredi kartı limiti olacak.

ÖRNEKLE ANLATALIM

Örneğin dönem borcu 50 bin TL olan bir tüketicinin kredi kartı limiti 80 bin TL ise asgari ödeme tutarı 10 bin TL olacak.

Kart limiti 150 bin TL ise aynı 50 bin TL’lik dönem borcunda asgari ödeme 20 bin TL olacak.

Dolayısıyla yeni düzenleme özellikle yüksek limitli kredi kartı kullanıcılarının aylık asgari ödeme yükünü doğrudan değiştirmiyor; 100 bin TL sınırı üzerindeki kartlarda yüzde 40 uygulaması devam ediyor.

CEP TELEFONU KREDİLERİNDE VİDE SINIRI DEĞİŞTİ

BDDK’nın ikinci kararı ise cep telefonu alımlarında kullanılan tüketici kredilerine ilişkin.

Yeni uygulamaya göre sıfır cep telefonlarında:

40 bin TL ve altında:
12 aya kadar tüketici kredisi

40 bin TL üzerinde:
En fazla 3 ay tüketici kredisi kullanılabilecek.

YENİLENMİŞ TELEFONDA EŞİK 50 BİN TL

Yenilenmiş ürün niteliğindeki cep telefonlarında ise farklı bir eşik getirildi.

Telefonun işyerinin “yenileme merkezi” veya “yetkili satıcı” niteliğinde olması şartıyla;

50 bin TL ve altında: 12 ay

50 bin TL üzerinde: 3 ay vade uygulanacak.

KREDİ KARTIYLA TELEFON ALIMINDA TAKSİT YASAĞI DEVAM

Düzenlemenin dikkat çeken bir başka noktası ise kredi kartıyla cep telefonu alımında mevcut uygulamanın korunması.

Yenilenmiş ürün niteliğinde olmayan cep telefonlarının kredi kartıyla alımında taksitlendirme yasağı devam edecek.

Buna karşılık yenilenmiş cep telefonlarında kredi kartıyla yapılan alımlarda, herhangi bir fiyat sınırı olmaksızın 12 aya kadar taksit uygulanabilecek.

BDDK’NIN KREDİ POLİTİKASINDA DİKKAT ÇEKEN AYRINTI

Son düzenlemeyi yalnızca “cep telefonu kredisi değişti” şeklinde okumamak gerekiyor.

BDDK son dönemde bireysel kredi kartları ve ihtiyaç kredileri üzerinde bir dizi makro ihtiyati düzenleme yapıyor. Kurumun 2026 mevzuat listesinde kredi kartı limitleri ile kredi kartı ve ihtiyaç kredilerinin yeniden yapılandırılmasına ilişkin daha önce alınmış kararlar da bulunuyor.

Ocak 2026’daki düzenlemelerde de kredi kartı limitlerinin gelirle ilişkilendirilmesi ve limitlerin yeniden belirlenmesine yönelik önemli adımlar atılmıştı. BDDK’nın ilgili düzenlemesinde, kart limitlerinin belirlenmesinde gelir bilgilerinin Risk Merkezi’ne raporlanmasına yönelik hükümler de yer alıyor.

Dolayısıyla 1 Ekim tarihli son karar, bireysel kredilerde kontrollü bir çerçevenin devam ettiğini, ancak bazı alanlarda tüketici üzerindeki aylık ödeme baskısını değiştirecek teknik ayarlamalar yapıldığını gösteriyor.

TÜKETİCİ İÇİN NE DEĞİŞTİ?

Yeni düzenlemeyle üç temel sonuç ortaya çıkıyor:

1- 100 bin TL ve altındaki kredi kartlarında asgari ödeme oranı yüzde 20 olacak.

2- 40 bin TL ve altındaki sıfır cep telefonlarında tüketici kredisi vadesi 12 aya kadar çıkabilecek.

3- Yenilenmiş telefonlarda 50 bin TL’ye kadar olan cihazlarda 12 ay kredi ve fiyat sınırı olmaksızın 12 ay kredi kartı taksiti uygulanabilecek.

Buna karşılık 40 bin TL üzerindeki sıfır telefonlarda ve 50 bin TL üzerindeki yenilenmiş telefonlarda tüketici kredisi vadesi 3 ayla sınırlandırılıyor.

Özetle BDDK, kredi kartlarında asgari ödeme açısından 100 bin TL eşiğini getirirken, cep telefonu finansmanında fiyat yükseldikçe daha kısa kredi vadesi uygulanmasını sürdürüyor.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.