BANKAVİTRİNİ.COM | ÖZEL HABER – ANALİZ | 17 KASIM 2026
Antalya’da 9–20 Kasım 2026 tarihlerinde düzenlenen Birleşmiş Milletler İklim Değişikliği Konferansı COP31, yalnızca çevre politikalarının değil, küresel finans sisteminin geleceğinin de tartışıldığı önemli bir platforma dönüştü. Merkez bankaları, kalkınma bankaları, uluslararası finans kuruluşları ve ticari bankalar; iklim risklerinin kredi kararlarına, sermaye akımlarına, yatırımlara ve finansal istikrara etkilerini ele aldı.
Antalya’daki zirvenin finans ve bankacılık açısından en önemli mesajı, iklim değişikliğinin artık yalnızca çevresel bir sorumluluk olarak değil, ölçülmesi, fiyatlanması ve yönetilmesi gereken ekonomik ve finansal bir risk olarak değerlendirilmesi.
Türkiye Cumhuriyet Merkez Bankası’nın düzenlediği uluslararası konferans, Türkiye İş Bankası’nın iklim finansmanı oturumları ve Avrupa İmar ve Kalkınma Bankası’nın (EBRD) katıldığı finans zirvesi, bu dönüşümün farklı boyutlarını ortaya koydu.
Ancak önemli bir ayrım var: COP31 henüz tamamlanmadı. 17 Kasım itibarıyla açıklanan programlar, yapılan sunumlar ve finansman duyuruları değerlendirilirken, henüz karara bağlanmamış müzakere başlıklarını kesinleşmiş düzenlemeler gibi yorumlamamak gerekiyor.
1. Merkez Bankaları Antalya’da ne konuştu?
13 Kasım 2026’da Türkiye Cumhuriyet Merkez Bankası, COP31 kapsamında “İklim Değişikliği ve Merkez Bankacılığı: Makroekonomik ve Finansal Perspektifler” başlıklı uluslararası bir konferans düzenledi.
TCMB Başkanı Fatih Karahan’ın açılışını yaptığı konferansta Avrupa Merkez Bankası, Hollanda Merkez Bankası, Norveç Merkez Bankası, NGFS ve EBRD temsilcileri yer aldı.
Fatih Karahan – TCMB Başkanı
Konferansın açılışını gerçekleştirdi. Programda iklim değişikliğinin makroekonomik ve finansal etkileri, merkez bankalarının rolü ve uluslararası koordinasyon ele alındı.
Frank Elderson – ECB Yönetim Kurulu Üyesi
İklim risklerinin ekonomi, finans sistemi ve merkez bankası politikaları üzerindeki etkilerinin tartışıldığı panelde yer aldı.
Olaf Sleijpen – Hollanda Merkez Bankası Başkanı ve NGFS Başkanı
Merkez bankalarının finansal sistemi iklim risklerine karşı daha dayanıklı hale getirme çalışmalarının tartışıldığı konferansta konuşma yaptı.
TCMB’nin resmî açıklamasına göre toplantılarda üç temel konu öne çıktı: İklim değişikliğinin makroekonomik etkileri, finansal gözetim ve denetimde iklim riskleri, finans kuruluşlarının dönüşüm planları.
Bankacılık açısından anlamı ne?
Bu tartışmaların uygulamaya yansıması halinde bankalar yalnızca müşterilerinin bugünkü finansal tablolarını değil, gelecekte karşılaşabilecekleri kuraklık, sel, enerji maliyeti, karbon fiyatlaması ve düzenleyici dönüşüm risklerini de kredi analizlerine daha sistematik biçimde dahil edecek.
Bu, COP31’de bütün bankalar için kabul edilmiş yeni bir kredi zorunluluğu değil; mevcut sürdürülebilir finans eğilimlerinin güçlenmesi yönünde bir beklenti.
2. COP31’de açıklanan finansman paketleri: Milyarlarca dolarlık kaynak
Zirvede yalnızca teorik tartışmalar yapılmadı. Türkiye’yi doğrudan ilgilendiren finansman anlaşmaları ve yatırım programları da açıklandı.
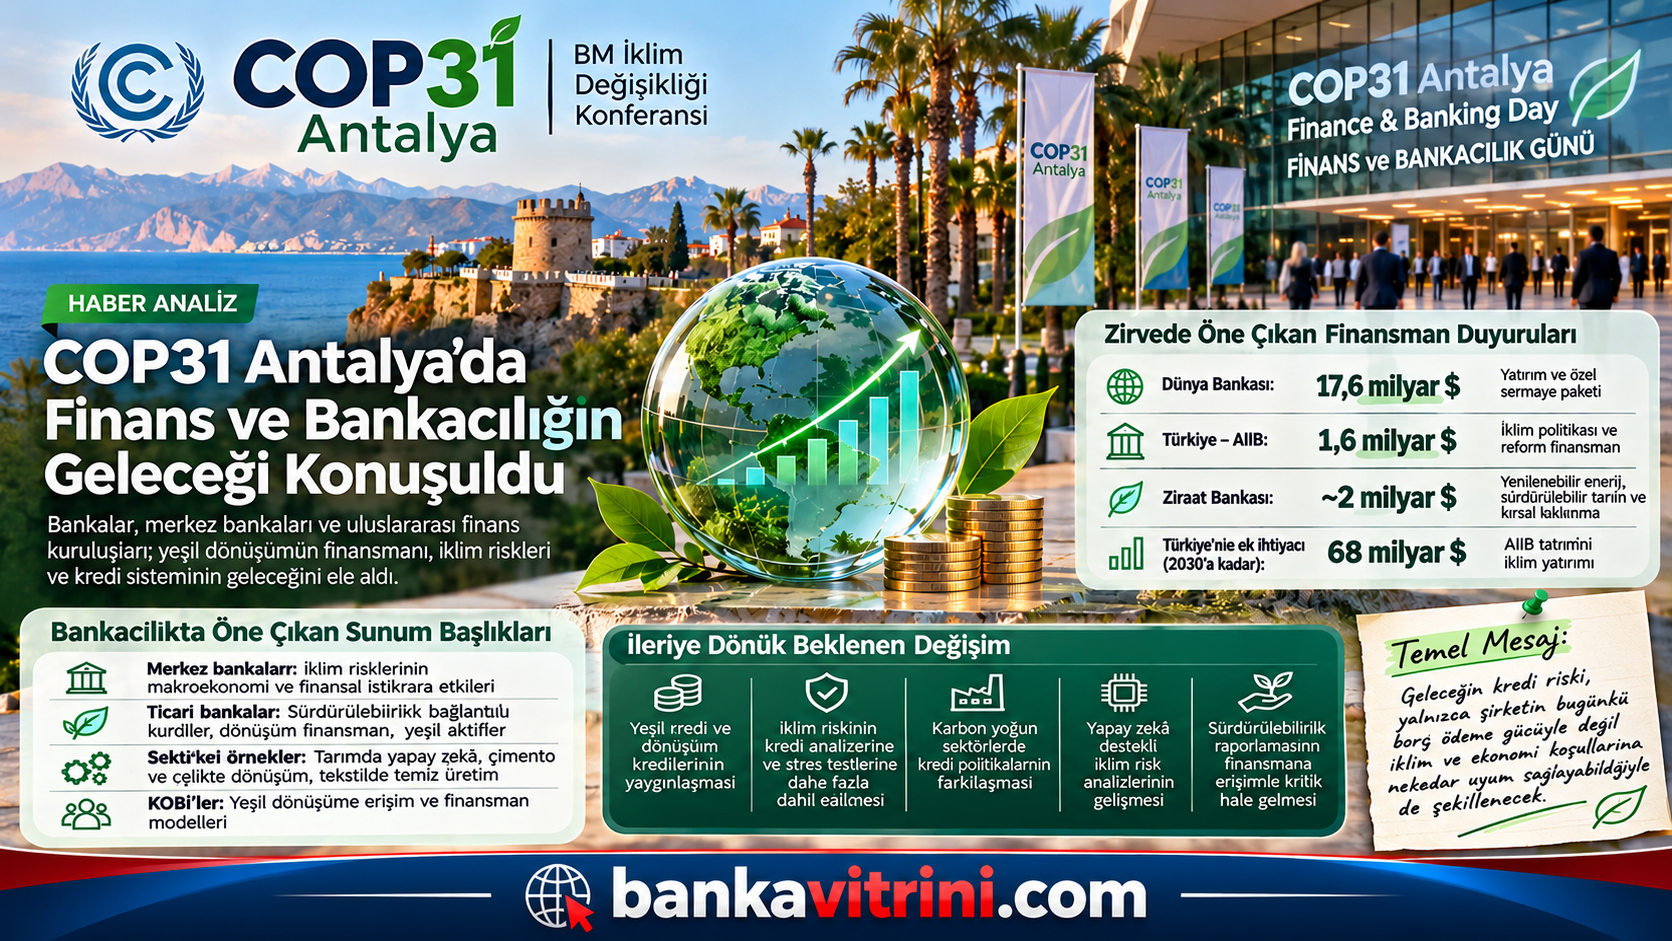
17 KASIM İTİBARIYLA ÖNE ÇIKAN DUYURULAR
Dünya Bankası küresel paket : 17,6 milyar $ Yatırımlar ve beklenen özel sermaye mobilizasyonu
Türkiye – AIIB anlaşması : 1,6 milyar $ İklim politikası ve reform finansmanı
Ziraat Bankası : ~2 milyar $ Anlaşmalar ve planlanan işlemler
Türkiye’nin 2030’a kadar ek ihtiyacı : 68 milyar $ AIIB tahmini iklim yatırımı
Rakamlar farklı kapsam ve aşamalardadır; toplanarak Türkiye’ye tahsis edilmiş kesin kaynak tutarı olarak değerlendirilemez.
Dünya Bankası: 17,6 milyar doları aşan yatırım ve sermaye paketi
17 Kasım’da Dünya Bankası Grubu, ortaklarıyla birlikte 6,9 milyar doların üzerinde yatırım ve harekete geçirilmesi beklenen 10,7 milyar dolarlık özel sermayeden oluşan bir paket duyurdu.
Türkiye’ye yönelik başlıklarda tarım finansmanı, imalat sanayisinin dijital ve yeşil dönüşümü, şehir içi ulaşım, su ve altyapı yatırımları bulunuyor.
Programlar kapsamında Türkiye’de 225 bin çiftçinin finansmana ve pazarlara erişiminin geliştirilmesi, yüzlerce sanayi işletmesinin dönüşüm planlarının desteklenmesi hedefleniyor.
Bu açıklama, iklim finansmanının istihdam, üretim kapasitesi ve sanayi rekabetçiliğiyle birlikte ele alınmaya başladığını gösteriyor.
Türkiye ile AIIB arasında 1,6 milyar dolarlık anlaşma
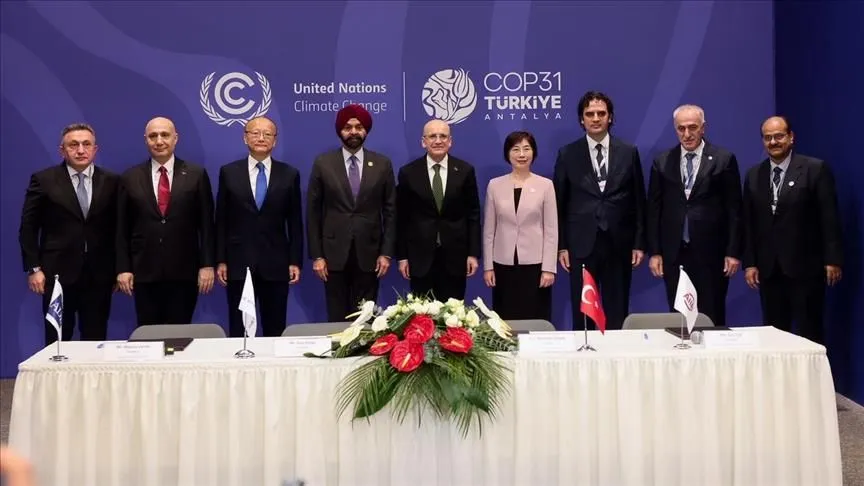
Asya Altyapı Yatırım Bankası (AIIB), Türkiye’nin iklim politikalarını ve bunlarla bağlantılı reformları desteklemek üzere 1,6 milyar dolarlık finansman anlaşması açıkladı.
Anlaşmanın kapsamı; karbon piyasalarının geliştirilmesi, yenilenebilir enerji, finansal düzenlemeler ve sürdürülebilir finansmanın genişletilmesi gibi alanları içeriyor.
AIIB’nin değerlendirmesine göre Türkiye’nin 2030’a kadar yaklaşık 68 milyar dolarlık ek iklim yatırımına ihtiyacı bulunuyor ve bunun yaklaşık yarısının özel sektör kaynaklarından karşılanması öngörülüyor.
Ziraat Bankası: 2 milyar dolara yaklaşan finansman işlemleri
Ziraat Bankası, COP31 ile bağlantılı olarak yenilenebilir enerji, sürdürülebilir tarım ve kırsal kalkınmayı kapsayan yaklaşık 2 milyar dolarlık anlaşma ve planlanan işlem açıkladı.
Bunların içinde yaklaşık 1,1 milyar dolarlık sürdürülebilirlik bağlantılı sendikasyon kredisi, KfW IPEX-Bank ile 500 milyon avroya kadar öngörülen finansman iş birliği, JICA ve SMBC ile planlanan 300 milyon dolarlık işlem ve Citibank ile 100 milyon dolarlık sosyal kredi bulunuyor.
Burada özellikle dikkat çeken gelişme, sendikasyon finansmanının yeşil aktif oranı ve sürdürülebilir tarım gibi performans kriterleriyle ilişkilendirilmesi.
3. Türk bankaları hangi sunumları yaptı?
Zirvedeki bankacılık oturumlarından öne çıkanlar
|
Kurum / Oturum
|
Ele alınan konu
|
Bankacılık açısından önemi
|
| Türkiye İş Bankası |
İklim risk analitiği ve dayanıklı finansman |
İklim riskinin kredi ve yatırım kararlarına entegrasyonu |
| İş Bankası – Flormar |
Sürdürülebilirlik bağlantılı kredi |
Finansman koşullarının çevresel ve sosyal KPI’larla ilişkilendirilmesi |
| İş Bankası – Çimsa – Borçelik |
Çimento ve çelikte dönüşüm finansmanı |
Karbon yoğun sektörlere yönelik yatırım kredileri |
| Ziraat Bankası |
Yeşil aktifler, sürdürülebilir tarım |
Kaynağın çevresel performansla bağlantılı kullandırılması |
| Halkbank |
KOBİ’lerin yeşil dönüşümü |
Küçük işletmelerin uyum yatırımlarının desteklenmesi |
| VakıfBank |
Sürdürülebilir finansman ürünleri |
Yeşil dönüşüm finansmanının yaygınlaştırılması |
İş Bankası’nın 9–17 Kasım programı ve 14 Kasım’daki kamu bankaları panelinde bu konular öne çıktı. Oturumlarda ele alınan uygulamalar, tüm bankalar için ilan edilmiş ortak bir düzenleme anlamına gelmiyor.
İş Bankası’nın dikkat çeken yaklaşımı
İş Bankası, COP31’de iklim finansmanını yalnızca yenilenebilir enerji yatırımlarına indirgemeyen kapsamlı bir program sundu.
Tarımda yapay zekâ destekli çözümler, çelik ve çimento gibi karbon yoğun sektörlerin finansmanı, iklim risk analitiği ve sürdürülebilirlik bağlantılı kredi modelleri öne çıktı.
17 Kasım programında Frankfurt School of Finance & Management iş birliğiyle iklim risklerinin somut finansal kararlara dönüştürülmesi ele alındı. Flormar örneği üzerinden ise kredi yapılarında sürdürülebilirlik performans göstergelerinin kullanılması tartışıldı.
Bu yaklaşımın yaygınlaşması halinde kredi komitelerinin önüne yalnızca bilanço, gelir tablosu ve teminat raporları değil; enerji tüketimi, emisyon azaltım planları ve iklim riskine ilişkin veriler de daha sık gelebilir.
4. Bankacılıkta geleceğin kredi sistemi nasıl değişebilir?
COP31’in en önemli uzun vadeli etkilerinden biri, kredi değerlendirme anlayışının genişlemesi olabilir.
Bugün bankalar ağırlıklı olarak nakit akışı, borç ödeme kapasitesi, teminat, sektör ve müşteri riskini inceliyor. Gelecekte bunlara daha ayrıntılı iklim göstergelerinin eklenmesi beklenebilir.
Kredi değerlendirmesinde olası dönüşüm
Geleneksel kredi analizi
Bilanço ve kârlılık
Nakit akışı
Teminat ve ipotek
Kredi geçmişi
Sektör riski
Genişleyen kredi analizi
Geleneksel mali analiz
Karbon emisyonu
Enerji ve su verimliliği
Fiziksel iklim riski
Dönüşüm yatırım planı
Bankavitrini analizi: Muhtemel yönelimdir; COP31’de kabul edilmiş standart bir kredi puanlama modeli değildir.
Örneğin aynı sektörde faaliyet gösteren, benzer finansal yapıya sahip iki tekstil işletmesi düşünelim.
Birinci işletme eski teknolojiyle üretim yapıyor, yüksek miktarda enerji ve su tüketiyor. İkinci işletme ise enerji verimliliği yatırımlarını tamamlamış, su tüketimini azaltmış ve karbon emisyonlarını ölçebiliyor.
Finans kuruluşları bu farklılıkları daha iyi ölçtükçe ikinci işletmenin dönüşüm riskini daha düşük değerlendirmesi mümkün olabilir. Ancak daha avantajlı kredi koşulları otomatik değildir; finansman maliyeti ve teminat koşulları bankanın toplam risk değerlendirmesine bağlı kalacaktır.
5. Türk bankacılığında beklenen yedi önemli değişim
Yeşil kredi ve dönüşüm kredileri yaygınlaşabilir.
Enerji verimliliği, güneş ve rüzgâr enerjisi, temiz üretim, su tasarrufu ve atık yönetimi yatırımları için özel finansman programları artabilir. Geleneksel ticari kredilerin yanında performansa bağlı kredi ürünleri önem kazanabilir.
İklim riski, kredi portföylerinin stres testlerine daha fazla girebilir.
Kuraklık, sel, orman yangını ve karbon maliyetlerinin şirketlerin ödeme gücünü nasıl etkilediği incelenebilir. Bankaların sektörel ve coğrafi risk yoğunlaşmalarını izlemesi önem kazanabilir.
Karbon yoğun sektörlerde kredi politikaları farklılaşabilir.
Demir-çelik, çimento, tekstil, kimya ve enerji gibi sektörlerde dönüşüm yatırımı ihtiyacı artabilir. Bankalar, yalnızca mevcut emisyon düzeyine değil, şirketin gerçekçi ve finanse edilebilir dönüşüm planına da bakabilir.
Kalkınma bankalarıyla ortak finansman büyüyebilir.
EBRD, Dünya Bankası, IFC ve diğer uluslararası kuruluşlarla risk paylaşımı, garanti mekanizmaları ve uzun vadeli kaynak modelleri daha önemli hale gelebilir.
Sürdürülebilirlik raporlaması daha fazla önem kazanabilir.
Şirketlerin enerji tüketimi, emisyonları ve dönüşüm hedeflerine ilişkin doğrulanabilir veriler sunması, finansmana erişimlerinde giderek daha önemli bir unsur olabilir.
Yapay zekâ destekli iklim risk analizi gelişebilir.
Bankalar uydu verileri, iklim senaryoları, coğrafi konum ve sektör bilgilerini kullanarak müşterilerin fiziksel risklerini daha ayrıntılı analiz edebilir. Bunun için veri kalitesi ve model denetimi kritik olacaktır.
Sigorta ve bankacılık ilişkisi güçlenebilir.
İklim kaynaklı afet risklerinin sigortalanabilirliği, teminat değerleri ve kredi geri ödeme kapasitesi üzerindeki etkileri nedeniyle sigorta sektörü bankaların risk yönetiminde daha önemli hale gelebilir.
6. COP31’in en kritik sorusu: Yeşil dönüşümün faturasını kim ödeyecek?
Antalya’daki finans görüşmelerinin merkezinde önemli bir çelişki bulunuyor.
Bir tarafta gelişmiş ekonomilerin, uluslararası kuruluşların ve yatırımcıların karbon emisyonlarının azaltılmasına yönelik hedefleri var. Diğer tarafta ise yüksek finansman maliyetleriyle karşı karşıya kalan gelişmekte olan ülkeler ve KOBİ’ler bulunuyor.
Reuters’ın 13 Kasım tarihli analizine göre, gelişmekte olan ülkelerin iklim finansmanı talepleri, gelişmiş ülkelerdeki bütçe baskıları ve savunma harcamalarındaki artış nedeniyle yeterince hızlı karşılık bulamıyor.
Daha önce belirlenen uluslararası hedefler arasında gelişmekte olan ülkelere yönelik yıllık iklim finansmanının 2035’e kadar 300 milyar dolara çıkarılması ve kamu-özel kaynaklarının toplamda yıllık 1,3 trilyon dolara ulaşması bulunuyor. Ancak bunlar bugünden sağlanmış kaynaklar değil.
Türkiye açısından temel sorun şu: Yeşil dönüşüm için gerekli yatırım finansmanı yeterli vadede ve kabul edilebilir maliyetlerle sağlanamazsa, yeni çevresel standartlar özellikle KOBİ’lerin rekabet gücünü zorlayabilir.
Üstelik dönüşümün finansman yükü yalnızca bankaların üzerinde bırakılamaz. Kamu teşvikleri, kalkınma finansmanı, teknik destek, özkaynak yatırımları ve uygun koşullu kredilerin birlikte kullanılması gerekiyor.
7. Türkiye’nin reel sektörü açısından COP31 ne anlama geliyor?
Türkiye’nin ihracatçı sektörleri için iklim finansmanı artık yalnızca çevre politikası değil, rekabet meselesi.
Avrupa Birliği’nin karbon düzenlemeleri, uluslararası tedarik zincirlerinin sürdürülebilirlik talepleri ve enerji verimliliği ihtiyacı, Türk sanayisinin yatırım gündemini değiştirebilir.
Özellikle tekstil ve hazır giyim sektörleri açısından dikkat çekici bir gelişme yaşandı. Dünya Bankası Grubu, COP31 kapsamında IFC, Küresel Çevre Fonu ve küresel markaların desteğiyle tekstil, hazır giyim ve ayakkabı üreticilerinin daha temiz üretime geçişini desteklemeyi amaçlayan karma finansman modelini duyurdu.
Bu modelin önemi, geleneksel banka kredisinin tek başına yeterli olmadığı yatırımlarda farklı finansman kaynaklarının bir araya getirilmesi.
Bankavitrini değerlendirmesi: Türkiye’de sanayicinin ihtiyacı yalnızca daha fazla kredi değil; enerji tasarrufuyla kendisini geri ödeyebilen yatırımlara uygun vade, düşük finansman maliyeti ve teknik danışmanlık desteği.
Örneğin tekstil işletmesinin su geri kazanım sistemine, demir-çelik üreticisinin düşük karbonlu teknolojiye veya tarımsal işletmenin modern sulama altyapısına yapacağı yatırımın geri dönüş süresi, kredi vadesiyle uyumlu olmalı.
Aksi halde çevresel dönüşüm hedefleri, zaten finansman baskısı altında bulunan işletmeler için ilave borç yüküne dönüşebilir.
8. COP31’den somut bir bankacılık düzenlemesi çıktı mı?
17 Kasım itibarıyla COP31’deki finansal gelişmeleri üç ayrı düzeyde değerlendirmek gerekiyor.
|
Konu
|
Mevcut durum
|
| Uluslararası iklim finansmanı |
Yeni paketler ve iş birlikleri açıklandı |
| Türk bankalarının finansman işlemleri |
Somut anlaşmalar ve planlanan işlemler duyuruldu |
| İklim riskinin kredi analizine entegrasyonu |
Konferans ve panellerde ele alındı |
| Bankalara yeni zorunlu sermaye yükümlülüğü |
COP31 kaynaklarında genel bir karar doğrulanmadı |
| Tüm kredilerde zorunlu karbon puanlaması |
Böyle bir genel uygulama ilan edilmedi |
| Yeşil kredilere otomatik faiz indirimi |
Bütün bankalar için geçerli bir karar açıklanmadı |
Dolayısıyla zirvenin bugünkü etkisi, doğrudan bir bankacılık mevzuatı değişikliğinden çok finansman kaynakları, risk yönetimi anlayışı ve gelecekteki düzenlemelere yönelik beklentiler üzerinden okunmalı.
9. COP31’in Türkiye bankacılığına asıl etkisi 2027 sonrasında görülebilir
Antalya zirvesi, Türkiye bankacılığının önümüzdeki dönemde karşılaşacağı dönüşümün önemli işaretlerini veriyor.
Bu dönüşümde bankaların üç temel soruya yanıt bulması gerekecek:
-
İklim riskleri kredi portföylerinde nasıl ölçülecek ve fiyatlanacak?
-
Sanayicinin yeşil dönüşüm yatırımları hangi kaynaklarla, hangi vadelerde finanse edilecek?
-
Sürdürülebilir finansman, büyük şirketlerle sınırlı kalmadan KOBİ’lere nasıl ulaştırılacak?
Özellikle üçüncü soru kritik. Çünkü Türkiye’de üretimin ve istihdamın önemli bir bölümünü oluşturan KOBİ’ler, büyük şirketlerle aynı veri toplama, raporlama ve finansmana erişim imkânlarına sahip değil.
Bankaların sürdürülebilir finansman ürünleri yalnızca güçlü bilançoya sahip büyük işletmelere yönelirse, dönüşümün finansal faydaları ekonominin geneline yeterince yayılamayabilir.
Sonuç: Antalya’da tartışılan yalnızca iklim değil, finansmanın geleceği
COP31 Antalya, küresel finans sisteminin iklim değişikliğine uyum sürecinde önemli bir aşamaya işaret ediyor.
Merkez bankalarının iklim risklerini finansal istikrar çerçevesinde ele alması, kalkınma bankalarının yeni kaynaklar açıklaması ve ticari bankaların sürdürülebilirlik bağlantılı finansman modellerini gündeme taşıması, dönüşümün bankacılıktaki karşılığını ortaya koyuyor.
Ancak konferansın başarısı, açıklanan finansman paketlerinin büyüklüğü kadar bu kaynakların reel ekonomiye ne ölçüde ulaşacağıyla değerlendirilecek.
Türkiye açısından önümüzdeki dönemin belirleyici konusu, bankaların yeşil dönüşümü yalnızca yeni bir kredi pazarlama alanı olarak mı göreceği, yoksa sanayinin rekabet gücünü ve finansal dayanıklılığını artıran uzun vadeli bir dönüşümün finansmanına mı odaklanacağı olacak.
COP31’in bankacılığa verdiği temel mesaj şu: Geleceğin kredi riski yalnızca şirketin bugünkü borç ödeme gücüyle değil, değişen iklim ve ekonomi koşullarına ne kadar uyum sağlayabildiğiyle de şekillenecek.
Haberin başlıca kaynakları








 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34


 GÜNCEL4 yıl önce

 BANKA HABERLERİ3 yıl önce

 BANKA HABERLERİ5 yıl önce

 BANKA HABERLERİ6 yıl önce

 BANKA ANALİZLERİ4 yıl önce

 VİDEO Vitrini5 yıl önce