Connect with us

ŞİRKETLER

İstanbulkart’ta yeni dönem, minibüslerde de ödeme yapılabilecek

Yayınlanma:

|

İstanbul Büyükşehir Belediyesi (İBB), toplu taşımada tam entegrasyonu sağlayan “Ücret Entegrasyon Projesi”ni hayata geçirdi.

Pilot uygulaması Arnavutköy ilçesinde başlayan proje ile minibüslerde de İstanbulkart ile ödeme yapılabilecek.

İlk etapta, minibüsten otobüs statüsüne geçen 9 araçta başlayan uygulama, kısa sürede İstanbul geneline yayılacak. Proje sayesinde, İstanbul’un toplu ulaşımı, ücret entegrasyonuyla tam entegre hale gelecek.  Böylece minibüs yolcuları da aktarma, ücretsiz ve indirim avantajlarından yararlanabilecek.

İBB Arnavutköy Kültür Merkezinde yapılan “Ücret Entegrasyon Projesi” tanıtım toplantısında konuşma yapan İBB Genel Sekreter Yardımcısı Gürkan Akgün, İstanbul’un en önemli meselesinin ulaşım olduğunu ifade ederek şunları söyledi:

“Minibüslerde ücret entegrasyonunun sağlayan bu proje ile İstanbul ulaşımı için önemli bir dönüşümü başlatıyoruz. Kurduğumuz altyapı sistemini İstanbul’un genelinde kurgulayacağız. İBB olarak hem İstanbul halkına konforlu entegre bir ulaşım hizmeti vermek hem de ulaşım esnafının sorunlarını çözmek için çalışıyoruz. Artık minibüsler de raylı sistemle, deniz yoluyla, otobüsle tam entegre olacak. Böylece toplu ulaşımda geçerli olan indirimli ve aktarmalı bilet avantajları minibüslerde de geçerli olacak. Aktarmalı, ücretsiz, indirimli ödemeler İBB tarafından sübvanse edilecek. Arnavutköy başta olmak üzere tüm İstanbul için hayırlı olsun.”

Geçerli olan hatlar

Ücret entegrasyonundan ilk etapta 17+1 koltuk kapasitesindeki araçlar yararlanabilecek. Arnavutköy’deki proje kapsamındaki hatlar ise; ARN2, ARN3, ARN4, ARN5, ARN6, ARN7, ARN8 ARN9, ARN10 ve ARN11’dir.

Okumaya devam et

BANKA HABERLERİ

TCMB kredi frenini gevşetti

TCMB kredi frenini gevşetti: Piyasayı daraltan kredi kısıtlamalarında geri adım!
Yayınlanma:

|

Yazan:

BANKAVİTRİNİ ÖZEL HABER – ANALİZ | 11 Kasım 2026

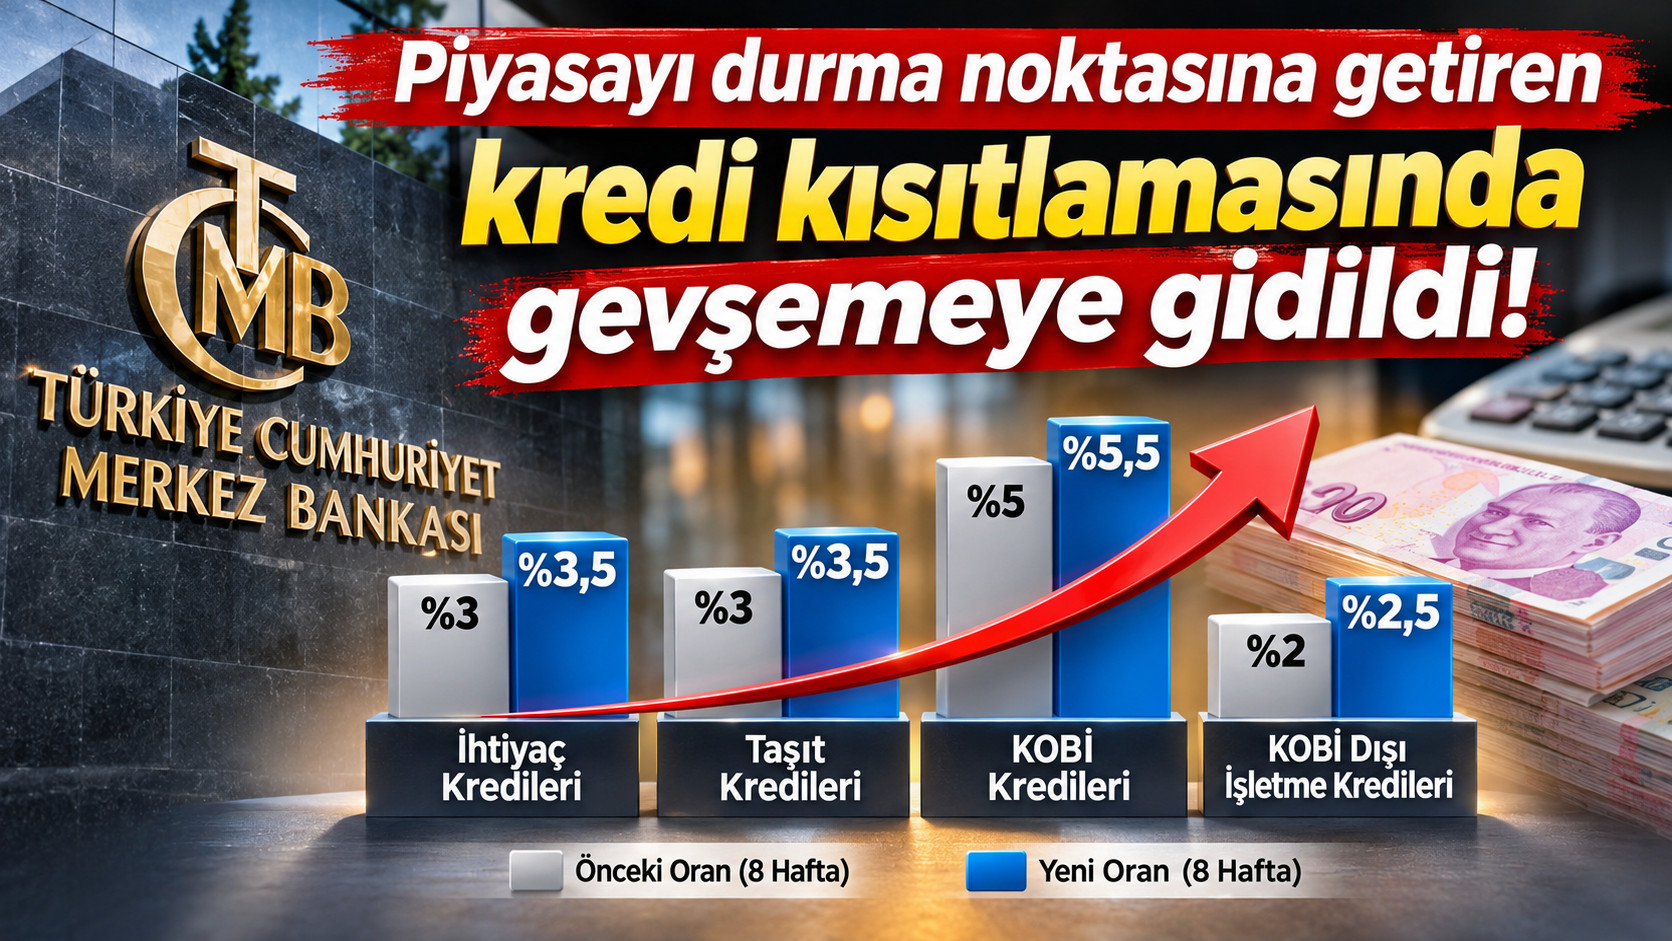
Türkiye Cumhuriyet Merkez Bankası (TCMB), uzun süredir reel sektörün finansmana erişimini zorlaştıran kredi büyüme sınırlamalarında gevşemeye gitti. 11 Kasım 2026 tarihli makroihtiyati tedbirler duyurusuyla ihtiyaç kredileri, taşıt kredileri, KOBİ kredileri ve KOBİ dışındaki işletmelere kullandırılan Türk lirası kredilerinin sekiz haftalık büyüme sınırları 0,5 puan artırıldı.

Bu karar, yüksek faiz ve sıkı kredi koşulları altında faaliyetlerini sürdürmeye çalışan işletmeler açısından önemli bir politika değişikliğine işaret ediyor. Ancak kredi musluklarının tamamen açıldığını söylemek için henüz erken.

Kredi büyüme sınırları yeniden belirlendi

TCMB’nin 2026-49 sayılı basın duyurusuna göre bankaların sekiz haftalık dönemlerde uygulamak zorunda olduğu kredi büyüme sınırları şu şekilde değiştirildi:

Kredi türü

Eski sınır

Yeni sınır

İhtiyaç kredileri %3 %3,5
Taşıt kredileri %3 %3,5
KOBİ TL kredileri %5 %5,5
KOBİ dışı işletme TL kredileri %2 %2,5

Düzenleme bütün kategorilerde 0,5 puanlık artış öngörüyor. Ancak oransal etkiler farklılaşıyor.

Özellikle KOBİ dışındaki işletmelerin kredi büyüme sınırının %2’den %2,5’e yükseltilmesi, mevcut sınıra göre %25’lik bir genişleme alanı anlamına geliyor. Bu, dört kredi kategorisi arasında oransal olarak en yüksek artış.

Bununla birlikte, söz konusu oranların kredi faizlerini değil, bankaların belirli dönemlerdeki kredi portföyü büyümesini sınırladığını vurgulamak gerekiyor.

Reel sektörün kredi sıkışıklığı artık göz ardı edilemiyor

Türkiye ekonomisinde son dönemde uygulanan sıkı para politikası, yalnızca kredi maliyetlerini yükseltmekle kalmadı; bankaların kredi kullandırma kapasitesini de sınırladı.

Özellikle işletmeler açısından üç temel sorun öne çıktı:

  • Yüksek faiz oranları nedeniyle işletme sermayesi finansmanının pahalılaşması.

  • Kredi büyüme sınırları nedeniyle bankaların kredi taleplerini karşılamada seçici davranması.

  • Finansmana erişimde yaşanan güçlüklerin üretim, stok yönetimi, yatırım ve ticari ödeme süreçleri üzerinde baskı oluşturması.

Finansmana erişim sorunu yaşayan işletmeler açısından kredi faizinin yüksek olması kadar, ihtiyaç duyulan kredinin zamanında kullanılamaması da kritik bir risk oluşturuyor.

İşletmelerin nakit akışı bozulduğunda bunun etkileri yalnızca kredi kullanan şirketlerle sınırlı kalmıyor. Tedarikçiler, çalışanlar, müşteriler ve bankalar da bu süreçten etkilenebiliyor.

TCMB’nin son kararı, bu finansman baskısını azaltmaya yönelik sınırlı fakat önemli bir adım olarak değerlendirilebilir.

Ancak duyuruda kararın gerekçesi makrofinansal istikrarın ve parasal aktarım mekanizmasının desteklenmesi olarak açıklandı. Dolayısıyla düzenlemeyi doğrudan ekonomik durgunluğun resmen kabulü şeklinde yorumlamak doğru olmayacaktır.

KOBİ’lere kredi alanı genişliyor: Yeterli olacak mı?

Düzenlemenin en önemli başlıklarından biri KOBİ kredileri.

KOBİ’lere kullandırılan Türk lirası kredilerinin sekiz haftalık büyüme sınırı %5’ten %5,5’e çıkarıldı.

Bu artış mevcut sınıra göre %10 oranında ilave büyüme imkânı sağlıyor.

Örneğin ilgili düzenleme kapsamındaki KOBİ kredi bakiyesi 100 milyar TL olan bir banka için, diğer koşullar sabitken, sekiz haftalık dönemde izin verilen büyüme tutarı 5 milyar TL’den 5,5 milyar TL’ye çıkabilecek.

Ancak burada önemli bir ayrıntı bulunuyor.

Bankaların kredi verme kararları yalnızca TCMB’nin büyüme sınırlarına bağlı değil. Kredi faizleri, müşterilerin mali yapısı, teminat koşulları, bankaların sermaye yeterliliği ve risk iştahı da kredi hacmini belirliyor.

Bu nedenle kredi büyüme sınırının artırılması, bütün KOBİ’lerin daha kolay veya daha düşük faizle kredi kullanabileceği anlamına gelmiyor.

Büyük işletmelere verilen kredi alanında dikkat çekici artış

KOBİ dışındaki işletmelere kullandırılan Türk lirası kredilerinde büyüme sınırının %2’den %2,5’e çıkarılması ayrıca dikkat çekiyor.

Bu kategorideki 0,5 puanlık artış, önceki sınıra göre %25’lik bir genişleme anlamına geliyor.

Sanayi kuruluşları, büyük ölçekli üreticiler ve ticari işletmeler açısından bu değişiklik yeni kredi kullandırım kapasitesi yaratabilir.

Özellikle yüksek işletme sermayesi ihtiyacı bulunan şirketler için finansmana erişim imkânlarının genişlemesi önem taşıyor.

Ancak kredi büyüme sınırının hâlâ %2,5 düzeyinde tutulması, TCMB’nin kontrollü kredi genişlemesi yaklaşımını sürdürdüğünü gösteriyor.

Zorunlu karşılıklara faiz kararı: Bankaların fonlama yapısına destek

TCMB’nin duyurusunda kredi büyüme sınırlarının dışında ikinci önemli bir düzenleme daha bulunuyor.

Buna göre bankaların ve finansman şirketlerinin bir yıldan uzun vadeli Türk lirası ve yabancı para cinsinden mevduat dışı yükümlülükleri için tesis edilen zorunlu karşılıklara Türk lirası cinsinden faiz veya telafi ödemesi yapılmasına karar verildi.

Bu uygulama, bankaların uzun vadeli mevduat dışı fonlama kaynaklarını daha cazip hâle getirebilir.

Zorunlu karşılıklara ödeme yapılması, ilgili yükümlülüklerin bankalara getirdiği maliyetin bir bölümünü azaltma potansiyeli taşıyor.

Böylece bankaların daha uzun vadeli kaynak kullanmasının teşvik edilmesi ve fonlama yapılarının desteklenmesi amaçlanıyor.

Ancak uygulamanın bankaların kârlılığına ve kredi fiyatlamasına net etkisini hesaplayabilmek için ödeme oranları, hesaplama esasları ve ilgili bankaların yükümlülük kompozisyonunun bilinmesi gerekiyor.

Bankacılık sektörü açısından karar ne anlama geliyor?

Yeni düzenleme bankalar açısından üç önemli sonuç doğurabilir.

Birincisi, kredi kullandırım alanı genişliyor. Büyüme sınırlarına yaklaşan bankalar için ilave kredi kullandırma imkânı oluşabilecek.

İkincisi, faiz gelirleri açısından yeni bir hacim fırsatı ortaya çıkıyor. Kredi portföyünü büyütebilen bankalar faiz getirisi elde edebilecek. Bununla birlikte yüksek fonlama maliyetleri ve kredi riski, net kârlılık üzerindeki belirleyici unsurlar olmaya devam edecek.

Üçüncüsü, aktif kalitesi daha fazla önem kazanıyor. Finansal sıkıntı yaşayan işletmelere yeni kredi kullandırılması, tek başına bu işletmelerin ödeme kapasitesini iyileştirmiyor. Bu nedenle bankaların kredi tahsis süreçlerinde nakit akışı ve geri ödeme kapasitesine odaklanması gerekiyor.

Kredi hacminin genişlemesi olumlu bir gelişme olabilir; ancak sağlıklı kredi büyümesi ile sorunlu kredilerin ertelenmesi birbirinden ayrılmalı.

Tüketici kredilerinde gevşeme iç talebi canlandırır mı?

TCMB’nin ihtiyaç ve taşıt kredilerinin büyüme sınırlarını %3’ten %3,5’e yükseltmesi, bireysel kredi piyasası açısından da önemli.

Bankalar açısından tüketici kredisi kullandırma kapasitesinin genişlemesi, özellikle kredi talebinin güçlü olduğu dönemlerde kredi hacmini destekleyebilir.

Ancak bu gelişmenin iç talep üzerindeki etkisi kredi faizlerine, hanehalkının gelir durumuna ve bankaların kredi değerlendirme politikalarına bağlı olacak.

Diğer taraftan tüketici kredilerindeki büyümenin hızlanması, enflasyonla mücadele açısından yakından izlenmesi gereken bir gelişme.

TCMB’nin bu nedenle kredi sınırlamalarını tamamen kaldırmak yerine sınırlı oranlarda gevşetmeyi tercih ettiği görülüyor.

Asıl sorun yalnızca kredi miktarı değil, kredi maliyeti

Reel sektör açısından tartışılması gereken en önemli konulardan biri de bu.

Kredi büyüme sınırlarının artırılması bankaların daha fazla kredi kullandırmasına imkân sağlayabilir. Ancak yüksek kredi faizleri devam ettiği sürece işletmelerin finansman yükü ağır kalacaktır.

Özellikle kısa vadeli işletme sermayesi kredilerine bağımlı şirketlerde yüksek faiz giderleri kârlılığı ve nakit akışını olumsuz etkileyebiliyor.

Bu nedenle finansmana erişim sorununun çözümünde yalnızca kredi büyüme sınırlarının artırılması yeterli değil.

Kredi maliyetleri, vade yapısı, teminat koşulları ve şirketlerin ödeme kapasitesi birlikte değerlendirilmek zorunda.

Bankavitrini analizi: Kredi freni gevşedi ama tamamen bırakılmadı

11 Kasım 2026 tarihli TCMB kararı, kredi piyasasında kontrollü bir gevşeme döneminin işareti olarak okunabilir.

Özellikle KOBİ ve ticari kredilerde büyüme sınırlarının yükseltilmesi, finansman ihtiyacı yüksek işletmeler açısından olumlu bir gelişme.

Ancak kararın piyasadaki etkisini değerlendirirken üç önemli ayrım yapılmalı.

Birincisi, kredi büyüme sınırının yükseltilmesi doğrudan kredi faizlerinin düşürülmesi anlamına gelmiyor.

İkincisi, bankaların daha fazla kredi verebilmesi, bütün işletmelerin krediye ulaşabileceği anlamına gelmiyor.

Üçüncüsü, kredi hacmindeki olası artışın üretime, yatırıma ve istihdama ne ölçüde yansıyacağı henüz bilinmiyor.

Dolayısıyla TCMB’nin attığı adım, kredi piyasasında yaşanan sıkışıklığın hafifletilmesine katkı sağlayabilir; fakat reel sektörün finansman sorunlarını tek başına çözmesi beklenmemeli.

Sonuç olarak, Merkez Bankası kredi büyüme sınırlarında frene uyguladığı baskıyı azalttı. Ancak ekonominin yeniden güçlü bir kredi genişlemesine geçtiğini söylemek için henüz erken.

Önümüzdeki dönemde bankaların fiilî kredi kullandırımları, ticari kredi faizleri, kredi talebi ve takipteki alacakların seyri, bu kararın gerçek etkisini gösterecek.

Kaynak: Türkiye Cumhuriyet Merkez Bankası, 11 Kasım 2026 tarihli ve 2026-49 sayılı “Makroihtiyati Çerçeveye İlişkin Basın Duyurusu”. Analiz, paylaşılan resmî duyuru esas alınarak hazırlanmıştır.

Okumaya devam et

Erol Taşdelen

SASA’da üretim arttı, borçlar azaldı: Finansal toparlanma hızlanıyor

Yayınlanma:

|

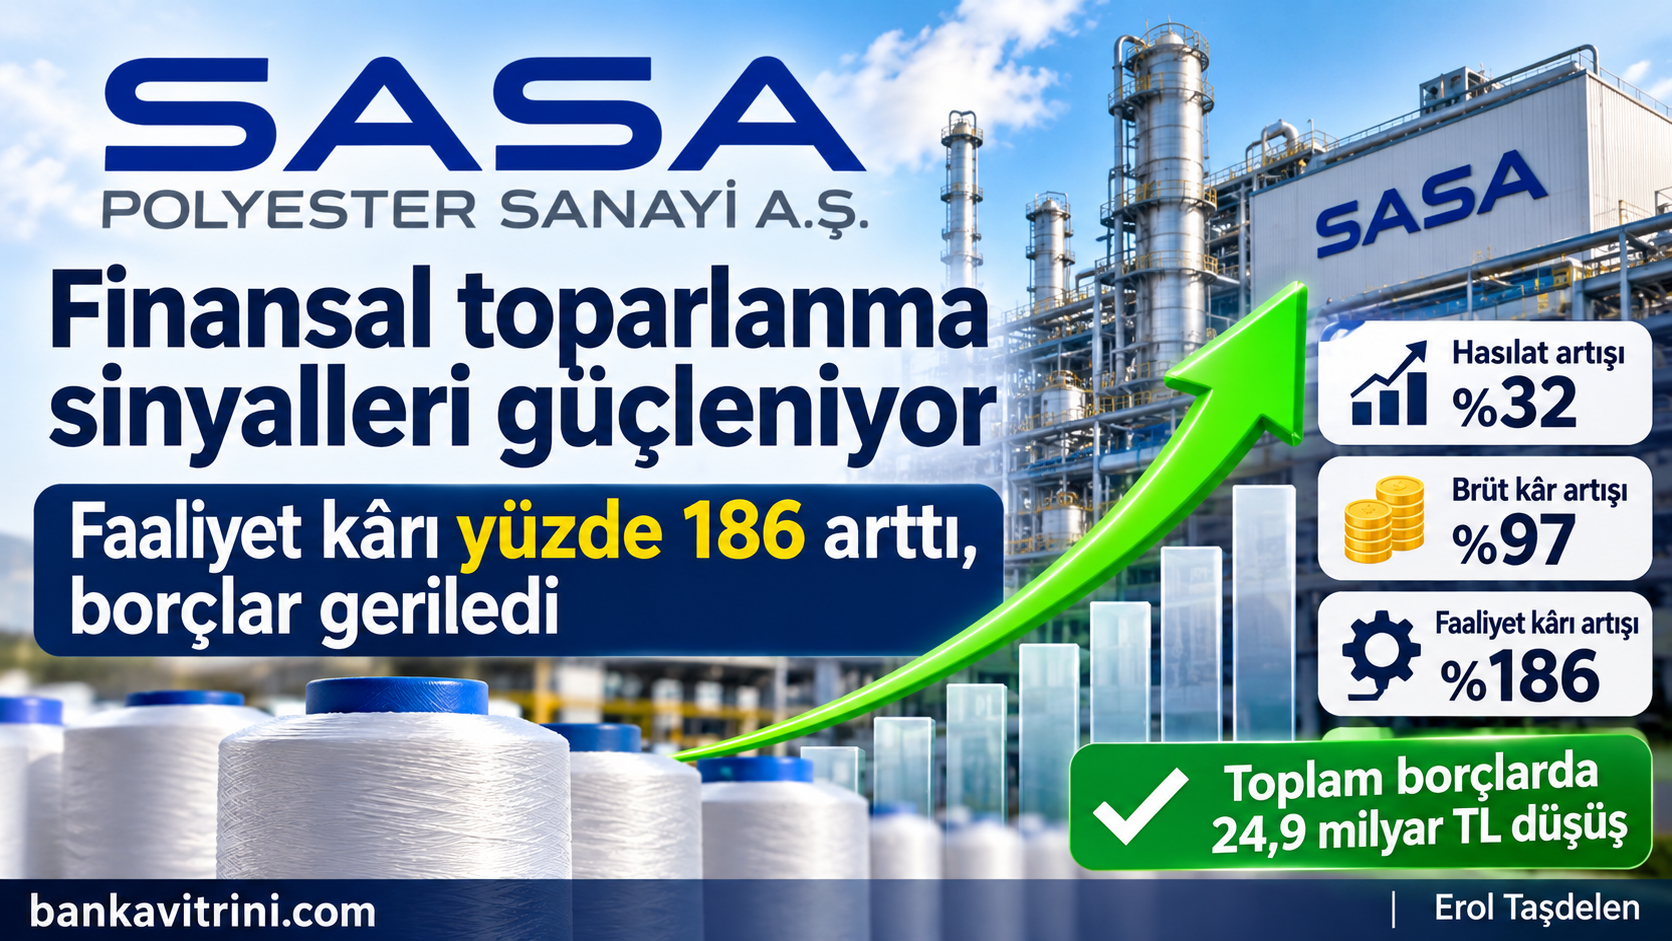
Fitch’ten not artışı, üretimde çift haneli büyüme, faaliyet kârında yüzde 186 yükseliş… SASA Polyester’in 2026 dokuz aylık finansal sonuçları, şirketin operasyonel açıdan yeniden güç kazanmaya başladığını ortaya koyuyor. 215 milyar TL’yi aşan özkaynak ve gerileyen borçluluk olumlu sinyaller verirken, yüksek finansman giderleri ve işletme sermayesi ihtiyacı şirketin önündeki temel sınav olmaya devam ediyor.

Fitch’ten SASA’ya önemli kredi notu artışı

SASA açısından 2026 yılının en önemli olumlu gelişmelerinden biri uluslararası kredi derecelendirme kuruluşu Fitch Ratings’in not kararı oldu.

Fitch, 16 Eylül 2026 tarihinde şirketin uzun vadeli yabancı para kredi notunu CCC seviyesinden B- seviyesine yükseltti. Not görünümünün durağan olarak belirlenmesi de dikkat çekti.

Diğer derecelendirme kuruluşlarından da olumlu değerlendirmeler geldi:

  • JCR Avrasya, 29 Temmuz 2026 tarihinde uzun vadeli ulusal kurum kredi notunu A- (tr), görünümünü stabil olarak teyit etti.
  • S&P Global Ratings, 20 Ağustos 2026 tarihinde SASA’nın kredi notunu B-, görünümünü durağan olarak değerlendirdi.
  • Fitch, 16 Eylül 2026 tarihinde yabancı para kredi notunu CCC’den B-‘ye yükseltti.

Bu gelişmeler, SASA’nın kredi riskinin uluslararası derecelendirme perspektifinden yeniden değerlendirildiğini gösteriyor. Ancak B- notunun hâlâ spekülatif kredi kategorisinde bulunduğu unutulmamalı.

Üretimde güçlü büyüme: PTA üretimi yüzde 56 arttı

SASA’nın operasyonel toparlanmasının en somut göstergelerinden biri üretim miktarlarındaki artış oldu.

2026 yılının ilk dokuz ayında şirketin ana ürün gruplarındaki üretim artışları şöyle gerçekleşti:

Ürün 2025/9 2026/9 Artış
PTA 588.802 ton 919.323 ton %56,13
Polyester cips 427.348 ton 542.003 ton %26,83
Polyester elyaf 218.895 ton 284.900 ton %30,15
POY 144.037 ton 169.219 ton %17,48
Polyester iplik 83.970 ton 97.788 ton %16,46

Özellikle PTA üretimindeki yüzde 56’lık artış dikkat çekiyor.

2025 yılında devreye alınan yıllık 1 milyon 750 bin ton kapasiteli PTA tesisinin üretime katkısının artması, SASA’nın dikey entegrasyon stratejisi açısından önemli.

PTA, polyester üretiminin temel hammaddelerinden biri. Şirketin bu hammaddenin üretiminde kendi kapasitesini artırması, dış tedarik bağımlılığını azaltma ve tedarik güvenliğini güçlendirme açısından stratejik önem taşıyor.

Şirketin yaklaşık 2 milyon ton/yıl polimerizasyon kapasitesi bulunuyor. Buna karşılık ilk dokuz aylık kapasite kullanım oranı yüzde 68 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu oran yüzde 72 idi.

Burada önemli bir ayrıntı var: Üretim miktarları artarken kapasite kullanım oranının gerilemesi, yeni kapasitenin henüz tam verimlilikle kullanılmadığını gösteriyor. Dolayısıyla önümüzdeki dönemde üretim artışının yanı sıra kapasite kullanımındaki yükseliş de takip edilmeli.

Satış hacmi 1 milyon tonu aştı

SASA’nın satış miktarındaki artış da operasyonel büyümeyi destekliyor.

İlk dokuz ayda toplam satış miktarı 1 milyon 86 bin 736 tona ulaştı. Geçen yıl aynı dönemde 799 bin 588 ton olan satış miktarı böylece yaklaşık yüzde 36 arttı.

Ürün gruplarına göre satış gelirleri:

  • Polyester cips: 31,67 milyar TL
  • Polyester elyaf: 18,31 milyar TL
  • Polyester iplik: 8,10 milyar TL
  • POY: 3,93 milyar TL
  • Diğer ürünler: 4,33 milyar TL

Polyester cips satışları 536 bin tona, elyaf satışları ise 276 bin tona yükseldi.

Bu veriler, yeni üretim kapasitesinin satış hacmine de yansımaya başladığını gösteriyor.

Kârlılıkta asıl değişim: Faaliyet kârı yüzde 186 arttı

SASA’nın finansal tablolarındaki en dikkat çekici gelişme, operasyonel kârlılıkta yaşanan yükseliş.

İlk dokuz aylık dönemde:

  • Hasılat yüzde 32 artarak 66,34 milyar TL’ye çıktı.
  • Brüt kâr yüzde 97 artarak 8,25 milyar TL oldu.
  • Esas faaliyet kârı 1,66 milyar TL’den 4,77 milyar TL’ye yükseldi.
  • FAVÖK 6,96 milyar TL’den 12,92 milyar TL’ye çıktı.

FAVÖK marjının yüzde 13,86’dan yüzde 19,48’e yükselmesi de önemli.

Bu gelişme, SASA’nın yalnızca satışlarını büyütmediğini, satışlarından elde ettiği operasyonel kazancı da artırdığını ortaya koyuyor.

Brüt kâr marjının yüzde 8,35’ten yüzde 12,44’e yükselmesi, faaliyet kâr marjının ise yüzde 3,32’den yüzde 7,19’a çıkması operasyonel iyileşmenin diğer göstergeleri.

Ancak operasyonel kârlılık artışının henüz net kâra dönüşmediği görülüyor.

Borçlulukta 24,9 milyar TL’lik gerileme

Bilançonun olumlu taraflarından biri de borçlulukta yaşanan azalma.

31 Aralık 2025 ile 30 Eylül 2026 karşılaştırmasında:

  • Toplam yükümlülükler 206,7 milyar TL’den 181,7 milyar TL’ye geriledi.
  • Kısa vadeli yükümlülükler 83,9 milyar TL’den 72,3 milyar TL’ye düştü.
  • Uzun vadeli yükümlülükler 122,8 milyar TL’den 109,4 milyar TL’ye indi.
  • Özkaynaklar 191,8 milyar TL’den 215,1 milyar TL’ye yükseldi.

Özkaynakların toplam varlıklar içindeki payı yüzde 47’den yüzde 54’e çıktı.

Toplam yükümlülüklerin özkaynaklara oranı ise 1,15 seviyesinden 0,84’e geriledi.

Bu değişim, şirketin bilanço yapısında daha dengeli bir görünüm oluştuğunu gösteriyor.

Özellikle kısa vadeli finansal borçlanmaların 55,6 milyar TL’den 35,2 milyar TL’ye gerilemesi dikkat çekiyor.

Bununla birlikte finansal borçların toplamı yaklaşık 134,1 milyar TL düzeyinde. Dolayısıyla borçluluk sorununun tamamen ortadan kalktığını söylemek mümkün değil.

Özkaynak artışında sermaye dönüşümlerinin katkısı

SASA’nın özkaynakları dokuz ayda yaklaşık 23,3 milyar TL arttı.

Bu artışın önemli bir bölümü paya dönüştürülebilir tahvil dönüşümlerinden kaynaklandı.

Şirket, 2026 yılında 13 Mayıs, 10 Haziran ve 6 Temmuz tarihlerinde gerçekleştirdiği dönüşümlerle ödenmiş sermayesini yaklaşık 8,7 milyar TL artırdı. Bu işlemlere ilişkin yaklaşık 13,4 milyar TL de paylara ilişkin primler hesabına yansıdı.

Böylece özkaynaklar güçlenirken, dönüştürülebilir tahvil kaynaklı yükümlülüklerin sermaye yapısına aktarılması da bilanço açısından olumlu bir unsur oluşturdu.

Yatırımların katkısı: Low-Melt elyaf üretimi devrede

SASA’nın büyüme stratejisinde yeni ürün gruplarına geçiş de önemli yer tutuyor.

2026 yılında yıllık 52.500 ton kapasiteli Low-Melt Polyester Elyaf Üretim Tesisi devreye alındı.

Low-Melt elyaf, ısı uygulandığında bağlayıcı özellik gösteren özel bir polyester elyaf türü. Yatak, mobilya, otomotiv, filtrasyon ve teknik tekstil gibi alanlarda kullanılıyor.

Bu yatırım, SASA’nın standart polyester ürünlerinin yanında daha özellikli ve katma değeri yüksek ürünlere yönelmesi açısından önemli.

Şirketin 2026 yılının ilk dokuz ayında geliştirdiği özel ürünlerin toplam satışlar içindeki payı yaklaşık yüzde 13,32 seviyesinde gerçekleşti.

Bu oran, ürün çeşitlendirme ve katma değer yaratma stratejisinin ticari sonuçlara yansımaya başladığını gösteriyor.

Enerji maliyetlerinde GES avantajı

SASA’nın enerji maliyetlerini kontrol etme stratejisinde güneş enerjisi yatırımları da önemli.

Adana’daki 16,4 MWp kapasiteli çatı GES ve Gaziantep’teki 45,7 MWp kapasiteli arazi GES yatırımlarıyla toplam kurulu güneş enerjisi gücü 62,1 MWp seviyesine ulaştı.

Şirketin açıklamasına göre Gaziantep GES’in devreye alınmasıyla yıllık elektrik tüketiminin yaklaşık yüzde 20’si yenilenebilir enerji kaynaklarından karşılanmaya başladı.

Enerji fiyatlarının ve petrokimya hammaddelerinin küresel ölçekte oynak olduğu bir dönemde bu yatırımlar, maliyet yönetimi ve sürdürülebilirlik açısından avantaj sağlıyor.

Yumurtalık Petrokimya Projesi: Uzun vadeli büyüme hedefi

SASA’nın en büyük stratejik projelerinden biri Adana/Yumurtalık’ta planlanan rafineri ve petrokimya tesisi.

Şirket, 2026 yılının ilk dokuz ayı itibarıyla yaklaşık 5,6 milyon metrekare arazi alımını tamamladı. Proje sahasında rafineri, petrokimya tesisleri ve liman yatırımı hedefleniyor.

Şirketin faaliyet raporunda proje için yaklaşık 25 milyar ABD doları yatırım tutarı ve yaklaşık 12 yıllık tamamlanma süresi öngörülüyor. Projeye 2028 yılında başlanılması planlanıyor.

Bu yatırım, gerçekleşmesi halinde Türkiye’nin petrokimya alanındaki ithalat bağımlılığının azaltılmasına katkı sağlayabilecek stratejik bir proje niteliğinde.

Ancak yatırımın büyüklüğü, finansman ihtiyacı ve uzun tamamlanma süresi nedeniyle SASA açısından önemli bir finansal planlama gerektiriyor.

En önemli risk: Finansman giderleri ve işletme sermayesi

Bütün olumlu gelişmelere rağmen SASA’nın önündeki en önemli sorun finansman maliyetleri.

İlk dokuz ayda 36,28 milyar TL finansman gideri oluştu. Buna karşılık 3,04 milyar TL finansman geliri ve 31,98 milyar TL net parasal kazanç kaydedildi.

Şirketin dönem zararı 13,11 milyar TL’den 1,38 milyar TL’ye geriledi. Bu önemli bir iyileşme olmakla birlikte net kâra geçiş henüz gerçekleşmedi.

Bir diğer dikkat çekici konu işletme sermayesi.

30 Eylül 2026 itibarıyla dönen varlıklar 45,18 milyar TL, kısa vadeli yükümlülükler ise 72,29 milyar TL seviyesinde. Aradaki fark 27,12 milyar TL.

Cari oran 0,37’den 0,62’ye yükselmiş olsa da 1 seviyesinin altında kalmaya devam ediyor. Nakit oranının 0,03 olması da likidite yönetiminin önemini ortaya koyuyor.

Ayrıca finansal raporda, bazı kredi sözleşmelerindeki performans kriterlerinin gerçekleşmemesi nedeniyle orijinal vadeleri 2027-2029 olan 65,1 milyon avro tutarındaki kredilerin kısa vadeli finansal borçlar altında sınıflandırıldığı belirtiliyor.

Şirketin ana ortağı Erdemoğlu Holding de finansal destek ve yükümlülüklerin karşılanması konusunda gerekli önlemleri alacağını beyan etmiş durumda.

Dolayısıyla borçlulukta düşüş olumlu olmakla birlikte, likidite ve finansman riski yakından izlenmeli.

SASA’da operasyonel toparlanma var, sıra net kâra geçişte

SASA Polyester’in 2026 yılı dokuz aylık sonuçları, şirketin operasyonel açıdan önemli bir mesafe katettiğini gösteriyor.

Üretim miktarlarının artması, satış hacminin 1 milyon tonu aşması, FAVÖK’ün yaklaşık iki katına çıkması, faaliyet kârının yüzde 186 yükselmesi ve toplam yükümlülüklerin gerilemesi olumlu gelişmeler.

Fitch’in kredi notunu CCC’den B-‘ye yükseltmesi de finansal görünüm açısından önemli bir gelişme.

Ancak yatırımcıların yalnızca üretim ve faaliyet kârındaki artışa odaklanmaması gerekiyor. Finansman giderlerinin azaltılması, işletme sermayesinin güçlendirilmesi, kapasite kullanım oranının yükseltilmesi ve yeni yatırımların nakit yaratma kapasitesine dönüşmesi kritik önem taşıyor.

SASA için 2027 döneminin temel sorusu şu olacak: Artan üretim ve operasyonel kârlılık, sürdürülebilir nakit akışına ve net kâra dönüşebilecek mi?

Bu sorunun yanıtı, şirketin yalnızca bilanço görünümünü değil, uzun vadeli yatırım hikâyesinin başarısını da belirleyecek.

Okumaya devam et

GÜNCEL

Yapay zekâ hisselerinde kara gün, küresel borsalarda satış dalgası

Yayınlanma:

|

Yazan:

ABD borsaları dün geceyi sert satışların gölgesinde tamamladı. Demokratların ara seçimlerde elde ettiği zaferin yapay zekâ yatırımlarına yönelik düzenlemeleri artırabileceği ve veri merkezi yatırımlarını yavaşlatabileceği endişesi, özellikle teknoloji hisselerini vurdu. Nasdaq endeksi %5,5 gerileyerek Nisan 2025’ten bu yana en sert günlük düşüşünü kaydederken, S&P500 %4, Dow Jones ise %3,1 değer kaybetti. Nasdaq’ın ekim ayındaki zirvesinden itibaren %12’den fazla gerilediğini ve son 7 ayın da en düşük seviyesine geldiğini de ayrıca not edelim.

Satışların arkasında yalnızca siyasî gelişmeler değil, yapay zekâ yatırımlarının finansmanına yönelik artan endişeler de bulunuyor. Yeni veri merkezlerinin elektrik şebekeleri ve su kaynakları üzerinde yarattığı baskı nedeniyle yerel yönetimlerin izin süreçlerini zorlaştırabileceği endişesi öne çıkıyor. Bu olumsuz havada yapay zekânın ağır sıkleti Nvidia %9’dan fazla değer kaybederken, Dell %15, Micron Technology ise %17’nin üzerinde gerileyerek olumsuz mânâda ayrıştı. Cumhuriyetçilere açıkça destek veren ve seçim kampanyalarına yaklaşık 500 milyon dolar harcayan Elon Musk’ın şirketleri Tesla ve SpaceX de sırasıyla %11 ve %9 değer kaybetti. Yarı iletken hisselerinin işlem gördüğü Philadelphia SOX endeksi %12’den fazla gerilerken, Nasdaq Bileşik endeksindeki şirketlerin toplam piyasa değerinden tek bir günde yaklaşık 2,5 trilyon dolar silindi. Yapay zekâ yatırımlarının tamamen durması beklenmese de, büyüme hızının yavaşlama ihtimali bile bugüne kadar oldukça yüksek beklentilerle fiyatlanan hisselerde sert satışları beraberinde getirdi.

Risk iştahındaki bozulmanın piyasaların geneline yayıldığını görüyoruz. Teknoloji hisseleriyle yakın hareket eden kripto para piyasasının amiral gemisi Bitcoin, dün %5,5 değer kaybederek 75 bin dolar seviyelerine gerilerken, kıymetli metaller de olumsuz havadan nasibini aldı. İran savaşında tansiyonun düşebileceği beklentisiyle hafta boyunca sert gerileyen petrol fiyatlarının bu sabah %1’in üzerinde toparlanması ve yeniden psikolojik 100 dolar seviyesinin üzerine yükselmesi, enflasyon ve faiz endişelerini yeniden gündeme taşıdı. Dün gün içerisinde 53,50 dolara kadar yükselen gümüşün ons fiyatı 51,50 dolar seviyesine gerilerken, altın da benzer bir seyir izleyerek dün gördüğü 4,150 dolar seviyesinden bu sabah 4,050 dolara kadar çekildi.

İngiltere Merkez Bankası (BoE), İran savaşının tetiklediği enerji fiyatlarındaki yükselişin enflasyonu yeniden körüklemesi üzerine, Ağustos 2023’ten bu yana ilk kez faiz artırdı. Politika faizi 25 baz puan artışla %4 seviyesine yükseltilirken, dokuz üyeden sekizi bu kararı destekledi, bir üye ise 50 baz puanlık artış yönünde oy kullandı. BoE, eylül ayında %3,5 olan enflasyonun gelecek yılın ikinci çeyreğinde %4,8’e kadar yükseleceğini, %2 seviyesinde olan hedefe dönüşün ise 2028 yılının üçüncü çeyreğini bulacağını öngördü. Başkan Bailey, son günlerde petrol fiyatlarındaki sert düşüşü olumlu karşılasalar da en az bir faiz artışına daha ihtiyaç duyulabileceğinin sinyalini verdi. Şubat ayında yeni bir faiz artırımı ihtimaline piyasalar bu sabah %86 ihtimal tanıdığını not edelim.

Hisse senetlerinden kaçan yatırımcıların güvenli liman olarak tahvillere, Japon Yenine ve İsviçre Frangına yöneldiğini görüyoruz. ABD on yıllık tahvil faizi yaklaşık iki ayın en düşük düzeyine yaklaşırken, Japonya’nın on yıllık tahvil faizi de %1,80’in altına indi. Brent cinsi ham petrolün varil fiyatı hafta ortası gerilediği 93 dolar seviyesinden yeniden psikolojik 100 dolar seviyesinin üzerine yükselirken, para birimleri cephesinde de doların değer kazandığını gördük. BoE kararı ardından ilk etapta değer kazanan ve 1,35 seviyesini test ederek son yedi haftanın zirvesine yükselen GBPUSD paritesi, bu sabah olumsuz havanın da yardımıyla 1,34 seviyesinin diplerine yöneldi. EURUSD paritesi de benzer bir şekilde 1,12 seviyesinin altına gerilerken, dolar endeksi (DXY) de hâliyle yükseldi.

ABD’de Demokratların Kongre’nin her iki kanadında da çoğunluğu ele geçirmesi ardından piyasaların dikkati bu kez bütçe ve borç tavanı tartışmalarına çevrilecektir. İlk önemli sınavın da 11 Aralık verileceğini düşünüyoruz. Bu tarihe kadar federal hükûmetin finansmanı konusunda uzlaşma sağlanamazsa, hükûmetin yeniden kapanması gündeme gelebilir. Ancak daha büyük riskin 2027 yılında yaşanabileceğini düşünüyoruz. ABD’nin kamu borcu 40 trilyon doları aşarken, hükûmetin borçlanma limitinin artırılması için Cumhuriyetçiler ile Demokratların anlaşması gerekecek. Demokratların bu süreci kendi öncelikleri için pazarlık aracı olarak kullanması, müzakerelerin uzamasına ve piyasalarda yeni bir belirsizlik dalgasına neden olabileceği göz ardı edilmemelidir.

ABD’nin borçlarını ödeyememesi düşük bir ihtimal olarak görülse de, geçmişte benzer siyasî çekişmelerin ülkenin kredi notuna ve tahvil piyasasına olumsuz yansıdığını hatırlatalım. Öte yandan, Kongre’deki yeni siyasî denge Trump’ın harcama ve vergi indirimi planlarını sınırlayarak bütçe açıklarının büyümesini frenleyebilir. Ancak ABD’nin giderek ağırlaşan borç yükü ve faiz giderleri düşünüldüğünde, siyasî dengelerin değişmesi tek başına mali sorunları çözmeye yetmeyecek gibi görünüyor. Bu durumda aklımıza yeniden kıymetli metallerin de geldiğini not edelim.

Paraguay’da dijital bankacılık alanında hızla büyüyen ueno’nun batması, ülkeyi siyasi ve finansal krize sürükledi. Yaklaşık 6,5 milyon nüfuslu ülkede 3 milyon kişinin banka hesaplarına erişememesi üzerine başlayan tepkiler, Devlet Başkanı Santiago Peña’nın istifasına kadar uzandı. Daha önce söz konusu bankanın sahibi olan grupta hissedarlığı bulunan Peña, çıkar çatışması ve kamu kaynaklarının kötüye kullanılması suçlamalarını reddetse de kendi partisinin desteğini kaybetti. Kriz nedeniyle Merkez Bankası Başkanı da istifa ederken, bankanın sekiz yöneticisi hakkında yasal işlem başlatıldı. Devlet başkanlığı görevini Başkan Yardımcısı Pedro Alliana’nın devralması beklenirken, siyasi belirsizlik Paraguay’ın uluslararası tahvillerinde sert satışlara neden oldu. Uzun süredir yabancı yatırımcılar açısından istikrarlı bir ülke olarak görülen Paraguay’da yaşananlar, bankacılık sektöründeki bir krizin ne kadar hızlı siyasi krize dönüşebileceğini de gösteriyor.

ABD borsalarında yaşanan sert satış dalgasının bu sabah Asya piyasalarına da sıçradığını görüyoruz. Japonya’da Nikkei endeksi açılışta %7’den fazla gerilerken, Güney Kore ve Tayvan borsalarında kayıplar %8’i aştı. Özellikle yapay zekâ ve yarı iletken hisselerinin ağır darbe aldığını görüyoruz. Güney Kore’de Samsung %10, SK Hynix %12 değer kaybederken, Tayvanlı çip devi TSMC’deki düşüş de %8’i aştı. Güney Kore’de KOSPI endeksinin son 9 ayın en düşük seviyesine gerilemesi ve açılışta yaşanan sert düşüş üzerine işlemlere 20 dakika ara verilirken, zorunlu satışların önüne geçmek amacıyla kredili işlemlere yönelik bazı kurallar geçici olarak gevşetildi. Öte yandan, ABD’de dün gece yaşanan çöküşün ardından Nasdaq vadeli işlemlerinin bu sabah %1’e yakın yükselmesi ve Asya borsalarında dipten alımların devreye girmesi, satış baskısının şimdilik bir miktar hafiflemesini sağladı. Piyasalardaki sert hareketlerin arkasında yalnızca Demokratların seçim zaferi değil, yüksek faiz ortamında borçlanarak büyüyen yapay zekâ şirketlerinin geleceğine yönelik endişeler ve kaldıraçlı pozisyonların hızla kapatılmasının da bulunduğunu söylememiz gerekiyor.

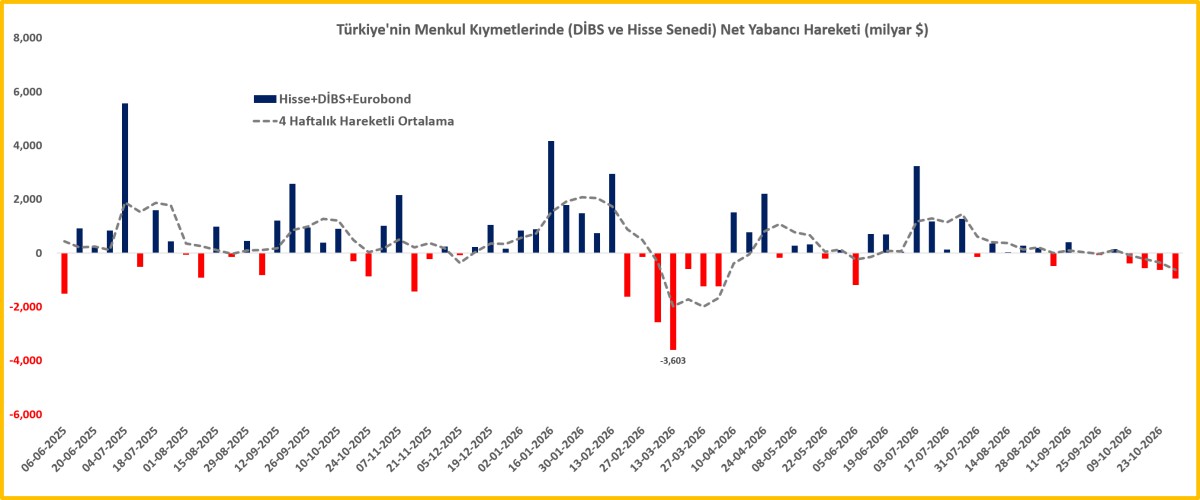
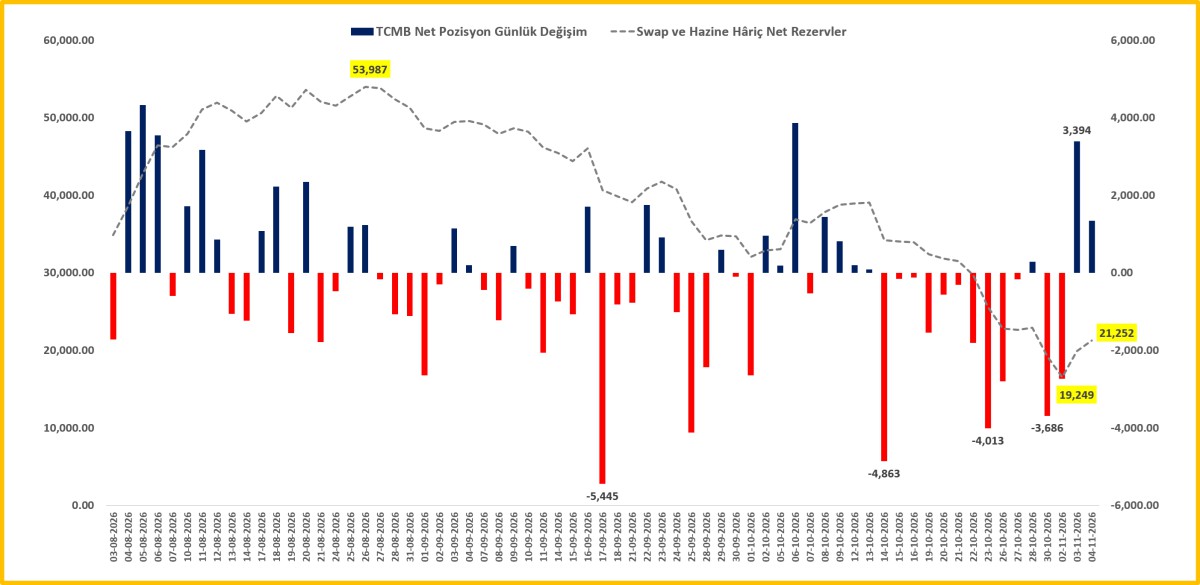
Türkiye cephesinde ise her perşembe olduğu üzere dün de TCMB ve BDDK’nın haftalık verilerini yakından takip ettik. Altın fiyatlarının etkisinden arındırılmamış seriye göre TCMB’nin net yabancı para pozisyonu, ekim ayında 15,5 milyar dolar gerilemesinin ardından kasım ayının ilk üç iş gününde 2 milyar dolar artış kaydetti. Bu minvalde, manşet rakamın 4 Kasım valörlü işlemler itibarıyla 21,3 milyar dolar seviyesine yükseldiğinin altını çizelim. Yaşanan Fon Krizi’nin ardından yurt içi yerleşiklerin döviz tevdiat hesaplarında (DTH), parite etkisinden arındırılmış verilere göre anlamlı bir değişim yaşanmadığını da peşinen söyleyelim. TL’nin toplam mevduat havuzundaki payı %62 seviyesinde kalmaya devam ederken, bir diğer bakış açısıyla dolarizasyon oranı da %38 ile son dönemin en düşük seviyelerinde seyrediyor. Öte yandan, hisse senetlerinde son yedi haftadır yaşanan kesintisiz düşüşe paralel olarak yabancı yatırımcıların menkul kıymetlere ilgisinin de son dört haftadır azaldığını görüyoruz. Özellikle hisse senedi piyasasından son beş haftada toplam 700 milyon dolarlık yabancı çıkışı yaşandığını not edelim.

USDTRY kuru pazartesi valörlü işlemlerde hafta sonu fonlama etkisinin de yardımıyla 50,15 seviyesine yükselirken, CDS risk primi 250 baz puan seviyesinde salınmaya devam ediyor. İki yıl vadeli gösterge tahvilin bileşik faizi %39,43 seviyesine hafif de olsa gerilerken, arz baskısının azalması ile bir önceki gün âdeta şaha kalkan Türk hisse senetleri dün günü daha sakin geçirdi. Ana endeks %1,3 gerilerken, faiz indirimi beklentisi ile bankacılık endeksi %1,75 yükseldi. Yurt dışı olumsuz havanın bugün Borsa İstanbul üzerinde de etkili olmasını bekliyoruz.

Her ayın ilk cuması olduğu üzere ABD ekonomisinin sağlığı açısından önemle takip edilen tarım dışı istihdam verisi KKTC saati ile 15.30’da açıklanacak. Reuters anketine göre Ekim ayında tarım dışı istihdamın 65 bin kişi artması beklenirken, işsizlik oranının ise %4,2 seviyesinde sabit kalması bekleniyor. Son zamanlarda beklentiden büyük oranda yaşanan sapma ve geriye dönük aylara ilişkin revizyonlarla birlikte düşünüldüğünde, veriye gösterilen bu kadar büyük ilgiyi bazen anlamakta zorluk çekiyoruz. Vadeli işlemlerde Fed’in aralık ayında faiz artırma ihtimali %68 olarak fiyatlanıyor. Herkese güzel bir hafta sonu dileriz.

*TCMB Net Yabancı Para Pozisyonu
 1793947311aebd0a41686014be170f31f5262e57e5_1_1200.jpg

*Menkul Kıymet İstatistikleri

179394731121e91af6848cdba5442c8c3086a3303e_2_1200.jpg

Emre Değirmencioğlu

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.