
BORSA
ÖMER SABANCI SABANCI HOLDİNG HİSSELERİNİ SATACAK
Sabancı Holding’de (SAHOL) Ömer Sabancı, 10 milyon lot borsada işlem görmeyen statüdeki payın borsada satışa konu edilebilmesi amacıyla Merkezi Kayıt Kuruluşu’na başvuruda bulundu.



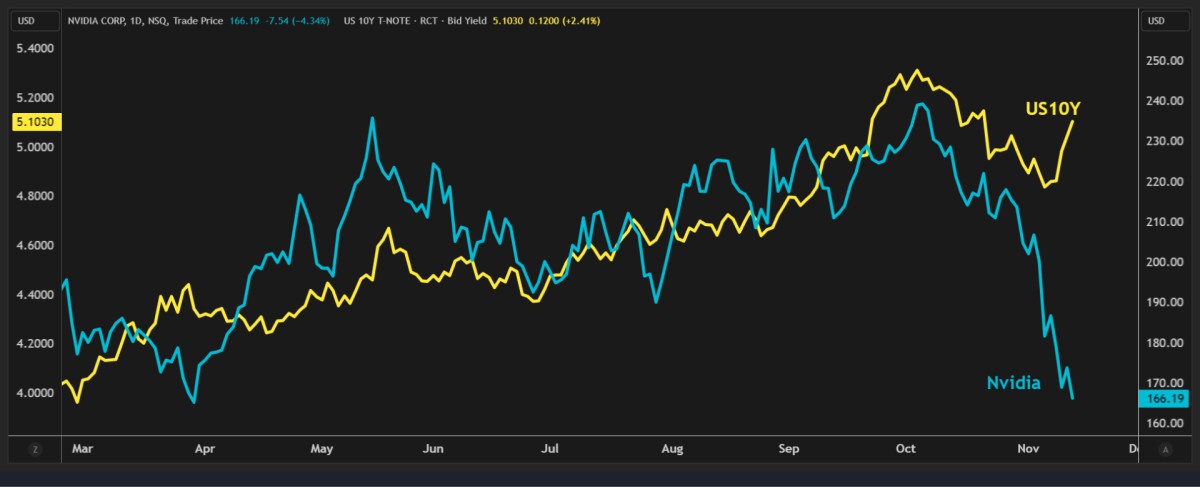
Yapay zekâ sektörünün lokomotifi Nvidia’da, şirketin kurucularından ve 30 yılı aşkın süredir CEO’luk görevini yürüten Jensen Huang, Çin adına casusluk yaptığından şüphelenilen bir kadınla ilişki yaşadığı ve şirket bünyesindeki başka bir kadın yöneticiyle de ilişkisinin bulunduğu yönündeki haberlerin ardından görevinden istifa etti. Nvidia hisseleri dün istifa haberinin ardından %4,3 gerilerken, son bir ayda neredeyse %40’a yakın düştü. 2026 yılında performansın ise %11 düşüş yönünde olduğunu not edelim.
Nvidia’nın yönetim krizinin yapay zekâ sektörünün geneline yayılıp yayılmayacağıise belirsizliğini koruyor. Endişe edilenin aksine Huang’ın ayrılması sektör genelinde şimdilik bir satış dalgasına dönüşmedi. Nvidia’nın rakibi AMD ve Broadcom’un bu süreçten fayda sağlayabileceği beklentisi ile hisseleri dün geceyi yaklaşık %6 yükselişle tamamladı. Ekim ayı başında piyasa değeri 6 trilyon dolara yaklaşan Nvidia’nın yaşadığı yönetim krizinin ardından 17 Kasım’da açıklanacak kritik bilanço merakla takip edilirken, yapay zekânın ağır sıkleti konumunda olan şirketin başına kimin geçeceği de merak ediliyor.
Nvidia haberleri ile son günlerde satıcılı bir seyir izleyen küresel hisse senedi piyasalarında bu sabah toparlanma çabası dikkat çekiyor. ABD borsalarının dün geceyi %0,3 oranında düşüşle tamamlamasının ardından bu sabah vadeli işlemlerde yatay bir başlangıç görürken, Pasifik’in diğer ucunda ise hafif de olsa iyimser bir havanın hâkim olduğunu görüyoruz. Japonya’nın Nikkei endeksi %0,8 yükselirken, açılışta %2’den fazla prim yapan Güney Kore borsası KOSPI kazanımlarını koruyamayarak %1 geriledi. Teknoloji hisselerinin ağırlıklı olarak işlem gördüğü Tayvan borsası ise %1,5 yükselişle olumlu yönde ayrıştı.
Her ne kadar gözler Nvidia cephesinde yaşanan gelişmeleri takip etse de, piyasaların diğer önemli gündem maddesi ise Fed’in faiz politikası olmaya devam ediyor. Beklentileri aşan enflasyon ve istihdam verileri ardından 9 Aralık tarihinde düzenlenecek olağan FOMC toplantısında Fed’in 50 baz puanlık faiz artırımına gidebileceği tartışılırken, vadeli piyasaların fiyatlaması da faizlerde yükselişin devam edeceğine işaret ediyor. Mevcut %3,75-4,00 faiz aralığından hareketle, 9 Aralık toplantısında 25 baz puanlık artırıma yaklaşık %89, 50 baz puanlık artırıma ise %11 ihtimal veriliyor. Piyasalar, aralık ayındaki artırımın ardından 2027 yılı içerisinde yaklaşık 75 baz puanlık ilave sıkılaşma beklerken, politika faizinin yıl ortasında %4,70, yıl sonunda ise %4,75 civarına ulaşacağını fiyatlıyor. Fed’in faiz artırımlarına gelecek yıl da devam edeceği beklentisi, doların ve ABD tahvil faizlerinin yükselişini destekliyor.
Fed’in faiz politikasına daha hassas olan iki yıllık vadeli ABD tahvil faizi %4,89 ile son bir ayın, on yıllık tahvil faizi ise %5,14 ile son üç haftanın zirvesini test etti. Artan faiz beklentilerinden destek bulan dolar (DXY), haftalık bazda yaklaşık %1 değer kazanmaya hazırlanırken, Japon yeni dolar karşısında 160 seviyesine yaklaşarak yeniden müdahale endişelerini gündeme taşıdı. EUR güçlü dolar karşısında yönünü aşağıya çevirerek 1,10 seviyelerinin diplerine yaklaşırken, dün de bültenimizde belirttiğimiz üzere 1,0880 seviyesinin radar menziline gireceğini düşünüyoruz. Kraliyet aslanı sterlin de benzer bir şekilde 1,32 seviyesine yönelirken, daha da aşağıda 1,3135 seviyesini takip edeceğiz.
Petrol cephesinde ise Suudi Arabistan’ın enerji altyapısına yönelik saldırılar ve Hürmüz Boğazı’ndaki sevkiyat sorunlarıyla dün %3’ün üzerinde yükselen ve vadeli kontratlarda 96 dolar seviyesini test eden Brent cinsi ham petrolün varil fiyatı, bu sabah 95,50 dolar seviyelerine hafif de olsa geriledi. Seçim sonrasında savaşın bitme ihtimali ön plana çıkmışken dün “İran ile anlaşmaya gerek yok” diyen Trump’ın çıkışı da kafaları karıştırdı. Petrol açısından 120 doların üzerinde olası bir gecelik kapanış durumunda yükseliş isteğinin patlayıcı bir şekilde devam edeceğinden endişe ediyoruz. Bu senaryonun dışında petrol ile ilgili mehter takımı tarzında hareketlerin dışında bir beklentimiz bulunmuyor.
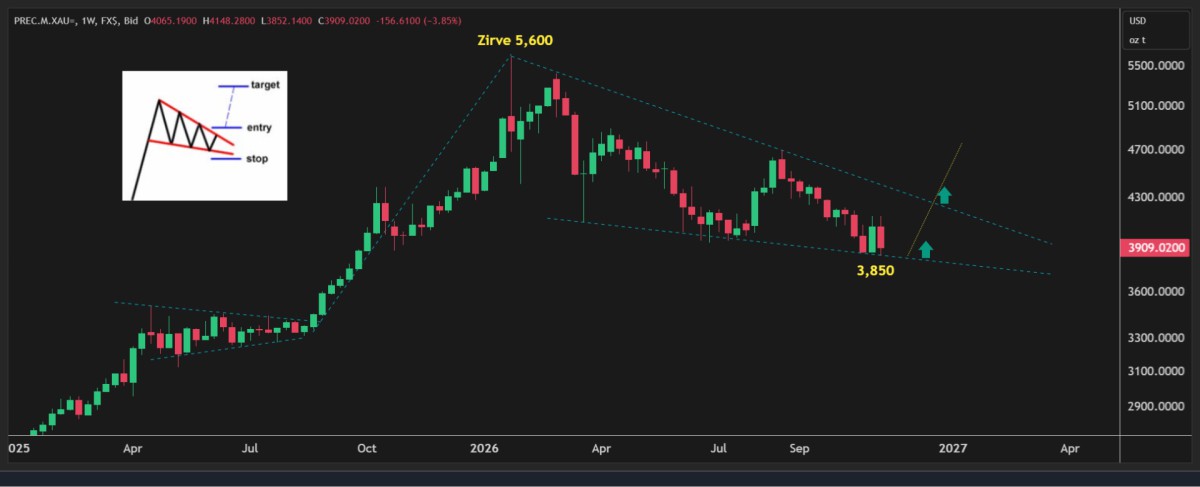
Yapay zekâ yatırımlarının geleceğine ilişkin endişeler bakır fiyatlarına da yansırken, Londra’da bakır son dört ayın en düşük seviyesine geriledi. Güçlü dolar ve faiz artırım tamtamlarının yüksek sesle çaldığı bir ekosistemde kıymetli metallerin de satış baskısına yine boyun eğdiğini görüyoruz. Enflasyon verisi öncesinde hafta içi 4,150 dolar seviyesine kadar yükselen altının ons fiyatı dün 3,850 dolar seviyesine kadar gerileyerek 72 saatte 300 dolar değer kaybetti! Dün bültenimizde teknik mânâda 3,850 dolar seviyesinin önemine işaret etmiştik. Bu sabah altının hafif de olsa toparlanarak 3,920 dolar seviyesine yükseldiğini görüyoruz. Bugün haftalık kapanışı da görerek daha sağlıklı bir yorum yapmaya çalışacağız. Takip ettiğimiz ve yükselişe işaret eden düşen kama formasyonun çalışması için haftalık kapanışın 3,850 dolar seviyesinin üzerinde olması gerekiyor.
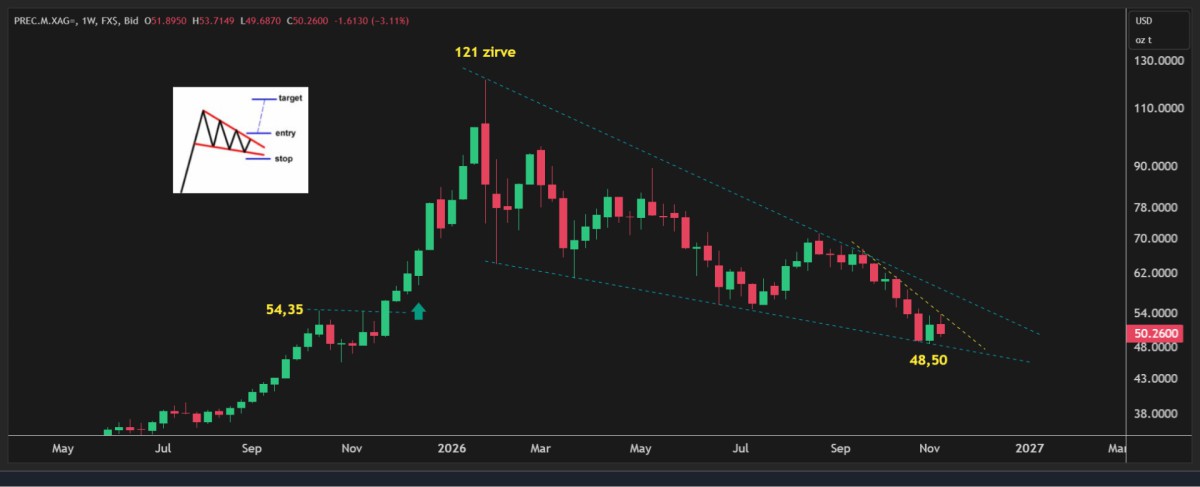
Öte yandan hafta içerisinde 53,70 dolar seviyesine kadar yükselen gümüşün ons fiyatı dün 49,70 seviyesine kadar gerileyerek 4 dolar birden düştü. Bu sabah 50 doların üzerinde hafif de olsa yükselen gümüşte teknik bir bakış açısıyla haftalık kapanış seviyesini takip edeceğiz. Yükseliş beklediğimiz formasyonun çalışması için haftalık kapanışın 48 dolar üzerinde olması gerekiyor (bakınız grafikler). Kripto aleminde amiral gemisi Bitcoin teknoloji tarafında yaşanan gelişmelerden zemin kaybederek bu sabah 68 bin dolar seviyelerine kadar geriledi. Teknik bir bakış açısıyla daha da aşağıda 57 bin dolar seviyeleri takip edilebilir.
Türkiye cephesinde ise dün TCMB yılın son Enflasyon Raporu’nu yayımladı. 2026 sonu ara hedefi %24’te sabit tutulurken enflasyon tahmini %28’den %29,5’e yükseltildi. 2027 ve 2028 tahminleri ise OVP ile uyumlu bir şekilde %21 ve %13,5’e yükseltildi. Açıklanan makro ekonomik verilerin işaret ettiğinin yanı sıra, Fon Krizi’nin de etkileriyle Türkiye ekonomisinde zayıflık devam ederken, jeopolitik cephede gidişatın daha da bozulmaması kaydıyla TCMB’nin faiz indirimlerine bebek adımlarıyla da olsa devam edeceğini düşünüyoruz. Dün zayıf iç talebe atıfta bulunan Başkan Karahan ardından bu görüşümüzün daha da güçlendiğinin altını çizelim. Enflasyon Raporu’nun anlamlı bir piyasa yansıması olmazken, USDTRY kuru kamunun kontrolünde hafta sonu etkisiyle 50,36 seviyesine yükseldi. CDS risk primi 235 baz puanla son iki ayın en düşük seviyesine gerilerken, 10 yıllık gösterge tahvilin bileşik faizi %36 seviyesinin üzerine gelerek son 6 ayın zirvesini test etti. Hisse senetleri cephesinde yükseliş isteği ivme kaybederken, BIST100 ana endeksi son üç günde hafif de olsa geriledi.
Her hafta perşembe günü açıklanan TCMB ve BDDK’nın haftalık verilerini yine enine boyuna irdeledik. Bu bağlamda en güncel veri ile başlamak gerekirse, TCMB’nin net yabancı para pozisyonu 11 Kasım valörlü işlemlerde 30 milyar dolar seviyesine yükseldi. Eylül ve Ekim aylarında Fon Krizi ve altın fiyatlarında yaşanan gerilemenin de etkisiyle net yabancı para pozisyonunda 32 milyar dolarlık düşüş yaşayan TCMB, Kasım ayının ilk sekiz gününde yaklaşık 11 milyar dolar rezerv biriktirdiğini görüyoruz. 6 Kasım ile biten haftada, yurt içi yerleşiklerin parite etkisinden arındırılmış seriye göre DTH hacminde 1,5 milyar dolar artış yaşandığına dikkat çekmek isteriz. Son üç haftada devamlılık arz eden bu durumu portföy tercihlerinde değişiklik oluyor şeklinde yorumlamak istemesek de bu artışı yakından takip edeceğiz. Daha geniş bir açıdan bakmak gerekirse, 23 Ekim haftasında Türk Lirası’nın toplam mevduat havuzu içindeki payı %62 seviyesinden %61 seviyesine geriledi. Ya da tersten okursak, dolarizasyon oranı %38’den %39’a yükseldi. Mali piyasaların gündeminde bugün Türkiye’de cari denge ve Piyasa Katılımcılar Anketi, yurt dışında ise ABD’de ÜFE enflasyon verisi ön plana çıkıyor. Herkese güzel bir hafta sonu dileriz.
Altın
Gümüş
Nvidia ve US10Y
Emre Değirmencioğlu
ABD’de dün açıklanan ekim ayı enflasyon verisinin beklentileri aşması, küresel piyasaların moralini bozarken, Fed’in faiz artırımlarını hızlandırabileceği endişelerini de beraberinde getirdi. Manşet enflasyon aylık %0,4 artarken, çekirdek enflasyon %0,2 olan beklentinin üzerinde, üst üste üçüncü ay %0,3 yükseldi. Özellikle otomobil sigortası, ulaşım ve sağlık hizmetlerindeki fiyat artışları, enflasyonun yalnızca enerji kaynaklı olmadığını ve ekonominin geneline yayıldığını gösterdi. Fed Yönetim Kurulu Üyesi Christopher Waller’ın çekirdek enflasyonun %0,3 veya üzerinde gelmesi durumunda aralık ayında 50 baz puanlık faiz artırımının değerlendirilmesi gerektiğini söylemesi dikkat çekerken, Dallas Fed Başkanı da faizlerin daha hızlı artırılabileceği mesajını verdi.
Piyasalar aralık ayında 25 baz puan faiz artırımına kesin gözüyle bakarken, 50 baz puanlık artırım ihtimali de %10 seviyesine yükseldi. Vadeli kontratlarda gelecek yılın ortasına kadar beklenen toplam faiz artırımı sayısı ikiden üçe çıkarken, faiz beklentilerine en duyarlı olan ABD iki yıllık tahvil faizi dün 18 baz puan sıçrayarak Nisan 2025’ten bu yana en sert günlük yükselişini kaydetti. On yıllık tahvil faizi ise yeniden psikolojik %5 seviyesini test etti. Enflasyondan arındırılmış haftalık ortalama kazançların yeniden gerilemesi, hayat pahalılığının Amerikan tüketicisinin alım gücünü aşındırmaya devam ettiğini gösteriyor. Geçen haftaki ara seçimlerde hayat pahalılığının Cumhuriyetçilerin yenilgisinde önemli rol oynadığını da hatırlatalım.
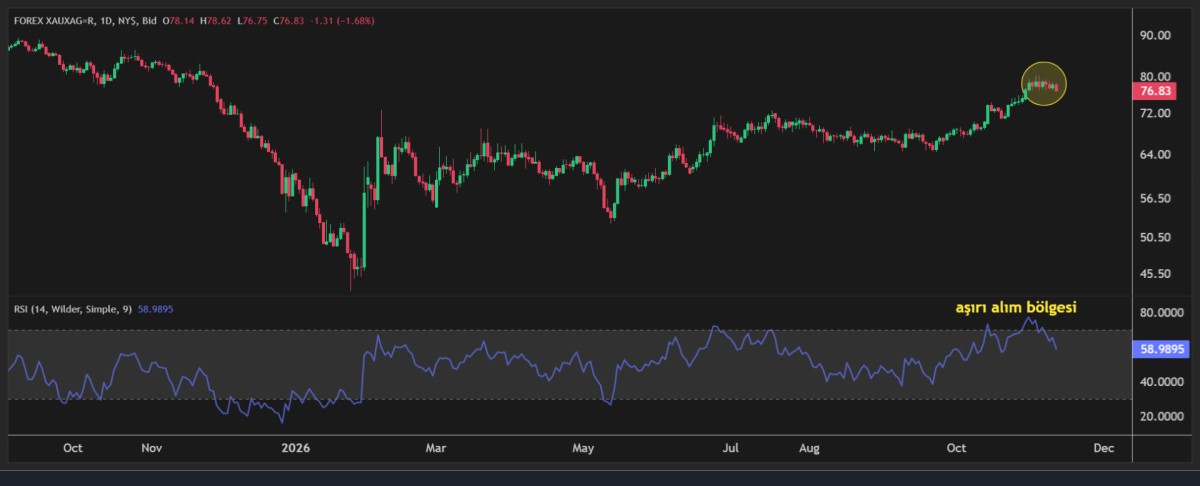
Enflasyon verisi ardından tahvil piyasalarında yaşanan sert satışlar ve artan faiz beklentileri doları destekledi. Dolar endeksi DXY yeniden 102,3 seviyesine yükselirken, para birimleri cephesinde EURUSD paritesi 1,1165 seviyesine geriledi. Faiz getirisi olmayan kıymetli metaller yükselen tahvil faizleri ve güçlenen doların baskısı altında kaldı. Altının ons fiyatı dün gün içi zirvesinden neredeyse 150 dolar gerileyerek 4 bin dolar seviyesinin diplerine kadar sarkarken, gümüş ise %3,5 değer kaybıyla 51 dolar seviyesini test etti. Lâkin bu sabah kayıplarının büyük bölümünün telafi edildiği görüyoruz. Altın 4,050 dolar seviyesine toparlanırken, gümüş ise 52,50 dolar seviyelerine varan bir yükseliş kaydetti. Altın gümüş rasyosunun aşırı alım bölgesine ulaşması ardından yön gümüş lehine dönerken (bakınız grafik), teknik mânâda beklediğimiz formasyonun da henüz bozulmadığını belirtmek isteriz.
Petrol cephesinde ise İran savaşının sona erebileceğine yönelik umutlarla Hürmüz Boğazı’nda devam eden saldırılar arasında sıkışan fiyatların yön arayışı sürüyor. ABD’nin İran’a yönelik yeni askerî operasyonlardan şimdilik uzak duracağı beklentisiyle Brent petrolün varil fiyatı dün 89 dolar seviyelerine kadar gerileyerek son iki ayın en düşük seviyesini test ederken, bu sabah yeniden 92 doların üzerine yükseldi. Reuters’ın haberine göre Hürmüz Boğazı ve çevresinde ekim ayında 37 gemiye saldırı düzenlenirken, bu rakam savaşın başlangıcından bu yana en yüksek aylık seviyeye işaret ediyor. Kasım ayının ilk günlerinde de 10 saldırı kaydedildi. Son olarak Umman açıklarında petrol tankerlerinin hedef alınması, bölgedeki risklerin devam ettiğini gösteriyor. Üstelik olası bir ateşkes durumunda bile deniz mayınlarının temizlenmesinin, sigorta maliyetlerinin düşmesinin ve gemi sahiplerinin yeniden bölgeden geçmeye ikna edilmesinin zaman alacağını düşünüyoruz.
Enflasyon rakamları ve beraberinde artan faiz artırımı beklentileri hâliyle dün hisse senetlerini de baskı altına aldı. CEO Jensen Huang hakkındaki casusluk soruşturması nedeniyle Nvidia hisseleri %5,5 daha gerileyerek olumsuz mânâda ayrıştı. Dün de belirttiğimiz üzere 2026 yılı başında Nvidia’ya yatırım yapan bir yatırımcının yaklaşık %10 zararda olduğunu, son zirvesinden bu yana kaybın %30 seviyesine taşındığının da altını çizelim. Teknoloji hisselerinin işlem gördüğü Nasdaq endeksi geceyi %0,7 oranında düşüşle tamamlarken, bu sabah vadeli işlemlerde alım isteğinin arttığını görüyoruz. Nasdaq vadelisi %1,3 oranında yükselirken, dün enflasyon rakamlarının tetiklediği satış baskısının yeni güne taşınmadığını görüyoruz. Pasifik’in diğer ucunda Japonya’nın Nikkei endeksi %1,5 yükselirken, teknoloji ağırlıklı Tayvan borsası %3’e yakın, Güney Kore endeksi KOSPI ise %2’den fazla yükseldi.
ABD’de yapay zekâ şirketlerinden gelen haberler de dikkat çekiyor. Wall Street Journal’ın haberine göre OpenAI’ın çeyreklik geliri yaklaşık %50 artarak 10 milyar dolara ulaşırken, yüksek faaliyet zararları devam ediyor. Yatırımcıların gözü ise gelecek hafta açıklanacak Nvidia bilançosuna çevrilmiş durumda. Güçlü sonuçların, yapay zekâ hisselerine yönelik endişeleri hafifleterek toparlanmayı destekleyebileceğini düşünüyoruz.
Bu arada, ChatGPT’nin en önemli rakiplerinden Claude’un geliştiricisi Anthropic de halka arza hazırlanıyor. Reuters’ın haberine göre şirket, 19 Kasım’da Nasdaq’ta işlem görmeye başlamayı hedeflerken, 1,4 trilyon dolara varan değerleme üzerinden halka arz yoluyla 64,4 milyar dolar, özel yatırımcıların katılımıyla da 26 milyar dolar olmak üzere toplam 90 milyar doların üzerinde kaynak sağlamayı planlıyor. Halka arzın büyüklüğü ve koşulları henüz kesinleşmiş değil. Google, Nvidia, AMD ve Microsoft gibi teknoloji devlerinin de yatırımcıları arasında yer aldığı Anthropic’in yıllıklandırılmış geliri 81 milyar dolara ulaşırken, gelecekteki bilgi işlem kapasitesi için verdiği taahhütlerin yaklaşık 900 milyar doları bulması dikkat çekiyor. Yüksek faizlerin ve devasa yatırım harcamalarının sorgulandığı bir dönemde gerçekleşmesi beklenen bu halka arzın, yapay zekâ sektörüne yönelik yatırımcı iştahı açısından önemli bir sınav olacağını düşünüyoruz. Anthropic’in başarısı, gelecek yıl halka arz edilmesi gündemde olan OpenAI için de önemli bir gösterge olacak.
ABD’de ara seçimlerin ardından Trump yönetimi üzerindeki siyasî baskı artarken, bu kez Savunma Bakanı Pete Hegseth’i görevden alma girişimi gündeme geldi. İran savaşını Kongre onayı olmadan yürütmek ve yetkilerini kötüye kullanmakla suçlanan Hegseth hakkındaki azil girişimi, Temsilciler Meclisi’nde Cumhuriyetçilerin 211’e karşı 204 oyla soruşturmayı komisyona havale etmesiyle şimdilik engellendi. Ancak Demokratların ocak ayında Kongre’nin her iki kanadında da çoğunluğu devralacak olması, konunun yeniden gündeme gelebileceğine işaret ediyor. Reuters/Ipsos anketine göre Amerikalıların çoğunluğu yeni Kongre’nin İran savaşını sona erdirmek için harekete geçmesini isterken, Trump yönetiminin askerî harcamaları 950 milyar dolardan 1,5 trilyon dolara çıkarma hedefi de siyasî tartışmaları büyütüyor. İran savaşının Cumhuriyetçilere seçim kaybettirdiği bir dönemde, Washington’daki bu hesaplaşmanın savaşın geleceği ve ABD’nin bütçe politikaları açısından önemli sonuçlar doğurabileceğini düşünüyoruz.
Türkiye cephesinde ise dün açıklanan sanayi üretimi eylül ayında bir miktar toparlansa da genel görünümün zayıf kalmaya devam ettiğini gördük. Türk mali piyasalarında ise dün itibariyla hisse senetleri özelinde alım rüzgârı hız keserken, faiz indirimi beklentileri ise tahvil piyasasını canlı tutuyor. İki yıl vadeli gösterge tahvilin bileşik faizi %39,37 seviyesine hafif de olsa gerilerken, USDTRY kuru kendi dünyasında bebek adımlarıyla yükselmeye devam ederek yarın valörlü işlemlerde 50,23 seviyesine yükseldi. Yabancının Türkiye risk algısı CDS primi 237 baz puana gerileyerek son iki ayın en düşük seviyesini test ederken, TCMB rezervlerinin ise Kasım ayında toparlamaya başladığını not edelim. Şöyle ki, Fon Krizi’nin tetiklediği yabancı çıkışı ve altın fiyatlarında süregelen düşüşün de rezervleri olumsuz etkilemesiyle Eylül ve Ekim aylarında toplam 32 milyar dolar gerileyen net yabancı para pozisyonu, kasım ayının ilk 6 iş gününde 5,2 milyar dolar yükseliş kaydetti. Manşet rakamın 24,4 milyar dolar seviyesine toparlandığının altını çizelim.
ABD piyasaları bugün Veterans Day (Gaziler Günü) nedeniyle kapalı konumda olacak. Makro cephede ise veri takviminin sakin olduğunun peşinen belirtelim.
Altın-Gümüş Rasyosu
Emre Değirmencioğlu



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Yılmaz: Ara ödemeleri bir ila iki hafta içinde tamamlamayı planlıyoruz 14/11/2026
- Resmi Gazete'de bugün (15.11.2026) 14/11/2026
- İran: ABD halkımızı aç bırakmakla tehdit ediyor 14/11/2026
- Türkiye'nin en büyük kuantum bilgisayarı TÜBİTAK bünyesinde kuruluyor 14/11/2026
- Putin, Trump ve Şi 19 Kasım'da bir araya gelecek 14/11/2026
- COP31'de ikinci hafta görüşmelerine temel oluşturabilecek taslak metin hazırlanıyor 14/11/2026
- Spot piyasada elektrik ve doğalgaz fiyatları 14/11/2026
- Çin'de yuan cinsinden kredi hacmi yüzde 4,7 arttı 14/11/2026
- Sözleşmeli personel çalıştırma esasları yeniden düzenlendi 14/11/2026
- BM/Simon Stiell: COP31 müzakerelerinde ilerleme var, taktiksel gecikmelerden kaçınılmalı 14/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu