
BANKA HABERLERİ
BANKACILIK SİSTEMİNİ KULLANARAK NASIL PARA AKLANIYOR?

Yayınlanma:
2 yıl önce|
Yazan:
Erol Taşdelen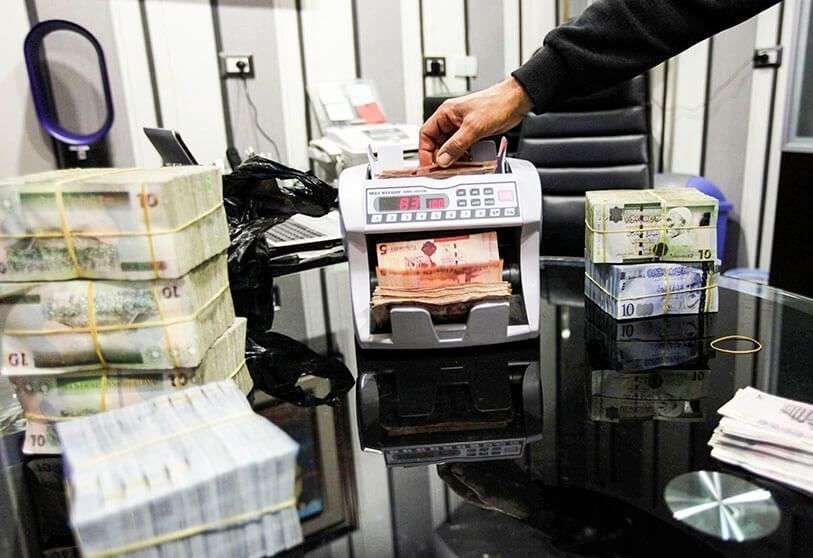
Libya, Irak gibi ülkeler üzerinden nasıl sistem kuruldu?
Libya, Irak gibi ülkeler üzerinden POS (Point of Sale) cihazları kullanılarak kara para aklama, genellikle çeşitli sahtekarlık yöntemleri ile gerçekleşebilir. Bu yöntemlerin bazıları şunlardır:
- Sahte İşletmeler: Kara para aklayan kişiler, gerçekte var olmayan veya sadece kağıt üstünde var olan sahte işletmeler kurarlar. Bu işletmeler, POS cihazlarını kullanarak yüksek miktarda sahte satış işlemleri gerçekleştirir. Bu işlemler, kara parayı meşru gelir gibi göstermek amacıyla yapılır.
- Gerçek İşletmelerle Anlaşma: Bazı durumlarda, kara para aklayan kişiler gerçek işletme sahipleriyle anlaşarak POS cihazları üzerinden sahte satışlar gerçekleştirir. Gerçek olmayan bu satışlar sayesinde kirli para, temiz para gibi gösterilir ve sistemden geçirilir.
- Fatura Şişirme: Meşru bir işletme gibi görünen bir yer, POS cihazları üzerinden gerçekte olmayan veya olduğundan daha yüksek değerde satışlar yaparak gelirini şişirir. Bu fazla gösterilen gelir, kara parayı aklamak için kullanılır.
- Uluslararası İşlemler: Libya gibi bazı ülkelerde, zayıf denetim ve düzenleme sistemleri nedeniyle POS cihazları üzerinden uluslararası para transferleri yapılabilir. Bu, paranın yurt dışına çıkarılmasını veya meşru kaynaklarla birleştirilmesini kolaylaştırır.
- Hesaplar Arası Transfer: POS cihazları üzerinden sahte işlemler yapılarak paralar farklı hesaplar arasında transfer edilir. Bu, paranın kaynağını izlemeyi zorlaştırır ve aklanan parayı izlenemez hale getirir.
Bu tür yöntemler genellikle illegal olup, ciddi hukuki sonuçları olabilir. Kara para aklama faaliyetleri, birçok ülkede ağır cezalara tabiidir ve bu tür faaliyetlerle mücadele eden uluslararası düzenlemeler mevcuttur.
İşlemler USD cinsinden ve ABD finans sisteminden oluyor
Irak, Libya üzerinden gerçekleştirilen ve ABD finans sistemini kullanan USD cinsinden kara para aklama işlemleri genellikle şu şekilde gerçekleştirilebilir:
- Offshore Hesaplar ve Paravan Şirketler: Kara para aklayıcıları, Irak, Libya’da veya diğer ülkelerde offshore hesaplar ve paravan şirketler kurar. Bu hesaplar ve şirketler aracılığıyla ABD’de bulunan finansal kuruluşlara sahte işlemler rapor edilebilir. Bu işlemler, ABD finansal sisteminden geçirilerek USD cinsinden meşru gelir gibi gösterilebilir.
- Sahte POS İşlemleri: Irak, Libya’da bulunan sahte veya paravan işletmeler, POS cihazlarını kullanarak ABD merkezli kartlar üzerinden sahte işlemler gerçekleştirir. Bu işlemler, genellikle yüksek miktarda para çekme veya mal satışı gibi gösterilir. İşlemden elde edilen USD, ABD bankacılık sistemi üzerinden geçerek aklanır.
- ABD Finans Kuruluşları Üzerinden Para Transferleri: Aklanan para, ABD’deki bankalar aracılığıyla uluslararası para transferleri ile Irak, Libya’ya veya başka ülkelere gönderilir. Bu transferler, genellikle ticari işlemler gibi gösterilerek masum hale getirilir.
- ABD Finansal Kurumları ile Sahte Ticaret: Irak, Libya’da veya diğer ülkelerde sahte bir ithalat/ihracat faaliyeti gösterilerek ABD finansal kurumları kullanılır. Bu tür işlemler, sahte fatura ve belgelerle desteklenir, böylece USD cinsinden para ABD finansal sistemi üzerinden dolaştırılır.
- Yüksek Riskli Ülkeler Aracılığıyla USD Hareketi: Irak, Libya gibi ülkelerde USD cinsinden yapılan işlemler, düşük düzenleyici denetime sahip ülkeler üzerinden ABD’ye veya başka ülkelere yönlendirilir. Bu, paranın kaynağını izlemeyi zorlaştırır ve aklanmasını kolaylaştırır.
ABD’nin finansal sistemi, güçlü bir izleme mekanizmasına sahip olmasına rağmen, bu tür kara para aklama yöntemleri, uluslararası işbirliği gerektiren karmaşık yapılar içerir. ABD Hazine Bakanlığı’nın Yabancı Varlıklar Kontrol Ofisi (OFAC) ve diğer düzenleyici kurumlar, bu tür faaliyetleri izlemek ve önlemek için sıkı denetimler uygular. Ancak bu süreç, aklayıcıların karmaşık ve çok katmanlı stratejiler kullanması nedeniyle zor olabilir.
Bankaların bu akışta rolü ne?
Bankaların kara para aklama gibi faaliyetlerdeki rolü, genellikle dolaylı ve yasa dışı faaliyetlerin farkında olmadan veya yetersiz denetim süreçleri nedeniyle gerçekleşir. Bankaların bu tür faaliyetlerdeki rollerini birkaç başlık altında inceleyebiliriz:
1. Ödemelerin İşlenmesi
Bankalar, finansal işlemlerin yürütüldüğü ana platformlardır. Sahte POS işlemleri veya uluslararası para transferleri gibi kara para aklama yöntemleri, genellikle bankaların ödeme sistemleri üzerinden gerçekleştirilir. Eğer bankalar, bu işlemleri yeterince denetlemezse, kirli para sistem üzerinden geçerek aklanmış hale gelir.
2. Hesap Açma ve Yönetim
Kara para aklayan kişiler, genellikle banka hesaplarını kullanarak paralarını gizlemeye çalışır. Bu hesaplar, genellikle sahte kimlikler, paravan şirketler veya çok sayıda küçük işlem ile kara paranın izlenebilirliğini zorlaştırmak için kullanılır. Bankaların, hesap açma süreçlerinde yeterince titiz davranmaması veya KYC (Müşterini Tanı) gibi süreçleri ihmal etmesi durumunda, bu hesaplar kara para aklama için kullanılabilir.
3. Uluslararası Para Transferleri
Kara para aklama, genellikle uluslararası para transferleri ile gerçekleştirilir. Bankalar, SWIFT gibi uluslararası ödeme ağları üzerinden para transferlerine aracılık eder. Bu tür işlemler, eğer bankalar tarafından dikkatlice izlenmezse, kara para aklamanın en yaygın yollarından biri haline gelir.
4. Risk Yönetimi ve Uyum Politikaları
Bankaların, kara para aklama ile mücadele etmek için uyum politikaları ve risk yönetimi prosedürleri vardır. Ancak, bu politikalar yeterince güçlü değilse veya çalışanlar bu süreçlerde yeterince dikkatli değilse, kara para aklayan kişiler bankacılık sistemini kolayca kötüye kullanabilir.
5. Finansal İzleme ve Bildirim
Bankalar, şüpheli işlemleri izlemek ve yetkili makamlara bildirmekle yükümlüdür. Ancak, bu izleme sistemleri zayıfsa veya işlemler küçük parçalara bölünerek yapılıyorsa (örneğin, “smurfing” olarak bilinen yöntem), kara para aklayan kişiler fark edilmeden işlem yapabilirler.
6. Uyum Zafiyeti
Bazı durumlarda, bankalar kendi uyum süreçlerinde zafiyet göstererek ya da aktif olarak göz yumarak kara para aklama süreçlerine dahil olabilirler. Bu, genellikle ceza veya regülasyon tehdidi ile karşılaşana kadar sürer.
Bankalar, kara para aklama ile mücadelede önemli bir role sahiptirler. Ancak, bu rolü etkin bir şekilde oynayabilmeleri için güçlü uyum politikalarına, sürekli eğitime ve şüpheli işlemleri izlemeye yönelik gelişmiş sistemlere ihtiyaç vardır.
Altın alım satım işlemlerinde Kara Para nasıl aklanır?
ara para aklama işlemlerinde altın alım satımı, sıkça kullanılan bir yöntemdir. Altının taşınabilir, yüksek değerli ve izlenmesi zor bir varlık olması, kara para aklayıcıları için cazip hale getirir. İşte kara para aklamada altının nasıl kullanıldığına dair yaygın yöntemler:
1. Nakit Karşılığı Altın Alımı
Kara para aklayıcıları, yasadışı yollardan elde ettikleri parayı izlenmesi zor hale getirmek için nakit karşılığı altın satın alır. Altın, değerini koruyan ve taşınması kolay bir varlık olduğu için, büyük miktarda nakit parayı altına dönüştürmek aklayıcılar için avantajlıdır. Bu altınlar daha sonra yeniden satılabilir veya başka ülkelere taşınabilir.
2. Altın İthalatı ve İhracatı
Kara para aklama, altın ithalatı ve ihracatı yoluyla da gerçekleştirilebilir. Aklayıcılar, bir ülkeden altın ithal eder ve bunu yasal bir ticaret faaliyeti gibi gösterir. Daha sonra bu altını yurt dışına ihraç ederler. Bu işlem sırasında, altının gerçek değeriyle oynanarak, kazançların yasallaştırılması sağlanır.
3. Altın Takas İşlemleri
Altın, diğer değerli metaller veya varlıklarla takas edilerek de kara para aklama sürecine dahil edilebilir. Aklayıcılar, altını başka bir varlıkla değiştirir ve bu işlemleri yasal ticaret gibi gösterirler. Bu yöntem, paranın izini kaybettirmek için kullanılır.
4. Sahte Altın Faturaları
Kara para aklama faaliyetlerinde sahte altın alım satım faturaları düzenlenebilir. Örneğin, bir aklayıcı, gerçekte hiç gerçekleşmemiş bir altın satışını kağıt üzerinde gösterir ve bu işlemler üzerinden yasal gelir elde etmiş gibi görünür. Bu, kirli paranın izlenmesini zorlaştırır ve paranın yasal kaynaklardan gelmiş gibi görünmesini sağlar.
5. Altın Mücevher Satışı
Mücevherat sektörü, kara para aklayıcıları için çekici olabilir. Altın mücevheratın satın alınması ve satılması, kaynağı belirsiz parayı meşrulaştırmak için kullanılabilir. Mücevher dükkanları, yüksek değerli ve kolayca izlenemeyen altın ürünlerinin alım satımı yoluyla kara para aklama için bir araç haline gelebilir.
6. Altın Depolama ve Gizleme
Kara para aklayıcıları, satın aldıkları altını çeşitli güvenli yerlerde saklayarak yasal yaptırımlardan kaçabilir. Altın, güvenli kasalarda, yurt dışındaki gizli lokasyonlarda veya mücevher olarak gizlenebilir. Bu, paranın izini kaybettirmek ve gelecekte kullanılmak üzere güvende tutmak için kullanılır.
7. Düşük Değerli Altın Satışı
Bazı durumlarda, kara para aklayıcıları, altını düşük bir değerle veya zararına satarak bu parayı yeniden sisteme sokar. Bu, paranın izini kaybettirmek ve meşru bir ticaret faaliyeti gibi göstermek için kullanılır.
8. Zincirleme İşlemler ve Katmanlama
Altın, zincirleme işlemlerle farklı kişiler veya şirketler arasında birkaç kez el değiştirebilir. Bu, kara para aklama sürecinde paranın kaynağını gizlemek ve izini kaybettirmek için kullanılan bir katmanlama (layering) tekniğidir.
Altının kara para aklama için kullanılması, hem altın piyasasının hem de finansal sistemin denetim zafiyetlerinden faydalanan bir yöntemdir. Bu nedenle, altın alım satımının izlenmesi ve denetimlerin sıkılaştırılması, kara para aklamayı önleme çabalarında kritik bir öneme sahiptir.
Kara Para aklamada Kapalıçarşı’nın rolü nedir?
Kapalıçarşı, İstanbul’un tarihi ve turistik bir simgesi olmasının yanı sıra, uzun yıllardır altın ve mücevher ticaretinin merkezi olarak da bilinir. Bu durum, kara para aklama faaliyetlerinde Kapalıçarşı’nın potansiyel olarak kullanılabilir hale gelmesine yol açabilir. Kapalıçarşı’nın kara para aklama süreçlerinde nasıl rol oynayabileceğini anlamak için şu noktaları dikkate almak gerekir:
1. Altın ve Mücevher Ticareti
Kapalıçarşı, altın ve mücevher ticaretinin yoğun olarak yapıldığı bir merkezdir. Bu ticaretin büyük kısmı nakit üzerinden gerçekleşebilir ve altın gibi yüksek değerli varlıkların alım satımı kolayca yapılabilir. Bu durum, kara para aklayıcıları için avantajlıdır çünkü büyük miktarda nakit para, altına dönüştürülerek izlenmesi zor hale getirilebilir.
2. Nakit Akışı ve İzlenebilirlik Sorunları
Kapalıçarşı’da yapılan işlemler genellikle nakit olarak gerçekleştirilir. Bu durum, işlemlerin izlenmesini zorlaştırır ve kayıt dışı işlemlerin yapılmasına olanak tanır. Kara para aklayıcıları, kayıt dışı nakit parayı Kapalıçarşı’da kolayca aklayabilir, altın veya değerli taşlara dönüştürebilir.
3. Küçük ve Orta Ölçekli İşletmeler
Kapalıçarşı’da çok sayıda küçük ve orta ölçekli kuyumcu ve mücevherci bulunur. Bu işletmeler, mali denetimlerin daha zayıf olabileceği yerlerdir. Kara para aklayıcıları, bu işletmeler aracılığıyla sahte fatura düzenleyebilir, paravan işlemler yapabilir veya büyük miktarda nakit parayı ticari faaliyetmiş gibi gösterebilir.
4. Paravan Şirketler ve Sahte Faturalar
Kara para aklayıcıları, Kapalıçarşı’da sahte şirketler kurarak veya mevcut işletmelerle anlaşarak sahte fatura düzenleyebilir. Bu faturalar, altın alım satım işlemlerini meşru gibi göstermek için kullanılır. Paravan şirketler, bu süreçte kara parayı yasal gelir gibi gösterebilir.
5. Uluslararası Bağlantılar
Kapalıçarşı, uluslararası ticaretin de önemli bir noktasıdır. Burada yapılan altın ve mücevher ticareti, sınır ötesi işlemleri de içerir. Kara para aklayıcıları, uluslararası ticaret kapsamında parayı başka ülkelere transfer edebilir ve bu süreçte kara paranın kaynağını gizleyebilir.
6. Geleneksel ve Kapalı Ticaret Yapısı
Kapalıçarşı, geleneksel ticaret yapısı nedeniyle belirli ölçüde kapalı bir ekosistemdir. Uzun süredir var olan ilişkiler ve yerel ticaret gelenekleri, dış denetimlere karşı daha dirençli bir yapı oluşturabilir. Bu durum, kara para aklayıcıları için avantajlı olabilir.
7. Fiziki Altın Ticareti
Kapalıçarşı, fiziki altın ticaretinin yoğun olduğu bir yer olduğu için kara para aklayıcıları burada nakit paralarını fiziksel altına çevirip izini kaybettirme avantajına sahip olabilir. Fiziksel altın, bankalardaki işlemlere göre daha az iz bırakır ve bu da kara paranın takibini zorlaştırır.
8. Yetersiz Denetim ve Kontroller
Kapalıçarşı’daki bazı işlemler, gerekli denetim ve kontrollerin eksik olması durumunda kara para aklama faaliyetlerine açık hale gelebilir. Yasal düzenlemelere uyum eksikliği, denetim boşlukları veya yerel düzenlemelerin yetersiz uygulanması bu tür faaliyetlere olanak tanıyabilir.
9. Mücevherat ve Değerli Taşlar
Altın dışındaki mücevherat ve değerli taşlar da kara para aklama için kullanılabilir. Bu varlıklar, Kapalıçarşı’da kolayca alınabilir ve satılabilir, bu da aklayıcılar için uygun bir yol sunar.
Sonuç
Kapalıçarşı’nın kara para aklamada potansiyel rolü, altın ve mücevher ticaretinin merkezi olması, nakit işlemlerin yoğunluğu, izlenebilirliğin zor olması ve uluslararası bağlantılar gibi faktörlerle ilişkilidir. Ancak, bu durum Kapalıçarşı’nın tüm esnafını veya faaliyetlerini kapsamaz. Yasal düzenlemeler ve denetimlerin sıkılaştırılması, bu tür faaliyetlerin önlenmesi için kritik öneme sahiptir.
Kara Para trafiği Vergi kaybını nasıl oluşturuyor?
1. Gizli Gelirler ve Beyan Edilmeyen Kazançlar
Kara para aklama, genellikle suç faaliyetlerinden elde edilen kazançların yasal görünmesini sağlamak için yapılır. Bu gelirler genellikle yasal olarak beyan edilmez, bu da vergi kaybına yol açar. Vergiye tabi olmayan bu kazançlar, devletin vergi gelirlerini doğrudan azaltır.
2. Sahte Faturalar ve Hileli Masraflar
Kara para aklama sırasında, sahte faturalar veya şişirilmiş giderler kullanılarak vergilendirilebilir kazançlar azaltılır. Örneğin, bir işletme sahte giderleri belgeleyerek karını düşük gösterebilir ve bu sayede daha az vergi öder. Bu tür hileli işlemler vergi kaçakçılığına neden olur.
3. Offshore Hesaplar ve Vergi Cennetleri
Kara para aklayan kişiler, genellikle offshore hesaplar veya vergi cennetleri kullanarak gelirlerini saklarlar. Bu tür hesaplar, yerel vergilendirmeden kaçınmak için kullanılır. Vergi cennetlerinde bulunan paralar, genellikle ilgili ülkenin vergi sisteminden tamamen kaçar ve bu da ciddi bir vergi kaybına neden olur.
4. Kayıt Dışı Ekonomi
Kara para aklama, kayıt dışı ekonomiyi büyütür. Bu tür ekonomilerde yapılan işlemler genellikle vergiye tabi değildir ve bu da hükümetlerin topladığı vergi miktarını düşürür. Kayıt dışı ekonomi büyüdükçe, vergi tabanı daralır ve bu da genel vergi gelirlerinde azalmaya yol açar.
5. Rekabet Dengesizliği
Kara para aklayan işletmeler, vergi kaçırdıkları için daha düşük maliyetlerle çalışabilirler. Bu da, vergilerini düzgün ödeyen yasal işletmelerin rekabet gücünü zayıflatır. Zamanla, bu durum pazarın bozulmasına ve daha fazla işletmenin vergi kaçakçılığına yönelmesine neden olabilir, bu da vergi kaybını artırır.
6. Gelir Elde Etme ve Harcama Tutarsızlıkları
Kara para aklamanın bir sonucu olarak, bir kişi veya işletme resmi gelir beyanında bulunmaz, ancak büyük harcamalar yapabilir. Vergi daireleri bu tür tutarsızlıkları tespit ettiğinde bile, paranın kaynağını izlemek zor olabilir, bu da vergi tahsilatını zorlaştırır.
7. Vergi Denetiminden Kaçma
Kara para aklama süreçleri, paranın izini kaybettirmek için karmaşık finansal işlemler içerir. Bu, vergi denetçileri için işlemleri izlemeyi zorlaştırır. Böylece, birçok gelir kalemi vergilendirilemez hale gelir.
Bu mekanizmalar, vergi dairelerinin gelir kaybına uğramasına ve devlet bütçesinin küçülmesine neden olur. Devletin kara para aklama ile etkin bir şekilde mücadele etmesi, sadece suç faaliyetlerini engellemekle kalmaz, aynı zamanda vergi tabanını korur ve gelir kayıplarını önler.
TAFT şüpheli işlemleri nasıl yakalıyor?
TAFT (Treasury’s Anti-Financial Crimes Taskforce) gibi mali suçlarla mücadele eden birimler, kara para aklama ve ilgili vergi kayıplarını tespit etmek için çeşitli yöntemler ve teknolojiler kullanır. İşte TAFT veya benzeri bir birimin bu tür faaliyetleri nasıl yakalayabileceğine dair bazı önemli noktalar:
1. Finansal İzleme ve Veri Analizi
TAFT, büyük miktarda finansal veriyi analiz eder. Bu veri analizi, şüpheli işlem örüntülerini ve olağandışı faaliyetleri tespit etmek için gelişmiş algoritmalar ve yapay zeka teknolojileri kullanır. Örneğin, bir kişinin gelir beyanı ile harcamaları arasındaki tutarsızlıklar, anormal büyük miktarda para transferleri, veya sık sık offshore hesaplara para aktarma gibi faaliyetler dikkat çeker.
2. Şüpheli İşlem Raporları (SARs)
Bankalar ve finansal kuruluşlar, belirli kriterlere uyan şüpheli işlemleri tespit ettiklerinde bu işlemleri TAFT gibi birimlere bildirmek zorundadır. Bu bildirimler, Şüpheli İşlem Raporları (SARs) olarak bilinir. TAFT, bu raporları inceleyerek daha derin soruşturmalar başlatabilir ve vergi kaybına yol açabilecek kara para aklama faaliyetlerini tespit edebilir.
3. Vergi Denetimi ve Beyan Analizi
TAFT, vergi daireleriyle işbirliği yaparak vergi beyannamelerini analiz eder. Bir kişinin veya şirketin beyan edilen gelirleriyle yaşam standardı, mal varlığı ve harcamaları arasındaki tutarsızlıklar dikkat çekebilir. Bu tür analizler, sahte beyanları ve vergi kaçakçılığını tespit etmeye yardımcı olur.
4. Offshore Hesaplar ve Paravan Şirketler
TAFT, offshore hesaplar ve paravan şirketler aracılığıyla yapılan işlemleri izlemek için uluslararası işbirliği yapar. Vergi cennetlerinde açılan hesaplar veya paravan şirketler üzerinden yapılan işlemler, dikkatli bir şekilde izlenir. TAFT, bu işlemleri izleyerek vergi kaybına yol açan kara para aklama faaliyetlerini ortaya çıkarabilir.
5. Uluslararası İşbirliği ve Bilgi Paylaşımı
Kara para aklama genellikle uluslararası bir boyuta sahiptir, bu yüzden TAFT, diğer ülkelerin mali suç birimleri ve uluslararası kuruluşlarla işbirliği yapar. Bu işbirliği, sınır ötesi mali akışları izlemeyi ve kara para aklama faaliyetlerini tespit etmeyi kolaylaştırır.
6. Teknolojik Araçlar ve Yapay Zeka
TAFT, büyük veri analizi, yapay zeka ve makine öğrenimi gibi ileri teknolojileri kullanır. Bu teknolojiler, olağandışı finansal faaliyetleri otomatik olarak tespit edebilir, kalıpları analiz edebilir ve şüpheli işlemleri işaretleyebilir. Bu da, vergi kaybına yol açan faaliyetlerin hızla tespit edilmesini sağlar.
7. Kapsamlı Soruşturmalar
TAFT, belirli işlemler veya kişiler hakkında derinlemesine soruşturmalar başlatabilir. Bu soruşturmalar, mali kayıtların, ticari faaliyetlerin ve kişisel finansların detaylı bir şekilde incelenmesini içerir. Soruşturmalar sırasında elde edilen kanıtlar, kara para aklama ve vergi kaçırma faaliyetlerini ortaya çıkarmada kritik rol oynar.
8. Vergi Kaçakçılığıyla İlgili Bilgilendirme ve Eğitim
TAFT, vergi kaçakçılığıyla mücadele için kamuoyunu ve finansal kuruluşları bilgilendirir. Eğitim programları ve farkındalık kampanyaları, finansal kuruluşların kara para aklamayı daha iyi anlamasını ve daha etkin önlemler almasını sağlar.
TAFT gibi birimler, bu stratejiler ve araçlar aracılığıyla kara para aklama faaliyetlerini tespit eder, vergi kayıplarını önler ve suçluları adalet önüne çıkarır. Bu tür faaliyetlerin etkin bir şekilde izlenmesi, hem mali suçlarla mücadelede hem de devlet gelirlerinin korunmasında kritik öneme sahiptir.
Bankalar MASAK bildirimi yapıyor mu?
Bankaların MASAK Bildirimi Yapma Yükümlülüğü
- Şüpheli İşlem Bildirimi (ŞİB): Bankalar, müşteri işlemleri sırasında olağandışı, şüpheli veya riskli bir durum tespit ettiğinde bu durumu MASAK’a bildirmek zorundadır. Bu işlemler, kara para aklama, terörizmin finansmanı veya diğer mali suçlarla ilişkili olabileceği düşünülen işlemleri kapsar.
- Büyük Miktarlı Nakit İşlemler: Bankalar, belirli bir miktarın üzerindeki nakit işlemleri otomatik olarak MASAK’a bildirmek zorundadır. Bu sınır, ilgili mevzuatla belirlenmiştir ve genellikle şüpheli işlemlerin izlenmesi için kullanılır.
- Olağandışı İşlem Kalıpları: Bir müşterinin işlemleri olağandışı bir şekilde artarsa veya normal faaliyetlerine uymayan kalıplar gösterirse, banka bu durumu MASAK’a bildirebilir. Örneğin, bir hesaptan aniden büyük miktarda para çekilmesi veya yurt dışına yapılan olağandışı transferler şüpheli kabul edilebilir.
- Müşteri İncelemeleri ve KYC (Know Your Customer): Bankalar, müşterilerini tanıma (KYC) sürecinde elde ettikleri bilgileri analiz ederek, şüpheli durumlar tespit edebilir ve MASAK’a bildirimde bulunabilirler.
- Zorunlu Eğitim ve Uyum: Bankalar, çalışanlarını kara para aklama ve terörizmin finansmanı konusunda eğitmek zorundadır. Bu eğitimler, şüpheli işlemleri tespit edebilmeleri ve gerekli durumlarda MASAK’a bildirimde bulunabilmeleri için önemlidir.
Bildirim Süreci
Bankalar, şüpheli bir işlem tespit ettiğinde bunu derhal MASAK’a bildirmek zorundadır. Bu bildirimler, genellikle dijital olarak yapılır ve belirli bir formatta MASAK’a iletilir. MASAK, bu bildirimleri değerlendirir ve gerektiğinde soruşturma başlatabilir.
Sonuç
Bankaların MASAK’a şüpheli işlem bildirimi yapma yükümlülüğü, Türkiye’nin mali suçlarla mücadelesinde kritik bir rol oynar. Bu bildirimler, kara para aklama ve terörizmin finansmanı gibi suçların önlenmesine ve cezalandırılmasına katkıda bulunur. MASAK, bankalardan gelen bu bildirimleri değerlendirerek gerekli adımları atar ve ilgili durumlarda yasal süreçleri başlatır.
Kara Para aklama cezası yeterli mi?
Türkiye’de kara para aklama suçunun cezası oldukça ağırdır ve Türk Ceza Kanunu’nun (TCK) 282. maddesinde düzenlenmiştir. Bu suçun işlenmesi halinde uygulanacak cezalar şu şekildedir:
1. Hapis Cezası
Kara para aklama suçu işleyen kişi, 3 yıldan 7 yıla kadar hapis cezası ile cezalandırılır. Bu ceza, kara para aklama eyleminin niteliğine ve kapsamına göre belirlenir.
2. Adli Para Cezası
Hapis cezasının yanı sıra, suçu işleyen kişiye ayrıca yirmi bin güne kadar adli para cezası da verilebilir. Adli para cezası, günlük bir bedel üzerinden hesaplanır ve suçu işleyen kişinin ekonomik durumuna göre belirlenir.
3. Müsadere (El Koyma)
Kara para aklama suçunda kullanılan veya suçtan elde edilen tüm malvarlığına devlet tarafından el konulabilir (müsadere). Bu, suçtan elde edilen paranın, malların veya diğer kazançların devlet hazinesine aktarılmasını içerir.
4. Ağırlaştırıcı Nedenler
Eğer kara para aklama suçu bir örgüt tarafından işlenmişse veya suçun işlenmesinde kamu görevlileri de rol almışsa, cezalar artırılabilir. Bu gibi durumlarda, suçun örgütlü bir yapı içinde işlenmesi cezayı ağırlaştıran bir sebep olarak kabul edilir ve ceza miktarı artırılabilir.
5. Yurt Dışına Kaçırma ve Uluslararası Boyut
Eğer suç, yurt dışına para veya değerli malların kaçırılması yoluyla işlenmişse, bu da cezayı ağırlaştırıcı bir neden olarak değerlendirilir. Uluslararası boyutta işlenen kara para aklama suçları, genellikle daha ciddi cezalarla karşılanır.
6. Suçun Tespiti ve Soruşturma Süreci
Kara para aklama suçlarının soruşturulması, Mali Suçları Araştırma Kurulu (MASAK) ve savcılıklar tarafından yürütülür. Şüpheli işlemlerin tespit edilmesi, soruşturma başlatılmasına ve suça karışan kişilerin cezalandırılmasına yol açabilir.
7. Diğer Yaptırımlar
Kara para aklama suçu işleyen kişiler, ayrıca mali düzenlemeler kapsamında ek yaptırımlarla karşılaşabilir. Bu, mali faaliyetlerden men edilme, lisans iptali gibi cezaları içerebilir.
8. TCK 282 Maddesi
Türk Ceza Kanunu’nun 282. maddesi kara para aklamayı açıkça tanımlar ve cezalarını belirler. Suçun farklı boyutlarına göre farklı cezalar uygulanabilir.
Kara para aklama suçunun cezası sadece Türkiye’de değil, birçok ülkede ağırdır ve uluslararası düzeyde de sıkı takip edilmektedir. Bu suçun işlenmesi halinde uygulanacak cezalar, hem suçluları caydırmayı amaçlar hem de suçtan elde edilen kazancın yeniden kullanılmasını engellemeye yöneliktir.
KARA PARA aklamada bankalara ceza ne?
Kara para aklama faaliyetlerinde yer alan veya bu faaliyetlere karşı yeterince önlem almayan bankalar, ciddi cezalarla karşı karşıya kalabilir. Türkiye’de bankaların bu tür durumlarla ilgili sorumlulukları, Bankacılık Kanunu, Türk Ceza Kanunu, ve MASAK mevzuatı ile düzenlenmiştir. Bankalara yönelik cezalar hem idari hem de cezai nitelikte olabilir.
1. İdari Para Cezaları
Bankalar, kara para aklama ile mücadelede gereken özeni göstermedikleri veya mevzuata uygun hareket etmedikleri durumlarda, idari para cezalarıyla karşılaşabilirler. MASAK, bankaların şüpheli işlem bildirimlerinde bulunmaması veya gerekli denetimleri yapmaması halinde ağır idari para cezaları uygulayabilir. Bu cezalar, bankanın büyüklüğüne ve ihmalin ciddiyetine bağlı olarak değişir.
2. Faaliyet İzninin İptali veya Kısıtlanması
Eğer bir banka, kara para aklama faaliyetlerinde doğrudan yer almışsa veya bu tür faaliyetleri kolaylaştırmışsa, Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) tarafından faaliyet izni iptal edilebilir veya kısıtlanabilir. Bu tür yaptırımlar, bankanın mali düzenlemelere uyum sağlaması için son derece önemli bir caydırıcı unsur olarak kullanılır.
3. Ceza Davaları ve Hapis Cezası
Bankaların yönetim kurulu üyeleri, yöneticileri veya çalışanları, kara para aklama suçuna doğrudan katıldıklarında veya bu tür faaliyetlere göz yumduklarında, Türk Ceza Kanunu kapsamında cezai sorumluluk taşıyabilirler. Bu kişiler hakkında ceza davaları açılabilir ve mahkumiyet durumunda hapis cezaları verilebilir.
4. Uluslararası Yaptırımlar
Türkiye’de faaliyet gösteren bankalar, uluslararası finansal sistemin bir parçası olduklarından, kara para aklama faaliyetleri nedeniyle yabancı ülkelerin düzenleyici kurumları tarafından da yaptırımlarla karşılaşabilirler. Örneğin, ABD’de OFAC (Yabancı Varlıklar Kontrol Ofisi) veya diğer uluslararası finansal denetim kurumları tarafından bankalara büyük para cezaları verilebilir veya uluslararası finansal sistemden çıkarılabilirler.
5. Reputasyon Kaybı
Bankalar, kara para aklama ile ilgili bir skandala karıştıklarında ciddi bir itibar kaybına uğrarlar. Bu, müşteri güvenini zedeler ve bankanın finansal sağlığını uzun vadede olumsuz etkileyebilir. Bu tür bir itibar kaybı, finansal piyasalar için de önemli sonuçlar doğurabilir.
6. Ekonomik Suçlar Kanunu Kapsamında Cezalar
Bankalar, kara para aklama karşıtı önlemleri uygulamadıkları veya bu tür faaliyetlere iştirak ettikleri tespit edilirse, Ekonomik Suçlar Kanunu kapsamında da ek cezalarla karşılaşabilir. Bu cezalar, bankacılık sektöründeki diğer regülasyonlarla birlikte uygulanır ve ciddi mali yaptırımları içerir.
7. Yönetici Sorumluluğu
Bankalarda görev yapan yöneticiler, kara para aklamayı önlemek için gereken özeni göstermemeleri halinde, bireysel olarak da sorumlu tutulabilir. Bu durumda, hem idari hem de cezai yaptırımlarla karşılaşabilirler.
8. Şüpheli İşlem Bildirimi Yapmama Cezası
Bankaların MASAK’a şüpheli işlem bildiriminde bulunma zorunluluğu vardır. Bu bildirim yapılmazsa veya geciktirilirse, banka idari para cezası alabilir ve yöneticileri hakkında cezai işlem başlatılabilir.
Bankalar için kara para aklama karşıtı önlemleri uygulamak yasal bir zorunluluk olmasının yanı sıra, aynı zamanda uluslararası finansal sistemde güvenilir bir aktör olarak kalmaları için de hayati önem taşır. Cezalar, bankaları bu tür faaliyetlere karşı daha dikkatli ve proaktif olmaya teşvik eder.
Derleme-Erol TAŞDELEN

İlginizi Çekebilir
BANKA HABERLERİ
Fitch’ten Türk bankalarına kârlılık uyarısı: Takipteki krediler artıyor

Yayınlanma:
4 saat önce|
21/10/2026Yazan:
BankaVitrini
Yüksek fonlama maliyetleri ve enflasyon bankaların kâr marjlarını daraltırken, takipteki kredi oranı 2026’nın ikinci çeyreğinde yüzde 3,5’e yükseldi. Fitch, kârlılık üzerindeki baskının yıl boyunca sürmesini bekliyor.
Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, üç aylık Türk Bankaları İzleme Raporu’nda, Türk bankacılık sektörünün 2026 yılının ikinci çeyreğinde kârlılık kaybı yaşadığını ve sorunlu kredilerdeki artışın sürdüğünü bildirdi. Bloomberg HT haberine göre, yüksek fonlama maliyetleri, artan swap giderleri ve enflasyon kaynaklı faaliyet giderleri, bankaların finansal performansını olumsuz etkiledi.
Faaliyet kârlılığında belirgin gerileme
Fitch’in izlediği bankalarda ortalama faaliyet kârının risk ağırlıklı varlıklara oranı, 2026’nın ilk çeyreğindeki yüzde 3,9 seviyesinden ikinci çeyrekte yüzde 2,6’ya geriledi. Sektör genelinde ise aynı oran yüzde 4,6’dan yüzde 3,3’e düştü.
Rapora göre, yüksek Türk lirası faizlerinin fonlama maliyetlerini artırması, net faiz marjlarını daraltan başlıca unsurlar arasında yer aldı. Swap maliyetlerindeki yükseliş ve enflasyonun faaliyet giderleri üzerindeki etkisi de kârlılığı baskıladı.
Takipteki krediler yüzde 3,5’e çıktı
Bankacılık sektöründe aktif kalitesine ilişkin göstergeler de olumsuz seyrini sürdürdü. Fitch’in izlediği bankaların ortalama takipteki kredi (NPL) oranı, ilk çeyrekteki yüzde 3,3 seviyesinden ikinci çeyrek sonunda yüzde 3,5’e yükseldi. Yeni takipteki kredi oluşum oranı da yüzde 2,1’den yüzde 2,2’ye çıktı.
Bankaların ortalama çekirdek sermaye yeterlilik oranı ise yüzde 11,5 seviyesinde kaldı. Bu görünüm, kredi riskleri ve kârlılık baskıları yakından izlenirken sermaye göstergesinin söz konusu dönemde yatay seyrettiğine işaret etti.
Bankacılık sektörünü ne bekliyor?
Fitch, yüksek TL faizleri ve enflasyonist baskıların bankaların kârlılığı üzerindeki etkisinin 2026 boyunca devam edebileceğini öngörüyor. Kuruluş, yılın sonlarına doğru faiz indirimlerinin yeniden başlaması durumunda bu baskının 2027’de hafifleyebileceğini değerlendiriyor.
Bankacılık sektörü açısından temel risk, fonlama maliyetleri yüksek seyrederken kredi geri ödemelerinde yaşanabilecek bozulmanın karşılık giderlerini artırması ve kâr marjlarını daha da daraltması. Bu süreç, bankaların kredi verme iştahı ve reel sektörün finansmana erişimi üzerinde de baskı oluşturabilir.
Kaynak: Fitch Ratings’in Türk Bankaları İzleme Raporu; 21 Ekim 2026 tarihli haberler.
BANKA HABERLERİ
AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL
FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKALARIMIZIN ÇALIŞANI DEĞİL”
Yayınlanma:
4 saat önce|
21/10/2026Yazan:
BankaVitrini
Fon soruşturmasında gözaltı listesinde yer alan isimler üzerinden gündeme gelen Akbank ve DenizBank, haberlerdeki çalışma ilişkilerine ilişkin açıklama yaptı. Akbank, “adı geçen kişilerin uzun süre önce bankadan ayrıldığını” belirtirken DenizBank, “adı geçen Yasemin Y.’nin banka çalışanı olmadığını” bildirdi.
Bankavitrini.com | Gündem
Sermaye piyasalarındaki işlemlere yönelik yürütülen fon soruşturmasında gözaltı listesinde yer alan isimler ve bu kişilerin bankalarla bağlantıları gündeme geldi. Konuya ilişkin Akbank ve DenizBank’tan açıklamalar geldi. Her iki banka da haberlerde yer alan çalışma ilişkilerine yönelik düzeltme talebinde bulundu.
Akbank: İsimler uzun süre önce bankadan ayrıldı
Akbank, fon soruşturması kapsamında gözaltı kararı verilen kişilerle ilgili haberlerde banka adının kullanılmasına ilişkin açıklama yaptı.
Banka, haberlere konu olan kişilerin uzun süre önce Akbank’tan ayrıldığını ve başka kurumlarda çalıştıklarını belirtti. Açıklamada, bu kişilerin hâlen Akbank bünyesinde görev yapıyormuş gibi gösterilmesinin gerçeğe aykırı bir izlenim oluşturabileceğine dikkat çekildi.
Akbank, güncel çalışma ilişkilerinin doğru aktarılması gerektiğini vurgulayarak kamuoyunun doğru bilgilendirilmesini istedi.
DenizBank: Yasemin Yılmaz bankamızın çalışanı değil
DenizBank da fon soruşturması kapsamında gözaltına alınan isimlerin yer aldığı listeye ilişkin yayımlanan haberdeki bir bilgiyi düzeltti.
DenizBank A.Ş. tarafından yapılan açıklamada şu ifadelere yer verildi:
“Fon soruşturması kapsamında gözaltına alınan isim listesine ilişkin yayımladığınız haberde, Yasemin Y. isimli kişinin DenizBank Finans Yöneticisi olduğu yönünde hatalı bilgiye yer verilmiştir.
Haberde adı geçen Yasemin Y., Bankamız çalışanı değildir. Kamuoyunun doğru bilgilendirilmesi amacıyla söz konusu yanlış bilginin düzeltilmesini rica ederiz.”
DenizBank, açıklamasıyla Yasemin Y.’ın banka çalışanı olduğu yönündeki bilgiyi açıkça reddetti ve haberlerin düzeltilmesini talep etti.
Soruşturmada banka isimleri neden gündeme geldi?
Soruşturma kapsamında yayımlanan gözaltı listelerinde yer alan kişilerin mesleki unvanları ve çalıştıkları kurumlara ilişkin bilgiler, bankaların isimlerinin de haberlerde geçmesine neden oldu.
Ancak bir kişinin adının soruşturma kapsamında anılması, tek başına ilgili bankanın soruşturmanın şüphelisi olduğu veya kurumsal olarak herhangi bir suça iştirak ettiği anlamına gelmiyor. Aynı şekilde, bir kişinin geçmişte bir bankada çalışmış olması da güncel çalışma ilişkisini göstermiyor.
Akbank’ın geçmiş çalışma ilişkilerine yönelik açıklaması ile DenizBank’ın Yasemin Y. hakkında yaptığı düzeltme, haberlerde kişi ve kurum bağlantılarının güncel ve teyit edilmiş bilgiler üzerinden kurulmasının önemini ortaya koydu.
Bankacılık sektöründe doğru bilgi ve itibar vurgusu
Sermaye piyasalarına yönelik soruşturmalarda kişi isimleriyle birlikte kurum adlarının anılması, kamuoyunda ilgili bankalara yönelik algıyı etkileyebiliyor. Bu nedenle gözaltı listelerindeki bilgilerin, kişilerin güncel iş durumlarıyla karşılaştırılarak yayımlanması önem taşıyor.
Akbank ve DenizBank’ın açıklamaları, soruşturma haberlerinde yalnızca isimlerin değil, bu isimlerle bankalar arasında kurulan bağlantıların da titizlikle doğrulanması gerektiğini gösteriyor.
Bankavitrini.com olarak not: Bu haber, Akbank ve DenizBank’ın çalışma ilişkilerine yönelik açıklamalarını bir araya getirmektedir. Soruşturmada adı geçen kişiler hakkındaki iddialar ile bankaların kurumsal sorumluluğu birbirinden ayrı değerlendirilmelidir.
BANKA HABERLERİ
AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ?
Yayınlanma:
6 gün önce|
16/10/2026Yazan:
BankaVitrini
BANKALAR ÇALIŞANLARIN MAAŞ REKABETİNİ Mİ SINIRLADI?
Bankavitrini.com | Bankacılık ve Finans Analizi
Akbank, Rekabet Kurulu tarafından yürütülen iş gücü piyasasına yönelik soruşturmanın uzlaşmayla sonuçlandırılması kapsamında 1 milyar 713 milyon 897 bin 558 TL idari para cezası ödeyecek. Peki, Türkiye’nin önde gelen bankalarından biri neden bu kadar yüksek bir ceza ile karşı karşıya kaldı? Soruşturmanın arkasında hangi iddialar bulunuyor? Bu olay, bankacılık sektöründe çalışanların ücretlerini ve iş değiştirme özgürlüğünü nasıl etkileyebilir?
CEZA KREDİ VE MEVDUAT FAİZLERİYLE İLGİLİ DEĞİL
Akbank’a verilen cezanın konusu, bankanın müşterilerine uyguladığı kredi faizleri veya mevduat oranları değil. Rekabet Kurumu’nun 24 Şubat 2026 tarihinde duyurduğu soruşturma, bankacılık, sigortacılık ve bilişim teknolojileri sektörlerinde faaliyet gösteren şirketlerin iş gücü piyasasındaki rekabeti kısıtlayabilecek uygulamalarını inceliyor.
Rekabet Kurumu, aralarında Akbank’ın da bulunduğu 26 teşebbüs hakkında çalışan ayartmama anlaşmaları ve/veya iş gücü piyasasına yönelik rekabete hassas bilgi paylaşımı iddiaları kapsamında soruşturma başlatmıştı.
Akbank, 12 Ekim 2026 tarihli Kamuyu Aydınlatma Platformu (KAP) açıklamasında, Rekabet Kurulu’nun 26-30/899-383 sayılı kararı doğrultusunda soruşturmanın banka bakımından uzlaşmayla sonuçlandırıldığını bildirdi.
Açıklanan idari para cezası 1 milyar 713 milyon 897 bin 558 TL oldu.
ÇALIŞAN AYARTMAMA ANLAŞMASI NE DEMEK?
Soruşturmanın en dikkat çekici başlıklarından biri, şirketlerin birbirlerinin çalışanlarını işe almamak veya çalışan transferlerini kısıtlamak konusunda anlaşmış olabileceği iddiası.
Örneğin aynı sektörde faaliyet gösteren iki banka düşünelim. Bu bankaların birbirlerinin çalışanlarına iş teklifi yapmamak ya da çalışan transferlerini sınırlandırmak konusunda anlaşmaları, iş gücü piyasasındaki rekabeti bozabilecek uygulamalar arasında değerlendirilebilir.
Böyle bir durumda çalışan, yalnızca mevcut işvereninin ücret politikasıyla karşı karşıya kalmaz. Rakip bankaların daha yüksek ücret veya daha iyi çalışma koşulları sunmasıyla ortaya çıkabilecek alternatifler de daralabilir.
Oysa rekabetçi bir iş gücü piyasasında bankalar nitelikli çalışanları bünyelerine katabilmek için ücret, prim, yan haklar, kariyer olanakları ve çalışma koşulları üzerinden birbirleriyle yarışır.
Bu rekabetin kısıtlanması, çalışanların pazarlık gücünü zayıflatabilecek bir sonuç doğurabilir.
Ancak önemli bir ayrıntı var: Rekabet Kurumu’nun soruşturma duyurusu, bu tür uygulamalara ilişkin iddiaların araştırıldığını gösteriyor. Akbank’ın hangi somut davranışının cezaya esas alındığına ilişkin ayrıntılar, bankanın KAP açıklamasında yer almıyor.
MAAŞ BİLGİLERİNİN PAYLAŞILMASI NEDEN SORUN OLABİLİR?
Soruşturmanın ikinci önemli boyutu, iş gücü piyasasında rekabete hassas bilgilerin paylaşılması iddiası.
Çalışan ücretleri, maaş artışları, işe alım koşulları ve gelecekteki istihdam planları gibi bilgiler, şirketlerin birbirleriyle rekabet etme biçimini etkileyebilir.
Örneğin rakip işverenlerin gelecekteki ücret artışlarına ilişkin hassas bilgileri paylaşması, ücret politikalarının bağımsız biçimde belirlenmesini zayıflatabilir. İşverenler arasındaki rekabetin azalması da çalışanların daha iyi ücret ve çalışma koşulları elde etme olanaklarını olumsuz etkileyebilir.
Buradaki temel mesele, şirketlerin insan kaynakları alanında her türlü bilgi alışverişinin yasak olması değil. Rekabeti kısıtlayabilecek nitelikteki anlaşmalar ve bilgi paylaşımlarının, somut koşullar çerçevesinde rekabet hukuku bakımından değerlendirilmesidir.
AKBANK BUNU NEDEN YAPMIŞ OLABİLİR?
Bu sorunun kesin yanıtını verebilmek için Rekabet Kurulu’nun gerekçeli kararındaki somut tespitlerin görülmesi gerekir. Bankanın kamuya açık KAP açıklaması, cezanın arkasındaki yönetimsel motivasyonu veya belirli bir uygulamanın nedenini açıklamıyor.
Bununla birlikte, çalışan transferlerini sınırlandıran veya ücret rekabetini zayıflatan uygulamaların işverenler açısından olası ekonomik motivasyonları bulunuyor.
Birincisi, personel maliyetlerini kontrol altında tutmak. Bankacılık sektöründe deneyimli çalışanların ücretleri, primleri ve yan hakları önemli bir maliyet kalemi oluşturuyor. İşverenler arasındaki ücret rekabetinin zayıflaması, ücret artışı baskısını azaltabilecek bir sonuç doğurabilir.
İkincisi, nitelikli personeli elde tutmak. Deneyimli bankacılar, risk yönetimi uzmanları, yazılım çalışanları ve yöneticiler, rakip kuruluşlar açısından değerli insan kaynağıdır. Çalışan hareketlerini kısıtlayan anlaşmalar, işverenler açısından personel kaybını azaltıyor gibi görünse de rekabet hukuku bakımından ciddi sorunlar doğurabilir.
Üçüncüsü, insan kaynakları maliyetlerinde öngörülebilirlik sağlamak. Bankalar ücret artışlarını ve işe alım maliyetlerini yönetmek ister. Ancak bu amaç, rakiplerle rekabeti sınırlayıcı anlaşmalar yapılmasını hukuken meşru hâle getirmez.
Bunlar olası ekonomik açıklamalardır; Akbank’ın bu amaçlarla hareket ettiğinin kanıtlandığı anlamına gelmez.
BU BİR İŞ HUKUKU İHLALİ Mİ?
Burada iki ayrı hukuk alanını birbirinden ayırmak gerekiyor.
İş hukuku; işçinin ücreti, iş sözleşmesi, çalışma koşulları, kıdem ve ihbar tazminatı gibi konuları düzenler.
Rekabet hukuku ise şirketlerin piyasalarda rekabeti engelleyici, bozucu veya kısıtlayıcı anlaşmalarını ve davranışlarını denetler.
Akbank’a ilişkin soruşturmanın hukuki dayanağı, 4054 sayılı Rekabetin Korunması Hakkında Kanun’un 4. maddesi kapsamında iş gücü piyasasındaki rekabetin kısıtlanıp kısıtlanmadığının incelenmesidir.
Dolayısıyla bu olay, doğrudan işçilerin ücretlerinin ödenmemesi veya kıdem tazminatı haklarının ihlali nedeniyle verilen bir iş hukuku cezası değildir.
Bununla birlikte, işverenler arasındaki rekabeti kısıtlayabilecek uygulamalar çalışanların iş değiştirme ve ücret pazarlığı imkânlarını etkileyebildiğinden, konu çalışma hayatı açısından da önem taşıyor.
AKBANK NEDEN UZLAŞMAYI KABUL ETTİ?
Akbank’ın KAP açıklamasında, soruşturmanın Rekabet Kurulu kararı doğrultusunda uzlaşma usulüyle sonuçlandırıldığı bildirildi.
Rekabet hukukunda uzlaşma, soruşturmanın kanunda belirlenen koşullar çerçevesinde sonuçlandırılmasına imkân veren bir yöntemdir. Bu yol, sürecin daha kısa sürede tamamlanması ve hukuki belirsizliğin azaltılması gibi avantajlar sağlayabilir.
Ancak Akbank’ın uzlaşmayı hangi özel gerekçelerle tercih ettiğine ilişkin ayrıntılı bir açıklama bulunmuyor. Bu nedenle bankanın uzlaşma kararını hangi yönetimsel veya hukuki değerlendirmelerle aldığı konusunda kesin bir neden ileri sürmek doğru olmaz.
BANKACILIK SEKTÖRÜNDE NE DEĞİŞEBİLİR?
Bu soruşturmanın önemi yalnızca Akbank’ın ödeyeceği para cezasıyla sınırlı değil.
Bankalar ve diğer finans kuruluşları açısından insan kaynakları uygulamalarının da rekabet hukuku kapsamında değerlendirilmesi, sektörde yeni bir hassasiyet alanı oluşturuyor.
Özellikle şu konuların önem kazanması beklenebilir:
- Rakip kuruluşların çalışanlarını işe almama yönünde anlaşmalardan kaçınılması.
- Ücret politikaları ve gelecekteki maaş artışları gibi rekabete hassas bilgilerin paylaşımının dikkatle değerlendirilmesi.
- İnsan kaynakları toplantılarında ve sektör içi görüşmelerde rekabet hukuku kurallarına uyumun güçlendirilmesi.
- Çalışanların iş değiştirme ve daha iyi çalışma koşulları için pazarlık yapma imkânlarının korunması.
Bunun çalışanların ücretlerine doğrudan ne ölçüde yansıyacağı ise ayrıca değerlendirilmesi gereken bir konu.
SONUÇ: MESELE SADECE 1,7 MİLYAR TL DEĞİL
Akbank’a açıklanan 1 milyar 713 milyon 897 bin 558 TL’lik idari para cezası, iş gücü piyasasındaki rekabetin de bankacılık sektöründe ciddi bir denetim konusu olduğunu gösteriyor.
Çalışanların serbestçe iş değiştirebilmesi, işverenlerin nitelikli personel için rekabet etmesi ve ücretlerin bağımsız piyasa koşullarında belirlenmesi, rekabetçi bir iş gücü piyasasının temel unsurları arasında yer alıyor.
Burada asıl yanıtlanması gereken soru şu: Bankalar müşterilerine kredi ve mevduat ürünleri sunarken rekabet etmek zorundayken, çalışanları işe alma ve ücret belirleme konusunda da aynı rekabet anlayışıyla hareket ediyor mu?
Bu sorunun Akbank özelindeki somut yanıtı için Rekabet Kurulu’nun gerekçeli kararındaki tespitlerin incelenmesi gerekiyor. Ancak olayın kendisi, bankacılık sektöründe rekabet hukukunun yalnızca müşteri ve ürün piyasalarıyla sınırlı olmadığını, çalışma hayatına da uzandığını ortaya koyuyor.
Kaynaklar: Rekabet Kurumu’nun 24 Şubat 2026 tarihli soruşturma duyurusu; Akbank’ın 12 Ekim 2026 tarihli KAP açıklaması.
FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.644)
- BASINDA BİZ (67)
- BORSA (603)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.636)
- GÜNDEM (3.590)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.747)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.500)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (841)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (120)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Erdoğan'dan fon açıklaması: Ödeme işlemleri biraz daha hızlanacak 21/10/2026
- Rusya'dan ABD'ye dizel taşıyan ilk tanker yola çıkıyor 21/10/2026
- Mercedes CEO'sundan 'Made in Europe' uyarısı 21/10/2026
- Elektrik piyasasında yeni teminat kuralları getirildi 21/10/2026
- Sigorta sektörünün prim üretimi 9 ayda 1 trilyon lirayı aştı 21/10/2026
- Türkiye'nin en güvenilir markaları Global Marketing Summit'te açıklandı 21/10/2026
- Brezilya'nın kanatlı ihracatında virüs engeli 21/10/2026
- Çin Merkez Bankası'ndan sessiz faiz adımı 21/10/2026
- Deutsche Bank CEO'su Sewing: Yapay zekada balon görmüyorum 21/10/2026
- Eski Macaristan Merkez Bankası Başkanı gözaltına alındı 21/10/2026
SON YAZILAR
- Fitch’ten Türk bankalarına kârlılık uyarısı: Takipteki krediler artıyor 21/10/2026
- AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL 21/10/2026
- Vestel’de Borç Alarmı: Gözler Yatırımcıda 20/10/2026
- FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI 19/10/2026
- AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE? 19/10/2026
- Trump’ın Rusya açılımı dengeleri değiştirdi, risk iştahı toparlanıyor 19/10/2026
- AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ? 16/10/2026
- MSCI’DEN TÜRKİYE BORSASINA FREN! 16/10/2026
- KREDİ KARTINDA 12 AY SINIRI KALKTI MI? TAKSİTLİ ALIŞVERİŞTE YENİ DÖNEM! 16/10/2026
- VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR! 16/10/2026
ARAMA
Popüler
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu