Connect with us

BANKA HABERLERİ

Boratav : IMF’nin Türkiye öngörüleri ve ötesi

Yayınlanma:

|

IMF ve Dünya Bankası’nın Nisan 2021 toplantıları sanal ortamda yapıldı. Bu toplantılarda IMF’nin ekonomik, finansal ve malî raporları yayımlanır; veri bankası güncelleştirilir. 

Son IMF verilerinde yer alan bazı Türkiye öngörülerini gözden geçirelim. 

Millî gelir: 2021-2022’nin öngörüleri 

Aşağıdaki tablo, Türkiye millî gelirinin (GSYH’nın) 2020-2022 yıllarına ait IMF veri bankasından alınmış ve türetilmiştir.

IMF, geçmiş dönemlere (örneğin tablodaki 2020’ye) ait ülke verilerini geçerli kabul eder; kendi veri tabanına ekler. Tablodaki 2021 ve 2022 sayıları ise IMF öngörüleridir. Bu öngörüler (her ülke ve Türkiye için) 2026’ya kadar uzatılmaktadır. Aşağıda onları da tartışacağım.
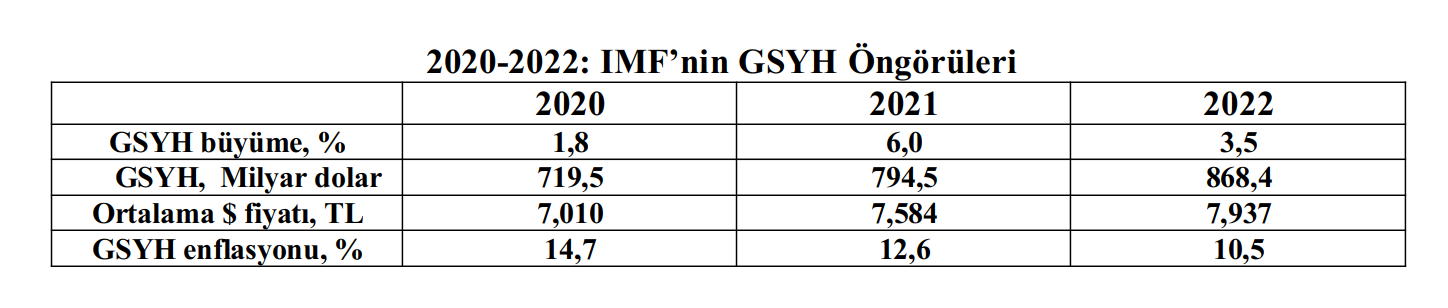
Ekonominin enflasyondan arındırılmış TL ile hesaplanan (“reel”) büyüme oranı satır 1’de yer alıyor. 

Satır 2’de yer alan dolarlı GSYH toplamı, ekonominin uluslararası büyüklüğünü ve dışsal bağlantılarının, kırılganlıklarının ağırlığını belirlemek için önem taşır. Bu sayı, cari fiyatlarla hesap edilen GSYH, ortalama dolar fiyatına bölünerek elde edilir.  

2020-2022 ortalama dolar/TL  kurları satır 3’te yer alıyor.

Cari fiyatlı GSYH toplamını, sabit (“hacim endeksli”) büyüklüğe dönüştürmekte kullanılan en kapsamlı enflasyon oranı, “millî gelir deflatörü” diye bilinir. Türkiye’de yaygın olarak kullanılan; maaş ve asgari ücret zamlarında dikkate alınan TÜFE’den farklıdır. Bu oran “GSYH enflasyonu” başlığı altında satır 4’te yer alıyor. 2020 oranı (%14,7), TÜİK’in geçen yıla ait millî gelir hesaplamasında kullandığı “GSYH deflatörü”dür. IMF, 2021 ve 2022 için bu enflasyon öngörüsünü (%12,6 → %10,5) düşürüyor (satır 4).

Doların ortalama fiyatı enflasyondan daha hızlı artarsa, dolarlı GSYH aşağı çekilir. Örneğin, 2020’deki döviz krizi ortalama dolar fiyatını sıçratmış; sabit TL’ye göre ekonominin %1,8 büyüdüğü bu yıl (satır 1), dolarlı GSYH %5,4 gerilemişti.

Dolardaki göreli “ucuzlama” ise millî geliri dolar olarak yükseltir. Satır 3’te, 2021 ve 2022 dolar fiyatlarının bir önceki yıla göre artış oranlarını hesaplayın; %8,2 → %4,7 çıkacaktır. Satır 4’te 2021 ve 2022’deki GSYH enflasyonunun (%12,6 → %10,5’un) bir hayli altında seyreden dolar/TL kuru, dolarlı GSYH’yı yukarı çekmiştir. 

Bu iki yılda dolarlı GSYH’nın büyüme oranlarını hesaplayın: %10,4 ve %9,3 çıkacaktır. Sabit TL ile öngörülen büyüme tempoları (%6,0 →%3,5) aşılmaktadır. Kişi başına 10.000 dolarlık millî gelir eşiği 2022’de bu sayede aşılacaktır. 

IMF’nin 2021 ve 2022’de dolar fiyatlarının göreli olarak ucuzlayacağı öngörüsü, aslında, Türkiye’ye dış kaynak girişlerinin canlı seyredeceğini varsaymaktadır. 

Ülkeler-arası 2020-2021 karşılaştırması: Türkiye ön saflarda… 

IMF’nin son verileri Türkiye ekonomisi için 2021’de yüzde 6 oranında büyüme öngörüyor. Bu veriler, Mart 2021’deki TCMB operasyonu öncesinde hazırlanmıştı. Dolayısıyla 2021 öngörüleri, ekonomi politikalarında Kasım 2020’de Albayrak sonrasında gerçekleştirilen “normalleşme” sürecinin devam edeceğini varsaymıştır. Yani, TCMB, neoliberal enflasyon hedeflemesine dönecek; bu sayede yabancı sermaye girişleri canlı seyredecek; politika faizlerindeki artışın frenleyici etkisi giderilecektir. 

IMF’nin 2020-2021 Türkiye GSYH verilerini ve öngörülerini diğer ülkelerle karşılaştıralım. Büyüme bilançosunda ülkemiz ön saflarda yer alıyor. Korona salgınının tüm dünyayı sarstığı 2020’de büyük Batı ve “Güney” ülkeleri arasında sadece üç ülke pozitif büyüme gerçekleştirebilmiştir: Vietnam (%2,9), Çin (%2,3) ve Türkiye (%1,9)…    

Bu sonucu IMF’nin 2021 öngörüleriyle birleştirelim ve 2020-2021 millî gelir hareketlerinin toplamına göz atalım: Türkiye ekonomisi (%1,8 + %6,0 ile) bir kez daha Çin ve Vietnam’ın ardından “dünya üçüncüsü” konumundadır. Büyük Batı ekonomileri içinde 2020’deki daralmayı bu yıl telafi eden tek ülke (yüzdeler olarak -3,5 → +6,4 ile) ABD’dir. 

Büyük “Güney” ülkeleri katılırsa Türkiye’nin 2021 büyüme temposunu aşan ülke sayısı 9’a çıkmaktadır. Ne var ki, hepsi salgın yılında sert oranlarda daralmıştı. Hindistan bu yıl %12,5’lik büyüme öngörüsü ile ilk sıraya çıkmaktadır; ama 2020’de %8’lik bir daralmayı izleyerek… 

‘Ekonomik sağduyu’nun maliyetleri  

İktidar blokunun önceliklerini aşan sorunlar da var: Yüzde 6’lık büyüme öngörüsü 2021’e özgüdür; orta dönemde dinamik bir büyüme söz konusu değildir: IMF verileri  2022-2026 dönemi Türkiye’sinde her yıl yüzde 3,5’lik büyüme içeriyor. Bu, Türkiye ekonomisi için IMF’nin tahmin ettiği potansiyel büyüme hızıdır. 

Bu oran bir üst sınırdır. Örneğin, Türkiye millî gelirinin son yüksek büyüme (%7,5) yılı olan 2017 ile başlayalım ve IMF öngörülerini ekleyerek 2023’e uzatalım: Altı yılda Türkiye ekonomisi %3,1’lik bir tempoyla büyümüş olacaktır. AKP iktidarının 2003-2013 döneminde gerçekleştirdiği %4,5’lik büyüme temposu üçte bir aşağı çekilecek; ekonomi durgunlaşacaktır.  

IMF’nin 2026’ya kadar uzattığı nicel değişkenler neoliberal iyimserliği yansıtıyor: Finansal istikrara dönüşün maliyeti (“yüksek kredi faizleri”), canlı sermaye girişleri (“ucuzlayan döviz”) yoluyla telafi edilir; yüzde 3’ü biraz aşan bir büyüme temposu sağlanır. Sıkı para politikaları ve ucuzlayan döviz zaman içinde enflasyonu aşağı çeker; makro-ekonomik istikrar yerleşir; ama kronik dış açıklar devam eder. 

Ne var ki, bu durgunlaşma senaryosu Türkiye toplumunun ve emekçilerinin geleceği açısından ciddi sorunlar içeriyor. Çalkantılı dört yılın ve korona salgınının mirası içindeyiz: Çok yüksek işsizlik ve ağır yoksullaşmadan oluşan bir toplumsal bunalım…. Neoliberal modelin   öngördüğü “istikrar içinde durgunlaşma”, bu toplumsal bunalımı hafifletemez. 

Ekonomi yönetimi dağılmış; IMF’nin de simgelediği “ekonomik sağduyu reçeteleri” muhalefet saflarında saygınlık kazanmıştır. Bu “sağduyu”, sermayenin Türkiye üzerindeki tahakkümünün sonucu olan dış kaynak hareketlerine bağımlılığı sineye çekmektedir. Durgunlaşma, bugünkü toplumsal bunalımın yanı sıra, ekonominin yapısal hastalıklarını, azgelişmişliğini de kalıcı kılacaktır. 

Soldaki iktisatçılar, bu nedenle “ekonomik sağduyu” dışındaki seçenekleri tartışmayı sürdürmelidir. 

Yönetilemeyen bir ekonomi… Ya ülke? 

IMF’nin 2021’de Türkiye için önerdiği “istikrarlı büyüme” senaryosu, Mart’ta TCMB operasyonu ile fiilen reddedildi. Niçin? 

Bu soruyu 2 Nisan’da bu köşede yanıtlamıştım (Merkez Bankası Operasyonu. Niçin?). Finansal disiplin, Saray’la içli-dışlı ilişkiler içinde olan sermaye çevrelerinin hayat damarlarını tıkayacağı için… İktidar bloku, “normalleşme” koşullarında ayıklanacak “çürük elmaları” da içerdiği için…  

Kalan tek seçenek, “malı alıp götürmek” midir? Bu eşiğe gelinmişse, yozlaşmış kapitalizmlere özgü olan; siyasal iktidardan kaynaklanan rant yaratma, el koyma, paylaşma süreçleri dahi aşılmıştır. İktisatçıların izleyemeyeceği bir alana girilmiştir. 

Ekonominin seyri, günü gününe alınan, bazen çelişkili kararlara teslim edilmiş gibidir. Fazla sürdürülemez. Son Merkez Bankası operasyonu, belki de, ekonomi yönetiminin fiilen son bulması anlamındadır. 

Ekonomi bir yana, “yönetilemeyen bir ülke” örnekleri de sıklaşmaktadır. Salgın karşısında duyarsızlık, hareketsizlik başta geliyor. Amiraller operasyonu eklenmelidir. Saray’da AB liderlerine uygulanan tuhaf protokolü birkaç gün önce gözledik. Dış siyasette tehlikeli yalpalamalar, tutarsızlıklar güncelleşmiştir. Ağır bedeller taşıyacak çılgınlıkları frenleyebilecek kurumsal güvenceler yok olmuştur.  

Yönetilemeyen bir ülkenin nereye sürükleneceği bilinemez. Sözün bittiği yere gelinir.

Bu dönemece gelmeden demokrat, cumhuriyetçi, sosyalist muhalefetler ayrı ayrı, giderek birlikte toparlanmalı; hazır olmalıdır.      

Okumaya devam et

BANKA HABERLERİ

Fitch’ten Türk bankalarına kârlılık uyarısı: Takipteki krediler artıyor

Yayınlanma:

|

Yazan:

Yüksek fonlama maliyetleri ve enflasyon bankaların kâr marjlarını daraltırken, takipteki kredi oranı 2026’nın ikinci çeyreğinde yüzde 3,5’e yükseldi. Fitch, kârlılık üzerindeki baskının yıl boyunca sürmesini bekliyor.

Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, üç aylık Türk Bankaları İzleme Raporu’nda, Türk bankacılık sektörünün 2026 yılının ikinci çeyreğinde kârlılık kaybı yaşadığını ve sorunlu kredilerdeki artışın sürdüğünü bildirdi. Bloomberg HT haberine göre, yüksek fonlama maliyetleri, artan swap giderleri ve enflasyon kaynaklı faaliyet giderleri, bankaların finansal performansını olumsuz etkiledi.

Faaliyet kârlılığında belirgin gerileme

Fitch’in izlediği bankalarda ortalama faaliyet kârının risk ağırlıklı varlıklara oranı, 2026’nın ilk çeyreğindeki yüzde 3,9 seviyesinden ikinci çeyrekte yüzde 2,6’ya geriledi. Sektör genelinde ise aynı oran yüzde 4,6’dan yüzde 3,3’e düştü.

Rapora göre, yüksek Türk lirası faizlerinin fonlama maliyetlerini artırması, net faiz marjlarını daraltan başlıca unsurlar arasında yer aldı. Swap maliyetlerindeki yükseliş ve enflasyonun faaliyet giderleri üzerindeki etkisi de kârlılığı baskıladı.

Takipteki krediler yüzde 3,5’e çıktı

Bankacılık sektöründe aktif kalitesine ilişkin göstergeler de olumsuz seyrini sürdürdü. Fitch’in izlediği bankaların ortalama takipteki kredi (NPL) oranı, ilk çeyrekteki yüzde 3,3 seviyesinden ikinci çeyrek sonunda yüzde 3,5’e yükseldi. Yeni takipteki kredi oluşum oranı da yüzde 2,1’den yüzde 2,2’ye çıktı.

Bankaların ortalama çekirdek sermaye yeterlilik oranı ise yüzde 11,5 seviyesinde kaldı. Bu görünüm, kredi riskleri ve kârlılık baskıları yakından izlenirken sermaye göstergesinin söz konusu dönemde yatay seyrettiğine işaret etti.

Bankacılık sektörünü ne bekliyor?

Fitch, yüksek TL faizleri ve enflasyonist baskıların bankaların kârlılığı üzerindeki etkisinin 2026 boyunca devam edebileceğini öngörüyor. Kuruluş, yılın sonlarına doğru faiz indirimlerinin yeniden başlaması durumunda bu baskının 2027’de hafifleyebileceğini değerlendiriyor.

Bankacılık sektörü açısından temel risk, fonlama maliyetleri yüksek seyrederken kredi geri ödemelerinde yaşanabilecek bozulmanın karşılık giderlerini artırması ve kâr marjlarını daha da daraltması. Bu süreç, bankaların kredi verme iştahı ve reel sektörün finansmana erişimi üzerinde de baskı oluşturabilir.

Kaynak: Fitch Ratings’in Türk Bankaları İzleme Raporu; 21 Ekim 2026 tarihli haberler.

Okumaya devam et

BANKA HABERLERİ

AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL

FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKALARIMIZIN ÇALIŞANI DEĞİL”

Yayınlanma:

|

Yazan:

Fon soruşturmasında gözaltı listesinde yer alan isimler üzerinden gündeme gelen Akbank ve DenizBank, haberlerdeki çalışma ilişkilerine ilişkin açıklama yaptı. Akbank, “adı geçen kişilerin uzun süre önce bankadan ayrıldığını” belirtirken DenizBank, “adı geçen Yasemin Y.’nin banka çalışanı olmadığını” bildirdi.

Bankavitrini.com | Gündem

Sermaye piyasalarındaki işlemlere yönelik yürütülen fon soruşturmasında gözaltı listesinde yer alan isimler ve bu kişilerin bankalarla bağlantıları gündeme geldi. Konuya ilişkin Akbank ve DenizBank’tan açıklamalar geldi. Her iki banka da haberlerde yer alan çalışma ilişkilerine yönelik düzeltme talebinde bulundu.

Akbank: İsimler uzun süre önce bankadan ayrıldı

Akbank, fon soruşturması kapsamında gözaltı kararı verilen kişilerle ilgili haberlerde banka adının kullanılmasına ilişkin açıklama yaptı.

Banka, haberlere konu olan kişilerin uzun süre önce Akbank’tan ayrıldığını ve başka kurumlarda çalıştıklarını belirtti. Açıklamada, bu kişilerin hâlen Akbank bünyesinde görev yapıyormuş gibi gösterilmesinin gerçeğe aykırı bir izlenim oluşturabileceğine dikkat çekildi.

Akbank, güncel çalışma ilişkilerinin doğru aktarılması gerektiğini vurgulayarak kamuoyunun doğru bilgilendirilmesini istedi.

DenizBank: Yasemin Yılmaz bankamızın çalışanı değil

DenizBank da fon soruşturması kapsamında gözaltına alınan isimlerin yer aldığı listeye ilişkin yayımlanan haberdeki bir bilgiyi düzeltti.

DenizBank A.Ş. tarafından yapılan açıklamada şu ifadelere yer verildi:

“Fon soruşturması kapsamında gözaltına alınan isim listesine ilişkin yayımladığınız haberde, Yasemin Y. isimli kişinin DenizBank Finans Yöneticisi olduğu yönünde hatalı bilgiye yer verilmiştir.

Haberde adı geçen Yasemin Y., Bankamız çalışanı değildir. Kamuoyunun doğru bilgilendirilmesi amacıyla söz konusu yanlış bilginin düzeltilmesini rica ederiz.”

DenizBank, açıklamasıyla Yasemin Y.’ın banka çalışanı olduğu yönündeki bilgiyi açıkça reddetti ve haberlerin düzeltilmesini talep etti.

Soruşturmada banka isimleri neden gündeme geldi?

Soruşturma kapsamında yayımlanan gözaltı listelerinde yer alan kişilerin mesleki unvanları ve çalıştıkları kurumlara ilişkin bilgiler, bankaların isimlerinin de haberlerde geçmesine neden oldu.

Ancak bir kişinin adının soruşturma kapsamında anılması, tek başına ilgili bankanın soruşturmanın şüphelisi olduğu veya kurumsal olarak herhangi bir suça iştirak ettiği anlamına gelmiyor. Aynı şekilde, bir kişinin geçmişte bir bankada çalışmış olması da güncel çalışma ilişkisini göstermiyor.

Akbank’ın geçmiş çalışma ilişkilerine yönelik açıklaması ile DenizBank’ın Yasemin Y. hakkında yaptığı düzeltme, haberlerde kişi ve kurum bağlantılarının güncel ve teyit edilmiş bilgiler üzerinden kurulmasının önemini ortaya koydu.

Bankacılık sektöründe doğru bilgi ve itibar vurgusu

Sermaye piyasalarına yönelik soruşturmalarda kişi isimleriyle birlikte kurum adlarının anılması, kamuoyunda ilgili bankalara yönelik algıyı etkileyebiliyor. Bu nedenle gözaltı listelerindeki bilgilerin, kişilerin güncel iş durumlarıyla karşılaştırılarak yayımlanması önem taşıyor.

Akbank ve DenizBank’ın açıklamaları, soruşturma haberlerinde yalnızca isimlerin değil, bu isimlerle bankalar arasında kurulan bağlantıların da titizlikle doğrulanması gerektiğini gösteriyor.

Bankavitrini.com olarak not: Bu haber, Akbank ve DenizBank’ın çalışma ilişkilerine yönelik açıklamalarını bir araya getirmektedir. Soruşturmada adı geçen kişiler hakkındaki iddialar ile bankaların kurumsal sorumluluğu birbirinden ayrı değerlendirilmelidir.

Okumaya devam et

BANKA HABERLERİ

AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ?

Yayınlanma:

|

Yazan:

BANKALAR ÇALIŞANLARIN MAAŞ REKABETİNİ Mİ SINIRLADI?

Bankavitrini.com | Bankacılık ve Finans Analizi

Akbank, Rekabet Kurulu tarafından yürütülen iş gücü piyasasına yönelik soruşturmanın uzlaşmayla sonuçlandırılması kapsamında 1 milyar 713 milyon 897 bin 558 TL idari para cezası ödeyecek. Peki, Türkiye’nin önde gelen bankalarından biri neden bu kadar yüksek bir ceza ile karşı karşıya kaldı? Soruşturmanın arkasında hangi iddialar bulunuyor? Bu olay, bankacılık sektöründe çalışanların ücretlerini ve iş değiştirme özgürlüğünü nasıl etkileyebilir?

CEZA KREDİ VE MEVDUAT FAİZLERİYLE İLGİLİ DEĞİL

Akbank’a verilen cezanın konusu, bankanın müşterilerine uyguladığı kredi faizleri veya mevduat oranları değil. Rekabet Kurumu’nun 24 Şubat 2026 tarihinde duyurduğu soruşturma, bankacılık, sigortacılık ve bilişim teknolojileri sektörlerinde faaliyet gösteren şirketlerin iş gücü piyasasındaki rekabeti kısıtlayabilecek uygulamalarını inceliyor.

Rekabet Kurumu, aralarında Akbank’ın da bulunduğu 26 teşebbüs hakkında çalışan ayartmama anlaşmaları ve/veya iş gücü piyasasına yönelik rekabete hassas bilgi paylaşımı iddiaları kapsamında soruşturma başlatmıştı.

Akbank, 12 Ekim 2026 tarihli Kamuyu Aydınlatma Platformu (KAP) açıklamasında, Rekabet Kurulu’nun 26-30/899-383 sayılı kararı doğrultusunda soruşturmanın banka bakımından uzlaşmayla sonuçlandırıldığını bildirdi.

Açıklanan idari para cezası 1 milyar 713 milyon 897 bin 558 TL oldu.

ÇALIŞAN AYARTMAMA ANLAŞMASI NE DEMEK?

Soruşturmanın en dikkat çekici başlıklarından biri, şirketlerin birbirlerinin çalışanlarını işe almamak veya çalışan transferlerini kısıtlamak konusunda anlaşmış olabileceği iddiası.

Örneğin aynı sektörde faaliyet gösteren iki banka düşünelim. Bu bankaların birbirlerinin çalışanlarına iş teklifi yapmamak ya da çalışan transferlerini sınırlandırmak konusunda anlaşmaları, iş gücü piyasasındaki rekabeti bozabilecek uygulamalar arasında değerlendirilebilir.

Böyle bir durumda çalışan, yalnızca mevcut işvereninin ücret politikasıyla karşı karşıya kalmaz. Rakip bankaların daha yüksek ücret veya daha iyi çalışma koşulları sunmasıyla ortaya çıkabilecek alternatifler de daralabilir.

Oysa rekabetçi bir iş gücü piyasasında bankalar nitelikli çalışanları bünyelerine katabilmek için ücret, prim, yan haklar, kariyer olanakları ve çalışma koşulları üzerinden birbirleriyle yarışır.

Bu rekabetin kısıtlanması, çalışanların pazarlık gücünü zayıflatabilecek bir sonuç doğurabilir.

Ancak önemli bir ayrıntı var: Rekabet Kurumu’nun soruşturma duyurusu, bu tür uygulamalara ilişkin iddiaların araştırıldığını gösteriyor. Akbank’ın hangi somut davranışının cezaya esas alındığına ilişkin ayrıntılar, bankanın KAP açıklamasında yer almıyor.

MAAŞ BİLGİLERİNİN PAYLAŞILMASI NEDEN SORUN OLABİLİR?

Soruşturmanın ikinci önemli boyutu, iş gücü piyasasında rekabete hassas bilgilerin paylaşılması iddiası.

Çalışan ücretleri, maaş artışları, işe alım koşulları ve gelecekteki istihdam planları gibi bilgiler, şirketlerin birbirleriyle rekabet etme biçimini etkileyebilir.

Örneğin rakip işverenlerin gelecekteki ücret artışlarına ilişkin hassas bilgileri paylaşması, ücret politikalarının bağımsız biçimde belirlenmesini zayıflatabilir. İşverenler arasındaki rekabetin azalması da çalışanların daha iyi ücret ve çalışma koşulları elde etme olanaklarını olumsuz etkileyebilir.

Buradaki temel mesele, şirketlerin insan kaynakları alanında her türlü bilgi alışverişinin yasak olması değil. Rekabeti kısıtlayabilecek nitelikteki anlaşmalar ve bilgi paylaşımlarının, somut koşullar çerçevesinde rekabet hukuku bakımından değerlendirilmesidir.

AKBANK BUNU NEDEN YAPMIŞ OLABİLİR?

Bu sorunun kesin yanıtını verebilmek için Rekabet Kurulu’nun gerekçeli kararındaki somut tespitlerin görülmesi gerekir. Bankanın kamuya açık KAP açıklaması, cezanın arkasındaki yönetimsel motivasyonu veya belirli bir uygulamanın nedenini açıklamıyor.

Bununla birlikte, çalışan transferlerini sınırlandıran veya ücret rekabetini zayıflatan uygulamaların işverenler açısından olası ekonomik motivasyonları bulunuyor.

Birincisi, personel maliyetlerini kontrol altında tutmak. Bankacılık sektöründe deneyimli çalışanların ücretleri, primleri ve yan hakları önemli bir maliyet kalemi oluşturuyor. İşverenler arasındaki ücret rekabetinin zayıflaması, ücret artışı baskısını azaltabilecek bir sonuç doğurabilir.

İkincisi, nitelikli personeli elde tutmak. Deneyimli bankacılar, risk yönetimi uzmanları, yazılım çalışanları ve yöneticiler, rakip kuruluşlar açısından değerli insan kaynağıdır. Çalışan hareketlerini kısıtlayan anlaşmalar, işverenler açısından personel kaybını azaltıyor gibi görünse de rekabet hukuku bakımından ciddi sorunlar doğurabilir.

Üçüncüsü, insan kaynakları maliyetlerinde öngörülebilirlik sağlamak. Bankalar ücret artışlarını ve işe alım maliyetlerini yönetmek ister. Ancak bu amaç, rakiplerle rekabeti sınırlayıcı anlaşmalar yapılmasını hukuken meşru hâle getirmez.

Bunlar olası ekonomik açıklamalardır; Akbank’ın bu amaçlarla hareket ettiğinin kanıtlandığı anlamına gelmez.

BU BİR İŞ HUKUKU İHLALİ Mİ?

Burada iki ayrı hukuk alanını birbirinden ayırmak gerekiyor.

İş hukuku; işçinin ücreti, iş sözleşmesi, çalışma koşulları, kıdem ve ihbar tazminatı gibi konuları düzenler.

Rekabet hukuku ise şirketlerin piyasalarda rekabeti engelleyici, bozucu veya kısıtlayıcı anlaşmalarını ve davranışlarını denetler.

Akbank’a ilişkin soruşturmanın hukuki dayanağı, 4054 sayılı Rekabetin Korunması Hakkında Kanun’un 4. maddesi kapsamında iş gücü piyasasındaki rekabetin kısıtlanıp kısıtlanmadığının incelenmesidir.

Dolayısıyla bu olay, doğrudan işçilerin ücretlerinin ödenmemesi veya kıdem tazminatı haklarının ihlali nedeniyle verilen bir iş hukuku cezası değildir.

Bununla birlikte, işverenler arasındaki rekabeti kısıtlayabilecek uygulamalar çalışanların iş değiştirme ve ücret pazarlığı imkânlarını etkileyebildiğinden, konu çalışma hayatı açısından da önem taşıyor.

AKBANK NEDEN UZLAŞMAYI KABUL ETTİ?

Akbank’ın KAP açıklamasında, soruşturmanın Rekabet Kurulu kararı doğrultusunda uzlaşma usulüyle sonuçlandırıldığı bildirildi.

Rekabet hukukunda uzlaşma, soruşturmanın kanunda belirlenen koşullar çerçevesinde sonuçlandırılmasına imkân veren bir yöntemdir. Bu yol, sürecin daha kısa sürede tamamlanması ve hukuki belirsizliğin azaltılması gibi avantajlar sağlayabilir.

Ancak Akbank’ın uzlaşmayı hangi özel gerekçelerle tercih ettiğine ilişkin ayrıntılı bir açıklama bulunmuyor. Bu nedenle bankanın uzlaşma kararını hangi yönetimsel veya hukuki değerlendirmelerle aldığı konusunda kesin bir neden ileri sürmek doğru olmaz.

BANKACILIK SEKTÖRÜNDE NE DEĞİŞEBİLİR?

Bu soruşturmanın önemi yalnızca Akbank’ın ödeyeceği para cezasıyla sınırlı değil.

Bankalar ve diğer finans kuruluşları açısından insan kaynakları uygulamalarının da rekabet hukuku kapsamında değerlendirilmesi, sektörde yeni bir hassasiyet alanı oluşturuyor.

Özellikle şu konuların önem kazanması beklenebilir:

  • Rakip kuruluşların çalışanlarını işe almama yönünde anlaşmalardan kaçınılması.
  • Ücret politikaları ve gelecekteki maaş artışları gibi rekabete hassas bilgilerin paylaşımının dikkatle değerlendirilmesi.
  • İnsan kaynakları toplantılarında ve sektör içi görüşmelerde rekabet hukuku kurallarına uyumun güçlendirilmesi.
  • Çalışanların iş değiştirme ve daha iyi çalışma koşulları için pazarlık yapma imkânlarının korunması.

Bunun çalışanların ücretlerine doğrudan ne ölçüde yansıyacağı ise ayrıca değerlendirilmesi gereken bir konu.

SONUÇ: MESELE SADECE 1,7 MİLYAR TL DEĞİL

Akbank’a açıklanan 1 milyar 713 milyon 897 bin 558 TL’lik idari para cezası, iş gücü piyasasındaki rekabetin de bankacılık sektöründe ciddi bir denetim konusu olduğunu gösteriyor.

Çalışanların serbestçe iş değiştirebilmesi, işverenlerin nitelikli personel için rekabet etmesi ve ücretlerin bağımsız piyasa koşullarında belirlenmesi, rekabetçi bir iş gücü piyasasının temel unsurları arasında yer alıyor.

Burada asıl yanıtlanması gereken soru şu: Bankalar müşterilerine kredi ve mevduat ürünleri sunarken rekabet etmek zorundayken, çalışanları işe alma ve ücret belirleme konusunda da aynı rekabet anlayışıyla hareket ediyor mu?

Bu sorunun Akbank özelindeki somut yanıtı için Rekabet Kurulu’nun gerekçeli kararındaki tespitlerin incelenmesi gerekiyor. Ancak olayın kendisi, bankacılık sektöründe rekabet hukukunun yalnızca müşteri ve ürün piyasalarıyla sınırlı olmadığını, çalışma hayatına da uzandığını ortaya koyuyor.

Kaynaklar: Rekabet Kurumu’nun 24 Şubat 2026 tarihli soruşturma duyurusu; Akbank’ın 12 Ekim 2026 tarihli KAP açıklaması.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.