Connect with us

BANKA HABERLERİ

Yargıtay : ‘IBAN – İsim uyuşmazlığından Banka sorumlu değil’

Yargıtay’dan milyonlarca kişiyi ilgilendiren emsal bir karar geldi. Yargıtay Hukuk Genel Kurulu, bankanın, IBAN ile havale alıcısının isminin aynı olup olmadığını kontrol etme yükümlülüğü bulunmadığına yönelik karar aldı

Yayınlanma:

|

Banka havalelerinde vatandaşların mağdur olmaması adına Yargıtay’dan önemli bir karar çıktı. Yüksek mahkeme, bankanın, IBAN numarasının alıcıya ait olup olmadığını kontrol etme gibi bir sorumluluğunun bulunmadığına hükmetti. Milyonlarca havale işlemi için emsal teşkil edecek karara konu olan olay, uluslararası bir şirketin Kore merkezli şirkete para göndermek istemesiyle gerçekleşti. Bir banka şubesine müracaat eden şirket yetkilisi, ticari ilişkisi olduğu ve Kore’de faaliyet gösteren şirket ile yaptığı işle ilgili olarak bu şirkete 15 bin dolar havale gönderdi. 21 gün sonra yine aynı IBAN numarası ile 15 bin dolar daha gönderdi. Parayı banka yetkilisine veren şirket yetkilisi, aynı zamanda gönderilmesini istediği şirketin adını ve International Bank Account Number (IBAN)’ı verdi. Aradan geçen zamana rağmen paranın müşterinin eline geçmediğini öğrenen şirket yetkilisi hayatının şokunu yaşadı. Bankadan paranın iadesini talep eden şirket yetkilisi, talebi geri çevrilince Asliye Ticaret Mahkemesi’nin yolunu tuttu.

DAVALIDAN TAHSİL EDİLMESİNİ TALEP ETTİ

Davalı bankanın ücret karşılığı yaptığı işlemler sırasında ihmâl ya da kastı sonucu zarara uğradığını belirten davacı iş adamı, ticari itibarını zedelendiğini, zararın tahsili için icra takibi yapıldığını ancak takibe haksız olarak itiraz edildiğini ileri sürerek itirazın iptali ile icra takibinin devamına, alacağın yüzde 40 oranından az olmamak üzere icra inkâr tazminatının davalıdan tahsiline karar verilmesini talep etti. Davalı banka ise bankaya husumetin yöneltilemeyeceğini, davacının zarardan bizzat sorumlu olan Voguers Co. Ltd. Şti.’den talepte bulunması gerektiğini, davacının 30 bin dolar ithalat bedelinin ihracatçı dava dışı şirkete transfer edilmesi için satışa ait proforma fatura ile birlikte iki adet ithalat bedeli transfer formunu şubeye ilettiğini dile getirdi. Bankanın yazılı talimat ve proforma faturada bulunan banka bilgilerine göre davacının talep ettiği IBAN’a transferi gerçekleştirdiğini, bankanın davacının talimatı doğrultusunda hareket ettiğini, dava dışı şirketin mail adresini ele geçiren hackerlerin sahte proforma fatura ve IBAN oluşturduklarının öğrenildiğini öne sürdü. IBAN’ın dava dışı şirkete ait olmadığını, davacının uluslararası dolandırıcılık sonucu uğradığı zararını kusuru bulunmayan bankadan talep etmeye çalıştığını, müvekkili bankanın lehtar banka ile yazışma yaptığını ancak lehdar bankanın kendi kanunlarına göre transfer işleminin lehdar ismine göre değil IBAN üzerinden yapılmış olması sebebiyle iade talebinin yapılamayacağını bildirdiğini, müvekkili bankanın olayda herhangi bir kusurunun olmadığını belirterek davanın reddine karar verilmesini istedi.

MAHKEME İKİ TARAFI DA EŞİT KUSURLU BULDU

Mahkeme; havalenin IBAN kullanılarak yapıldığı, dava konusu havalenin yapılmasında muhabir ve lehtar bankanın davalı bankanın alt vekili ve ifa yardımcısı olarak görev aldığı, bankanın teknolojinin sağladığı imkânı kullandığı, müşteri banka ilişkisinde bankanın sözleşmenin ekonomik anlamda güçlü tarafı olduğuna dikkat çekti. Bankanın finans sektöründe faaliyet gösteriyor olması ve uzmanlık alanı nedeniyle daha fazla özen yükümlülüğü altında bulunduğu, davacı IBAN’ı yanlış bildirmiş olsa da sistemin sağladığı kolaylıktan faydalanan bankanın ifa yardımcısı konumundaki havale alıcısının bulunduğu banka vasıtası ile en azından müşteri ismi ve hesap numarası eşleştirmesini yapması ve havale işlemini bu doğrultuda gerçekleştirmesinin mevduat sahiplerinin korunabilmesi açısından hukuk düzeninin beklediği bir özen yükümlülüğü olduğuna hükmetti. Mahkeme olayda her iki tarafın eşit kusurlarıyla zarara sebebiyet verdikleri gerekçesiyle davanın kısmen kabulü ile davalı bankanın yüzde 50 kusuruna tekabül eden 15 bin dolar esas alınarak itirazın bu miktar üzerinden iptaline, davacının icra inkar tazminatı isteminin reddine karar verdi. Kararı davalı banka temyiz edince devreye giren Yargıtay 19. Hukuk Dairesi, mahkeme hükmünü bozdu. Bozma kararında; “Davalı banka tarafından davacının yazılı talimatında belirtilen IBAN numarası gözetilerek havale yapılması olayında davalıya atfedilebilecek bir kusur bulunmamasına rağmen mahkemece somut olayın değerlendirilmesinde yanılgıya düşülerek yazılı şekilde hüküm kurulması doğru görülmemiştir” ifadesi yer aldı.

YARGITAY’DAN EMSAL KARAR

Yeniden yapılan yargılamada Asliye Ticaret Mahkemesi, ilk kararında direnince bu kez devreye Yargıtay Hukuk Genel Kurulu girdi. Emsal nitelikte bir karara imza atan Hukuk Genel Kurulu, mahkeme hükmünü bozdu.

Kararda; “Banka tarafından davacının yazılı talimat ve proforma faturada bulunan banka bilgilerine istinaden davacının talep ettiği IBAN’a para transferi gerçekleştirilmiştir. Mahkemece alınan bilirkişi raporunda, IBAN sistemi ile ilgili açıklamalara yer verilmiş olup, uluslararası banka hesap numarasının İngilizce karşılığı olan kelimelere ait ilk harflerden oluşan IBAN ile yapılan havale işleminde, bu numaranın verilmesinden sonra banka ismi, ülke ismi, hesap numarası ve bunun gibi ek bilgilere ihtiyaç olmadığı, yirmi iki adet harf ve rakamdan oluşan bu sistemde havale işlemi sırasında bir rakamın yanlış girilmesi hâlinde sistemin yanlış IBAN uyarısı vereceği, sistemin tam güvenli olup, rakamların değerinde veya sırasında yapılacak bir yanlışlığı kabul etmediği belirtilmiştir. Paranın gönderildiği İngiltere’deki banka hesabının gerçekten ithalatçı şirkete ait olup olmadığının belirlenmesinin mümkün olmadığı, İngiliz hukukunda para transferi gerçekleştirilirken IBAN ile alıcının isminin uyuşup uyuşmadığını araştırma yükümlülüğünü öngören bir kanun hükmüne rastlanılmadığı belirtilmiştir. Dosya içerisindeki bilirkişi raporunu düzenleyen bilirkişilerin nitelikleri de dikkate alındığında rapor düzenlenmeye ehil oldukları, davalı bankanın davacı şirket tarafından verilen IBAN bilgilerine göre havale işlemlerini gerçekleştirdiği, paranın gönderildiği IBAN ile havale alıcısının isminin aynı olup olmadığını kontrol etme yükümlülüğünün bulunmadığı anlaşılmaktadır. Yapılan ilk havale işleminden sonra, davacı şirketin basiretli tacir olarak paranın gönderilmek istendiği alıcı şirket ile irtibata geçerek paranın alıcının hesabına geçip geçmediğini teyit etmeden aradan 20 günden fazla süre geçtikten sonra aynı IBAN’a havale işlemi yapılmasını talep etmesinde kusurlu olduğunun kabulü gerekir. Hâl böyle olunca; tarafların karşılıklı iddia ve savunmalarına, dosyadaki tutanak ve kanıtlara, bozma kararında açıklanan gerektirici nedenlere göre, Hukuk Genel Kurulunca da benimsenen Özel Daire bozma kararına uyulmak gerekirken önceki kararda direnilmesi usul ve yasaya aykırıdır. Mahkeme kararı oy çokluğu ile bozulmuştur.”

İHA

Okumaya devam et

BANKA HABERLERİ

BDDK’dan kredi kartı ve telefon kredilerine yeni ayar!

Yayınlanma:

|

Yazan:

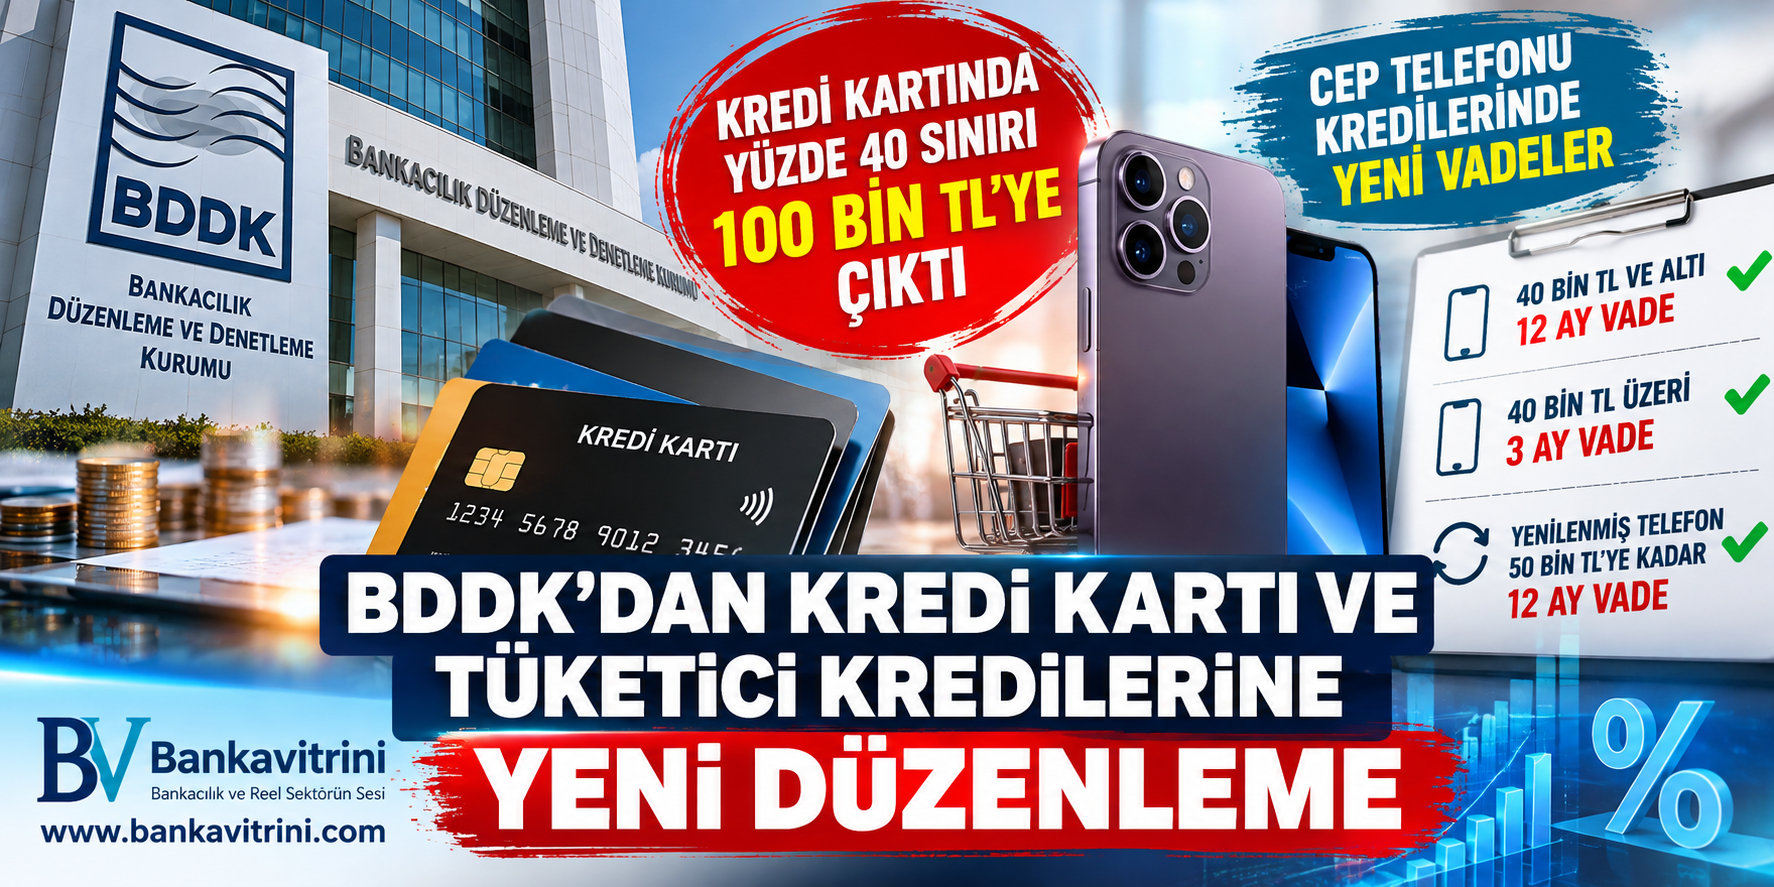
Kredi kartlarında yüzde 40 asgari ödeme için limit sınırı 50 bin TL’den 100 bin TL’ye çıkarıldı. Cep telefonu kredilerinde ise 40 bin TL ve altındaki cihazlarda 12 ay, üzerindeki cihazlarda 3 ay vade uygulanacak. Yenilenmiş telefonlarda eşik 50 bin TL olacak.

Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), bireysel bankacılık müşterilerini yakından ilgilendiren iki yeni düzenlemeyi devreye aldı.

BDDK’nın 1 Ekim 2026 tarihli ve 11581 sayılı Kurul Kararı ile kredi kartlarında asgari ödeme tutarının belirlenmesinde esas alınan limit sınırı değiştirilirken, 11582 sayılı karar ile cep telefonu alımlarında kullanılan tüketici kredilerinin vade sınırları yeniden belirlendi.

KREDİ KARTINDA YÜZDE 40 SINIRI 100 BİN TL’YE ÇIKTI

Yeni düzenlemenin kredi kartı tarafındaki en dikkat çekici değişikliği, asgari ödeme oranında kullanılan limit eşiğinde yapıldı.

Daha önce 50 bin TL olan eşik 100 bin TL’ye yükseltildi.

Buna göre;

  • Kredi kartı limiti 100 bin TL ve altında olanlar: Dönem borcunun yüzde 20’sini asgari ödeme olarak yapacak.
  • Kredi kartı limiti 100 bin TL’nin üzerinde olanlar: Dönem borcunun yüzde 40’ını asgari ödeme olarak yapacak.

BDDK böylece yüzde 40 asgari ödeme oranına tabi olan kartların kapsamını limit açısından daraltmış oldu. Düzenlemenin temel parametresi kartın kullanılan tutarı değil, toplam kredi kartı limiti olacak.

ÖRNEKLE ANLATALIM

Örneğin dönem borcu 50 bin TL olan bir tüketicinin kredi kartı limiti 80 bin TL ise asgari ödeme tutarı 10 bin TL olacak.

Kart limiti 150 bin TL ise aynı 50 bin TL’lik dönem borcunda asgari ödeme 20 bin TL olacak.

Dolayısıyla yeni düzenleme özellikle yüksek limitli kredi kartı kullanıcılarının aylık asgari ödeme yükünü doğrudan değiştirmiyor; 100 bin TL sınırı üzerindeki kartlarda yüzde 40 uygulaması devam ediyor.

CEP TELEFONU KREDİLERİNDE VİDE SINIRI DEĞİŞTİ

BDDK’nın ikinci kararı ise cep telefonu alımlarında kullanılan tüketici kredilerine ilişkin.

Yeni uygulamaya göre sıfır cep telefonlarında:

40 bin TL ve altında:
12 aya kadar tüketici kredisi

40 bin TL üzerinde:
En fazla 3 ay tüketici kredisi kullanılabilecek.

YENİLENMİŞ TELEFONDA EŞİK 50 BİN TL

Yenilenmiş ürün niteliğindeki cep telefonlarında ise farklı bir eşik getirildi.

Telefonun işyerinin “yenileme merkezi” veya “yetkili satıcı” niteliğinde olması şartıyla;

50 bin TL ve altında: 12 ay

50 bin TL üzerinde: 3 ay vade uygulanacak.

KREDİ KARTIYLA TELEFON ALIMINDA TAKSİT YASAĞI DEVAM

Düzenlemenin dikkat çeken bir başka noktası ise kredi kartıyla cep telefonu alımında mevcut uygulamanın korunması.

Yenilenmiş ürün niteliğinde olmayan cep telefonlarının kredi kartıyla alımında taksitlendirme yasağı devam edecek.

Buna karşılık yenilenmiş cep telefonlarında kredi kartıyla yapılan alımlarda, herhangi bir fiyat sınırı olmaksızın 12 aya kadar taksit uygulanabilecek.

BDDK’NIN KREDİ POLİTİKASINDA DİKKAT ÇEKEN AYRINTI

Son düzenlemeyi yalnızca “cep telefonu kredisi değişti” şeklinde okumamak gerekiyor.

BDDK son dönemde bireysel kredi kartları ve ihtiyaç kredileri üzerinde bir dizi makro ihtiyati düzenleme yapıyor. Kurumun 2026 mevzuat listesinde kredi kartı limitleri ile kredi kartı ve ihtiyaç kredilerinin yeniden yapılandırılmasına ilişkin daha önce alınmış kararlar da bulunuyor.

Ocak 2026’daki düzenlemelerde de kredi kartı limitlerinin gelirle ilişkilendirilmesi ve limitlerin yeniden belirlenmesine yönelik önemli adımlar atılmıştı. BDDK’nın ilgili düzenlemesinde, kart limitlerinin belirlenmesinde gelir bilgilerinin Risk Merkezi’ne raporlanmasına yönelik hükümler de yer alıyor.

Dolayısıyla 1 Ekim tarihli son karar, bireysel kredilerde kontrollü bir çerçevenin devam ettiğini, ancak bazı alanlarda tüketici üzerindeki aylık ödeme baskısını değiştirecek teknik ayarlamalar yapıldığını gösteriyor.

TÜKETİCİ İÇİN NE DEĞİŞTİ?

Yeni düzenlemeyle üç temel sonuç ortaya çıkıyor:

1- 100 bin TL ve altındaki kredi kartlarında asgari ödeme oranı yüzde 20 olacak.

2- 40 bin TL ve altındaki sıfır cep telefonlarında tüketici kredisi vadesi 12 aya kadar çıkabilecek.

3- Yenilenmiş telefonlarda 50 bin TL’ye kadar olan cihazlarda 12 ay kredi ve fiyat sınırı olmaksızın 12 ay kredi kartı taksiti uygulanabilecek.

Buna karşılık 40 bin TL üzerindeki sıfır telefonlarda ve 50 bin TL üzerindeki yenilenmiş telefonlarda tüketici kredisi vadesi 3 ayla sınırlandırılıyor.

Özetle BDDK, kredi kartlarında asgari ödeme açısından 100 bin TL eşiğini getirirken, cep telefonu finansmanında fiyat yükseldikçe daha kısa kredi vadesi uygulanmasını sürdürüyor.

Okumaya devam et

BANKA HABERLERİ

İHRACATÇIYA YÜZDE 3 KUR DESTEĞİNDE KURALLAR DEĞİŞTİ

Yayınlanma:

|

Yazan:

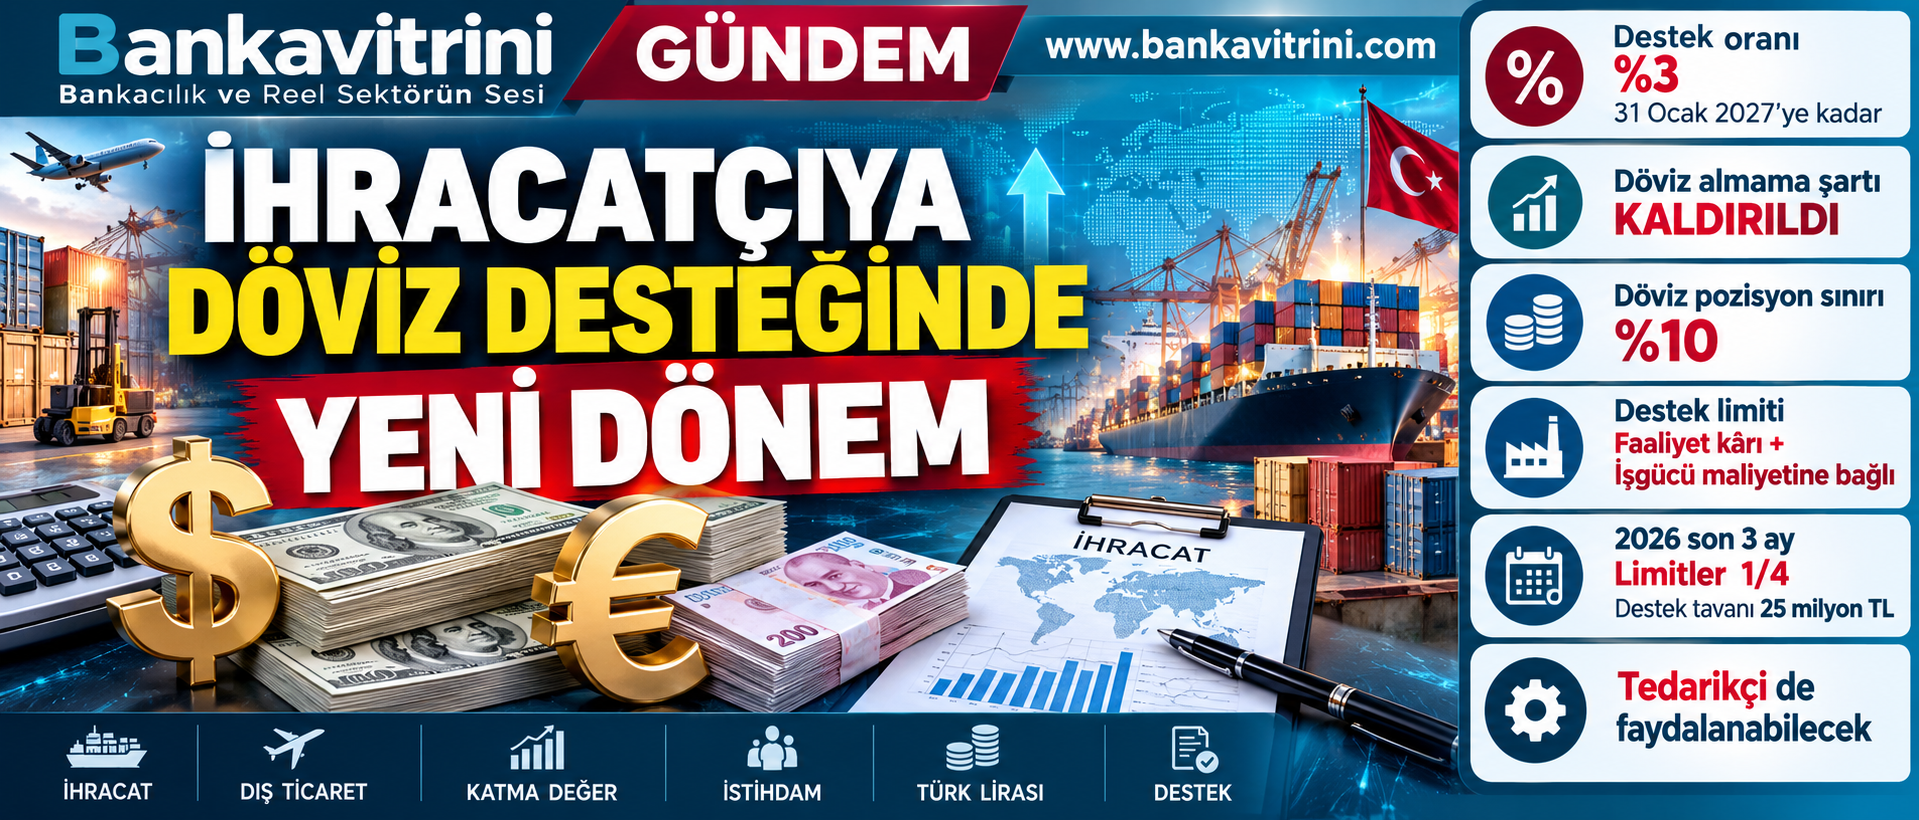
TCMB’nin yeni uygulaması 1 Ekim itibarıyla başladı. Döviz almama taahhüdü kaldırılırken yerine %10’luk döviz pozisyon sınırı getirildi. Destek artık firmanın yarattığı katma değerle sınırlandırılacak. 2026’nın son üç ayında yıllık limitlerin yalnızca dörtte biri kullanılabilecek.

Bankavitrini – Özel Haber

Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) ihracatçı ve döviz kazandırıcı hizmet sunan firmalara yönelik Döviz Dönüşüm Desteği uygulamasında 1 Ekim 2026 itibarıyla yeni dönem başladı.

Ağustos ayında yapılan düzenlemenin ayrıntıları netleşirken, yeni sistemde yalnızca dövizini Türk lirasına çeviren firmaya destek verilmesi anlayışından, üretim, istihdam ve katma değer yaratma kapasitesini de dikkate alan bir modele geçildi.

TCMB de 28 Eylül’de yayımladığı analizinde yeni uygulamanın daha kapsayıcı ve katma değeri esas alan bir yapıya kavuştuğunu açıkladı.

%3’lük destek devam ediyor

Döviz dönüşüm desteğinin temel oranı %2 olarak korunurken, geçici olarak uygulanan %3’lük destek oranı 31 Ocak 2027’ye kadar devam edecek.

Başka bir ifadeyle, uygun koşulları sağlayan firma TCMB’ye sattığı destek kapsamındaki dövizin TL karşılığı üzerinden bu dönemde %3 oranında destek alabilecek. Ancak yeni sistemde kritik nokta, firmanın istediği miktarda dövizi destek kapsamında satamayacak olması.

Çünkü artık destek tutarı ve döviz satış limiti firmanın yarattığı katma değerle ilişkilendiriliyor.

“Döviz alma” şartı kalktı, yerine %10 sınırı geldi

Yeni düzenlemenin firmalar açısından en önemli değişikliklerinden biri, daha önce uygulanan “dönüşüm sonrasında 1 ay döviz/altın almama” şartının kaldırılması.

Bunun yerine firmalara döviz pozisyon oranı sınırı getirildi. Yeni uygulamada firmanın likit döviz varlıklarının, net satış hasılatı ile toplam aktiflerinden yüksek olanına oranının %10’u aşmaması gerekiyor.Bu değişiklik özellikle bilançosunda yüksek miktarda likit döviz bulunduran şirketler açısından önemli.

Artık banka açısından sadece: “Firma döviz aldı mı?” sorusu değil, “Firmanın bilançosundaki likit döviz pozisyonu ne kadar?” sorusu da önem kazanacak.

Desteğin miktarı artık firmanın “katma değerine” bağlı

Yeni sistemin en dikkat çekici tarafı ise destek kapsamında satılabilecek döviz miktarının firmanın yarattığı katma değerle sınırlandırılması.

TCMB’nin hesabında iki temel unsur dikkate alınıyor: Faaliyet kârı + işgücü maliyeti

Faaliyet kârı, firmanın Gelir İdaresi Başkanlığı’na bildirdiği yıllık gelir tablosundan alınırken, işgücü maliyeti SGK kayıtlarındaki çalışanlar için ödenen maaş/ücret ve primlerin 12 aylık toplamından oluşuyor. Faaliyet kârı negatif olan firmalarda ise kâr tutarı sıfır kabul ediliyor.

Dolayısıyla zarar eden ancak yüksek istihdam maliyeti bulunan bir şirket de tamamen sistemin dışında kalmıyor.

Örnek: 100 milyon TL katma değer yaratan firma

Bir şirketin;

  • Faaliyet kârı: 40 milyon TL
  • 12 aylık işgücü maliyeti: 60 milyon TL olsun.

Firmanın dikkate alınan katma değeri:

40 + 60 = 100 milyon TL olacak.

Bu rakam, firmanın destek kapsamında satabileceği döviz tutarının belirlenmesinde esas alınacak.

Burada önemli bir ayrım var: 100 milyon TL katma değer, 100 milyon TL destek anlamına gelmiyor.

%3’lük destek oranında 100 milyon TL’lik dönüşümün destek karşılığı: 3 milyon TL oluyor.

Ayrıca yıllık toplam destek tutarı 100 milyon TL ile sınırlandırılmış durumda.

2026’nın son üç ayında limit dörtte bire düşüyor

Yeni sistemin ilk uygulama dönemi açısından dikkat edilmesi gereken en önemli ayrıntılardan biri de 2026 yılına ilişkin geçiş hükmü.

1 Ekim-31 Aralık 2026 döneminde yıllık olarak hesaplanan katma değer tutarının ve yıllık destek üst sınırının yalnızca dörtte biri dikkate alınacak.

Bu nedenle yıllık destek üst sınırı olan 100 milyon TL, 2026’nın son üç ayında: 25 milyon TL olarak uygulanacak.

Aynı şekilde firmanın yıllık katma değerine göre hesaplanan limit de 2026 son çeyreğinde dörtte bir oranında dikkate alınacak.

Yeni sistem doğrudan ihracatçı olmayan üreticiyi de kapsıyor

Düzenlemenin reel sektör açısından bir başka önemli boyutu ise tedarikçi firmalar.

Bir şirket ihracatı doğrudan kendisi gerçekleştirmiyor, ürünlerini aracı ihracatçı üzerinden ihraç ediyorsa, belirli koşulların sağlanması halinde döviz dönüşüm desteğinin tedarikçi firmaya doğrudan ödenebilmesinin önü açıldı.

TCMB, bu düzenlemeyle doğrudan ihracatçı olmayan daha fazla tedarikçi firmanın destekten yararlanmasının amaçlandığını belirtiyor.

Bu değişiklik özellikle ihracatını dış ticaret şirketleri veya aracı ihracatçılar üzerinden yapan üreticiler açısından önem taşıyor.

44 bin firma destekten yararlandı

TCMB’nin verilerine göre uygulamanın başladığı 2023 yılından bugüne yaklaşık 44 bin firmaya döviz dönüşüm desteği sağlandı.

Destekten yararlanan firmaların toplam ihracatçı firmalar içindeki payı da 2026 yılında %34’e ulaştı.

TCMB, yeni düzenlemeyle bu oranın daha da artmasını bekliyor.

Merkez Bankası’nın analizine göre yeni sistem özellikle daha önce döviz almama taahhüdü nedeniyle destekten yararlanamayan, ancak yüksek katma değer üreten firmaların da sisteme dahil olabilmesini amaçlıyor.

TCMB’nin yeni modelindeki temel değişiklikler

Konu 1 Ekim 2026 sonrası
Destek oranı %3 – 31 Ocak 2027’ye kadar
Temel destek oranı %2
Döviz almama taahhüdü Kaldırıldı
Döviz pozisyon sınırı %10
Firma satış limiti Katma değerle ilişkilendirildi
Katma değer hesabı Faaliyet kârı + işgücü maliyeti
Yıllık destek tavanı 100 milyon TL
2026 son çeyrek destek tavanı 25 milyon TL
Tedarikçi firma Belirli şartlarla doğrudan destek alabilecek

Bankacılık açısından yeni dönem: Kontrol yükü artıyor

Yeni düzenleme yalnızca ihracatçı firmaların hesaplama yöntemini değiştirmiyor.

Bankaların kontrol fonksiyonu da önem kazanıyor.

Çünkü artık firmanın;

  • döviz pozisyonu,
  • ihracat bedelinin kaynağı,
  • destek kapsamında satılabilecek döviz miktarı,
  • katma değer hesabı,
  • gerekli mali belgeleri birlikte değerlendirilecek.

Bu da döviz dönüşüm desteğini bankalar açısından basit bir döviz alış-satış işleminden çıkararak firma ve bilanço bazlı bir kontrol mekanizmasına dönüştürüyor.

Asıl değişiklik: “Dövizini getirene” değil, “katma değer yaratana” daha fazla alan

Yeni sistemin arkasındaki temel yaklaşım TCMB’nin kendi açıklamasında açık biçimde ortaya konuluyor.

Merkez Bankası, yeni uygulamayla desteği “yurt içinde üretim ve istihdam yoluyla daha fazla katma değer oluşturan ve net döviz satım eğilimi yüksek firmalara” yönlendirmeyi hedeflediğini belirtiyor.

Bu açıdan bakıldığında yeni modelde üç kriter öne çıkıyor:

1. Döviz pozisyonu

Firma bilançosunda ne kadar likit döviz taşıyor?

2. Katma değer

Firma ne kadar faaliyet kârı ve istihdam yaratıyor?

3. Döviz dönüşümü

Firma elde ettiği yurt dışı kaynaklı dövizin ne kadarını TL’ye çeviriyor?

Dolayısıyla sistem, klasik anlamdaki “dövizini bozdur, %3 primi al” mekanizmasından daha farklı bir yapıya dönüşüyor.

İhracatçı yeni dönemde nelere dikkat etmeli?

1 Ekim itibarıyla destekten yararlanmak isteyen firmaların özellikle şu dört başlığı kontrol etmesi gerekiyor:

• Döviz pozisyon oranı %10’un üzerinde mi?

• Faaliyet kârı ve işgücü maliyeti ne kadar?

• Bu rakamlara göre destek kapsamında satılabilecek döviz limiti ne?

• 2026 son çeyreğinde bu limitin yalnızca dörtte biri kullanılabilecek mi?

Bunlara ek olarak, aracı ihracatçı üzerinden çalışan üreticilerin de tedarikçi olarak doğrudan destek alma koşullarını ayrıca değerlendirmesi gerekiyor.

Bankavitrini’nin notu

Yeni düzenleme, döviz dönüşüm desteğinde önemli bir paradigma değişikliğine işaret ediyor.

Eski sistemin odağında “döviz alma” davranışı varken, yeni sistemin odağı “döviz pozisyonu + katma değer + istihdam” üçlüsüne kayıyor.

Bu nedenle özellikle yüksek ihracat yapan şirketlerin yalnızca ihracat rakamlarına değil, bilanço yapısına, faaliyet kârlılığına ve işgücü maliyetine de bakarak destek kapasitesini hesaplaması gerekiyor.

TCMB açısından ise hedef, desteğin rezervlere yaptığı katkının daha kalıcı hale gelmesi ve desteğin yüksek katma değer yaratan firmalara daha fazla ulaşması.

Kaynak: TCMB – Döviz Dönüşüm Desteğinde Yeni Dönem
Okumaya devam et

BANKA HABERLERİ

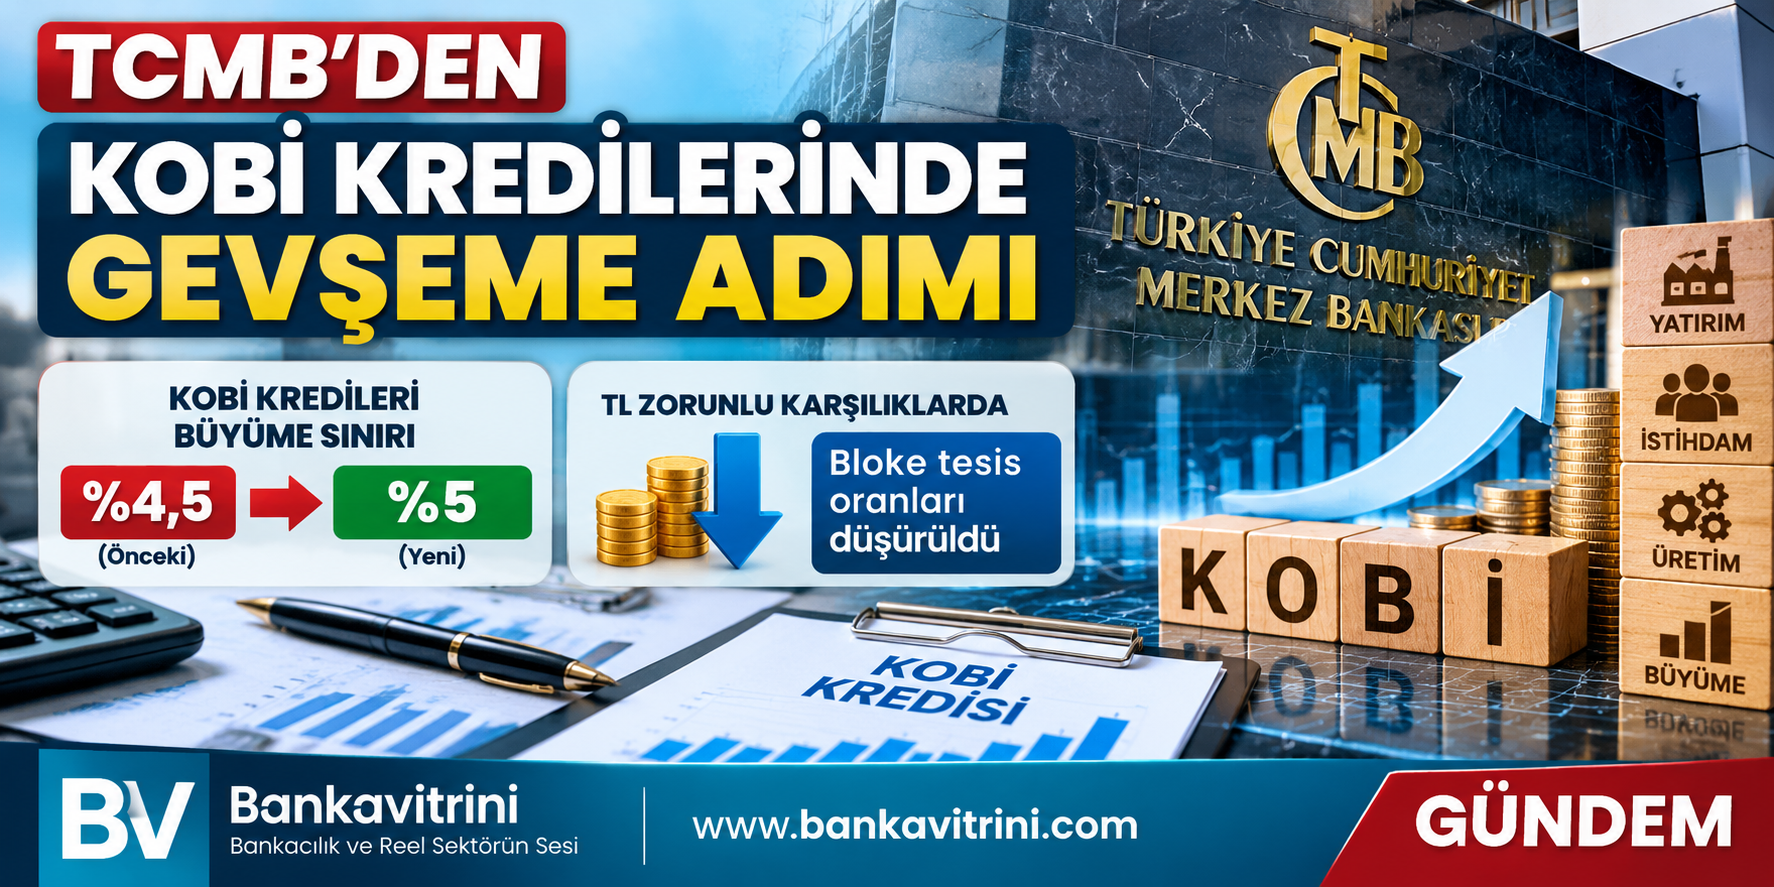
TCMB’den KOBİ kredilerinde gevşeme: Sınır yüzde 5’e çıktı

Yayınlanma:

|

Yazan:

Türkiye Cumhuriyet Merkez Bankası (TCMB), KOBİ kredilerinin büyüme sınırını yüzde 4,5’ten yüzde 5’e yükseltti. TL zorunlu karşılıklarda bloke tesis oranları da düşürüldü. Düzenleme, kredi kanalında kontrollü bir gevşeme adımı olarak öne çıktı.

TCMB, 1 Ekim 2026 tarihli 2026-43 sayılı Makroihtiyati Çerçeve Basın Duyurusu ile bankaların kredi kullandırma kapasitesini etkileyen iki önemli değişiklik yaptı.

Buna göre KOBİ kredileri için uygulanan yüzde 4,5’lik büyüme sınırı yüzde 5’e yükseltildi. Böylece bankaların KOBİ’lere kullandırabileceği kredi hacmindeki izin verilen büyüme oranı 0,5 puan artırılmış oldu.

İkinci adım: Bankaların likiditesi rahatlayacak

TCMB aynı duyuruda Türk lirası zorunlu karşılıklarda bloke tesis oranlarının düşürüldüğünü açıkladı. Merkez Bankası, değişikliğin amacını makrofinansal istikrarı ve bankaların likidite yönetimini desteklemek olarak açıkladı.

Bu düzenleme, KOBİ kredi büyüme limitinin artırılmasıyla birlikte değerlendirildiğinde, bankaların kredi verme tarafında önceki döneme göre bir miktar daha fazla hareket alanına kavuşması anlamına geliyor.

KOBİ kredilerinde önce sıkılaştırma yapılmıştı

TCMB, 23 Mayıs 2026’da KOBİ’lere kullandırılan TL kredilerinin sekiz haftalık büyüme sınırını yüzde 5’ten yüzde 4,5’e indirmişti. Aynı düzenlemede KOBİ dışı işletme kredilerinin büyüme sınırı da yüzde 3’ten yüzde 2’ye çekilmişti.

1 Ekim’deki yeni kararla KOBİ kredilerinde söz konusu sınır yeniden yüzde 5’e yükseltilmiş oldu.

Sanayici ve KOBİ açısından ne değişecek?

Yeni düzenleme, KOBİ kredilerinde kredi musluğunun tamamen açılması anlamına gelmiyor. Ancak önceki yüzde 4,5’lik sınıra göre bankalara daha yüksek kredi büyütme imkânı tanıyor.

Özellikle yüksek finansman maliyetleri ve krediye erişimde yaşanan sıkıntılar dikkate alındığında, düzenlemenin KOBİ’lerin işletme sermayesi ve yatırım finansmanına erişimini bir miktar kolaylaştırması beklenebilir. Bunun ne ölçüde gerçekleşeceği ise bankaların kredi iştahına, faiz oranlarına ve firma bazındaki risk değerlendirmelerine bağlı olacak.

Önemli nokta: TCMB’nin duyurusunda zorunlu karşılıklardaki bloke tesis oranlarının düşürüldüğü belirtilirken, bu duyuruda yeni oranların ayrıntısı yer almadı.

Bankacılık sektörü açısından mesaj

TCMB’nin son hamlesi, yıl içinde KOBİ kredilerinde uygulanan sıkılaştırmanın kısmen geri alınması ve bankaların likidite koşullarının desteklenmesi şeklinde okunabilir. Ancak bu adım, genel kredi politikasında kapsamlı bir gevşeme ilanı değil; KOBİ kredileri ve bankacılık likiditesi tarafında hedefli bir düzenleme niteliğinde.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.