Connect with us

ŞİRKETLER

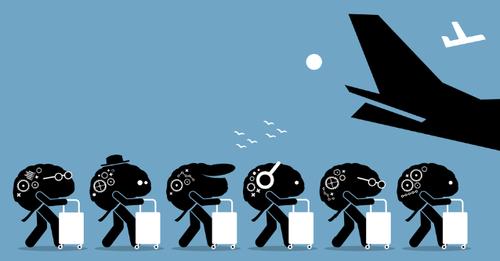
Yeni Bir Gerçeklik: Dijital Göçebelik

Yayınlanma:

|

İnsanların uzaktan çalışarak seyahat edip dünyanın çeşitli ve genellikle uygun fiyatlı yerlerinde yaşadığı bir yaşam tarzı olan dijital göçebelik son zamanlarda çok rağbet görüyor. Yalnızca teknoloji meraklılarının değil, çocuklu ailelerden tutun emeklilere kadar herkesin ilgisini çekiyor. Çeşitli meslek dallarından çalışanların yer aldığı bir anketin sonucuna göre Amerikalı çalışanların 17 milyondan fazlası dijital göçebe olarak yaşamlarını sürdürüyor. Bu, 2019 yılına göre yüzde 131 oranında bir artış demek. Pandemi sonrası birçok ülkede dijital göçebe vizesi almanın kolaylaşması ise bu artışı ayrıca körükledi.

Fakat bu akım, yalnızca pandemi sonrası doğan lokasyon esnekliği ve uzaktan çalışma olanaklarıyla sınırlı kalmıyor. Gelişmiş ülkelerde kültürel bir değişim devri yaşanıyor. Önceki nesillerde var olan “iyi yaşam” tanımı artık birçok insanı tatmin etmiyor. Çevrenin tehlike altında olması; iş alanlarında artan rekabet ve güvence eksikliği; barınma, eğitim ve geçim masraflarındaki artış gibi konular göz önünde bulundurulduğunda ev sahibi olmak veya sabah dokuz akşam beş bir işe sahip olmak gibi, birçok kişinin güvence olarak gördüğü konular artık ne olası gözüküyor ne de rağbet görüyor. Dijital göçebelik, sizi hem pahalı hem uzun vadeli ipoteklerden ve bir ton mal mülkten kurtararak alternatif bir yol sunuyor ve yaşam maliyetlerinin daha düşük olduğu ülkelerde yaşayarak gelirinizi en üst seviyeye çıkarmanız için bir kapı açıyor.

Şirketlerin dijital göçebelere uyum sağlamaları gerektiğine dair birçok yazı bulunsa da markalar ve tüketicilerin bu konudaki görevleri henüz tam olarak anlaşılmış değil. Dijital göçebelerin çoğu Batı’dan gelse de; bu yaşam tarzının yayılması dünya çapındaki pazarları etkiliyor. Keza, yerel ekonomiler uzaktan çalışanların akın etmesiyle doğan ihtiyaçları karşılamak için dönüşüyor. Araştırmamızda, dijital göçebeliğin küresel pazar üzerindeki etkisini inceledik. Vardığımız sonuç, markaların güncelliklerini korumak için göçebe yaşam tarzını anlayıp buna uyum sağlamaları gerektiği yönünde.

Tüketici davranışlarını yeniden şekillendiren ve böylece markalar için önemli fırsatlar sunan üç ana akım bulduk: yerleşik normları bir kenara bırakıp daha esnek olmak; göçebe yaşama uygun yeni altyapı ve hizmet ihtiyacı; yeni değerler ve yaşam tarzlarına dair söylemi şekillendirme imkanı.

Yerleşik normlar git gide uzak ve istenilmez hale geliyor.

Geçmişte, tüketiciler birikim yapmak ve düzenli bir hayat kurmak gibi genel kabul gören hedeflere odaklanmışlardı. Araştırmamızda, bu yaşam tarzından “sabit” olarak bahsediyoruz. Ancak pandemiden bu yana artan güvencesiz koşullardan dolayı sabit yaşam tarzı giderek ulaşılamaz hale geliyor. Özellikle Y ve Z kuşakları gayrimenkul almayı karşılayamıyor ve birçok şehirde kiralarını ödemekte zorlanıyor. Sonuç olarak, tüketiciler bir yerde “sabit” kalma ideallerini gözden geçirip esnekliğe veya nesnelerden ve mekanlara olan bağlarını koparıp daha çevik ve seyyar olmaya yöneliyorlar. Araştırmamızda, buna “akışkan” yaşam tarzı olarak değiniyoruz.

Aşağıdaki alıntı, katılımcıların çoğunun gelişmiş ülkelerden geldiği ve orta sınıf dijital göçebelerin oluşturduğu veri setimizden alınmıştır:

“Tahmin ettiğim kadarıyla dijital göçebelerin yüzde 90’ı zar zor geçinebiliyordur. Ben de geçinemiyorum. Üstelik sabit bir işim ve bir dairem de var. Toplumun, bir bireyin sahip olması gerektiğini iddia ettiği her şeye sahibim. Ayrıca tüm bu mal mülk beraberinde lanet olasıca bir sürü masraf getiriyor. En son ne zaman güzel bir tatile çıkacak veya herhangi bir şeye harcayacak param oldu hatırlamıyorum bile. Üzerinden yıllar geçmiş olmalı.

Bu, yakın zamanda değişecek gibi de görünmüyor. Belki de asıl hayalperestlik düzenli bir hayat kurulabileceğini düşünmek. Zira bir partnere, çocuğa ve eve sahibi olma; işe gitmeden önce kapıda uğurlanma fikri hayatımızda var olan bir şey değil. En azından çoğu kişinin hayatında yok. İnsanların yüzde doksanı farklı bir hayat istiyor. Açıkçası her halükarda ter dökeceksem bunu bulunmaktan keyif aldığım bir yerde yapmayı yeğlerim.” (Flipflop Poet, YouTube)

Bu zihniyet, perakende moda gibi sektörlerde zaten iyice yerleşmiş durumda. Örneğin, ByRotation adlı bir start-up şirketi, kişilerarası bir moda kiralama platformu olarak “dünyanın en büyük paylaşımlı gardırobu” konumunda. Kullanıcılarının başkalarından giysi kiralayarak kendilerini yeniden keşfetmelerini, aynı zamanda kendi gardıroplarından da gelir elde etmelerini sağlıyor. Bazı geleneksel moda perakende şirketleri zorluk yaşarken ByRotation, bu yaklaşımıyla geniş çapta büyüme sağladı.

Mal sahibi olmaktan ziyade bunlara erişebilmeye karşı olan bu talep artışı başka sektörlerde de görülüyor. New York’taki gayri menkul geliştiricileri, projelerine “Kamu Yararı/Ortak Kullanım” odaları veya belli bazı otomatlar dahil etmeye başladı. Bu alanlarda elektrik süpürgesi, bisiklet, buz kutusu, çadır ve yazıcı gibi çeşitli ev gereçleri bulunurken mukimler bunlardan ücretsiz ya da belli bir kiralama ücreti karşılığında faydalanabiliyor. İngiltere temelli bir start-up şirketi olan Library of Things de, benzer şekilde, az kullanılmış ev aletlerinin ve sekiz kişilik masa dekorasyonlarının kişilerarası paylaşımına olanak sağlayarak mal sahibi olmaktan ziyade bunlara erişebilmeye olan talep artışına katkı sağlıyor.

Tüketicilerin eğilimleri, sahip oldukları ürünleri stratejik olarak geri dönüştürmeye ve diğer her şeye geçici olarak erişim sağlamaya doğru kayarsa muhtemelen bu tür hizmetlere olan talep de artacaktır. Daha akışkan ve göçebe yaşam tarzları ilgi gördükçe markalar, tüketicilerin mal sahibi olmaktansa bunlara erişmeye olan artan taleplerini gerçekleştirmede önemli bir rol teşkil edebilir. Bu, markaların bu esnekliği sağlamak amacıyla mevcut iş ve ürün modellerini yeniden gözden geçirmesi için bir eylem çağrısıdır.

Göçebe yaşam yeni altyapılar ve hizmetler gerektiriyor.

Dijital göçebe yaşamı genelde güllük gülistanlık olarak tasvir edilir. Kişi, bir dizüstü bilgisayardan işlerini yürütürken bir yandan macera dolu seyahatlerin tadını çıkarıyor gibi resmedilir. Ancak pratikte, yerleşik olmayan yaşam tarzı çaba gerektirir. Kişinin kısa vadeli olarak konut, iş, sağlık hizmeti, finansal hizmet ve ailesi için eğitim imkânı bulması gerekir. Bu, aynı zamanda pazar fırsatları demektir.

Örneğin, uzaktan çalışmak güçlü ve güvenilir bir internet bağlantısı gerektirir. Bu da dijital göçebelerin gidebilecekleri yer skalasını sınırlayan bir faktördür. Dijital göçebeler genellikle internet altyapısı güçlü olan yerleri tercih eder. Bu yüzden, şirketler, dijital göçebelerin iki gözde noktası olan Bali’den Bulgaristan’a kadar yer alan yerlerde cazip altyapılar geliştirmeye yatırım yapıyor.

Genel olarak, dijital göçebeler markaların modern ve dünya çapında seyahat eden tüketicilerin ihtiyaçlarına yetişmekte birçok açıdan geride kaldığına dikkat çekiyor. Yakın bir zamanda yayınlanan Dwell raporunda, dijital göçebe Stephen şunları paylaşıyor:

“Bir göçebe olduğumda sahip olduğum her şeyden kurtulmaya başladım ve fiziksel nesnelerle olan bağımı koparmak çok iyi hissettirdi. Sahip olduğumuz birçok nesne, aslında asıl işlevlerinin ötesine geçmiş durumda […] Nereye gidersem gideyim Netflix’i, Apple’ı ve Google’ı kullanıyorum fakat hiçbiri benim bir göçebe olduğumu bilmiyor veyahut umursamıyor ve bana uygun bir seçenek sunmuyor. Herkesin bir e-posta adresi varken neden evrensel bir telefon numaramız olmasın?”

Bankacılık sektöründe, Monzo veya Wise gibi, tamamen online erişilebilecek ve uluslararası işlem ücreti almayan; esnek döviz hesabı ve kredi hizmetleri sunan markalar, göçebe kullanıcılar için finansal hizmetleri modernize etmeye öncü olmuştur. Kamu sektöründe, hükümetler dünya çapında seyyar tüketicileri çekmek amacıyla git gide verdikleri dijital göçebe vizelerini artırıyor. Ayrıca, dijital göçebelerin karşılaştığı zorlukları (ör. karmaşık vergilendirme sistemleri gibi) çözmeye yönelik özel programlar hazırlıyor.

Mesela Estonya, esnek bir idari altyapıya ihtiyaç duyan küresel girişimcileri çekmek amacıyla dijital bir e-ikamet programı başlatan ilk ülkelerden biri. Farklı ülkelerde yaşarken özellikle sağlık hizmetlerine erişmek zor olabilir. Bu nedenle, şirketler özel olarak dijital göçebelerin ihtiyaçlarına yönelik tasarlanmış sigorta planları sunmaya başladı.

Bir başka yenilikçi fikir de Japan Airlines tarafından ortaya atıldı. Şirket, yakın zamanda yeni bir giysi kiralama hizmeti başlattı. Bu hizmet seyahat eden kişilere, vardıkları destinasyonlarda oraya uygun kıyafetleri kiralamalarına olanak sağlayarak bavul taşıma ihtiyacını ortadan kaldırıyor. Bu girişim, seyahatlerini hızlandırmak isteyen müşterilere uygun hizmeti sağlamanın yanı sıra uçağın yükünü hafifleterek karbon ayak izini azaltıyor. Bu konsept, bavul hazırlamayı bir hizmet olarak yeniden ele alarak havayolları için yeni bir gelir kaynağı sağlıyor.

Son olarak, 12 aylık kira sözleşmelerinin modası geçiyor. Landing ve Common gibi şirketler, artık üyelik tabanlı kiralamaya dayalı yeni bir girişimin öncülüğünü üstleniyor. Bu sistem sayesinde kullanıcılar, yüzlerce şehirde istedikleri süre boyunca yaşamaya hazır daireler kiralayabiliyor. Böylece, kişiler geleneksel kira pazarının tipik engellerini kolayca aşarak ne zaman ihtiyaç duyarlarsa taşınabiliyorlar. Yaşam alanı gibi temel ihtiyaçlara yenilikçi çözümler getiren uygulamalardan biri olan ev bakım hizmetleri platformları da bu esnek pazarın büyüyen bir kolu. Bu platform, ev sahipleri seyahate gittiği durumlarda misafirlerin evlerine temel bakım yapmaları veya evcil hayvanlarıyla ilgilenmeleri karşılığında bedava konaklama sağlıyor.

Tüketicilerin değerleri ve hedefleri değişiyor ve markalar bunlarla ilgili söylemi şekillendirmede rol oynayabilir.

İnsanlar uzaktan çalışmanın ve mobilitenin avantajlarını kullandıkça, ofislere hapsolmanın ve belki de hiç ulaşamayacakları bir Amerikan Rüyası’nın peşinden koşmanın gereksizliğini fark ediyor. Araştırmamız, tüketicilerin değer ve hedef paradigmalarındaki değişikliği gözler önüne sererken aynı zamanda, insanların bunu fark etmelerinde şirketlerin ve markaların bir rol oynayabileceğine de işaret ediyor.

53 yaşında bir göçebe olan Marina’nın dediklerine bir bakalım:

“[Önceden] başarıya, paraya, kapitalizme ve bunun herkes için refah getireceğine inanırdık. Bence [günümüzde] insanlar git gide bunun bir çıkmaz olduğunu fark ediyor. Bir şeylerin değişmesi gerek.”

Yaşama ve çalışma biçimlerimizdeki bu gibi başlıca değişimler, bildiğimiz geleneksek yaşam tarzına kıyasla daha özgürleştirici olan göçebe yaşamı doğurdu. Çalışmamıza katılan katılımcılar, ofisten ve sahip oldukları nesnelerden bağlarını koparınca kendi hayatları üzerinde daha fazla kontrollerinin olduğunu hissettiklerini ve modern yaşamın yeni gerçeklilerine daha iyi uyum sağlayabildiklerini belirttiler.

Katılımcılarımızdan biri olan Ming, “Dijital göçebelik insanlara bir şans tanıyor” diye konuyu özetliyor. Bu, veri setimizde yaygın olan bir söylem. Markalar, gittikçe büyüyen, ellerindeki imkânları gözden geçiren, daha esnek ve seyyah bir tavır takınıp fiziksel ortamlara olan bağını azaltan bu dijital göçebe toplulukla aralarındaki kültürel bağları ve ilişkileri güçlendirebilir.

Birçok kültürde (ancak hepsinde değil), göçebe yaşam normların dışında bir şey olarak görülür. Başka bir deyişle, bu zihniyet kurulu düzene baş kaldırır. Plumia gibi start-up’lar; vize seçenekleri, poliçe müzakereleri, topluluk oluşturma ve bunun gibi çeşitli hizmetler aracılığıyla küresel mobiliteyi bir yaşam tarzı olarak normalleştiren ve kolaylaştıran bazı ürünler piyasaya sürdü. Markalar, bu gidişatın evrilmesinde bir role sahip olabilir ve daha az “sabit” olan yaşam tarzlarının kabul görmesine katkıda bulunabilirler.

Pazarlama alanında, ani toplumsal değişimler yaşandığında ortaya çıkan ortak kaygılara gelen ideolojik yanıtları ve söylemleri şekillendirmede pazarların bir araç görevi gördüğü bilinen bir gerçektir. Nike ve Dove, marka stratejilerinde kültürel rezonansa ağırlık vermenin önemini gözler önüne seriyor. Akımların nasıl değiştiğini anlayabilen pazarlamacılar tüketicilerin güvenini daha kolay kazanabilirler. Bunun sebebi sadece özgün ayrıcalıklar veya yenilikler sunmaları değildir. Bunun yanı sıra insanların günlük yaşamlarını yönetme ve dünyadaki yerlerini bulmalarını sağlayan ideolojileri ve değer sistemlerini takip etmeleridir.

Özetle, araştırmamız yaşam tarzı ve tüketim alışkanlıklarının nasıl değiştiğini inceleyerek tüketicilerin git gide daha esnek ve mobil yaşam biçimlerine yöneldiğini ortaya koyuyor. “Sabit” bir yaşam tarzının çekiciliği azaldıkça markalar bu ideolojik değişimin ön saflarında yer alarak güncelliklerini koruyabilirler. Birçok tüketici artık daha fazla ürüne sahip olmak istemese de hâlâ günlük yaşamlarını yürütmek için pazarlara yöneliyorlar. Fakat artık bunu çok daha “akışkan” yollarla yapıyorlar.

HBR- Giana M. Eckhardt, Aleksandrina Atanasova

Okumaya devam et

Erol Taşdelen

150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor

KOSGEB’in 150 Milyon TL’lik Kredi Desteğinde Kritik Detay: Reklamdaki Rakamı Tam Kullanamayabilirsiniz!

Yayınlanma:

|

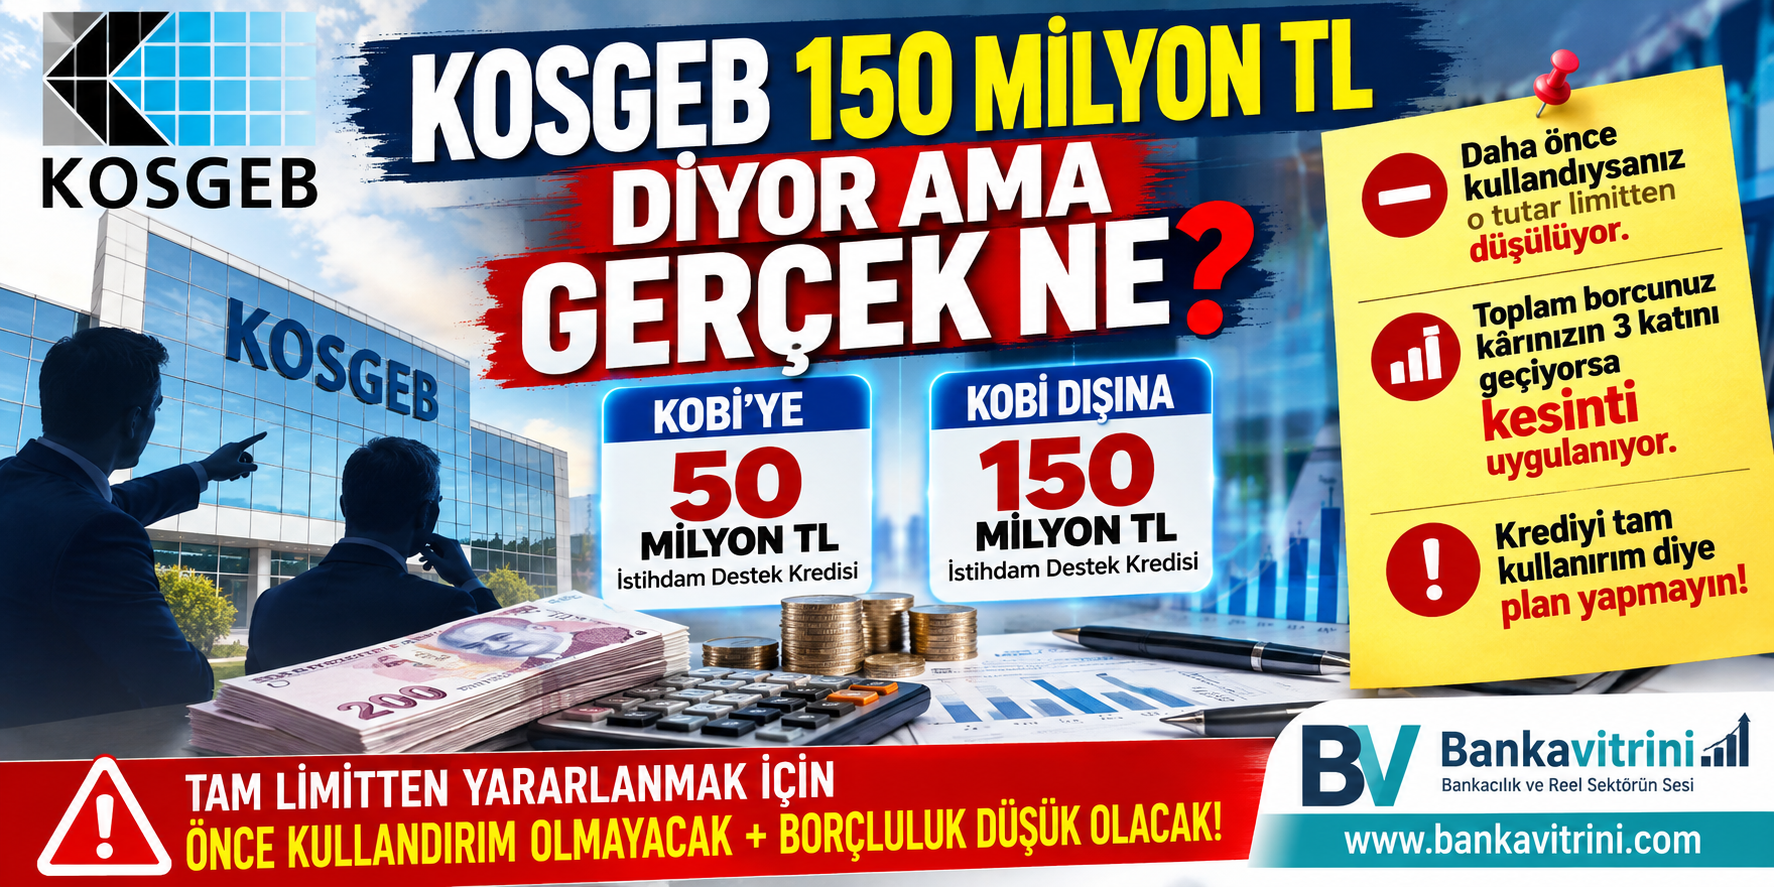
KOSGEB’in istihdam odaklı destek programında açıklanan KOBİ firmaları için 50 milyon TL ve KOBİ Dışı Ticari Firmalar için 150 milyon TL’lik kredi limitleri, işletmeler tarafından “kullanılabilecek kesin kredi tutarı” olarak algılanmamalı.

Çünkü açıklanan üst limitler, bazı işletmeler için çeşitli kriterler nedeniyle aşağı çekilebiliyor.

Daha önce aynı kapsamda kredi kullanıldıysa, kullanılan tutar yeni limitten düşülüyor. Bunun yanında işletmenin toplam borçluluğu da kredi tutarını etkileyebiliyor. Toplam borcun işletme kârının 3 katını aşması halinde ayrıca kesinti uygulanıyor.

“150 milyon TL kredi alırım” diye plan yapmayın!

Bu nedenle işletmelerin finansal planlamasını yalnızca KOSGEB’in açıkladığı üst limit üzerinden yapmaması gerekiyor.

Kredinin üst limitinden tam yararlanabilmek için;

  • Daha önce bu kapsamda kullandırım yapılmamış olması,
  • İşletmenin borçluluk seviyesinin düşük olması,
  • KOSGEB’in diğer başvuru ve uygunluk kriterlerinin sağlanması önem taşıyor.

Özetle; “KOSGEB 150 milyon TL kredi veriyor” demek, her işletmenin hesabına 150 milyon TL aktarılacağı anlamına gelmiyor.

Krediyi tam kullanırım diye plan yapmayın; önce işletmenizin geçmiş kullandırımını ve borçluluk oranını kontrol edin.

Erol TAŞDELEN – Ekonomist

Okumaya devam et

GÜNCEL

Otomotiv yan sanayinde 37 şirket ve 2 kuruluşa soruşturma

Yayınlanma:

|

Yazan:

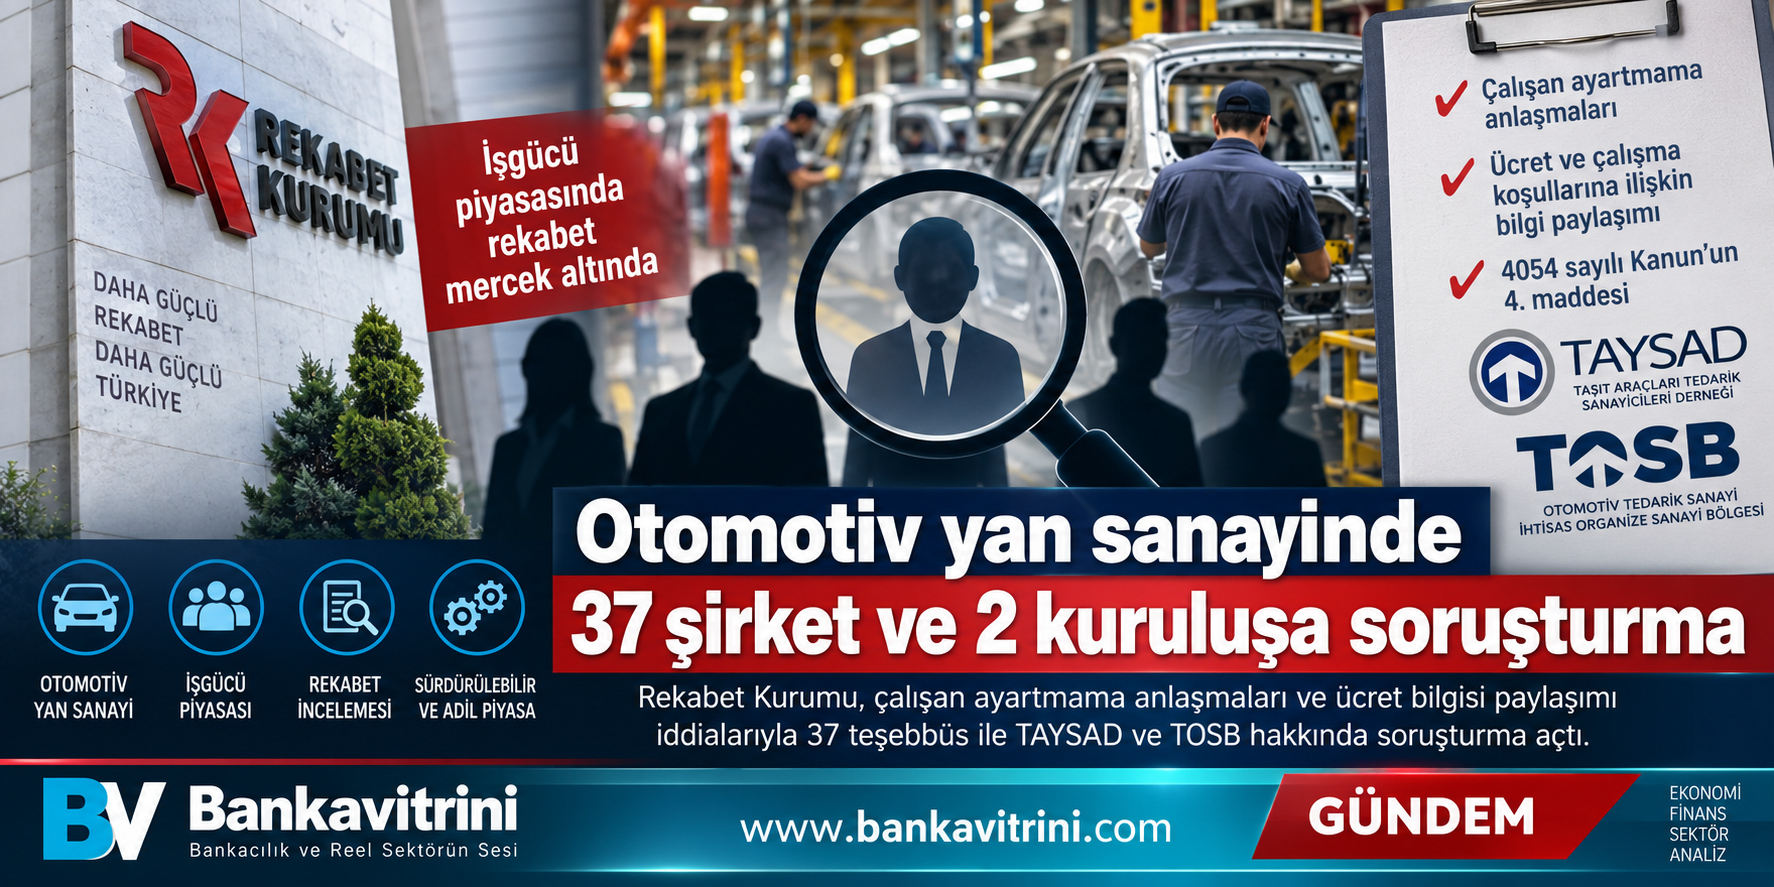
Rekabet Kurumu, otomotiv yan sanayinde faaliyet gösteren 37 şirket ile TAYSAD ve TOSB hakkında soruşturma açtı.

Rekabet Kurumu, otomotiv yan sanayi sektöründe faaliyet gösteren bazı şirketlerin çalışan ayartmama anlaşmaları yaptığı ve ücretler ile çalışma koşullarına ilişkin rekabete hassas bilgileri paylaştığı iddiaları üzerine soruşturma başlattı.

Kurulun 13 Ağustos 2026 tarihli kararı doğrultusunda yürütülen soruşturma kapsamında Aisin, Assan Hanil, Autoliv Cankor, Beyçelik Gestamp, Denso, Farplas, Fark Holding, Tırsan, Toyota Boshoku Türkiye, Toyotetsu ve ZF Sachs dahil 37 teşebbüs ile TAYSAD ve TOSB yer alıyor.

Rekabet Kurumu, önaraştırmada elde edilen bilgi ve belgelerin, 4054 sayılı Kanun’un 4. maddesinin ihlal edilmiş olabileceğine ilişkin ciddi ve yeterli şüphe oluşturduğunu bildirdi.

Soruşturma açılması, şirketlerin kesin olarak ihlal yaptığı anlamına gelmiyor. Nihai karar soruşturma sonucunda verilecek.

Kurumdan yapılan açıklamada; otomotiv yan sanayi alanında faaliyet gösteren;

  • A Raymond Bağlantı Elemanları Sanayi ve Ticaret Limited Şirketi,
  • Aisin Otomotiv Parçaları Sanayi ve Ticaret Anonim Şirketi,
  • Alba Kalıp ve Otomasyon Makinaları İmalatı Sanayi ve Ticaret Limited Şirketi,
  • Assan Hanil Otomotiv Sanayi ve Ticaret Anonim Şirketi,
  • Autoliv Cankor Otomotiv Emniyet Sistemleri Sanayi ve Ticaret Anonim Şirketi,
  • Benteler Gebze Taşıt Sanayi ve Ticaret Limited Şirketi,
  • Beyçelik Gestamp Otomotiv Sanayi Anonim Şirketi,
  • Birinci Otomotiv Sanayi ve Ticaret Anonim Şirketi,
  • Cavo Otomotiv Ticaret ve Sanayi Anonim Şirketi,
  • Cengiz Makina Sanayi ve Ticaret Anonim Şirketi,
  • Coşkunöz Metal Form Makina Endüstri ve Ticaret Anonim Şirketi,
  • Denso Otomotiv Parçaları Sanayi Anonim Şirketi,
  • Diniz Adient Oto Donanım Sanayi ve Ticaret Anonim Şirketi,
  • Ecoplas Otomotiv Sanayi ve Ticaret Anonim Şirketi,
  • Egebant Zımpara ve Polisaj Malzemeleri Sanayi ve Ticaret Anonim Şirketi,
  • Eku Fren ve Döküm Sanayi Anonim Şirketi,
  • Farba Otomotiv Anonim Şirketi,
  • Fark Holding Anonim Şirketi,
  • Farplas Otomotiv Anonim Şirketi,
  • Ferro Döküm Sanayi ve Dış Ticaret Anonim Şirketi,
  • Galsan Plastik ve Kalıp Sanayi Anonim Şirketi,
  • İleri Mekanik Makina Kalıp İmalat Sanayi ve Ticaret Anonim Şirketi,
  • Kanca El Aletleri Dövme Çelik ve Makina Sanayii Anonim Şirketi,
  • Kaynak Tekniği Sanayii ve Ticaret Anonim Şirketi,
  • Küçükoğlu Holding Anonim Şirketi,
  • Mata Ahşap ve Otomotiv Sanayi Ticaret Anonim Şirketi,
  • Parsan Makina Parçaları Sanayii Anonim Şirketi,
  • Pimsa Otomotiv Anonim Şirketi,
  • Tekno Kauçuk Sanayii Anonim Şirketi,
  • Tırsan Treyler Sanayi ve Ticaret Anonim Şirketi,
  • T.K.G. Otomotiv Sanayi ve Ticaret Anonim Şirketi,
  • Tm Pressform Savunma Teknolojileri Sanayi ve Ticaret Anonim Şirketi,
  • Toksan Yedek Parça İmalat Ticaret ve Sanayi Anonim Şirketi,
  • Toyota Boshoku Türkiye Otomotiv Sanayi ve Ticaret Anonim Şirketi,
  • Toyotetsu Otomotiv Parçaları Sanayi ve Ticaret Anonim Şirketi,
  • Van Leeuwen Distribution Boru Sanayi ve Ticaret Limited Şirketi,
  • Zf Sachs Süspansiyon Sistemleri Sanayi ve Ticaret Anonim Şirketi

ünvanlı teşebbüsler ile sektörel teşebbüs birliği niteliğindeki

  • TAYSAD Taşıt Araçları Tedarik Sanayicileri Derneği ve
  • TOSB Otomotiv Tedarik Sanayi İhtisas Organize Sanayi Bölgesi

hakkında Kurulun 13.08.2026 tarihli ve 26-29/831-M sayılı kararı ile 4054 sayılı Kanun’un 4. maddesinin ihlal edilip edilmediğinin tespiti amacıyla aynı Kanun’un 41. maddesinin birinci fıkrası uyarınca soruşturma açılmasına karar verilmiştir ifadeleri kullanıldı.

Rekabet Kurumu’nun resmi açıklaması

Okumaya devam et

BANKA HABERLERİ

OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor

Kredi musluğu açılmayacak, nitelikli, katme değeri yüksek kredi müşterisi seçilecek!

Yayınlanma:

|

6 Eylül 2026’da açıklanan 2027-2029 Orta Vadeli Programı, Türkiye ekonomisi açısından yalnızca yeni enflasyon ve büyüme hedeflerini ortaya koymuyor. Program, aynı zamanda bankacılık sisteminin önümüzdeki üç yılda hangi alanlara kredi vereceğinin ve hangi alanlarda daha seçici davranacağının da çerçevesini çiziyor.

Yeni dönemin anahtar kelimesi artık “daha fazla kredi” değil, “daha doğru kredi” olacak.

KOBİ, ihracat, yatırım, üretim ve yüksek katma değerli sanayi finansmanı öne çıkarken; genel amaçlı kredi, yüksek borçluluk ve zayıf nakit akışına dayalı şirket finansmanı daha zor hale gelebilir.

OVP’nin bankacılık açısından asıl mesajı ne?

OVP’nin bankacılık açısından en önemli tarafı, kredi sisteminin nicelikten niteliğe doğru yönlendirilmesidir.

Ekonomi yönetimi bir yandan enflasyonu 2027’de yüzde 21, 2028’de yüzde 13,5 ve 2029’da yüzde 9 seviyesine indirmeyi hedeflerken, diğer taraftan büyümenin 2027’de yüzde 4,2’ye, sonraki yıllarda yüzde 5 seviyesine doğru yükselmesini öngörüyor. 2026 büyüme tahmini ise yüzde 3,3’e çekildi.

Buradaki temel soru şudur: Enflasyon düşürülürken üretim nasıl finanse edilecek?

İşte bankacılık stratejisinin değiştiği nokta tam olarak burası. Ekonomi yönetimi, bütün kredileri aynı şekilde büyütmek yerine üretim, yatırım, ihracat ve KOBİ kredilerini öne çıkaran seçici kredi politikasını sürdürüyor.

Hazine ve Maliye Bakanı Mehmet Şimşek’in açıklamasına göre KOBİ kredilerinin toplam krediler içindeki payı uzun dönem ortalamasındaki yüzde 24,6-25 seviyesinden yaklaşık yüzde 27’ye çıkmış durumda. İhracat kredilerinin payı ise yüzde 6,3’lük uzun dönem ortalamasından yaklaşık yüzde 12’ye yükselmiş bulunuyor.

Bu rakamlar tesadüf değil.

Bankacılık sisteminin kredi kompozisyonu değiştiriliyor.

1. Kredi musluğu tamamen açılmayacak

Bence OVP’nin bankacılık açısından en yanlış okunabilecek tarafı burası. “Enflasyon düşüyor, büyüme hedefi yükseliyor, o halde bankalar daha fazla kredi verecek” şeklinde bir sonuç çıkarmak doğru değil.

Tam tersine; Kredi büyümesi enflasyonla uyumlu tutulurken, kredinin yönü değiştirilecek.

Bu şu anlama geliyor: Kredi miktarı kontrollü, kredi tahsisi seçici olacak.

Dolayısıyla 2027’de bankacılık sektöründe temel rekabet yalnızca “kaç milyar TL kredi kullandırdın?” üzerinden değil; “Hangi müşteriye, hangi sektöre ve hangi risk profiline kredi verdin?” üzerinden şekillenecek.

2. Banka kredi komitelerinde “nakit akışı” daha önemli hale gelecek

Türkiye’de uzun yıllar kredi değerlendirmesinde teminat önemli bir unsur oldu. Gayrimenkul, fabrika, arsa, kefalet ve diğer teminatlar kredi kararında güçlü rol oynadı.

Ancak yüksek faiz ve uzun nakit dönüş süreleri şirket bilançolarını zorladıkça yeni dönemin kritik sorusu şu olacak: “Şirket borcunu hangi nakit akışıyla ödeyecek?”

Bu nedenle 2027-2029 döneminde bankaların kredi analizinde:

  • EBITDA,
  • faaliyet nakit akışı,
  • borç servis kapasitesi,
  • işletme sermayesi ihtiyacı,
  • stok devir hızı,
  • alacak tahsil süresi,
  • borç/vade uyumu,
  • ihracat geliri,
  • döviz pozisyonu,
  • faiz karşılama oranı çok daha fazla önem kazanacak.

Başka bir ifadeyle: Teminat + bilanço modelinden, Nakit akışı + sektör + risk + teminat modeline geçiş hızlanacak.

3. KOBİ kredileri neden kritik?

OVP’nin önemli mesajlarından biri KOBİ finansmanının desteklenmesi.

Şimşek’in verdiği rakama göre KOBİ kredilerinin toplam krediler içindeki payı yaklaşık yüzde 27’ye yükselmiş durumda. Ancak burada önemli bir ayrım var: KOBİ’ye kredi vermek ile KOBİ’nin finansman sorununu çözmek aynı şey değildir.

KOBİ yüzde 50 civarında maliyetle kredi kullanıyorsa, kredi miktarını artırmak tek başına çözüm olmayabilir.

Çünkü şirketin:

  • brüt kâr marjı,
  • faaliyet kârı,
  • stok finansmanı,
  • tahsilat süresi

kredi maliyetinden düşük kalıyorsa, daha fazla kredi şirketi kurtarmak yerine daha fazla borçlandırabilir.

Bu nedenle OVP’nin gerçek başarısı: KOBİ’lere ne kadar kredi verildiğiyle değil, verilen kredinin kaçının üretim kapasitesine dönüştüğüyle ölçülmeli.

4. İhracat kredileri artık bankacılığın stratejik alanı

Burada ciddi bir dönüşüm yaşanıyor. İhracat kredilerinin toplam krediler içindeki payının yaklaşık yüzde 12’ye yükselmesi, uzun dönem ortalamasının neredeyse iki katına çıkması dikkat çekici. Reeskont kredilerinin günlük limitinin de 17 kat artırıldığı açıklandı.

Bu bize şunu söylüyor: Bankacılık sisteminden beklenen yalnızca kredi vermek değil, döviz kazandırıcı faaliyeti finanse etmek.

Bu nedenle ihracatçı şirketler: kur riski + faiz maliyeti + ihracat geliri + tahsilat riski birlikte değerlendirilerek daha avantajlı finansmana ulaşabilecek. Reeskont kredilerinde açıklanan yüzde 23,9 faiz oranı ve bankacılık maliyetleri eklendiğinde yaklaşık yüzde 25-26 seviyesine çıkan maliyet, mevcut enflasyonun altında bir finansman kanalı oluşturuyor. Bu durum ticari bankalar açısından da önemli.

Çünkü klasik ticari kredi ile hedefli/reeskont finansmanı arasında ciddi maliyet farkı oluştuğunda şirketlerin finansman tercihi değişiyor.

5. Sanayi finansmanında yeni dönem

OVP’nin önemli başlıklarından biri imalat sanayiinin güçlendirilmesi.

Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, İmalat Sanayii Finansman Desteği Programı kapsamında 250 milyar TL ilave kredi desteği sağlandığını; orta-yüksek ve yüksek teknoloji ağırlıklı sanayi yatırımlarına yönelik üç yıl için 750 milyar TL YTAK kredilerinin kullandırılmaya devam edeceğini açıkladı.

Bu, bankacılık açısından çok önemli bir sinyal.

Çünkü Türkiye’nin kredi sistemi giderek: tüketim → üretim ve genel ticari kredi → hedefli yatırım kredisi eksenine çekilmeye çalışılıyor.

6. Bankaların kârlılığı açısından OVP ne söylüyor?

Burada bankalar açısından daha karmaşık bir tablo var.

Bir tarafta:

  • faizlerin zaman içinde düşmesi,
  • enflasyonun gerilemesi,
  • kredi talebinin yeniden canlanması bankalar açısından olumlu.

Diğer tarafta:

  • seçici kredi,
  • kredi büyüme sınırları,
  • makroihtiyati düzenlemeler,
  • düşük maliyetli hedefli kredi programları bankaların serbest fiyatlama alanını sınırlayabilir.

Dolayısıyla bankaların önümüzdeki dönemde kârlılığı sadece faiz marjı üzerinden değil; komisyon gelirleri + ödeme sistemleri + yatırım bankacılığı + sermaye piyasaları + sigorta + dijital bankacılık üzerinden çeşitlendirmesi gerekecek.

7. Mevduatta da yeni dönem

OVP’nin finansal istikrar ayağında TL tasarrufların artırılması ve finansal kaynakların daha etkin alanlara yönlendirilmesi öne çıkıyor.

Bu nedenle bankalar açısından sadece kredi tarafı değil, pasif yönetimi de kritik. Bankaların önündeki temel sorun: Uzun vadeli kredi vermek için uzun vadeli ve uygun maliyetli kaynak bulmak. Türkiye’de mevduatın önemli bölümünün kısa vadeli olması, uzun vadeli yatırım finansmanının önündeki yapısal problemlerden biri.

Dolayısıyla önümüzdeki dönemde: uzun vadeli TL mevduat + emeklilik fonları + yatırım fonları + tahvil piyasası + sermaye piyasaları daha önemli hale gelecek.

8. Bankacılık sisteminin en büyük riski: sorunlu kredi

Burada OVP’nin hedefleri ile reel sektörün mevcut durumu arasında dikkat edilmesi gereken bir alan var.

Kredi maliyetlerinin uzun süre yüksek kalması: yüksek faiz → düşük faaliyet kârı → nakit açığı → yeniden borçlanma → yapılandırma → sorunlu kredi zinciri yaratabilir.

Bu nedenle 2027-2029 döneminde bankaların en önemli gündemlerinden biri yalnızca yeni kredi vermek değil, mevcut kredi portföyünün kalitesini korumak olacak.

Özellikle:

  • tekstil,
  • inşaat,
  • gayrimenkul,
  • perakende,
  • enerji,
  • KOBİ ağırlıklı sektörler yakından izlenmeye devam edebilir.

9. “Kredi vermek” ile “şirketi yaşatmak” arasındaki fark

Bence OVP’nin bankacılık tarafındaki en önemli sınavı burada. Bir şirkete 100 milyon TL kredi vermek kolaydır.

Asıl mesele: Bu 100 milyon TL şirketin üretim kapasitesini mi artıracak? yoksa Önceki kredinin faizini ve vadesi gelen borcunu mu kapatacak?

Eğer ikinci durum gerçekleşiyorsa, bankacılık sistemi ekonomik büyümeyi finanse etmiyor; borç stokunu çeviriyor. Bu nedenle 2027-2029 döneminde bankaların kredi komitelerinde “nakit karşılıklı kredi” anlayışının güçlendirilmesi gerekiyor.

10. Bankacılıkta yeni denklem

Önümüzdeki dönemin kredi denklemini şöyle özetlemek mümkün:

Eski model: Teminat → Kredi → Bilanço büyümesi

Yeni model: Üretim → Nakit akışı → İhracat → Verimlilik → Borç servis kapasitesi → Kredi

Bunun anlamı çok açık: Sadece malı olan değil, para üretebilen şirket kredi açısından daha değerli hale gelecek.

Reel sektör açısından OVP’nin kritik açmazı

Ancak burada ekonomi yönetiminin çözmesi gereken önemli bir çelişki var.

Bir tarafta: Enflasyon düşürülecek.

Diğer tarafta: Üretim ve yatırım artırılacak.

Üçüncü tarafta: Kredi büyümesi kontrol altında tutulacak.

Dördüncü tarafta: Şirketlerin finansman maliyetleri yüksek.

Bu dört hedef aynı anda yönetilmek zorunda.

Eğer finansman maliyeti yeterince hızlı düşmezse, üretici şirket yatırım yapamayabilir.

Eğer kredi çok hızlı gevşerse, bu kez: kredi → talep → döviz → fiyatlar → enflasyon kanalı yeniden çalışabilir.

Dolayısıyla ekonomi yönetiminin önündeki asıl mesele: “Kredi musluğunu açmak veya kapatmak değil, doğru basınçta tutmak.”

Bankalar 2027’de ne yapmalı?

Bence bankaların önümüzdeki dönemde beş stratejik alanı öne çıkarması gerekiyor:

1. Nakit akışı bazlı kredi

Şirketin gerçek ödeme gücü analiz edilmeli.

2. Sektör bazlı kredi politikası

Her sektöre aynı kredi limiti uygulanmamalı.

3. İhracat ve döviz kazandırıcı faaliyet finansmanı

Döviz geliri yaratan şirketlere daha uygun yapılandırılmış finansman sağlanmalı.

4. Yatırım finansmanı

Makine, teknoloji, enerji verimliliği ve kapasite artışı gibi yatırımlar ayrı değerlendirilmelidir.

5. Erken uyarı sistemi

Sorunlu hale gelen krediyi beklemek yerine: “Batıyok” oluşmadan önce müdahale edilmelidir.

Bankacılık açısından 10 önemli stratejik değişiklik

Alan OVP’nin mesajı Bankacılık açısından anlamı
1. Kredi büyümesi Enflasyonla uyumlu kredi büyümesi Bankalar kredi musluklarını serbest bırakmayacak; seçici kredi devam edecek
2. Reel sektör finansmanı Üretim, yatırım ve ihracata yönlendirme Genel kredi yerine hedefli/sektörel kredi önem kazanacak
3. İmalat sanayii İmalat ve yüksek katma değerli yatırımlara finansman Bankalar için sanayi kredileri yeniden stratejik ürün haline gelebilir
4. İhracat İhracat kapasitesinin artırılması Reeskont, Eximbank ve döviz kazandırıcı faaliyet finansmanı önemini koruyacak
5. KOBİ Finansmana erişimin güçlendirilmesi KOBİ kredilerinde teminat + nakit akışı + sektör riski daha fazla dikkate alınacak
6. Kredi tahsisi Kaynakların verimli alanlara yönlendirilmesi “Kredi isteyen herkese kredi” modelinden risk bazlı kredi tahsisine geçiş
7. Sermaye piyasaları Banka dışı finansmanın geliştirilmesi Faktoring, leasing, tahvil, fonlar, GYO/Girişim sermayesi gibi alternatifler büyüyecek
8. Finansal teknoloji Dijitalleşme ve finansal altyapı Bankaların veri, yapay zekâ ve dijital kredi modellerine yatırımı artacak
9. Finansal istikrar TL’ye güven ve makro finansal istikrar Bankaların bilanço, likidite ve döviz pozisyonu daha yakından yönetilecek
10. Finansal okuryazarlık Finansal eğitim artırılacak Tüketici ve yatırımcı davranışlarının daha kontrollü hale getirilmesi hedefleniyor

Kutu Bilgi | OVP’de bankacılık için öne çıkan rakamlar

Gösterge OVP/2026 açıklamaları
2026 büyüme tahmini %3,3
2027 büyüme hedefi %4,2
2026 yıl sonu enflasyon tahmini %28,4
2027 enflasyon hedefi %21
2028 enflasyon hedefi %13,5
2029 enflasyon hedefi %9
KOBİ kredilerinin toplam kredilerdeki payı ~%27
İhracat kredilerinin toplam kredilerdeki payı ~%12
İhracat kredilerinde uzun dönem ortalama %6,3
İmalat Sanayii Finansman Desteği 250 milyar TL
YTAK kredi büyüklüğü 750 milyar TL / 3 yıl
Reeskont kredi günlük limit artışı 17 kat

Rakamların ilgili bölümü ekonomi yönetiminin OVP sunumu ve program sonrası açıklamalarından derlenmiştir.

Bankacılıkta “kredi büyümesi” değil “kredi kalitesi” dönemi

2027-2029 OVP’nin bankacılık açısından bana göre en önemli mesajı şudur: Türkiye artık sadece daha fazla krediye değil, daha verimli krediye ihtiyaç duyuyor.

Bunun gerçekleşmesi halinde bankacılık sistemi ekonominin üretim kapasitesini artıran bir mekanizmaya dönüşebilir.

Ancak bunun için kredi tahsisinde yalnızca teminatın değil, nakit akışının ve üretim kapasitesinin merkeze alınması gerekiyor.

Çünkü Türkiye’nin asıl problemi artık sadece: “Şirket kredi bulabiliyor mu?” değil.

Daha önemli soru: “Şirket aldığı krediyi üretime dönüştürüp borcunu geri ödeyebiliyor mu?”

BankaVitrini olarak uzun süredir vurguladığımız “nakit kraldır” yaklaşımının önemi burada ortaya çıkıyor.

2027-2029 döneminde bankacılık sisteminin başarısını kredi hacmi değil; üretime dönüşen kredi + zamanında geri ödenen kredi + düşük sorunlu kredi + artan ihracat belirleyecek.

Kısacası: OVP bankalara “daha çok kredi verin” demiyor. “Krediyi doğru şirkete, doğru sektöre ve doğru amaçla verin” diyor.

Ve önümüzdeki dönemde bankacılığın en kritik rekabet alanı da tam olarak burası olacak.

Erol TAŞDELEN – Ekonomist | BankaVitrini.com

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.