Connect with us

BANKA HABERLERİ

KONUT ALMA ZAMANI MI? KONUT KREDİSİNDE NELERE DİKKAT ETMELİ?

Yayınlanma:

|

Merkez Bankasının gösterge faiz oranını %19’dan önce %18’e geçen ay da 200 baz puan indirerek %16’ya düşürmesi sonrası oluşturulmaya çalışan “kredili konut almak cazip hale geldi” söyleminin peşine düştük. Araştırmamız, Konut Kredi faiz oranlarında da 200 baz puan indirim olacağı yönündeki haberlerin piyasa gerçekleri ile örtüşmediği ortaya çıkardı. İşte sonuçlar.

Kamu bankaları 200 baz puan düşürdüğünü açıkladı

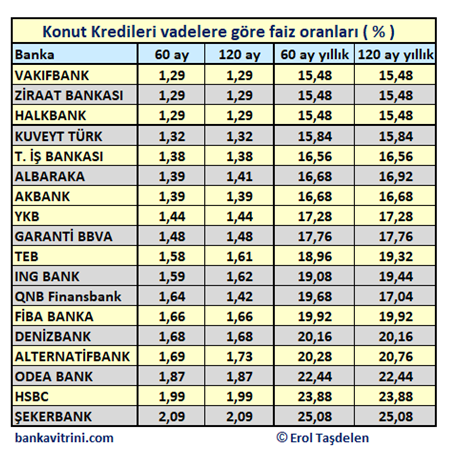
Vakıfbank, Ziraat Bankası ve Halkbank ortak açıklama ile faiz oranlarında 200 baz puan indirim yaptıklarını açıklamalarına rağmen bu indirimin henüz konut kredilerinde pratiğe tam yansımamasına rağmen %1,38‘lerde olan Konut Kredi faiz oranlarının üç Kamu Bankasının da %1,29‘a düşürdüğü görüldü. Bu orana rağmen 2020 yılındaki %0,64‘lük konut kredi faiz oranlarının çok uzağında ama piyasanın da şu an için en uygun faiz oranı yine Kamu Bankalarında.
Özel ve Yabancı Sermayeli bankalar indirime gitmedi

Kamu Bankalarındaki ufak da olsa Konut kredilerindeki faiz indirimine rağmen özel yerli ve yabancı sermeyeli bankaların kamu oranlarına rakip olmaktan henüz uzak olduğu görüldü. Zira Kamu Bankalarına en yakın konut kredi faiz oranı %1,32 ile Kuveyt Türk ve %1,38 ile T. İŞ BAKASI olduğu görüldü.

Konut Kredi faizi %1,29’a düştü hala yüksek maliyet mi, ne kadar öderim?

Faiz oranları sizi yanıltmasın! Oturup hesap kitap yapın derim. Akıllarda 2020 yılındaki %0,64 faiz oranları kaldı. Burada en önemli konu faiz oranları düşüp piyasa biraz hareketlenmeye başladığında özellikle müteahhitlerin fırsatçılık yapıp konut fiyatlarını artırmaları. O zaman daha yüksek kredi kullanacağınız için faiz avantajı da ortadan kalkıyor. Sürü Psikolojisi ile hareket etmek her zaman size kazandırmıyor yani. Bu arada yıllar itibarıyla satılan konutların üçte ikisi 2. el notunu da düşelim.

Örnek : 500.000.-TL mütevazi bir ev alacaksınız. Hadi 250.000.-TL de birikiminiz var. 250.000.-TL 120 ay konut kredisi kullanacaksınız. Faizin etkisini göstermek için örnek hesap yapalım.
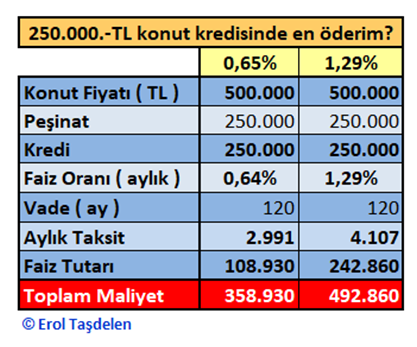
Görüldüğü gibi 2020 yılında %0,64’den 250.000.-TL Konut Kredisi kullanan biri 2.991.-TL taksit ödüyor. Bugün Kamu Bankalarındaki %1,29 düştü denilen oranda aynı krediyi kullandığınızda 4.107.- TL aylık taksit ödeyeceksiniz. %0.64’den kullananlar 108.930.-TL’si faiz toplam 358.930.-TL ödeme yapacakken; %1,29 ile Konut Kredisi kullananlar 242.860.-TL faiz Toplamda 492.860.-TL ödeme yapacak. Üzerine peşin ödeyeceğini 250.000.-TL’yi de eklediğinde aynı evi 2020 yılında alanlar 608.930.-TL cebinizden para çıkarken; şimdi kullansanız 742.860.-TL cebinizden para çıkacak. 133.930.-TL fazla ödeme yapacaksınız yani. Ne kadar ev almak mantıklı para sizin, biz hesapladık sadece. Diğer bankaların hesabına hiç girmedim, o faiz oranlar ile almayı düşündüğünüz evden soğursunuz zira!

Bazı bankalar internet sitelerindeki faiz oranlarının altına inebiliyor

Konut Kredisi kullanacak vatandaşlara önerimiz, bankaların kendi internet sitelerinde yayınladıkları faiz oranlarının şubelerden teyit edilmesi yönünde olacak. Zira bazı bankalar bu yayınladıkları faiz oranlarının altında oran beyan edebiliyor. Şubeler daha uygun faiz oranı söylemesi beklentilerinizi yükseltmesin zira aradaki fark aylık 0,01-0,04 arasında. Bazı bankalar bu duruma; “internet sitemizde faiz oranları güncellenmemiş” savunmasına sığınsalar da dijital olduğunu iddia eden bankaların bu duruma düşmeleri ayrı trajikomik durum. Altı üstü bir oran değiştireceksiniz oturup yazılım mı yapacaksınız arkadaş ya olduğunuz gibi görünün ya da göründüğünüz gibi olun artık! Rekabet Kurumu bu konuya el atsın artık!

Ekspertiz değerinin ne kadarı kredilendiriliyor mutlaka öğrenin

Uygun faiz oranını yakalamanız yetmiyor. Hemen sevinmeyin. Yasal olarak bankalar ekspertiz değerinin %90’ına kadar konut kredisi kullandırabilmelerine rağmen bu oranı aşağıya çekme hakları var. Bazı bankalar ekspertiz değerinin %50’sine kadar kredi kullandıracağını beyan ediyor. Bazı bankalar 500 bin ekspertiz değerine kadar %80’ine bunun üzerine %90’ına kadar kredi verebiliyor. En iyisi bu durumu da kredi başvuru sırasında mutlaka sorulması. Yoksa kullanmayacağınız kredi için boşu boşuna ekspertiz parası ödemiş olursunuz. “Banka personelin bu konuda uyarır” diye düşünmeyin, suçlu siz olursunuz!

Sigorta konusu önemli

Konut kredilerinde en önemli konulardan biri Sigorta konusu. Konut kredilerinde DASK olmaz ise olmaz. Zira Tapu daireleri DASK olmadan zaten işlem yapmıyor. DASK Sigorta primi de her yerde hemen hemen aynı tutuyor, bundan kaçış yok yani. Asıl üzerinde durulması gereken DASK dışında diğer sigortalar. Bazı bankalar “sigortalı / sigortasız” seçeneği sunarak faiz oranlarında değişiklik yapabiliyor (örnek : AKBANK -alınan ceza etkili olmuş demek ki-). Sigortadan da kazandıkları için “sigortalı” seçenekte daha düşük konut kredi faiz oranı sunabiliyor. Bazı bankalar yasal olarak dayatma yapmamaları gerekirken sigorta konusunda katı, sigortayı mutlaka kendileri yapmak istiyor. ( Bu konuda ciddi cezalar yemelerine rağmen bazı bankalar bu huyundan vaz hala geçmedi ). Bu konudaki şikayetleri 2019 sonunda kurulan SEDDK – Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu’na bildirebilirsiniz. Artık sigorta şikayetleri sahipsiz değil. Bazı bankalar yüksek prim tutan HAYAT SİGORTASI yerine daha düşük primli FERDİ KAZA SİGORTASI’nı kabul ediyor. Sağlığınıza güveniyorsanız, yaşınız da genç ise bu seçenek alternatif. Ama sigorta süresinde kaza dışında vefat eder veya iş göremez şekilde sakatlanırsanız mirasçılardan pek hayır dua beklememeyi de göze alın. Zira bu tür sigortalar vefat halinde krediyi kapatıp kalan parayı mirasçılara veriyor. Karar size kalmış. İçlerinde bir Kamu Bankasının da olduğu bir grup banka ise konut kredilerini sigortada fırsata çevirmiş durumda. “Konut Paket” diye müşteriye 4-5 sigorta dayatıyor. İçinde ne yok ki Hayat Sigortası, Ferdi Kaza Sigortası, İşsizlik Sigortası, Eşya Sigortası ( belki vatandaş evi boş tutacak veya kiraya verecek bu sigortayı niye yaparsınız ki ), DASK vs vs. yok yok yani. Krediyi erken kapama gibi bir durumunuz var ise Sigorta primlerinin sigorta süresinde örneğin 60 ay peşin ödemeniz size zarar ettirebilir yıllık ödemek en uygun olabilir. Zira, vadesinden önce kredinizi kapadığınızda ödediğiniz primden elinize iade bir şey kalmayacaktır. Bazı bankalar otomatik iptal yerine “beyan etmediniz” diye bu sigortaları vade sonuna kadar sürdürebiliyor. Bu kararda kontrol sizde olsun.

Ekspertiz ücretinde soygun dönemi bitti

Bankalar müşterilerinden konut kredilerinde yaptırdıkları ekspertiz hizmetinde keyfi ücretler talep edebiliyordu. 2020 yılında yapılan değişiklik ile bunun önü kesildi ve SPK Lisanslı ekspertizlere ödenecek tutar kadar ücret alınacak dendi. Bankaların bu işlemden kar edememesi nedeni ile yoğun baskısı konusu bu hizmetin %15 fazlası alınabilir diye 2021’de değişikliğe gidildi. Bu durumda bile geçmiş yılardaki afaki istenen ücretlerin altında ödeme talep edilecek bilginiz olsun. Yaptırdığınız ekspertizin bir örneğini isteyin elinizde bulunsun.

Tapu değeri kredinin altında olmasın

Çoğu banka bu duruma dikkat ediyor ama yine de aklınızda olsun. Tapu harcı fazla ödememek için tapuda alım / satım değeri düşük gösterilmesi alışkanlığı var. Tapuda gösterilen değer kullandığınız kredinin altında olması halinde ileride Maliye ile sorun yaşar ek vergi cezası ödemek zorunda kalabilirsiniz. Zira devlet haklı olarak “sen 300 bin kredi kullanmışsın en kötü ihtimalle evi bu fiyata almışsın ama tapuda 250 bin göstermişsin arada 50 bin TL’lik tapu harcı az ödemişsin öde bakayım” diyebiliyor. Bazı bankalar ekspertiz değeri düşük çıktığında aradaki farkı Tüketici kredisi olarak kullandırma önerebiliyor. Konut Kredileri KKDF, BSMV gibi vergilerden muaf olmasına rağmen Tüketici Kredilerinde hem bu vergiler hem de faiz oranlarının daha da yüksek olduğunu unutmayın hesabınızı, maliyetinizi ona göre yapın.

Banka erken kapama isteyebilir mi?

Çok merak edilen konulardan biri -özellikle kriz dönemlerinde- bankanın konut kredisini kapatması için müşterisinden vadesinden önce kapamasını isteyip isteyemeyeceği konusu. 2008 krizine kadar bu mümkündü. Hatta 2008 krizinde bazı bankalar müşterilerden kredilerin kapanmasını talep etti. Sonradan yapılan düzenleme ile Konut Kredisi dahil tüm Bireysel Kredilerde taksit ödeme sorunu yok ise vadesinden önce Bankanın geri ödeme / kapama talebi gibi bir durum söz konusu değil. Müşterinin vadesinden önce kapama isteğini ise yerine getirmek zorunda. Mevcut uygulama vadesi 36 aya kadar kalan kredilerde %1; 36 ayı aşan kredilerde kalan ana paranın %2’si kadar komisyon ödeyerek kredi kapanabiliyor. Taksitli kredilerde bankalar ilk taksitlerde ağırlıklı faizi aldığı için belli bir süre sonra zaten faizin önemli bir kısmını tahsil ettiğinden erken kapama vatandaşın lehine olmayabilir. O nedenle en iyisi ödeme planlarının dikkatli incelenmesi.

Babam, ağabeyim evimi konut kredisi ile alabilir mi?

Son yıllarda çok istismar edilen bir konu da bu oldu. Soyadı tutan ( bazen tutmayan ) akraba ilişkisi olan konut kredilerine kendine dolaylı finansman sağlıyor diye bankalar bu tür taleplere sıcak bakmıyor. Zira son yıllarda bu tür talepler artmış durumda. Bazı bankalar bilerek hedef baskısı ile bunu da yaptı. Özellikle konut kredilerinde vadenin uzun olması, faiz oranının Ticari, Tüketici kredisine göre düşük olması, kredi taksitlerinde KKDF, BSMV gibi vergilerin olmaması gibi nedenler bu tür kredilerin dolaylı finansman kaynağı olarak kullanılması cazip gelebilir ama bu ortaya çıktığında banka kural dışı kredi nedeni ile kredinin kapanmasını talep edebilir.

Ev hanımıyım konut kredisi kullanabilir miyim?

Bankalarda esas olan geliri olan ve krediyi ödeyecek kişinin kredi kullanmasıdır. Bazı istisnalarda ev hanımı kadına kredi kullandırıp eşi kefil alarak konut kredi kullandıran bankalar oldu. O zaman da bazı yerlerde maliye ev hanımları çağırarak “bu evi nasıl aldın gelirin yok” dedi. “Eşim verdi parayı aldım” diyenlere “eşinin verdiği parada gelirin doğdu, gelir vergisi” ödedin mi diye sordu! Mecburen ufak bir ceza ile uzlaşıldı. En iyisi hiç uğraşmayın kocanız / sevgiliniz konut kredisini kullansın sonra üzerindeki evi size bağış yapsın 😉

Kaç taksit ödemezsem kredim ne zaman kanuni takibe gider?

Pandemi dönemine kadar 90 gün ( 3 taksit ) üst üste taksit ödeme yapmayan krediler kanuni takibe gidiyordu. Bu süre Pandemi sürecinde 180 güne çıkarılmasına rağmen 2021 ikinci yarısında tekrar 90 güne düşürülerek normalleşme sağlandı. Başka bir ifade ile ödeme güçlüğü çeken vatandaş fazla rahat davranmasın. 90. günün dolduğu ay sonu krediler otomatik takibe gidiyor artık. Gecikmeli taksitlerde gecikme faizi sadece ödenmeyen takside işlerken kanuni takibe gittiğinde gecikme faizi tüm kredi üzerinden işlediğini unutmayın.

Kredili devam ederken evimi satabilir miyim?

Kredili olması evin satışına engel değil, satılabilir. Ama alıcı bu durumu kabul etmesi gerekir ve kredi teminatında olması devam eder. Satış kredi teminatını boşa çıkarmaz. Zaten belli bir süre sonra satışı tapu bankaya, banka da borcun ve ipoteğin devam ettiğine dair yeni alıcıya tebligat gönderir. Borç bitmeden kurtuluş yok kısaca.

Kredim bitince konut üzerindeki ipotek nasıl kalkacak?

Bankalar önceden yazı veriyorlardı müşterisine o yazı tapuya götürülerek ipotek fek ediliyordu. Son yıllarda bu alandaki sahte evraklar ile ipotek fekleri ortaya çıkınca uygulama değişti. İpoteğinizi kaldıracağınız konut için devletin belirlediği çok fazla olmayan ( 50 TL altında ) bir ödemeyi ( vergiyi ) Kamu Bankalarından birine yatırıp dekontu bankanıza teslim ediyorsunuz. Banka hazırladığı ipotek fek yazısını direkt konutun bağlı olduğu tapuya göndererek konut üzerindeki ipotek fek ediliyor.

Döviz kredisi olarak konut kredisi kullanabilir miyim?

Türk Lirası Faiz oranları çok yüksek ciddi maliyet doğuyor, Döviz kredisi kullanırım diyenlere kötü haber Türkiye’de yerleşik Gerçek Kişilere dövizli konut kredi kullanımı 2018’de yasaklandı. O nedenle hesaplarınızı konut kredisinde TL maliyet üzerinden hesaplamaya devam edeceksiniz.  

Proje mağdurları sözleşmeye rağmen ortada kaldı

Müteahhitler zamanında gazetelere sayfa sayfa ilan verip “şu bankanın katkıları ile proje ortağımız bu banka” diye maketten ev sattılar. İstanbul başta olmak üzere birçok yerde çok sayıda proje yarım kaldı. Üstelik bu konutların çoğu banka kredisi ile satıldı. Hala arsa hali ile havada duran 10.-15. kattan ev alıp konut kredisini ödeyen vatandaşlar var. Allahtan arsa hala yerinde duruyor. Bu projelerde bankalar Proje Sözleşmesine göre sorumlu olmasına rağmen hiç sahiplenmediler. Nasılsa krediyi verdiler. Rekabet Kurumu, Ticaret Bakanlığı, Etik Kurulu, BDDK gibi kurumlar da Bankalara “gel bakayım millet sana güvenerek konut aldı şu projesini finans ettiğin inşaatı tamamla; ya da millete kullandırdığın konut kredilerini iptal et” demedi / diyemedi. Ticari Mahkemeler de Bankalar yanında yer aldı işi aslını tam çözemedi. Tasarruf Finansman olarak bilinen, “Faizsiz konut yapıyoruz, faize para ödemeyin” diyerek para toplanan, 30 yıldır yasal zemini olmadığı anlaşılıp 2021’de düzenleme yapılan, tasarruf konut finansman sistemine dahil olan 300 bin vatandaşın trajik hikayesi ise ayrı yazı konusu!

Not: Yazının bir bölümü 03.11.2021 tarihinde T24’de yayınlanmıştır.

Erol TAŞDELEN – Ekonomist

BANKA HABERLERİ

Fitch’ten Türk bankalarına kârlılık uyarısı: Takipteki krediler artıyor

Yayınlanma:

|

Yazan:

Yüksek fonlama maliyetleri ve enflasyon bankaların kâr marjlarını daraltırken, takipteki kredi oranı 2026’nın ikinci çeyreğinde yüzde 3,5’e yükseldi. Fitch, kârlılık üzerindeki baskının yıl boyunca sürmesini bekliyor.

Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, üç aylık Türk Bankaları İzleme Raporu’nda, Türk bankacılık sektörünün 2026 yılının ikinci çeyreğinde kârlılık kaybı yaşadığını ve sorunlu kredilerdeki artışın sürdüğünü bildirdi. Bloomberg HT haberine göre, yüksek fonlama maliyetleri, artan swap giderleri ve enflasyon kaynaklı faaliyet giderleri, bankaların finansal performansını olumsuz etkiledi.

Faaliyet kârlılığında belirgin gerileme

Fitch’in izlediği bankalarda ortalama faaliyet kârının risk ağırlıklı varlıklara oranı, 2026’nın ilk çeyreğindeki yüzde 3,9 seviyesinden ikinci çeyrekte yüzde 2,6’ya geriledi. Sektör genelinde ise aynı oran yüzde 4,6’dan yüzde 3,3’e düştü.

Rapora göre, yüksek Türk lirası faizlerinin fonlama maliyetlerini artırması, net faiz marjlarını daraltan başlıca unsurlar arasında yer aldı. Swap maliyetlerindeki yükseliş ve enflasyonun faaliyet giderleri üzerindeki etkisi de kârlılığı baskıladı.

Takipteki krediler yüzde 3,5’e çıktı

Bankacılık sektöründe aktif kalitesine ilişkin göstergeler de olumsuz seyrini sürdürdü. Fitch’in izlediği bankaların ortalama takipteki kredi (NPL) oranı, ilk çeyrekteki yüzde 3,3 seviyesinden ikinci çeyrek sonunda yüzde 3,5’e yükseldi. Yeni takipteki kredi oluşum oranı da yüzde 2,1’den yüzde 2,2’ye çıktı.

Bankaların ortalama çekirdek sermaye yeterlilik oranı ise yüzde 11,5 seviyesinde kaldı. Bu görünüm, kredi riskleri ve kârlılık baskıları yakından izlenirken sermaye göstergesinin söz konusu dönemde yatay seyrettiğine işaret etti.

Bankacılık sektörünü ne bekliyor?

Fitch, yüksek TL faizleri ve enflasyonist baskıların bankaların kârlılığı üzerindeki etkisinin 2026 boyunca devam edebileceğini öngörüyor. Kuruluş, yılın sonlarına doğru faiz indirimlerinin yeniden başlaması durumunda bu baskının 2027’de hafifleyebileceğini değerlendiriyor.

Bankacılık sektörü açısından temel risk, fonlama maliyetleri yüksek seyrederken kredi geri ödemelerinde yaşanabilecek bozulmanın karşılık giderlerini artırması ve kâr marjlarını daha da daraltması. Bu süreç, bankaların kredi verme iştahı ve reel sektörün finansmana erişimi üzerinde de baskı oluşturabilir.

Kaynak: Fitch Ratings’in Türk Bankaları İzleme Raporu; 21 Ekim 2026 tarihli haberler.

Okumaya devam et

BANKA HABERLERİ

AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL

FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKALARIMIZIN ÇALIŞANI DEĞİL”

Yayınlanma:

|

Yazan:

Fon soruşturmasında gözaltı listesinde yer alan isimler üzerinden gündeme gelen Akbank ve DenizBank, haberlerdeki çalışma ilişkilerine ilişkin açıklama yaptı. Akbank, “adı geçen kişilerin uzun süre önce bankadan ayrıldığını” belirtirken DenizBank, “adı geçen Yasemin Y.’nin banka çalışanı olmadığını” bildirdi.

Bankavitrini.com | Gündem

Sermaye piyasalarındaki işlemlere yönelik yürütülen fon soruşturmasında gözaltı listesinde yer alan isimler ve bu kişilerin bankalarla bağlantıları gündeme geldi. Konuya ilişkin Akbank ve DenizBank’tan açıklamalar geldi. Her iki banka da haberlerde yer alan çalışma ilişkilerine yönelik düzeltme talebinde bulundu.

Akbank: İsimler uzun süre önce bankadan ayrıldı

Akbank, fon soruşturması kapsamında gözaltı kararı verilen kişilerle ilgili haberlerde banka adının kullanılmasına ilişkin açıklama yaptı.

Banka, haberlere konu olan kişilerin uzun süre önce Akbank’tan ayrıldığını ve başka kurumlarda çalıştıklarını belirtti. Açıklamada, bu kişilerin hâlen Akbank bünyesinde görev yapıyormuş gibi gösterilmesinin gerçeğe aykırı bir izlenim oluşturabileceğine dikkat çekildi.

Akbank, güncel çalışma ilişkilerinin doğru aktarılması gerektiğini vurgulayarak kamuoyunun doğru bilgilendirilmesini istedi.

DenizBank: Yasemin Yılmaz bankamızın çalışanı değil

DenizBank da fon soruşturması kapsamında gözaltına alınan isimlerin yer aldığı listeye ilişkin yayımlanan haberdeki bir bilgiyi düzeltti.

DenizBank A.Ş. tarafından yapılan açıklamada şu ifadelere yer verildi:

“Fon soruşturması kapsamında gözaltına alınan isim listesine ilişkin yayımladığınız haberde, Yasemin Y. isimli kişinin DenizBank Finans Yöneticisi olduğu yönünde hatalı bilgiye yer verilmiştir.

Haberde adı geçen Yasemin Y., Bankamız çalışanı değildir. Kamuoyunun doğru bilgilendirilmesi amacıyla söz konusu yanlış bilginin düzeltilmesini rica ederiz.”

DenizBank, açıklamasıyla Yasemin Y.’ın banka çalışanı olduğu yönündeki bilgiyi açıkça reddetti ve haberlerin düzeltilmesini talep etti.

Soruşturmada banka isimleri neden gündeme geldi?

Soruşturma kapsamında yayımlanan gözaltı listelerinde yer alan kişilerin mesleki unvanları ve çalıştıkları kurumlara ilişkin bilgiler, bankaların isimlerinin de haberlerde geçmesine neden oldu.

Ancak bir kişinin adının soruşturma kapsamında anılması, tek başına ilgili bankanın soruşturmanın şüphelisi olduğu veya kurumsal olarak herhangi bir suça iştirak ettiği anlamına gelmiyor. Aynı şekilde, bir kişinin geçmişte bir bankada çalışmış olması da güncel çalışma ilişkisini göstermiyor.

Akbank’ın geçmiş çalışma ilişkilerine yönelik açıklaması ile DenizBank’ın Yasemin Y. hakkında yaptığı düzeltme, haberlerde kişi ve kurum bağlantılarının güncel ve teyit edilmiş bilgiler üzerinden kurulmasının önemini ortaya koydu.

Bankacılık sektöründe doğru bilgi ve itibar vurgusu

Sermaye piyasalarına yönelik soruşturmalarda kişi isimleriyle birlikte kurum adlarının anılması, kamuoyunda ilgili bankalara yönelik algıyı etkileyebiliyor. Bu nedenle gözaltı listelerindeki bilgilerin, kişilerin güncel iş durumlarıyla karşılaştırılarak yayımlanması önem taşıyor.

Akbank ve DenizBank’ın açıklamaları, soruşturma haberlerinde yalnızca isimlerin değil, bu isimlerle bankalar arasında kurulan bağlantıların da titizlikle doğrulanması gerektiğini gösteriyor.

Bankavitrini.com olarak not: Bu haber, Akbank ve DenizBank’ın çalışma ilişkilerine yönelik açıklamalarını bir araya getirmektedir. Soruşturmada adı geçen kişiler hakkındaki iddialar ile bankaların kurumsal sorumluluğu birbirinden ayrı değerlendirilmelidir.

Okumaya devam et

BANKA HABERLERİ

AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ?

Yayınlanma:

|

Yazan:

BANKALAR ÇALIŞANLARIN MAAŞ REKABETİNİ Mİ SINIRLADI?

Bankavitrini.com | Bankacılık ve Finans Analizi

Akbank, Rekabet Kurulu tarafından yürütülen iş gücü piyasasına yönelik soruşturmanın uzlaşmayla sonuçlandırılması kapsamında 1 milyar 713 milyon 897 bin 558 TL idari para cezası ödeyecek. Peki, Türkiye’nin önde gelen bankalarından biri neden bu kadar yüksek bir ceza ile karşı karşıya kaldı? Soruşturmanın arkasında hangi iddialar bulunuyor? Bu olay, bankacılık sektöründe çalışanların ücretlerini ve iş değiştirme özgürlüğünü nasıl etkileyebilir?

CEZA KREDİ VE MEVDUAT FAİZLERİYLE İLGİLİ DEĞİL

Akbank’a verilen cezanın konusu, bankanın müşterilerine uyguladığı kredi faizleri veya mevduat oranları değil. Rekabet Kurumu’nun 24 Şubat 2026 tarihinde duyurduğu soruşturma, bankacılık, sigortacılık ve bilişim teknolojileri sektörlerinde faaliyet gösteren şirketlerin iş gücü piyasasındaki rekabeti kısıtlayabilecek uygulamalarını inceliyor.

Rekabet Kurumu, aralarında Akbank’ın da bulunduğu 26 teşebbüs hakkında çalışan ayartmama anlaşmaları ve/veya iş gücü piyasasına yönelik rekabete hassas bilgi paylaşımı iddiaları kapsamında soruşturma başlatmıştı.

Akbank, 12 Ekim 2026 tarihli Kamuyu Aydınlatma Platformu (KAP) açıklamasında, Rekabet Kurulu’nun 26-30/899-383 sayılı kararı doğrultusunda soruşturmanın banka bakımından uzlaşmayla sonuçlandırıldığını bildirdi.

Açıklanan idari para cezası 1 milyar 713 milyon 897 bin 558 TL oldu.

ÇALIŞAN AYARTMAMA ANLAŞMASI NE DEMEK?

Soruşturmanın en dikkat çekici başlıklarından biri, şirketlerin birbirlerinin çalışanlarını işe almamak veya çalışan transferlerini kısıtlamak konusunda anlaşmış olabileceği iddiası.

Örneğin aynı sektörde faaliyet gösteren iki banka düşünelim. Bu bankaların birbirlerinin çalışanlarına iş teklifi yapmamak ya da çalışan transferlerini sınırlandırmak konusunda anlaşmaları, iş gücü piyasasındaki rekabeti bozabilecek uygulamalar arasında değerlendirilebilir.

Böyle bir durumda çalışan, yalnızca mevcut işvereninin ücret politikasıyla karşı karşıya kalmaz. Rakip bankaların daha yüksek ücret veya daha iyi çalışma koşulları sunmasıyla ortaya çıkabilecek alternatifler de daralabilir.

Oysa rekabetçi bir iş gücü piyasasında bankalar nitelikli çalışanları bünyelerine katabilmek için ücret, prim, yan haklar, kariyer olanakları ve çalışma koşulları üzerinden birbirleriyle yarışır.

Bu rekabetin kısıtlanması, çalışanların pazarlık gücünü zayıflatabilecek bir sonuç doğurabilir.

Ancak önemli bir ayrıntı var: Rekabet Kurumu’nun soruşturma duyurusu, bu tür uygulamalara ilişkin iddiaların araştırıldığını gösteriyor. Akbank’ın hangi somut davranışının cezaya esas alındığına ilişkin ayrıntılar, bankanın KAP açıklamasında yer almıyor.

MAAŞ BİLGİLERİNİN PAYLAŞILMASI NEDEN SORUN OLABİLİR?

Soruşturmanın ikinci önemli boyutu, iş gücü piyasasında rekabete hassas bilgilerin paylaşılması iddiası.

Çalışan ücretleri, maaş artışları, işe alım koşulları ve gelecekteki istihdam planları gibi bilgiler, şirketlerin birbirleriyle rekabet etme biçimini etkileyebilir.

Örneğin rakip işverenlerin gelecekteki ücret artışlarına ilişkin hassas bilgileri paylaşması, ücret politikalarının bağımsız biçimde belirlenmesini zayıflatabilir. İşverenler arasındaki rekabetin azalması da çalışanların daha iyi ücret ve çalışma koşulları elde etme olanaklarını olumsuz etkileyebilir.

Buradaki temel mesele, şirketlerin insan kaynakları alanında her türlü bilgi alışverişinin yasak olması değil. Rekabeti kısıtlayabilecek nitelikteki anlaşmalar ve bilgi paylaşımlarının, somut koşullar çerçevesinde rekabet hukuku bakımından değerlendirilmesidir.

AKBANK BUNU NEDEN YAPMIŞ OLABİLİR?

Bu sorunun kesin yanıtını verebilmek için Rekabet Kurulu’nun gerekçeli kararındaki somut tespitlerin görülmesi gerekir. Bankanın kamuya açık KAP açıklaması, cezanın arkasındaki yönetimsel motivasyonu veya belirli bir uygulamanın nedenini açıklamıyor.

Bununla birlikte, çalışan transferlerini sınırlandıran veya ücret rekabetini zayıflatan uygulamaların işverenler açısından olası ekonomik motivasyonları bulunuyor.

Birincisi, personel maliyetlerini kontrol altında tutmak. Bankacılık sektöründe deneyimli çalışanların ücretleri, primleri ve yan hakları önemli bir maliyet kalemi oluşturuyor. İşverenler arasındaki ücret rekabetinin zayıflaması, ücret artışı baskısını azaltabilecek bir sonuç doğurabilir.

İkincisi, nitelikli personeli elde tutmak. Deneyimli bankacılar, risk yönetimi uzmanları, yazılım çalışanları ve yöneticiler, rakip kuruluşlar açısından değerli insan kaynağıdır. Çalışan hareketlerini kısıtlayan anlaşmalar, işverenler açısından personel kaybını azaltıyor gibi görünse de rekabet hukuku bakımından ciddi sorunlar doğurabilir.

Üçüncüsü, insan kaynakları maliyetlerinde öngörülebilirlik sağlamak. Bankalar ücret artışlarını ve işe alım maliyetlerini yönetmek ister. Ancak bu amaç, rakiplerle rekabeti sınırlayıcı anlaşmalar yapılmasını hukuken meşru hâle getirmez.

Bunlar olası ekonomik açıklamalardır; Akbank’ın bu amaçlarla hareket ettiğinin kanıtlandığı anlamına gelmez.

BU BİR İŞ HUKUKU İHLALİ Mİ?

Burada iki ayrı hukuk alanını birbirinden ayırmak gerekiyor.

İş hukuku; işçinin ücreti, iş sözleşmesi, çalışma koşulları, kıdem ve ihbar tazminatı gibi konuları düzenler.

Rekabet hukuku ise şirketlerin piyasalarda rekabeti engelleyici, bozucu veya kısıtlayıcı anlaşmalarını ve davranışlarını denetler.

Akbank’a ilişkin soruşturmanın hukuki dayanağı, 4054 sayılı Rekabetin Korunması Hakkında Kanun’un 4. maddesi kapsamında iş gücü piyasasındaki rekabetin kısıtlanıp kısıtlanmadığının incelenmesidir.

Dolayısıyla bu olay, doğrudan işçilerin ücretlerinin ödenmemesi veya kıdem tazminatı haklarının ihlali nedeniyle verilen bir iş hukuku cezası değildir.

Bununla birlikte, işverenler arasındaki rekabeti kısıtlayabilecek uygulamalar çalışanların iş değiştirme ve ücret pazarlığı imkânlarını etkileyebildiğinden, konu çalışma hayatı açısından da önem taşıyor.

AKBANK NEDEN UZLAŞMAYI KABUL ETTİ?

Akbank’ın KAP açıklamasında, soruşturmanın Rekabet Kurulu kararı doğrultusunda uzlaşma usulüyle sonuçlandırıldığı bildirildi.

Rekabet hukukunda uzlaşma, soruşturmanın kanunda belirlenen koşullar çerçevesinde sonuçlandırılmasına imkân veren bir yöntemdir. Bu yol, sürecin daha kısa sürede tamamlanması ve hukuki belirsizliğin azaltılması gibi avantajlar sağlayabilir.

Ancak Akbank’ın uzlaşmayı hangi özel gerekçelerle tercih ettiğine ilişkin ayrıntılı bir açıklama bulunmuyor. Bu nedenle bankanın uzlaşma kararını hangi yönetimsel veya hukuki değerlendirmelerle aldığı konusunda kesin bir neden ileri sürmek doğru olmaz.

BANKACILIK SEKTÖRÜNDE NE DEĞİŞEBİLİR?

Bu soruşturmanın önemi yalnızca Akbank’ın ödeyeceği para cezasıyla sınırlı değil.

Bankalar ve diğer finans kuruluşları açısından insan kaynakları uygulamalarının da rekabet hukuku kapsamında değerlendirilmesi, sektörde yeni bir hassasiyet alanı oluşturuyor.

Özellikle şu konuların önem kazanması beklenebilir:

  • Rakip kuruluşların çalışanlarını işe almama yönünde anlaşmalardan kaçınılması.
  • Ücret politikaları ve gelecekteki maaş artışları gibi rekabete hassas bilgilerin paylaşımının dikkatle değerlendirilmesi.
  • İnsan kaynakları toplantılarında ve sektör içi görüşmelerde rekabet hukuku kurallarına uyumun güçlendirilmesi.
  • Çalışanların iş değiştirme ve daha iyi çalışma koşulları için pazarlık yapma imkânlarının korunması.

Bunun çalışanların ücretlerine doğrudan ne ölçüde yansıyacağı ise ayrıca değerlendirilmesi gereken bir konu.

SONUÇ: MESELE SADECE 1,7 MİLYAR TL DEĞİL

Akbank’a açıklanan 1 milyar 713 milyon 897 bin 558 TL’lik idari para cezası, iş gücü piyasasındaki rekabetin de bankacılık sektöründe ciddi bir denetim konusu olduğunu gösteriyor.

Çalışanların serbestçe iş değiştirebilmesi, işverenlerin nitelikli personel için rekabet etmesi ve ücretlerin bağımsız piyasa koşullarında belirlenmesi, rekabetçi bir iş gücü piyasasının temel unsurları arasında yer alıyor.

Burada asıl yanıtlanması gereken soru şu: Bankalar müşterilerine kredi ve mevduat ürünleri sunarken rekabet etmek zorundayken, çalışanları işe alma ve ücret belirleme konusunda da aynı rekabet anlayışıyla hareket ediyor mu?

Bu sorunun Akbank özelindeki somut yanıtı için Rekabet Kurulu’nun gerekçeli kararındaki tespitlerin incelenmesi gerekiyor. Ancak olayın kendisi, bankacılık sektöründe rekabet hukukunun yalnızca müşteri ve ürün piyasalarıyla sınırlı olmadığını, çalışma hayatına da uzandığını ortaya koyuyor.

Kaynaklar: Rekabet Kurumu’nun 24 Şubat 2026 tarihli soruşturma duyurusu; Akbank’ın 12 Ekim 2026 tarihli KAP açıklaması.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.