BANKA HABERLERİ
HEPİMİZ DİJİTAL DOLANDICI OLARAK SUÇLANIP YARGILANABİLİRİZ
Bir gün Emniyetin “Siber Suçlar Mücadele Şube Müdürlüğü” tarafından veya Ağır Ceza Mahkemesi Savcılığından aranıp ifadeye davet edilebilirsiniz. İlk defa duyacağınız, içinde olmadığınız “Dijital Dolandırıcılık” suçlaması ile karşı karşıya kalabilirsiniz. “O kadar kolay mı” der gibisiniz; o zaman okuyup karar verin…
Yayınlanma:
2 yıl önce|
Yazan:
Erol Taşdelen
Bir gün sizi Emniyetin “Siber Suçlar Mücadele Şube Müdürlüğü” tarafından veya Ağır Ceza Mahkemesi Savcılığından aranıp ifadeye davet edilebilirsiniz. İlk defa duyacağınız, içinde olmadığınız “Dijital Dolandırıcılık” suçlaması ile karşı karşıya kalabilirsiniz. “O kadar kolay mı” der gibisiniz; o zaman okuyup karar verin…
AKÖDE, PAPARA, Western Union, Sipay, Global, Vezne24, Pay Fix, Vodafone, Hızlıpara, CEO, Efix, Sender, Misyon, TT, Turkcell, Gönderal, UPT, Cemete… diye gidiyor liste. Ne bunlar? Belki de ismini ilk defa okuduğunu bu firmalar; TCMB ve BDDK onay, izin ve denetimi ile kurulan ve faaliyetine devam eden sayıları 36’yı bulan Elektronik Para ve Ödeme Hizmetleri veren firmalardan bazıları.
Bu firmalar ne zaman kuruldu ne işe yarar
İlki 2015 yılında, sonuncusu 2024 yılında lisans alan bu firmalar kısaca banka hesabına gerek kalmadan, ağırlıklı cep telefondan saniyeler içinde açılabilen hesaplar ile aktifleşen ve hesap sahibine “para transferi sağlayan bir para ödeme aracı hizmeti veren” kurumlar. Başka bir ifade ile yetkilendirilmiş bu firmalar gönderen ile alıcı arasında para transfer işlemini yürütmekte. Hesaplara geçen paralar başkalarına gönderilebilmekte, ATM’lerden nakit çekilebilmekte, alışverişte kullanılabilmekte. Bu hesapları ağırlıklı Gerçek Kişiler tarafından belirlenen limitler içinde para gönderip alınmasını sağlamakta. Bu firmalar 6493 sayılı “Ödeme ve Menkul Kıymet Mutabakat Sistemleri, Ödeme Hizmetleri ve Elektronik Para Kuruluşları Hakkında Kanun” kapsamında kurulmuş ve bu kanuna tabi faaliyet göstermekte. Bu firmaların kurulması TCMB ve BDDK tarafından lisans, onay verilmesi sürecinde bir sorun yok fakat işleyişte ciddi sıkıntılar var. Öyle ki bu firmaların bazıları dolandırıcıların merkezi haline gelmiş durumda ve firmalar Dijital Güvenlikten sınıfta kaldı. Bu firmalardaki güvenlik açığı nedeni ile yüzlerce masum insan hapis alırken, mahkemelerde devam eden binlerce dosya yığılmış durumda. Hadi işleyişteki aksaklılara, hepimizi ilgilendiren güvenlik açıklarına birlikte bakalım. Okurken zaten siz de hak vereceksiniz…
Hesap açılışlarında güvenlik açığı oluştu
Bu firmaların hemen hemen hepsinde akıllı dediğimiz cep telefonu kullanılarak uzaktan hesap açabiliyorsunuz. Sorunlardan biri o aşamada oluştu. Özelikle bazı firmaların örneğin, AKBANK iştiraki olan AKÖDE- TOSLA hesabı, 2018’de ilk faaliyete başladığında hesap açılışında herhangi bir kişinin İSMİ, TC NO ve DOĞUM TARİHİ elinizde ise veya bu bilgileriniz herhangi birinin eline geçti ise (ki hayatın olağan akışında bu bilgilere ulaşmak çok zor değil) bu bilgiler ile hesap açabiliyordunuz. Kontrol sistemi sadece hesap açtığını cep telefona gelen onay kodu ve girmiş olduğunuz mail adresine gelen onay kodu. O kadar! Üstelik girdiğiniz telefon numarası sizin üzerinize olması bile zorunlu değil!
Yabancı uyruklu telefonlar sorun oldu
Firmalar hesap açımında girilen cep telefon numarası ile kullanıcısının aynı kişi olması veya bu telefon hattına sahip kişiye ulaşılabilirliğinin kolay olup olmamasına bakmadan hesaplar açıldı. Sorun ise bu hesaplar kullanılarak dolandırıcılıklar başlayınca ortaya çıktı. Emniyete ve Yargıya yansıyan şikayetlerde girilen telefon hat sahibi ulaşmada zorluklar yaşandı. Zira, özellikle Suriye gibi ülkelerden gelen yabancıların tespit edilmesine rağmen adreslerinin tespiti veya ülke dışına çıkması nedeni ile ulaşılması nerede ise imkansız hale geldi; özellikle dolandırıcılıkta kullanılan telefonlarda hat sahipleri yıllar önce ülkeyi terk etmiş oluyor. Mahkemeler hat sahibine ulaşamayınca Kavuşturmaya Yer Olmadığına dair Takipsizlik kararı veriyor. Bu durumda adına sahte hesap açılan vatandaş ilk defa bilgilerinin dolandırıcılıkta kullanıldığını Ağır Ceza soruşturmasını yürüten Savcı veya Hakimin karşısında çıkınca haberi oluyor. Tabi içinde olmadığı bir organizasyona ait olmadığınızı anlatmak kadar bir zorluk yok. Hatırlayın bir Suriyelinin üzerinde kendisine ait 9 adet kimlik çıkmıştı. Her Türkiye’ye girişte yeni geliyormuş gibi kimlikler çıkarmıştı. Yabancılara verilen kimliklerin çoğu beyana tabi çıkarılıyor, düzensiz göçmenlerin çoğunun üzerinde kendi ülkesinin kimliği dahi yok!
Mahkemeler ve Bilirkişiler gerçek dolandırıcıyı tespitte zorlanıyor
Son yıllarda özellikle dolandırıcılık davalarında bu firmaların ismi çok geçti. Bu firmalara mahkemelere veya Emniyet Müdürlüklerine kaç kişi hakkında bilgi istendiğini ve bilgi verildiğini TCMB ve BDDK isteyip kamuoyuna açıklarsa şikayet ve yargıya yansıyan olay adetini de ortaya çıkmış olur. Bu sayede vatandaş da şikayetlerin hangi firmalarda yoğunlaştığı hangi firmalarda daha fazla güvenlik açığı olduğu da anlamış olur. Mahkemeler ya da Emniyet bu firmalardan bilgi istediğinde hesaba para geçen veya gönderilen hesap bilgilerinde ismi geçen kişinin tüm bilgilerini derken elindeki İsim, TC no, hesapta açılan cep telefon no ve mail adresini paylaşıyor. Emniyet de haklı olarak bu isim üzerinden Mahkemeye sevk ediyor ve Mahkemeler de hesap sahibi hakkında soruşturma açıp davaya dönüştürüyor. Burada can alıcı nokta hesap sahibinin hesabı ile hiç ilgisinin olmama olasılığı çünkü Elektronik Para ve Ödeme Hizmetleri firmaları bir de “basit usulde doğrulama” diye bir kavram uydurmuşlar, mahkemelere hesap “basit usulde doğrulanarak açılmıştır” diye cevap yazıyorlar. Mahkemelerin sorduğu ise “bu hesap gerçekte kime ait” olduğu; oysa basit usulde sorgulamak sadece cep telefonuna giden onay kodu ve mail adresine giden onay kodu ile bu hesapların açıldığını diğer ana can alıcı isim-TC bilgilerinin hesabın asıl sahibinin olduğunu daha doğrusu kesin GERÇEK KİMLİK DOĞRULAMA anlamına gelmemekte. Vahamete bakar mısınız? Sizin TC ve Doğum tarih bilgisine eline geçiren biri hesap açabilir, vatandaşı dolandırabilir fakat sanki siz yapmışsınız gibi mahkemeye bilgileriniz gitsin. Bir anda kendinizi bu davaların görüldüğü Ağır Ceza Savcısı ve Hakimi karşısında buluyorsunuz ve sizden bu hesabın size ait olmadığının kanıtlanması isteniyor. Mahkeme Bilirkişi Raporu talep etse bile Türkiye’deki birçok Bilirkişi bu firmalardaki hesap açma prosedürlerini bilmediği için dosyada ismi geçen ve bu firmalar tarafından bildirilen ismi suçlayacak şekilde rapor hazırlıyor bu raporlarla birlikte mahkemede hiç ilgisi olmadığı halde vatandaşa dolandırıcılıktan hapis cezası veriyor. Elektronik Para ve Ödeme Hizmetleri firmalarındaki güvenlik açığı nedeni ile yüzlerce insan hapis cezası almış, hapis yatmış durumda, halen mahkemelerde devam eden binlerce de dava var.
Daha vahimi var: Güvensiz hesaplar hala aktif!
Mahkemelerde ve vatandaştan şikayetler gidince bu firmalar ek tedbirler aldı. Yöne örnekten davam edelim AKÖDE-TOSLA bu yönde şikayet ve dolandırıcılık davaları artınca güvenlik tedbirlerini artırmış; Dijital Kimlik Doğrulama sistemine geçmiştir. NFC, “Yakın Alan İletişimi” doğrulama kontrolünü uygulamaya koymuş; Yabancı uyruklu, eski nüfus cüzdanı olan, kimliğinde fotoğrafı bulunmayan ve NFC destekli cihazı olmayan kişiler Tosla dijital kimlik doğrulamasını gerçekleştiremiyor ve hesap açamıyor. Ama vahim olan taraf Tosla’da BASİT USULDE DOĞRULAMA şeklinde açılan eski hesaplar hala açık ve aktif. Oysa bu güvenlik açığı ortaya çıktığında firmalar anında bu hesapları pasif hale getirmesi ve kimlik doğrulamadan sonra AKTİF hale getirmesi gerekiyordu. TCMB ve BDDK 2015’den beri bu firmaları denetlerken bu açığı nasıl atlar veya bu yönde nasıl karar almaz ve eski hesaplara da kimlik doğrulama zorunluluğu getirmez, akıl alır gibi değil. Bu güvenlik açıklarını bilip tedbir almamak, sadece “yeni hesaplarda güvenlik tedbirlerini artırdık” demek resmen dolandırıcılar ile işbirliği yapmakla aynı anlama gelir. Milyonlarca lirası dolandırılan insanların, bu davalardan hiç ilgisi olmadığı halde yargılanan masum insanların, bu firmaların güvenlik açığı nedeni ile hapis yatan insanların hesabı sorulmayacak mı; sorulmamalı mı? Bu firmalar para kazanacak diye güvenlik açıklarını kapamak yerine tepkisiz kalmak, dolandırıcılar ile işbirliği yapmakla aynı anlama gelmez mi? Bu yazıdaki tespit ettiğim Güvenlik açıklarına rağmen bu hesapları aktif bırakan, göz yuman, üst yöneticileri TCMB, BDDK ve Bağımsız Mahkeme savcı ve hakimlerine ihbarımdır! Yok öyle mahkemelerden gelen bilgi taleplerine iki satır yazı yazıp cevaplayıp aradan çekilmek!
Beterin beteri de var: Kartınız başka bir kişinin hesabına tanımlı olabilir
Elektronik Para ve Ödeme Hizmetleri firmalarındaki güvenlik açığı bunla da bitmiyor. Beterin beteri de var. “Daha ne olabilir ki” diyor insan ama var! Normal banka hesabınıza 3. Kişilerin ATM Kartı veya Kredi Kartını banka hesabınıza bağlayamazsınız. Veya sizin ATM ve Kredi Kartlarını başkasının eline geçip kendi hesaplarına bağlanamaz. Mantık da bankacılık iş yapış şekli de bunu gerektirir zaten. Ama sıkı durum bu durum Elektronik Para ve Ödeme Hizmetleri firmalarındaki hesaplar için geçerli değil. Siz bu hesaplara sahipseniz (Örnek: TOSLA) 3. Kişilerin kartlarını hangi bankaya ait olduğu önemli olmadan, kendi hesabınıza tanımlayabiliyorsunuz veya sizin kart bilgilerinizi eline geçiren biri kendi hesaplarına size ait kartı bağlayıp hesabınızdan para çekebilir. Vahimin vahimi bu kart bağlanırken kart sahibinin haberi ve onayı olmuyor. Üstelik kartlar sadece bu Elektronik Para ve Ödeme Hizmetleri firmalardaki hesap sahibine giden onay kodu ile bağlanıyor. Komik ama dolandırıcıya dolandıracağı kartın hesabına bağlanması için onay kodu da gönderiyor. Resmen dolandırıcılarla bu kurumlar iş birliği yapmış, işini kolaylaştırmış! Bu uygulama hala aktif ve kullanıma açık! Bu firmalar şu sorunun cevabını vermek zorundalar ve veremezler: 3. kişilerin onayı ve bilgisi olmadan ATM Kartını veya Kredi Kartını nasıl olur da başka birinin hesabına bağlattırıp, hesabından, kredi kartından para çekmesini sağlayabilirsiniz? KVKK ihlali değil mi, dolandırıcıların işini kolaylaştırma değil mi bu?
TCMB ve BDDK durdurmaz ise Mahkeme kararları ile güvensiz hesaplar dondurulmalı
Her ne kadar bu firmalar mahkemeye “BASİT USULDE DOĞRULAMA” diye yazı yazsa da bunun ne anlama geldiğini, bu hesapların niçin gerçek kimliği yansıtamayacağını belirten bir açıklama göndermiyor hali ile mahkemelerde (bankacı bilirkişiler) gelen yazılara istinaden bu hesaplarda ismi geçen kişileri “kimlik bilgileri doğrulanmış” geçen kişiler olarak var sayıyor ki normal, hiç ilgisi olmayan vatandaşı sorguluyor, yargılıyor cezalandırıyor iyi mi!
Maddi manevi cezaları bu firmalar karşılayabilir
Beyniniz yanmadı ise devem edelim. Şu ana benim duyduğum bu firmalara yönelik böyle bir suçlama olmadı ama bir gün eminim bu yöndeki Bilirkişi Raporlarını dikkate alan bir mahkeme emsal teşkil etmesi açısında maddi manevi zararın bu firmaların güvenlik açığına nedeni ile oluştuğunu tespit eder. Bu güvenlik açığına neden olan masum insanları yargılanmasına, hapis cezası almasına neden olan bu firmalar davalara dahil edilebilir, üst yöneticiler de yargılanabilir oluşan/oluşacak zararların bu firmalar tarafından karşılanması ile karşı karşıya kalabilir. Aksi taktirde bu güne kadar masum insanların hapis cezası alması yetmediği gibi yeni mağduriyetler yaratılmasının da önüne geçemeyiz. Adaletin ana uygulayıcısı Bağımsız Mahkemelerdir. Mahkemelerin bu bilgiler ışığında tepkisiz kalmamasını resen harekete geçerek bu tür davalara bir de bu gözle bakmasını ihbar ediyorum.
Kiralık hesaplarda patlama oldu
Dolandırıcıların sık kullandığı yöntemlerden biri de başkası üzerine olan hesap sahiplerini para karşılığı ikna edip kullanmaları. Her ne kadar hesap sahipleri “dolandırıcılıkta kullanıldığı bilmiyordum” diye açıklama yapsa da bu savunma ile mahkeme karşısında ceza almaktan kurtulamıyorlar. Firmaların hesap sözleşmelerine göz attım çoğu firmada bu yönde bir uyarı bulunmuyor. Müşteriler bu yönde uyarılmalı mı, kesinlikle evet! Bu firmalarda geç aksiyon alınmasını bir nedeni de dolandırıldığınızı arayıp bu firmaları aradığınızda “mahkeme kararı olmadan birşey yapamayacaklarına” yönelik karşılık veriyorlar (AKÖDE’de 2023’de yaşayarak deneyimledim). Mahkeme kararı da öyle hemen çıkacak birşey olmadığından müşteri olarak fark edip firmayı uyarmanız fazla bir işe yaramıyor. Bu kadar güvenlik açığı olan firmalar için bu tür şikayetlerde gecici bloke uygulaması olması gerekiyor mu, kesinlikle gerekiyor. Bankalar bunu Kredi Kartı, POS işlemlerinde yapıyor. TCMB ve BDDK’nın bu yönde tedbir almasını öneririm.
TCMB ve BDDK acil harekete geçmeli
Elektronik Para ve Ödeme Hizmetleri firmalarına lisan vererek onaylayan sonraki işleyiş ve uygulamalarını yakından denetleyen TCMB ve BDDK’nın vatandaşın mağduriyetini giderilmesi için acilen vatandaşın dolandırılmasında Güvenlik Açığı olan eski hesapların gerçek kimlik doğrulanana kadar PASİF HALE GETİRİLMESİ için müdahale etmesi gerekir. TCMB ve BDDK Denetcileri bu açıkları nasıl sorgulamaz ve yakalayamaz anlamış değilim. Her ne kadar bu hesaplara bağlanan kartlar ile ilgili görüştüğüm Genel Müdürlerden birinin tabiri ile “sadece az miktarda para aktarılması için” dese de dolandırıcılığın küçüğü büyüğü olmaz, zaten çoğu bu tür dolandırıcılar da küçük küçük paralar ile milyonlarca lira vatandaşı zarara sokuyor. Bu kafa yapısından zaten güvenlik önlemlerinin almasını beklemek iyi niyetlilik olur! Sizin için küçük meblağlar vatandaş için büyük oluyor. Ne yani “hırsızlık küçük küçük meblağda” diye sizin gibi tepkisiz mi kalalım, göz mü yumalım.
Çoğu Adliyede Dijital Dolandırıcılık ile ilgili ayrı mahkemeler kuruldu, binlerce dosya yığılmış durumda. Bankalar yanında çoğu dosyada Elektronik Para ve Ödeme Hizmetleri firmaların ismi geçiyor. Meblağlar küçük olabilir ama bu alandaki kaçak deliği kapamak mahkemelerdeki dosya sayısının azalmasına neden olacağı gibi dolandırıcıların bu alandaki işlerini de zorlaştıracaktır. Sosyal Sorumluluğumuz gereği sorgulamamız da yaptığımız da budur zaten!
Erol TAŞDELEN – Ekonomist, Adalet Bakanlığı İzmir Bölge Bankacı Bilirkişisi (sc:48413) www.bankavitrini.com
***************
Dijital bankacılıkta siber tehditlerden kurtulmanın formülleri
İlginizi Çekebilir
-
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ 2026 İLK YARI PERFORMANSLARI
-
Reeskont Kredisi mi, Teminat Yükü mü?
-
SASA POLYESTER: SAVAŞIN GÖLGESİNDE STRATEJİK ANALİZ
-
Yüksek Faiz – Kredi Daralması – Kur Kısıtı: Sanayici Kıskacı
-
Döviz Var, Kredi Yok: Merkez Bankası Ne Görüyor?
-
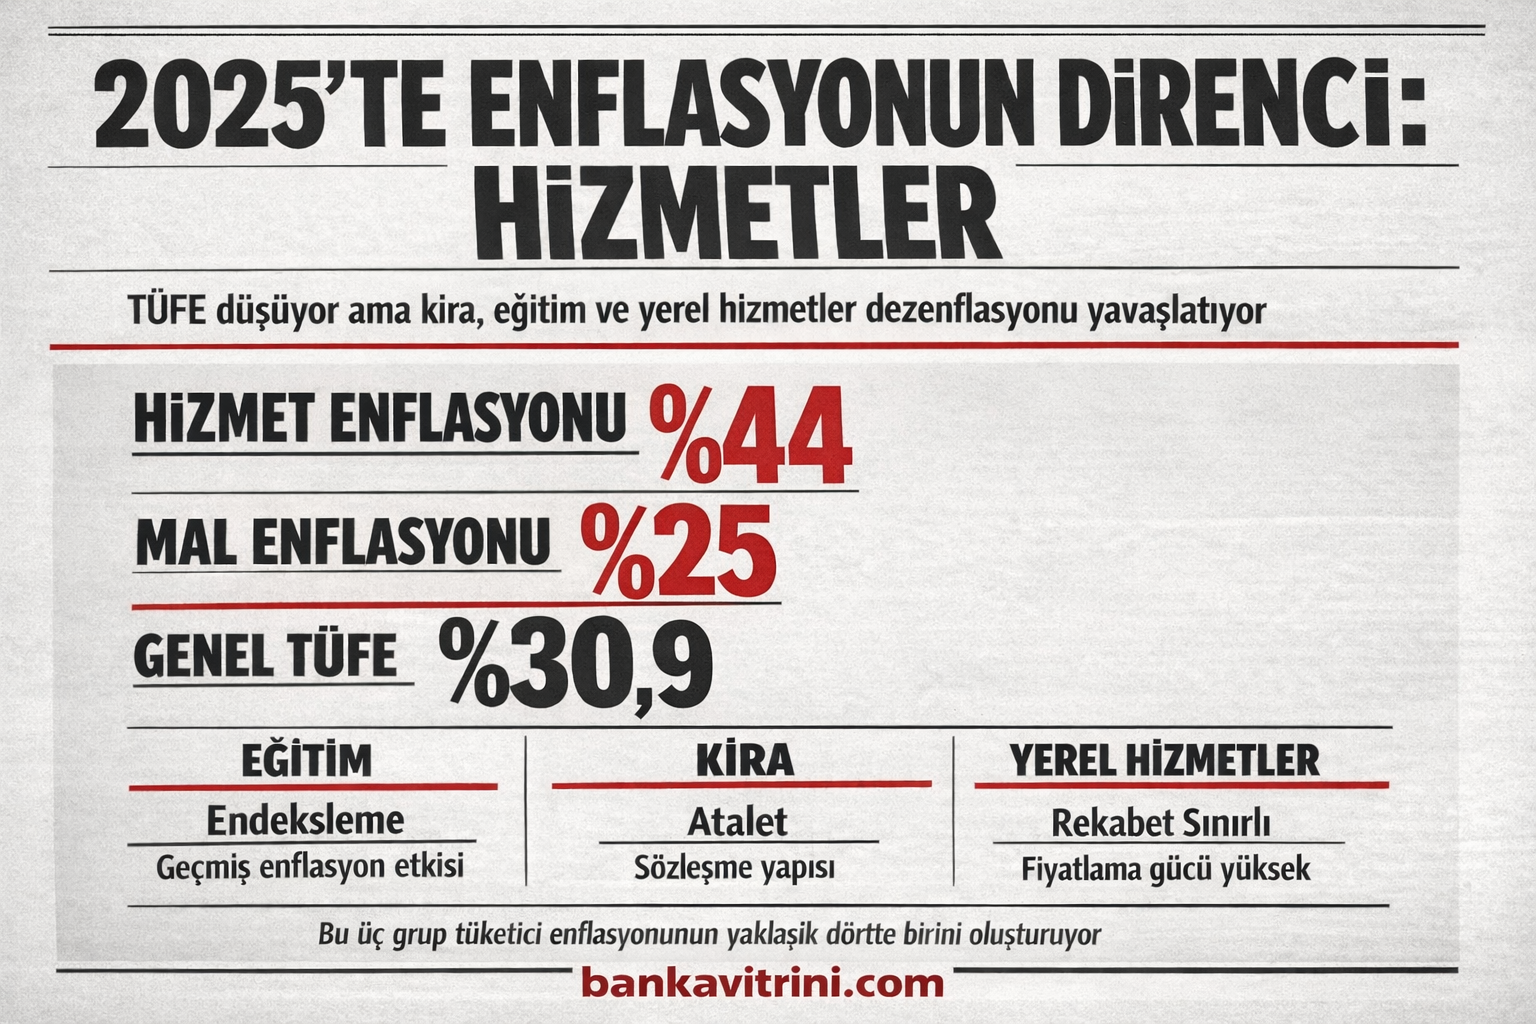
TCMB blog: 2025 Yılı Hizmet Fiyatlarına Yakın Mercek: Alt Kalemler Ne Anlatıyor?
BANKA HABERLERİ
AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ?
Yayınlanma:
5 gün önce|
16/10/2026Yazan:
BankaVitrini
BANKALAR ÇALIŞANLARIN MAAŞ REKABETİNİ Mİ SINIRLADI?
Bankavitrini.com | Bankacılık ve Finans Analizi
Akbank, Rekabet Kurulu tarafından yürütülen iş gücü piyasasına yönelik soruşturmanın uzlaşmayla sonuçlandırılması kapsamında 1 milyar 713 milyon 897 bin 558 TL idari para cezası ödeyecek. Peki, Türkiye’nin önde gelen bankalarından biri neden bu kadar yüksek bir ceza ile karşı karşıya kaldı? Soruşturmanın arkasında hangi iddialar bulunuyor? Bu olay, bankacılık sektöründe çalışanların ücretlerini ve iş değiştirme özgürlüğünü nasıl etkileyebilir?
CEZA KREDİ VE MEVDUAT FAİZLERİYLE İLGİLİ DEĞİL
Akbank’a verilen cezanın konusu, bankanın müşterilerine uyguladığı kredi faizleri veya mevduat oranları değil. Rekabet Kurumu’nun 24 Şubat 2026 tarihinde duyurduğu soruşturma, bankacılık, sigortacılık ve bilişim teknolojileri sektörlerinde faaliyet gösteren şirketlerin iş gücü piyasasındaki rekabeti kısıtlayabilecek uygulamalarını inceliyor.
Rekabet Kurumu, aralarında Akbank’ın da bulunduğu 26 teşebbüs hakkında çalışan ayartmama anlaşmaları ve/veya iş gücü piyasasına yönelik rekabete hassas bilgi paylaşımı iddiaları kapsamında soruşturma başlatmıştı.
Akbank, 12 Ekim 2026 tarihli Kamuyu Aydınlatma Platformu (KAP) açıklamasında, Rekabet Kurulu’nun 26-30/899-383 sayılı kararı doğrultusunda soruşturmanın banka bakımından uzlaşmayla sonuçlandırıldığını bildirdi.
Açıklanan idari para cezası 1 milyar 713 milyon 897 bin 558 TL oldu.
ÇALIŞAN AYARTMAMA ANLAŞMASI NE DEMEK?
Soruşturmanın en dikkat çekici başlıklarından biri, şirketlerin birbirlerinin çalışanlarını işe almamak veya çalışan transferlerini kısıtlamak konusunda anlaşmış olabileceği iddiası.
Örneğin aynı sektörde faaliyet gösteren iki banka düşünelim. Bu bankaların birbirlerinin çalışanlarına iş teklifi yapmamak ya da çalışan transferlerini sınırlandırmak konusunda anlaşmaları, iş gücü piyasasındaki rekabeti bozabilecek uygulamalar arasında değerlendirilebilir.
Böyle bir durumda çalışan, yalnızca mevcut işvereninin ücret politikasıyla karşı karşıya kalmaz. Rakip bankaların daha yüksek ücret veya daha iyi çalışma koşulları sunmasıyla ortaya çıkabilecek alternatifler de daralabilir.
Oysa rekabetçi bir iş gücü piyasasında bankalar nitelikli çalışanları bünyelerine katabilmek için ücret, prim, yan haklar, kariyer olanakları ve çalışma koşulları üzerinden birbirleriyle yarışır.
Bu rekabetin kısıtlanması, çalışanların pazarlık gücünü zayıflatabilecek bir sonuç doğurabilir.
Ancak önemli bir ayrıntı var: Rekabet Kurumu’nun soruşturma duyurusu, bu tür uygulamalara ilişkin iddiaların araştırıldığını gösteriyor. Akbank’ın hangi somut davranışının cezaya esas alındığına ilişkin ayrıntılar, bankanın KAP açıklamasında yer almıyor.
MAAŞ BİLGİLERİNİN PAYLAŞILMASI NEDEN SORUN OLABİLİR?
Soruşturmanın ikinci önemli boyutu, iş gücü piyasasında rekabete hassas bilgilerin paylaşılması iddiası.
Çalışan ücretleri, maaş artışları, işe alım koşulları ve gelecekteki istihdam planları gibi bilgiler, şirketlerin birbirleriyle rekabet etme biçimini etkileyebilir.
Örneğin rakip işverenlerin gelecekteki ücret artışlarına ilişkin hassas bilgileri paylaşması, ücret politikalarının bağımsız biçimde belirlenmesini zayıflatabilir. İşverenler arasındaki rekabetin azalması da çalışanların daha iyi ücret ve çalışma koşulları elde etme olanaklarını olumsuz etkileyebilir.
Buradaki temel mesele, şirketlerin insan kaynakları alanında her türlü bilgi alışverişinin yasak olması değil. Rekabeti kısıtlayabilecek nitelikteki anlaşmalar ve bilgi paylaşımlarının, somut koşullar çerçevesinde rekabet hukuku bakımından değerlendirilmesidir.
AKBANK BUNU NEDEN YAPMIŞ OLABİLİR?
Bu sorunun kesin yanıtını verebilmek için Rekabet Kurulu’nun gerekçeli kararındaki somut tespitlerin görülmesi gerekir. Bankanın kamuya açık KAP açıklaması, cezanın arkasındaki yönetimsel motivasyonu veya belirli bir uygulamanın nedenini açıklamıyor.
Bununla birlikte, çalışan transferlerini sınırlandıran veya ücret rekabetini zayıflatan uygulamaların işverenler açısından olası ekonomik motivasyonları bulunuyor.
Birincisi, personel maliyetlerini kontrol altında tutmak. Bankacılık sektöründe deneyimli çalışanların ücretleri, primleri ve yan hakları önemli bir maliyet kalemi oluşturuyor. İşverenler arasındaki ücret rekabetinin zayıflaması, ücret artışı baskısını azaltabilecek bir sonuç doğurabilir.
İkincisi, nitelikli personeli elde tutmak. Deneyimli bankacılar, risk yönetimi uzmanları, yazılım çalışanları ve yöneticiler, rakip kuruluşlar açısından değerli insan kaynağıdır. Çalışan hareketlerini kısıtlayan anlaşmalar, işverenler açısından personel kaybını azaltıyor gibi görünse de rekabet hukuku bakımından ciddi sorunlar doğurabilir.
Üçüncüsü, insan kaynakları maliyetlerinde öngörülebilirlik sağlamak. Bankalar ücret artışlarını ve işe alım maliyetlerini yönetmek ister. Ancak bu amaç, rakiplerle rekabeti sınırlayıcı anlaşmalar yapılmasını hukuken meşru hâle getirmez.
Bunlar olası ekonomik açıklamalardır; Akbank’ın bu amaçlarla hareket ettiğinin kanıtlandığı anlamına gelmez.
BU BİR İŞ HUKUKU İHLALİ Mİ?
Burada iki ayrı hukuk alanını birbirinden ayırmak gerekiyor.
İş hukuku; işçinin ücreti, iş sözleşmesi, çalışma koşulları, kıdem ve ihbar tazminatı gibi konuları düzenler.
Rekabet hukuku ise şirketlerin piyasalarda rekabeti engelleyici, bozucu veya kısıtlayıcı anlaşmalarını ve davranışlarını denetler.
Akbank’a ilişkin soruşturmanın hukuki dayanağı, 4054 sayılı Rekabetin Korunması Hakkında Kanun’un 4. maddesi kapsamında iş gücü piyasasındaki rekabetin kısıtlanıp kısıtlanmadığının incelenmesidir.
Dolayısıyla bu olay, doğrudan işçilerin ücretlerinin ödenmemesi veya kıdem tazminatı haklarının ihlali nedeniyle verilen bir iş hukuku cezası değildir.
Bununla birlikte, işverenler arasındaki rekabeti kısıtlayabilecek uygulamalar çalışanların iş değiştirme ve ücret pazarlığı imkânlarını etkileyebildiğinden, konu çalışma hayatı açısından da önem taşıyor.
AKBANK NEDEN UZLAŞMAYI KABUL ETTİ?
Akbank’ın KAP açıklamasında, soruşturmanın Rekabet Kurulu kararı doğrultusunda uzlaşma usulüyle sonuçlandırıldığı bildirildi.
Rekabet hukukunda uzlaşma, soruşturmanın kanunda belirlenen koşullar çerçevesinde sonuçlandırılmasına imkân veren bir yöntemdir. Bu yol, sürecin daha kısa sürede tamamlanması ve hukuki belirsizliğin azaltılması gibi avantajlar sağlayabilir.
Ancak Akbank’ın uzlaşmayı hangi özel gerekçelerle tercih ettiğine ilişkin ayrıntılı bir açıklama bulunmuyor. Bu nedenle bankanın uzlaşma kararını hangi yönetimsel veya hukuki değerlendirmelerle aldığı konusunda kesin bir neden ileri sürmek doğru olmaz.
BANKACILIK SEKTÖRÜNDE NE DEĞİŞEBİLİR?
Bu soruşturmanın önemi yalnızca Akbank’ın ödeyeceği para cezasıyla sınırlı değil.
Bankalar ve diğer finans kuruluşları açısından insan kaynakları uygulamalarının da rekabet hukuku kapsamında değerlendirilmesi, sektörde yeni bir hassasiyet alanı oluşturuyor.
Özellikle şu konuların önem kazanması beklenebilir:
- Rakip kuruluşların çalışanlarını işe almama yönünde anlaşmalardan kaçınılması.
- Ücret politikaları ve gelecekteki maaş artışları gibi rekabete hassas bilgilerin paylaşımının dikkatle değerlendirilmesi.
- İnsan kaynakları toplantılarında ve sektör içi görüşmelerde rekabet hukuku kurallarına uyumun güçlendirilmesi.
- Çalışanların iş değiştirme ve daha iyi çalışma koşulları için pazarlık yapma imkânlarının korunması.
Bunun çalışanların ücretlerine doğrudan ne ölçüde yansıyacağı ise ayrıca değerlendirilmesi gereken bir konu.
SONUÇ: MESELE SADECE 1,7 MİLYAR TL DEĞİL
Akbank’a açıklanan 1 milyar 713 milyon 897 bin 558 TL’lik idari para cezası, iş gücü piyasasındaki rekabetin de bankacılık sektöründe ciddi bir denetim konusu olduğunu gösteriyor.
Çalışanların serbestçe iş değiştirebilmesi, işverenlerin nitelikli personel için rekabet etmesi ve ücretlerin bağımsız piyasa koşullarında belirlenmesi, rekabetçi bir iş gücü piyasasının temel unsurları arasında yer alıyor.
Burada asıl yanıtlanması gereken soru şu: Bankalar müşterilerine kredi ve mevduat ürünleri sunarken rekabet etmek zorundayken, çalışanları işe alma ve ücret belirleme konusunda da aynı rekabet anlayışıyla hareket ediyor mu?
Bu sorunun Akbank özelindeki somut yanıtı için Rekabet Kurulu’nun gerekçeli kararındaki tespitlerin incelenmesi gerekiyor. Ancak olayın kendisi, bankacılık sektöründe rekabet hukukunun yalnızca müşteri ve ürün piyasalarıyla sınırlı olmadığını, çalışma hayatına da uzandığını ortaya koyuyor.
Kaynaklar: Rekabet Kurumu’nun 24 Şubat 2026 tarihli soruşturma duyurusu; Akbank’ın 12 Ekim 2026 tarihli KAP açıklaması.

BANKA HABERLERİ
Enpara Bank’ın ilk faaliyet raporuna uluslararası platformlardan ödül
Enpara Bank Marka Yönetimi, İşbirlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar: “İlk faaliyet raporumuzu hazırlarken yalnızca finansal ve finansal olmayan performansımızı aktarmayı değil, Enpara Bank’ın yenilikçi, sade ve dijital marka deneyimini raporun tamamında hissettirmeyi hedefledik” dedi
Yayınlanma:
1 hafta önce|
14/10/2026Yazan:
BankaVitriniEnpara Bank, 2025 Faaliyet Raporu ile uluslararası raporlama platformları Amerikan İletişim Profesyonelleri Ligi (LACP) Vision Awards ve ARC Awards değerlendirmelerinde ödüllere layık görüldü.
Bankadan yapılan açıklamaya göre, 2025 yılı performansını ortaya koyan ve bankanın ilk faaliyet raporu olma özelliğini taşıyan rapor, LACP Vision Awards kapsamında 5 farklı ödül alırken, ARC Awards kapsamında da ‘Fotoğraf-Video’ kategorisinde ödül kazandı.
LACP Vision Awards kapsamında dünya çapında altın ödüle layık görülen bankanın raporu, küresel ölçekte ve Avrupa, Orta Doğu ve Afrika (EMEA) bölgesinde en iyi finansal raporlar ile en iyi 100 rapor arasında gösterilirken, Türkiye’de de en iyi 25 rapor arasına girdi.
İçerik ve tasarım bütünlüğüyle bankanın marka kimliğini yansıtacak şekilde kurgulanan raporun görsel dünyası, söz konusu yaklaşımıyla ARC Awards kapsamında ilgili kategoride de bankaya ödül getirdi.
Açıklamada görüşlerine yer verilen Enpara Bank Marka Yönetimi, İşbirlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar, 2025 Faaliyet Raporunun uluslararası ölçekte aldığı ödüllerin, Enpara Bank’ın güçlü marka kimliğini ve iletişim yaklaşımını raporlama alanına da yansıttığının önemli bir göstergesi olduğunu belirtti.
İlk faaliyet raporunu hazırlarken yalnızca finansal ve finansal olmayan performansı aktarmayı değil, Enpara Bank’ın yenilikçi, sade ve dijital marka deneyimini raporun tamamında hissettirmeyi hedeflediklerini aktaran Sınar, ‘LACP Vision Awards ve ARC Awards kapsamında elde ettiğimiz bu başarıların, bu yaklaşımımızın uluslararası platformlarda da karşılık bulduğunu görmekten büyük mutluluk duyuyoruz.’ değerlendirmesini yaptı.
BANKA HABERLERİ
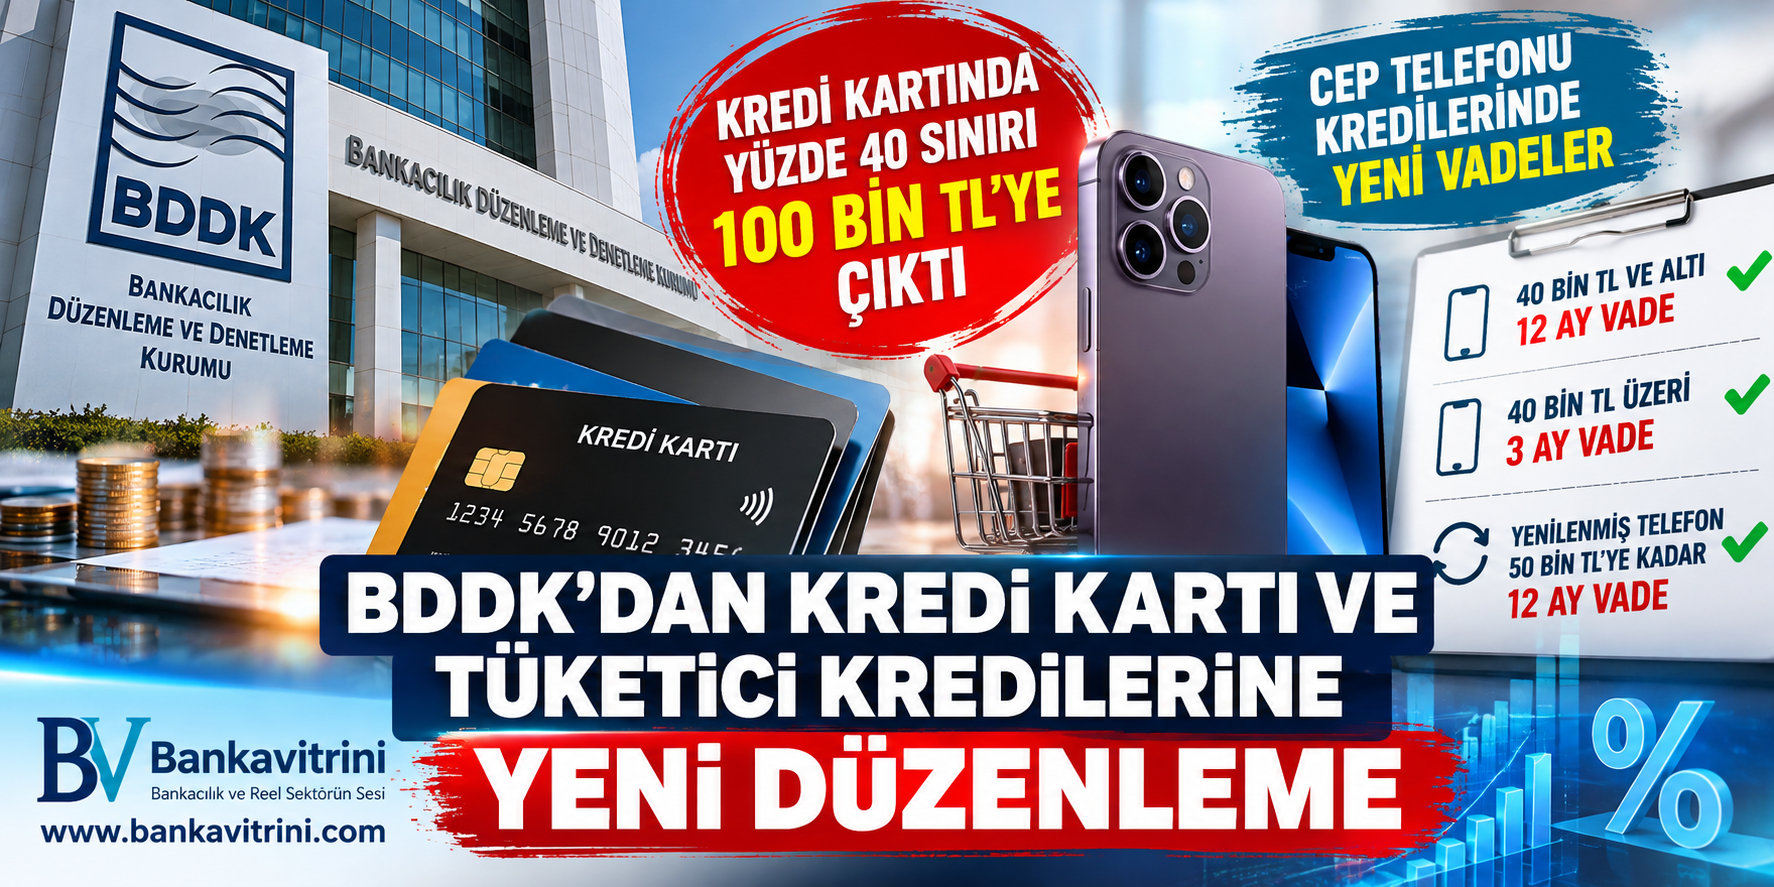
BDDK’dan kredi kartı ve telefon kredilerine yeni ayar!
Yayınlanma:
3 hafta önce|
03/10/2026Yazan:
BankaVitrini
Kredi kartlarında yüzde 40 asgari ödeme için limit sınırı 50 bin TL’den 100 bin TL’ye çıkarıldı. Cep telefonu kredilerinde ise 40 bin TL ve altındaki cihazlarda 12 ay, üzerindeki cihazlarda 3 ay vade uygulanacak. Yenilenmiş telefonlarda eşik 50 bin TL olacak.
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), bireysel bankacılık müşterilerini yakından ilgilendiren iki yeni düzenlemeyi devreye aldı.
BDDK’nın 1 Ekim 2026 tarihli ve 11581 sayılı Kurul Kararı ile kredi kartlarında asgari ödeme tutarının belirlenmesinde esas alınan limit sınırı değiştirilirken, 11582 sayılı karar ile cep telefonu alımlarında kullanılan tüketici kredilerinin vade sınırları yeniden belirlendi.
KREDİ KARTINDA YÜZDE 40 SINIRI 100 BİN TL’YE ÇIKTI
Yeni düzenlemenin kredi kartı tarafındaki en dikkat çekici değişikliği, asgari ödeme oranında kullanılan limit eşiğinde yapıldı.
Daha önce 50 bin TL olan eşik 100 bin TL’ye yükseltildi.
Buna göre;
- Kredi kartı limiti 100 bin TL ve altında olanlar: Dönem borcunun yüzde 20’sini asgari ödeme olarak yapacak.
- Kredi kartı limiti 100 bin TL’nin üzerinde olanlar: Dönem borcunun yüzde 40’ını asgari ödeme olarak yapacak.
BDDK böylece yüzde 40 asgari ödeme oranına tabi olan kartların kapsamını limit açısından daraltmış oldu. Düzenlemenin temel parametresi kartın kullanılan tutarı değil, toplam kredi kartı limiti olacak.
ÖRNEKLE ANLATALIM
Örneğin dönem borcu 50 bin TL olan bir tüketicinin kredi kartı limiti 80 bin TL ise asgari ödeme tutarı 10 bin TL olacak.
Kart limiti 150 bin TL ise aynı 50 bin TL’lik dönem borcunda asgari ödeme 20 bin TL olacak.
Dolayısıyla yeni düzenleme özellikle yüksek limitli kredi kartı kullanıcılarının aylık asgari ödeme yükünü doğrudan değiştirmiyor; 100 bin TL sınırı üzerindeki kartlarda yüzde 40 uygulaması devam ediyor.
CEP TELEFONU KREDİLERİNDE VİDE SINIRI DEĞİŞTİ
BDDK’nın ikinci kararı ise cep telefonu alımlarında kullanılan tüketici kredilerine ilişkin.
Yeni uygulamaya göre sıfır cep telefonlarında:
40 bin TL ve altında:
12 aya kadar tüketici kredisi
40 bin TL üzerinde:
En fazla 3 ay tüketici kredisi kullanılabilecek.
YENİLENMİŞ TELEFONDA EŞİK 50 BİN TL
Yenilenmiş ürün niteliğindeki cep telefonlarında ise farklı bir eşik getirildi.
Telefonun işyerinin “yenileme merkezi” veya “yetkili satıcı” niteliğinde olması şartıyla;
50 bin TL ve altında: 12 ay
50 bin TL üzerinde: 3 ay vade uygulanacak.
KREDİ KARTIYLA TELEFON ALIMINDA TAKSİT YASAĞI DEVAM
Düzenlemenin dikkat çeken bir başka noktası ise kredi kartıyla cep telefonu alımında mevcut uygulamanın korunması.
Yenilenmiş ürün niteliğinde olmayan cep telefonlarının kredi kartıyla alımında taksitlendirme yasağı devam edecek.
Buna karşılık yenilenmiş cep telefonlarında kredi kartıyla yapılan alımlarda, herhangi bir fiyat sınırı olmaksızın 12 aya kadar taksit uygulanabilecek.
BDDK’NIN KREDİ POLİTİKASINDA DİKKAT ÇEKEN AYRINTI
Son düzenlemeyi yalnızca “cep telefonu kredisi değişti” şeklinde okumamak gerekiyor.
BDDK son dönemde bireysel kredi kartları ve ihtiyaç kredileri üzerinde bir dizi makro ihtiyati düzenleme yapıyor. Kurumun 2026 mevzuat listesinde kredi kartı limitleri ile kredi kartı ve ihtiyaç kredilerinin yeniden yapılandırılmasına ilişkin daha önce alınmış kararlar da bulunuyor.
Ocak 2026’daki düzenlemelerde de kredi kartı limitlerinin gelirle ilişkilendirilmesi ve limitlerin yeniden belirlenmesine yönelik önemli adımlar atılmıştı. BDDK’nın ilgili düzenlemesinde, kart limitlerinin belirlenmesinde gelir bilgilerinin Risk Merkezi’ne raporlanmasına yönelik hükümler de yer alıyor.
Dolayısıyla 1 Ekim tarihli son karar, bireysel kredilerde kontrollü bir çerçevenin devam ettiğini, ancak bazı alanlarda tüketici üzerindeki aylık ödeme baskısını değiştirecek teknik ayarlamalar yapıldığını gösteriyor.
TÜKETİCİ İÇİN NE DEĞİŞTİ?
Yeni düzenlemeyle üç temel sonuç ortaya çıkıyor:
1- 100 bin TL ve altındaki kredi kartlarında asgari ödeme oranı yüzde 20 olacak.
2- 40 bin TL ve altındaki sıfır cep telefonlarında tüketici kredisi vadesi 12 aya kadar çıkabilecek.
3- Yenilenmiş telefonlarda 50 bin TL’ye kadar olan cihazlarda 12 ay kredi ve fiyat sınırı olmaksızın 12 ay kredi kartı taksiti uygulanabilecek.
Buna karşılık 40 bin TL üzerindeki sıfır telefonlarda ve 50 bin TL üzerindeki yenilenmiş telefonlarda tüketici kredisi vadesi 3 ayla sınırlandırılıyor.
Özetle BDDK, kredi kartlarında asgari ödeme açısından 100 bin TL eşiğini getirirken, cep telefonu finansmanında fiyat yükseldikçe daha kısa kredi vadesi uygulanmasını sürdürüyor.
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.642)
- BASINDA BİZ (67)
- BORSA (603)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.634)
- GÜNDEM (3.589)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.747)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.500)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (841)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (120)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Erdoğan'dan fon açıklaması: Ödeme işlemleri biraz daha hızlanacak 21/10/2026
- Rusya'dan ABD'ye dizel taşıyan ilk tanker yola çıkıyor 21/10/2026
- Mercedes CEO'sundan 'Made in Europe' uyarısı 21/10/2026
- Elektrik piyasasında yeni teminat kuralları getirildi 21/10/2026
- Sigorta sektörünün prim üretimi 9 ayda 1 trilyon lirayı aştı 21/10/2026
- Türkiye'nin en güvenilir markaları Global Marketing Summit'te açıklandı 21/10/2026
- Brezilya'nın kanatlı ihracatında virüs engeli 21/10/2026
- Çin Merkez Bankası'ndan sessiz faiz adımı 21/10/2026
- Deutsche Bank CEO'su Sewing: Yapay zekada balon görmüyorum 21/10/2026
- Eski Macaristan Merkez Bankası Başkanı gözaltına alındı 21/10/2026
SON YAZILAR
- Vestel’de Borç Alarmı: Gözler Yatırımcıda 20/10/2026
- FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI 19/10/2026
- AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE? 19/10/2026
- Trump’ın Rusya açılımı dengeleri değiştirdi, risk iştahı toparlanıyor 19/10/2026
- AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ? 16/10/2026
- MSCI’DEN TÜRKİYE BORSASINA FREN! 16/10/2026
- KREDİ KARTINDA 12 AY SINIRI KALKTI MI? TAKSİTLİ ALIŞVERİŞTE YENİ DÖNEM! 16/10/2026
- VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR! 16/10/2026
- MSCI’den Endonezya’ya sert uyarı, Türkiye de mercek altında 16/10/2026
- ABD’de enflasyon ateşi yeniden yükseldi, küresel piyasalarda satışlar sertleşti 15/10/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu