BANKA HABERLERİ
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ 2026 İLK ÇEYREK PERFORMANSLARI
Yayınlanma:
5 ay önce|
Yazan:
Erol Taşdelen
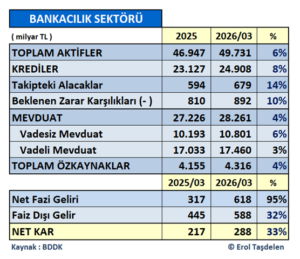
Bankacılık sektörü 2026 yıl ilk çeyrek mali verileri incelendiğinde ilk dikkat çeken veri, Sektör 2025 aynı dönemine göre bilançoyu sadece %6 büyütürken; Net Karlılık ortalamada %33 büyüdü. Yerli Sermayeli Özel Bankaların toplam Net Karlılığı % 66 yükselirken; Yabancı Ortaklı Bankalar %25, Kamu Bankaları %22 büyüttüğü görüldü. Buna rağmen Enflasyona göre realize edildiğinde sadece Yerli Özel Bankaların karlılık sağladığını söylemek yanlış olmayacak. Karlılık hacmine bakıldığında ise Kamu bankaların 106 milyar TL; Yabancı Ortaklı Bankaların 101 milyar TL; Yerli Özel Bankaların 82 milyar TL Net Karlılık açıkladığı görüldü.
SEKTÖRDE BİLANÇO BÜYÜMEYE GÖRE GELİR TABLOSU BAŞARILI
2025 sonunu 46,9 trilyon TL bilanço büyüklüğü ile kapatan Bankacılık Sektörü 2026 ilk çeyreğinde sadece %6 büyüme ile 49,7 trilyon TL hacme ulaştı. Banka Bilançolarındaki büyümenin sınırlı kalmasında, Makro İhtiyati Tedbirler stratejisi kapsamında TCMB’nin kredi büyümeye getirdiği aylık sınırlama yaptırımının etkisi büyük oldu. Bu nedenle 2025 yılını 23,1 trilyon TL Kredi hacmi %8 büyüyerek 24,9 trilyon TL seviyesinde kaldı. Buna karşılık 594 milyar TL’lik Takipteki Alacaklar %14 büyüme ile 679 milyar TL hacmine ulaşmış durumda. Bu tutar içinde yıl içinde Takip Tahsilat ve Varlık Yönetim Şirketlerine devir yapılan 10 milyar TL seviyesinde alacaklar düşünüldüğünde sektörün gerçek takip tutarı açıklananın üzerinde oldu. 2025’de özelikle Tüketici ve Kredi Kartlarındaki takiplerin artışı bankaları zorladı. Sektör 2025 yılında Beklenen Zarar Karşılılarına 810 milyar TL ayırırken, 2025 yılı ilk çeyreğinde %10 artışla 892 milyar TL hacmini aşmış durumda. Bankaların çoğu Ticari İşlemlerden Zarar ederken, özellikle Türev ve Kambiyo İşlemler buradaki zararı artırdı; bu alanda karlılığını artıran banka yok gibi… Sadece değerlendirmeye aldığımız dört büyük bankanın Türev İşlemler Zararı ilk çeyrekte 92,9 milyar TL oldu. Sektör Sermaye Piyasası İşlemlerden 174 milyar TL zarar yazdı.
2025 sonunu 27,2 trilyon TL Mevduat hacmi ile kapatan sektör, 2026 ilk çeyreğinde %4 büyüme ile 28,3 trilyon TL Mevduat hacmine ulaştı. Toplam Mevduatın %38,2’sine denk gelen 10,8 trilyon TL’lik kısmı ise vadesiz mevduattan oluştu. 2025 sonunda 4,1 trilyon TL olan Özkaynaklar da %4 artış ile 4,3 trilyon TL seviyesini aşmış durumda.
DÖRT BÜYÜKLER NE YAPTI?
Kısa sektörel özetten sonra, değerlendirdiğimiz sektörün kamu bankaları dışında amiral gemileri konumdaki dört özel bankanın ( AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ ) 2026 yılı ilk çeyrek için açıkladıkları ve KAP’a bildikleri faaliyet raporları; mali veriler ve bilanço dipnotlarına göre karşılaştırmalı verilerine yakından bakalım. Dört büyük bankanın 15,8 trilyon TL bilanço büyüklüğü ile sektörün aynı zamanda üçte bir hacmine sahip olması ile sektöre yön verme kapasitesine sahip; önemleri de buradan geliyor.
Değerlendirmeye alınan dört büyük banka 15,8 trilyon TL Aktif Büyüklüğü ile sektörün %32’sini; 8,8 trilyon TL nakdi kredi hacmi ile %35’lik ve 10 trilyon TL’lik mevduat hacmi ile sektörün %36’lik kısmını oluştururken; 93 milyar TL’lik Net Kar ile de sektör Net Karlılığının %32’ini oluşturuyor. Ana kalemlerden yola çıkarak özel dört büyüklerin 2026 yılı ilk çeyrek fotoğrafını çekip performansına daha yakından bakalım:
AKTİF Büyüklükte İŞBANK farkı açarak liderliğe devam ediyor
2026 ilk çeyreğinde sektör ortalamada %6 büyüdü. Aktif büyüklükte dört büyükler ortalama %5 büyürken İŞBANK ve YAPI KREDİ ilk çeyrekte Aktif büyüklünü %7 büyüme ile en fazla artıran bankalar oldu. GARANTİ BBVA %5 büyüme; AKBANK %3 büyüme ile ortalama büyümenin altında kaldı. Aktif büyüklüğünü en fazla artıran banka ise 310 milyar TL ile İŞBANK oldu. İŞBANK 5 trilyon bilanço büyüklüğünü aşmaya yakın olduğu da görüldü.
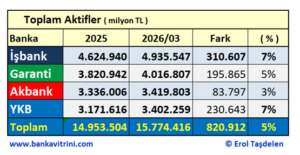
Dört büyükler arasında geçmiş yıllarda olduğu gibi İŞBANK Aktif Büyüklükte açık ara liderliği devam ediyor ve 4,9 trilyon TL büyüklüğü ulaşmış durumda.
Toplam NAKDİ Kredilerde İŞBANK liderliğe devam etti
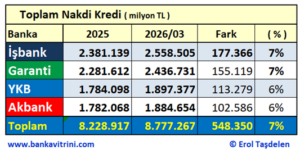
İŞBANK 2,5 trilyon TL’yi aşan brüt nakdi kredi hacmi ile ilk sıradaki yerini korudu. 2026 ilk çeyreğinde GARANTİ BBVA 2,4 trilyon TL; YAPI KREDİ ve AKBANK 1,9 trilyon TL Kredi hacmine ulaştı. İŞBANK son çeyrek atağı ile 177 milyar TL kredi artışı ile kredi hacmini en fazla artıran banka oldu. AKBANK Brüt Kredi hacminde dördüncü sıraya düşmüş durumda.
GAYRİ NAKDİ Kredilerde İŞBANK tekrar lider
Gayri Nakdi Kredilerde dört büyükler ortalama %7 büyürken, %9 büyüme ile YAPI KREDİ önde yer aldı. AKBANK%6, GARANTİ BBVA %5 artışa rağmen ortalama büyümenin altında yer alan bankalar oldu. İŞBANK 963,8 milyar TL Gayri Nakdi kredi hacmi ile rekabetteki liderliğini sürdürüyor.
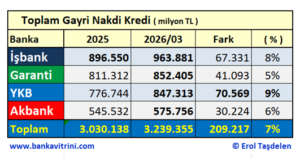
Gayri Nakdi Kredilerde ilk üç sırada yer alan bankalar arasında fark hızla kapanırken, AKBANK Rekabetin oldukça gerisinde kalmış durumda.
İŞBANK 3 trilyon lira mevduatı aşan ilk özel banka oldu
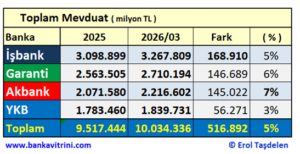
Mevduatta dört büyükler ortalama %5 büyürken %7 büyüme ile AKBANK en fazla büyüme sağlayan banka oldu. İŞBANK aynı zamanda 168,9 milyar TL mevduat artışı ile toplamda 3 trilyon 267 milyar TL mevduat hacmine ulaştı. YAPI KREDİ %3 ile ortalama büyümenin altında yer alan tek banka oldu.
Net Faiz Gelirinde GARANTİ BBVA liderliğini korudu
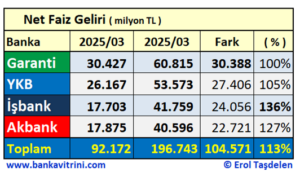
2026 yılı başında Mevduat ve Kredi faizlerinde düşme beklentisi artarken İsrail ve ABD’nin İran saldırı ve İran’dan beklenmeye direnç ile savaşın uzaması beklentileri terse çevirdi. Örneğin %-4345’lere kadar düşen Ticari Kredi faiz oranları %50’leri tekrar aşmış durumda. Bu durum ister istemez bilanço hacimlerine göre Net Faiz Gelirlerinde bankalar arası fark oluşturmaya başladı. GARANTİ BBVA 60,8 milyar TL ile en fazla artış performansı sergilerken; İŞBANK 2025 aynı dönemine göre %136 artış ile en fazla artışı gösteren banka oldu. AKBANK Net Faiz Gelirinde dördüncü sıraya düşmüş duurmda.
Net Ücret ve Komisyon Gelirlerinde GARANTİ BBVA liderliğini korudu
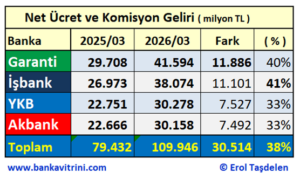
2026 ilk çeyreğinde GARANTİ BBVA 41,6 milyar TL Net Ücret Komisyon Geliri sağladı. İŞBANK 38 milyar TL Net getiri elde ederken; AKBANK ve YAPI KREDİ 30 milyar TL net getiri sağladı. AKBANK dördüncü sıraya düşerken; İŞBANK %41 artış ile gelirini en fazla artıran banka oldu.
Net Karlılıkta da GARANTİ BBVA açık ara önde
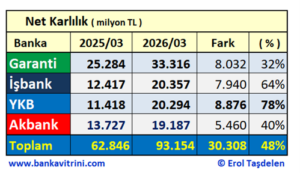
2026 ilk çeyreğinde Net Karlılıkta Bankacılık sektörü %33 büyüdü. Dört büyüklerin ortalaması da sektör ortalamasının üzerinde %48 artış yakaladı. Net Karlılığını 33,3 milyar TL’ye taşıyan GARANTİ BBVA dört büyükler arasında her zamanki gibi açık ara önde yer aldı. İŞBANK 20,3 milyar TL Net Karlılık ise ikinci sırada yer alırken; YAPI KREDİ 20,2 milyar TL karlılık yakaladı. AKBANK 19,2 milyar TL net Karlılık hacmi ile dördüncü sıraya gerilemiş durumda.
Üst Yöneticilere Yapılan ödemeler
2026 ilk çeyreğinde banka Üst Yöneticilere 402 milyon TL ödeme ile AKBANK en fazla ödeme yapan banka oldu. Banka bu durumu “bizde brüt ödeme, diğer bankalarda Net Ödeme o nedenle biz yüksek gözüküyor” şeklinde açıklamaya çalışsa da banka Raporlarında böyle bir açıklaya yer almadığı için teyit edemedik. Bu nedenden dolayı bu kadar fark ödemesi de zaten matematiksel bir açıklama olmamakta. Zira, BDDK Raporlama standartları net, bankaya göre farklılık göstermemekte! Bu konuda belirsizlik var ise BDDK’nın bu konuda Raporlara standart getirmesi faydalı olacaktır.
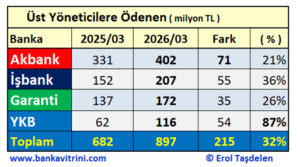
İŞBANK 207 milyon TL ile ikinci sırada yer alırken; GARANTİ BBVA 172 milyon TL ödeme yaptı. YAPI KREDİ ise 116 milyon TL ile %87 artışa rağmen Üst Yönetime en az ödeme yapan banka oldu. Bankaların hacim ve gelişme performansları ile Üst Yönetim ödemelerinin orantılı olmadığı dikkat çekti.
Borsada işlem gören bankaların Üst Yönetici ödemelerini SPK ve BDDK’nın daha yakından incelemesinde fayda var. Zira, dört büyükler dışındaki bankalarda da bu alanda ciddi sapmalar var.
Banka genel performansları
Liralaşma Stratejisi kapsamında, TCMB ve BDDK’ın eleştirilere neden olan sektörel düzenlemeler teker teker iptal edilip Rasyonel Zemine oturtulmaya başlanırken, geçmiş dönemdeki düzenlemelerin olumsuz etkisi 2025 ve 2026 ilk çeyreğinde de sektörde kendini hissettirdi. Makro İhtiyati Tedbirlerin Hukuk başta olmak üzeri Mali Politikalar ile de desteklenmemesi programın etkisini azaltırken; TCMB ve Hazine ve Maliye Bakanlığı’nın aşırı müdahalesi bankaların hareket alanını da kısıtlamış durumda.
KKM Hesapların sonlandırılması; İç Piyasada Ticari Dövizli ödemelerin tekrar serbest bırakılması; İhracat Bedellerine Destek Kurunun %2’den %3’e çıkarılması; TCMB Reeskont Kredilerindeki “döviz almama yasağının” kalkması Reel Sektörü olumlu etkilerken; TCMB’nin TL ve Döviz Kredilerdeki kısıtlamanın devam ettirdiği gibi daha da kısılarak nerede ise durma noktasına getirmesi; Yüksek Kredi faiz oranının devam etmesi; Kredilerde takip hacimlerinin artması; Siyasi gerilim ortamının devam etmesi Bankacılık Sektörü ve Reel Piyasanın belirsiz ve kaygıları 2026’ya miras olarak taşımız durumda. Üzerine; İsrail, ABD’nin İran’a da saldırması eklenince uzayan Savaş Süreci Bankacılık sektörünü de kaygıları artırdıken, ani para hareketlerine karşı tedbirli davrandıkları görüldü. Sektör başta Dubai gibi finans merkezleri olmak üzere Ortadoğu’daki sıcak parayı çekebilmek için beklenti içine girdiği de görüldü. Vergideki İstisna düzenlemeleri bu beklentiyi desteklerken ilk izlenim bu sürecin kolay olmayacağını gösterdi.
Konkordato sayısının artması; Talebi Baskılama üzerine kurulan Enflasyonu Düşürme Stratejisi esnaf ve sanayici üzerinde baskıyı artırdı. Reel piyasadaki durgunluk, üzerine durma noktasına gelen Ticari Krediler, firmaların nakit akışının bozmuş durumda. Kredilerdeki NPL (Non-Performing Loans – Takipteki Krediler Oranı) rasyosundaki yükselme eğilimi bankaların stres katsayısını da artırırken geleceğe yönelik beklentileri de olumsuz etkilemekte. Bankaların Takipteki Alacaklarını Varlık Yönetim Şirketlerine devrederek sıcak para yaratma yoluna gittiği görüldü. Uygulanan Ekonomi Programın rasyonelliği ve geçen süreye rağmen etkilerin beklenen düzeyde olmaması da bankacılık sektörü üst yöneticiler tarafından eleştiri almaya başladı. İç Siyasetteki gerilim ve Körfezdeki belirsizlikler sektörü de olumsuz etkilemekte.
Dört büyük bankanın 2026 ilk çeyrek hacimsel büyüklükleri, gelişme performansları, piyasaya verdikleri destek, profesyonel yönetim yapısı, personel memnuniyeti, müşteri hizmet kalitesi, Dijitalleşme, gelen şikayetlere çözüm odaklı hızlı geri dönüşleri dikkate alındığında dört banka arasında bir sıralama yapılır ise en başarılı bankalar İŞBANK ve GARANTİ BBVA olarak kendini göstermekte; YAPI KREDİ büyüme stratejisi ile atağa geçerken; AKBANK bir çok kalemde dördüncü sıraya yerleşmesine rağmen Üst Yönetime en fazla ödeme yapan banka olarak dikkati çekti.
Erol TAŞDELEN – Ekonomist www.bankavitrini.com
**********
MERAKLISINA EKLER:
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ 2025 PERFORMANSLARI
Erol TAŞDELEN yazdı: YILIN SON ÇEREĞİNE BANKACILIK SEKTÖRÜ VE 4 BÜYÜKLER NASIL GİRDİ?
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YKB 2024 PERFORMANSLARI
AKBANK, GARANTİ BBVA, İŞBANK, YKB 2022 İLK ÇEYREK CEO PERFORMANSLARI

İlginizi Çekebilir
BANKA HABERLERİ
BDDK’dan kredi kartı ve telefon kredilerine yeni ayar!
Yayınlanma:
1 gün önce|
03/10/2026Yazan:
BankaVitrini
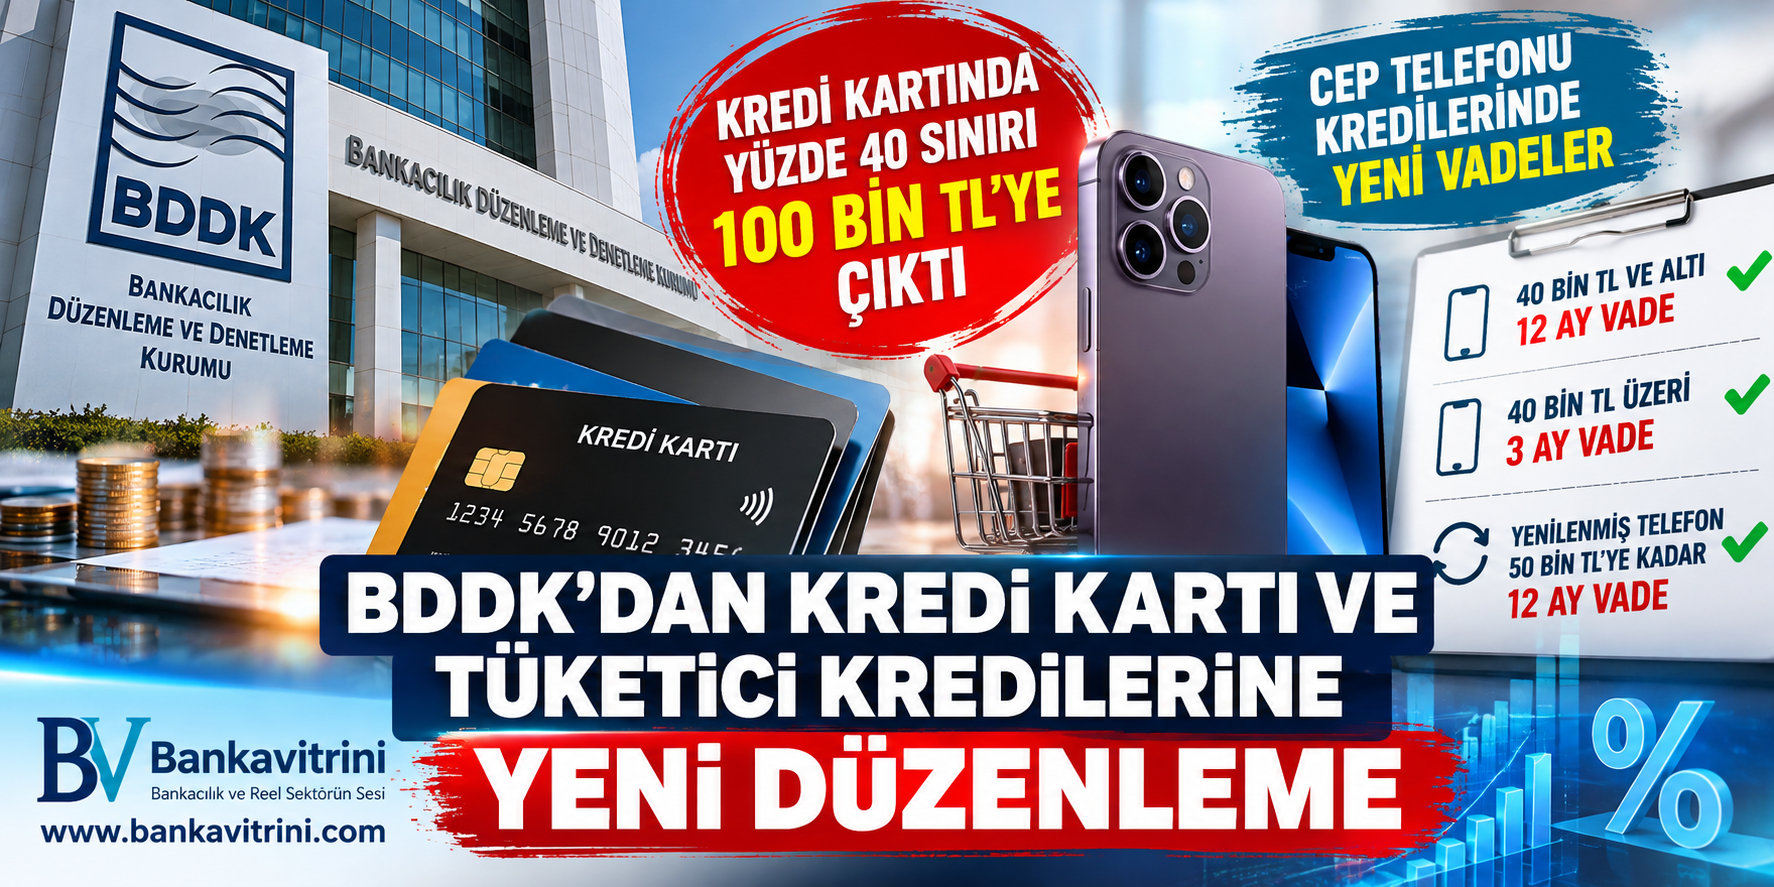
Kredi kartlarında yüzde 40 asgari ödeme için limit sınırı 50 bin TL’den 100 bin TL’ye çıkarıldı. Cep telefonu kredilerinde ise 40 bin TL ve altındaki cihazlarda 12 ay, üzerindeki cihazlarda 3 ay vade uygulanacak. Yenilenmiş telefonlarda eşik 50 bin TL olacak.
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), bireysel bankacılık müşterilerini yakından ilgilendiren iki yeni düzenlemeyi devreye aldı.
BDDK’nın 1 Ekim 2026 tarihli ve 11581 sayılı Kurul Kararı ile kredi kartlarında asgari ödeme tutarının belirlenmesinde esas alınan limit sınırı değiştirilirken, 11582 sayılı karar ile cep telefonu alımlarında kullanılan tüketici kredilerinin vade sınırları yeniden belirlendi.
KREDİ KARTINDA YÜZDE 40 SINIRI 100 BİN TL’YE ÇIKTI
Yeni düzenlemenin kredi kartı tarafındaki en dikkat çekici değişikliği, asgari ödeme oranında kullanılan limit eşiğinde yapıldı.
Daha önce 50 bin TL olan eşik 100 bin TL’ye yükseltildi.
Buna göre;
- Kredi kartı limiti 100 bin TL ve altında olanlar: Dönem borcunun yüzde 20’sini asgari ödeme olarak yapacak.
- Kredi kartı limiti 100 bin TL’nin üzerinde olanlar: Dönem borcunun yüzde 40’ını asgari ödeme olarak yapacak.
BDDK böylece yüzde 40 asgari ödeme oranına tabi olan kartların kapsamını limit açısından daraltmış oldu. Düzenlemenin temel parametresi kartın kullanılan tutarı değil, toplam kredi kartı limiti olacak.
ÖRNEKLE ANLATALIM
Örneğin dönem borcu 50 bin TL olan bir tüketicinin kredi kartı limiti 80 bin TL ise asgari ödeme tutarı 10 bin TL olacak.
Kart limiti 150 bin TL ise aynı 50 bin TL’lik dönem borcunda asgari ödeme 20 bin TL olacak.
Dolayısıyla yeni düzenleme özellikle yüksek limitli kredi kartı kullanıcılarının aylık asgari ödeme yükünü doğrudan değiştirmiyor; 100 bin TL sınırı üzerindeki kartlarda yüzde 40 uygulaması devam ediyor.
CEP TELEFONU KREDİLERİNDE VİDE SINIRI DEĞİŞTİ
BDDK’nın ikinci kararı ise cep telefonu alımlarında kullanılan tüketici kredilerine ilişkin.
Yeni uygulamaya göre sıfır cep telefonlarında:
40 bin TL ve altında:
12 aya kadar tüketici kredisi
40 bin TL üzerinde:
En fazla 3 ay tüketici kredisi kullanılabilecek.
YENİLENMİŞ TELEFONDA EŞİK 50 BİN TL
Yenilenmiş ürün niteliğindeki cep telefonlarında ise farklı bir eşik getirildi.
Telefonun işyerinin “yenileme merkezi” veya “yetkili satıcı” niteliğinde olması şartıyla;
50 bin TL ve altında: 12 ay
50 bin TL üzerinde: 3 ay vade uygulanacak.
KREDİ KARTIYLA TELEFON ALIMINDA TAKSİT YASAĞI DEVAM
Düzenlemenin dikkat çeken bir başka noktası ise kredi kartıyla cep telefonu alımında mevcut uygulamanın korunması.
Yenilenmiş ürün niteliğinde olmayan cep telefonlarının kredi kartıyla alımında taksitlendirme yasağı devam edecek.
Buna karşılık yenilenmiş cep telefonlarında kredi kartıyla yapılan alımlarda, herhangi bir fiyat sınırı olmaksızın 12 aya kadar taksit uygulanabilecek.
BDDK’NIN KREDİ POLİTİKASINDA DİKKAT ÇEKEN AYRINTI
Son düzenlemeyi yalnızca “cep telefonu kredisi değişti” şeklinde okumamak gerekiyor.
BDDK son dönemde bireysel kredi kartları ve ihtiyaç kredileri üzerinde bir dizi makro ihtiyati düzenleme yapıyor. Kurumun 2026 mevzuat listesinde kredi kartı limitleri ile kredi kartı ve ihtiyaç kredilerinin yeniden yapılandırılmasına ilişkin daha önce alınmış kararlar da bulunuyor.
Ocak 2026’daki düzenlemelerde de kredi kartı limitlerinin gelirle ilişkilendirilmesi ve limitlerin yeniden belirlenmesine yönelik önemli adımlar atılmıştı. BDDK’nın ilgili düzenlemesinde, kart limitlerinin belirlenmesinde gelir bilgilerinin Risk Merkezi’ne raporlanmasına yönelik hükümler de yer alıyor.
Dolayısıyla 1 Ekim tarihli son karar, bireysel kredilerde kontrollü bir çerçevenin devam ettiğini, ancak bazı alanlarda tüketici üzerindeki aylık ödeme baskısını değiştirecek teknik ayarlamalar yapıldığını gösteriyor.
TÜKETİCİ İÇİN NE DEĞİŞTİ?
Yeni düzenlemeyle üç temel sonuç ortaya çıkıyor:
1- 100 bin TL ve altındaki kredi kartlarında asgari ödeme oranı yüzde 20 olacak.
2- 40 bin TL ve altındaki sıfır cep telefonlarında tüketici kredisi vadesi 12 aya kadar çıkabilecek.
3- Yenilenmiş telefonlarda 50 bin TL’ye kadar olan cihazlarda 12 ay kredi ve fiyat sınırı olmaksızın 12 ay kredi kartı taksiti uygulanabilecek.
Buna karşılık 40 bin TL üzerindeki sıfır telefonlarda ve 50 bin TL üzerindeki yenilenmiş telefonlarda tüketici kredisi vadesi 3 ayla sınırlandırılıyor.
Özetle BDDK, kredi kartlarında asgari ödeme açısından 100 bin TL eşiğini getirirken, cep telefonu finansmanında fiyat yükseldikçe daha kısa kredi vadesi uygulanmasını sürdürüyor.
BANKA HABERLERİ
İHRACATÇIYA YÜZDE 3 KUR DESTEĞİNDE KURALLAR DEĞİŞTİ
Yayınlanma:
2 gün önce|
02/10/2026Yazan:
BankaVitrini
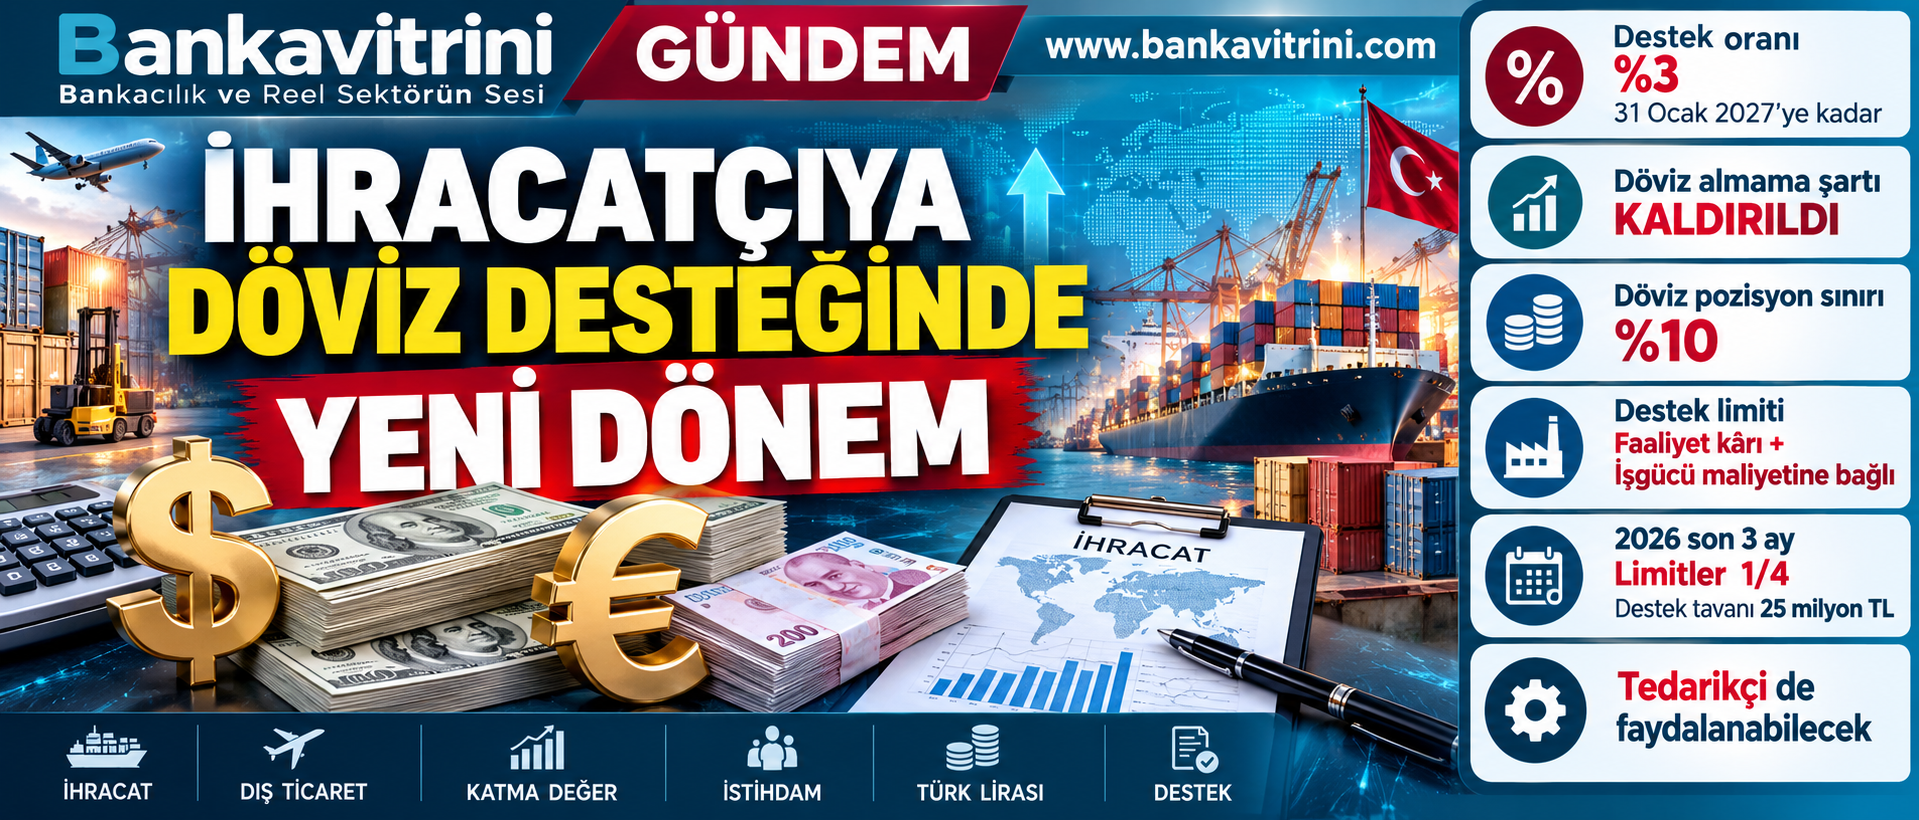
TCMB’nin yeni uygulaması 1 Ekim itibarıyla başladı. Döviz almama taahhüdü kaldırılırken yerine %10’luk döviz pozisyon sınırı getirildi. Destek artık firmanın yarattığı katma değerle sınırlandırılacak. 2026’nın son üç ayında yıllık limitlerin yalnızca dörtte biri kullanılabilecek.
Bankavitrini – Özel Haber
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) ihracatçı ve döviz kazandırıcı hizmet sunan firmalara yönelik Döviz Dönüşüm Desteği uygulamasında 1 Ekim 2026 itibarıyla yeni dönem başladı.
Ağustos ayında yapılan düzenlemenin ayrıntıları netleşirken, yeni sistemde yalnızca dövizini Türk lirasına çeviren firmaya destek verilmesi anlayışından, üretim, istihdam ve katma değer yaratma kapasitesini de dikkate alan bir modele geçildi.
TCMB de 28 Eylül’de yayımladığı analizinde yeni uygulamanın daha kapsayıcı ve katma değeri esas alan bir yapıya kavuştuğunu açıkladı.
%3’lük destek devam ediyor
Döviz dönüşüm desteğinin temel oranı %2 olarak korunurken, geçici olarak uygulanan %3’lük destek oranı 31 Ocak 2027’ye kadar devam edecek.
Başka bir ifadeyle, uygun koşulları sağlayan firma TCMB’ye sattığı destek kapsamındaki dövizin TL karşılığı üzerinden bu dönemde %3 oranında destek alabilecek. Ancak yeni sistemde kritik nokta, firmanın istediği miktarda dövizi destek kapsamında satamayacak olması.
Çünkü artık destek tutarı ve döviz satış limiti firmanın yarattığı katma değerle ilişkilendiriliyor.
“Döviz alma” şartı kalktı, yerine %10 sınırı geldi
Yeni düzenlemenin firmalar açısından en önemli değişikliklerinden biri, daha önce uygulanan “dönüşüm sonrasında 1 ay döviz/altın almama” şartının kaldırılması.
Bunun yerine firmalara döviz pozisyon oranı sınırı getirildi. Yeni uygulamada firmanın likit döviz varlıklarının, net satış hasılatı ile toplam aktiflerinden yüksek olanına oranının %10’u aşmaması gerekiyor.Bu değişiklik özellikle bilançosunda yüksek miktarda likit döviz bulunduran şirketler açısından önemli.
Artık banka açısından sadece: “Firma döviz aldı mı?” sorusu değil, “Firmanın bilançosundaki likit döviz pozisyonu ne kadar?” sorusu da önem kazanacak.
Desteğin miktarı artık firmanın “katma değerine” bağlı
Yeni sistemin en dikkat çekici tarafı ise destek kapsamında satılabilecek döviz miktarının firmanın yarattığı katma değerle sınırlandırılması.
TCMB’nin hesabında iki temel unsur dikkate alınıyor: Faaliyet kârı + işgücü maliyeti
Faaliyet kârı, firmanın Gelir İdaresi Başkanlığı’na bildirdiği yıllık gelir tablosundan alınırken, işgücü maliyeti SGK kayıtlarındaki çalışanlar için ödenen maaş/ücret ve primlerin 12 aylık toplamından oluşuyor. Faaliyet kârı negatif olan firmalarda ise kâr tutarı sıfır kabul ediliyor.
Dolayısıyla zarar eden ancak yüksek istihdam maliyeti bulunan bir şirket de tamamen sistemin dışında kalmıyor.
Örnek: 100 milyon TL katma değer yaratan firma
Bir şirketin;
- Faaliyet kârı: 40 milyon TL
- 12 aylık işgücü maliyeti: 60 milyon TL olsun.
Firmanın dikkate alınan katma değeri:
40 + 60 = 100 milyon TL olacak.
Bu rakam, firmanın destek kapsamında satabileceği döviz tutarının belirlenmesinde esas alınacak.
Burada önemli bir ayrım var: 100 milyon TL katma değer, 100 milyon TL destek anlamına gelmiyor.
%3’lük destek oranında 100 milyon TL’lik dönüşümün destek karşılığı: 3 milyon TL oluyor.
Ayrıca yıllık toplam destek tutarı 100 milyon TL ile sınırlandırılmış durumda.
2026’nın son üç ayında limit dörtte bire düşüyor
Yeni sistemin ilk uygulama dönemi açısından dikkat edilmesi gereken en önemli ayrıntılardan biri de 2026 yılına ilişkin geçiş hükmü.
1 Ekim-31 Aralık 2026 döneminde yıllık olarak hesaplanan katma değer tutarının ve yıllık destek üst sınırının yalnızca dörtte biri dikkate alınacak.
Bu nedenle yıllık destek üst sınırı olan 100 milyon TL, 2026’nın son üç ayında: 25 milyon TL olarak uygulanacak.
Aynı şekilde firmanın yıllık katma değerine göre hesaplanan limit de 2026 son çeyreğinde dörtte bir oranında dikkate alınacak.
Yeni sistem doğrudan ihracatçı olmayan üreticiyi de kapsıyor
Düzenlemenin reel sektör açısından bir başka önemli boyutu ise tedarikçi firmalar.
Bir şirket ihracatı doğrudan kendisi gerçekleştirmiyor, ürünlerini aracı ihracatçı üzerinden ihraç ediyorsa, belirli koşulların sağlanması halinde döviz dönüşüm desteğinin tedarikçi firmaya doğrudan ödenebilmesinin önü açıldı.
TCMB, bu düzenlemeyle doğrudan ihracatçı olmayan daha fazla tedarikçi firmanın destekten yararlanmasının amaçlandığını belirtiyor.
Bu değişiklik özellikle ihracatını dış ticaret şirketleri veya aracı ihracatçılar üzerinden yapan üreticiler açısından önem taşıyor.
44 bin firma destekten yararlandı
TCMB’nin verilerine göre uygulamanın başladığı 2023 yılından bugüne yaklaşık 44 bin firmaya döviz dönüşüm desteği sağlandı.
Destekten yararlanan firmaların toplam ihracatçı firmalar içindeki payı da 2026 yılında %34’e ulaştı.
TCMB, yeni düzenlemeyle bu oranın daha da artmasını bekliyor.
Merkez Bankası’nın analizine göre yeni sistem özellikle daha önce döviz almama taahhüdü nedeniyle destekten yararlanamayan, ancak yüksek katma değer üreten firmaların da sisteme dahil olabilmesini amaçlıyor.
TCMB’nin yeni modelindeki temel değişiklikler
| Konu | 1 Ekim 2026 sonrası |
|---|---|
| Destek oranı | %3 – 31 Ocak 2027’ye kadar |
| Temel destek oranı | %2 |
| Döviz almama taahhüdü | Kaldırıldı |
| Döviz pozisyon sınırı | %10 |
| Firma satış limiti | Katma değerle ilişkilendirildi |
| Katma değer hesabı | Faaliyet kârı + işgücü maliyeti |
| Yıllık destek tavanı | 100 milyon TL |
| 2026 son çeyrek destek tavanı | 25 milyon TL |
| Tedarikçi firma | Belirli şartlarla doğrudan destek alabilecek |
Bankacılık açısından yeni dönem: Kontrol yükü artıyor
Yeni düzenleme yalnızca ihracatçı firmaların hesaplama yöntemini değiştirmiyor.
Bankaların kontrol fonksiyonu da önem kazanıyor.
Çünkü artık firmanın;
- döviz pozisyonu,
- ihracat bedelinin kaynağı,
- destek kapsamında satılabilecek döviz miktarı,
- katma değer hesabı,
- gerekli mali belgeleri birlikte değerlendirilecek.
Bu da döviz dönüşüm desteğini bankalar açısından basit bir döviz alış-satış işleminden çıkararak firma ve bilanço bazlı bir kontrol mekanizmasına dönüştürüyor.
Asıl değişiklik: “Dövizini getirene” değil, “katma değer yaratana” daha fazla alan
Yeni sistemin arkasındaki temel yaklaşım TCMB’nin kendi açıklamasında açık biçimde ortaya konuluyor.
Merkez Bankası, yeni uygulamayla desteği “yurt içinde üretim ve istihdam yoluyla daha fazla katma değer oluşturan ve net döviz satım eğilimi yüksek firmalara” yönlendirmeyi hedeflediğini belirtiyor.
Bu açıdan bakıldığında yeni modelde üç kriter öne çıkıyor:
1. Döviz pozisyonu
Firma bilançosunda ne kadar likit döviz taşıyor?
2. Katma değer
Firma ne kadar faaliyet kârı ve istihdam yaratıyor?
3. Döviz dönüşümü
Firma elde ettiği yurt dışı kaynaklı dövizin ne kadarını TL’ye çeviriyor?
Dolayısıyla sistem, klasik anlamdaki “dövizini bozdur, %3 primi al” mekanizmasından daha farklı bir yapıya dönüşüyor.
İhracatçı yeni dönemde nelere dikkat etmeli?
1 Ekim itibarıyla destekten yararlanmak isteyen firmaların özellikle şu dört başlığı kontrol etmesi gerekiyor:
• Döviz pozisyon oranı %10’un üzerinde mi?
• Faaliyet kârı ve işgücü maliyeti ne kadar?
• Bu rakamlara göre destek kapsamında satılabilecek döviz limiti ne?
• 2026 son çeyreğinde bu limitin yalnızca dörtte biri kullanılabilecek mi?
Bunlara ek olarak, aracı ihracatçı üzerinden çalışan üreticilerin de tedarikçi olarak doğrudan destek alma koşullarını ayrıca değerlendirmesi gerekiyor.
Bankavitrini’nin notu
Yeni düzenleme, döviz dönüşüm desteğinde önemli bir paradigma değişikliğine işaret ediyor.
Eski sistemin odağında “döviz alma” davranışı varken, yeni sistemin odağı “döviz pozisyonu + katma değer + istihdam” üçlüsüne kayıyor.
Bu nedenle özellikle yüksek ihracat yapan şirketlerin yalnızca ihracat rakamlarına değil, bilanço yapısına, faaliyet kârlılığına ve işgücü maliyetine de bakarak destek kapasitesini hesaplaması gerekiyor.
TCMB açısından ise hedef, desteğin rezervlere yaptığı katkının daha kalıcı hale gelmesi ve desteğin yüksek katma değer yaratan firmalara daha fazla ulaşması.
BANKA HABERLERİ
TCMB’den KOBİ kredilerinde gevşeme: Sınır yüzde 5’e çıktı
Yayınlanma:
2 gün önce|
02/10/2026Yazan:
BankaVitrini
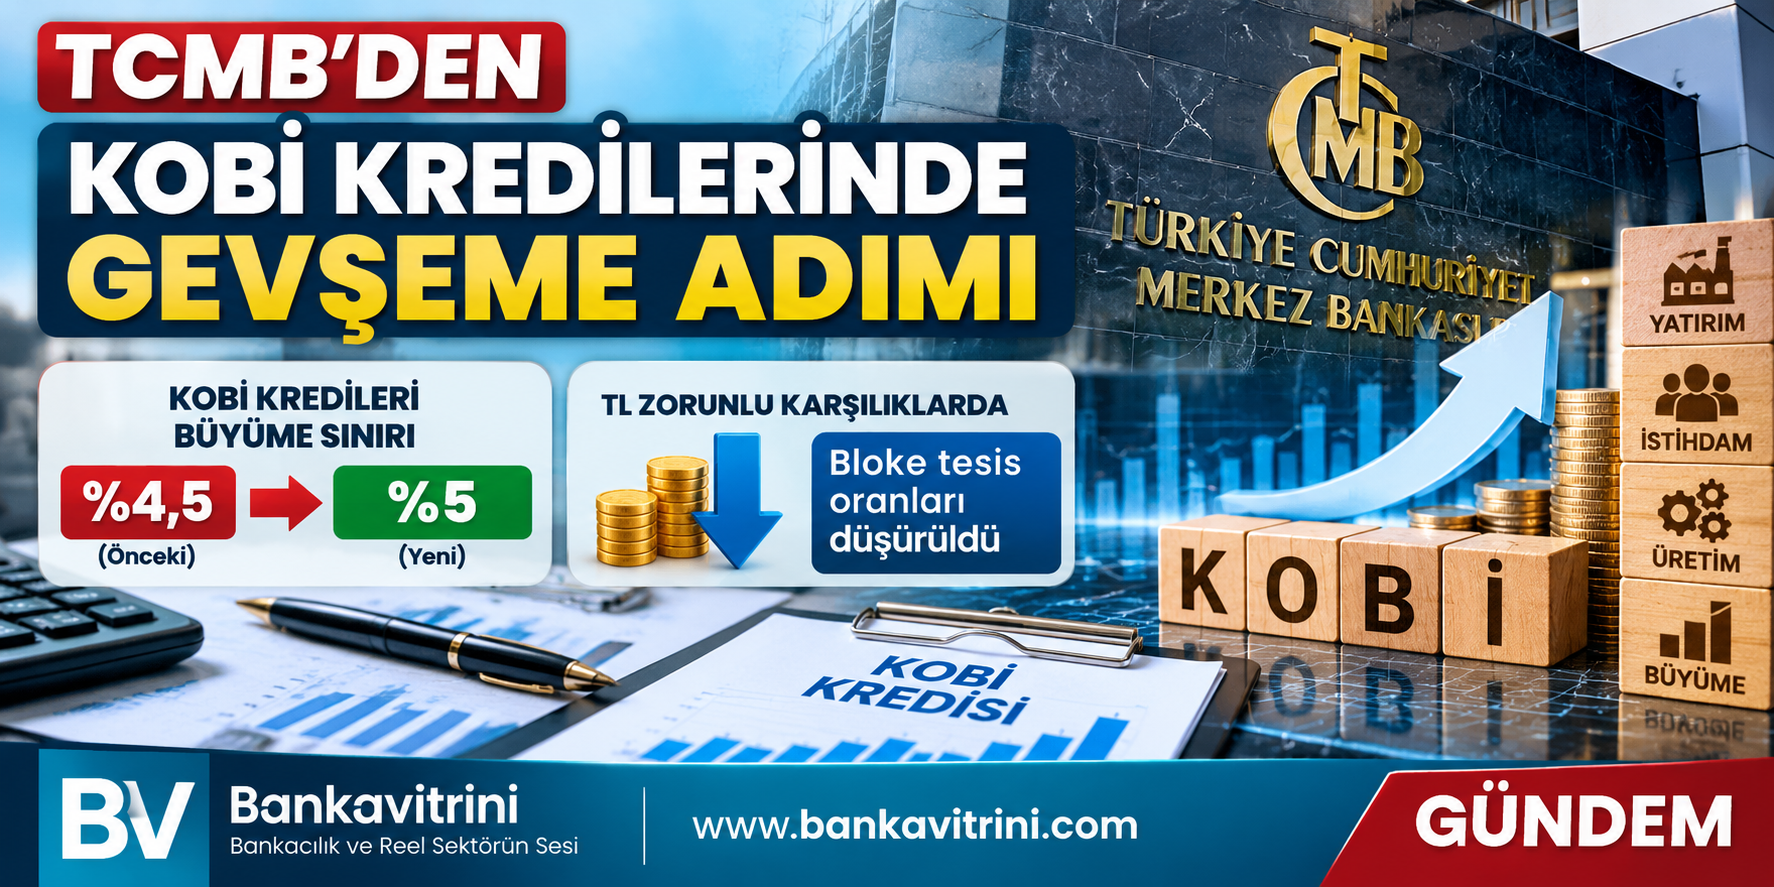
Türkiye Cumhuriyet Merkez Bankası (TCMB), KOBİ kredilerinin büyüme sınırını yüzde 4,5’ten yüzde 5’e yükseltti. TL zorunlu karşılıklarda bloke tesis oranları da düşürüldü. Düzenleme, kredi kanalında kontrollü bir gevşeme adımı olarak öne çıktı.
TCMB, 1 Ekim 2026 tarihli 2026-43 sayılı Makroihtiyati Çerçeve Basın Duyurusu ile bankaların kredi kullandırma kapasitesini etkileyen iki önemli değişiklik yaptı.
Buna göre KOBİ kredileri için uygulanan yüzde 4,5’lik büyüme sınırı yüzde 5’e yükseltildi. Böylece bankaların KOBİ’lere kullandırabileceği kredi hacmindeki izin verilen büyüme oranı 0,5 puan artırılmış oldu.
İkinci adım: Bankaların likiditesi rahatlayacak
TCMB aynı duyuruda Türk lirası zorunlu karşılıklarda bloke tesis oranlarının düşürüldüğünü açıkladı. Merkez Bankası, değişikliğin amacını makrofinansal istikrarı ve bankaların likidite yönetimini desteklemek olarak açıkladı.
Bu düzenleme, KOBİ kredi büyüme limitinin artırılmasıyla birlikte değerlendirildiğinde, bankaların kredi verme tarafında önceki döneme göre bir miktar daha fazla hareket alanına kavuşması anlamına geliyor.
KOBİ kredilerinde önce sıkılaştırma yapılmıştı
TCMB, 23 Mayıs 2026’da KOBİ’lere kullandırılan TL kredilerinin sekiz haftalık büyüme sınırını yüzde 5’ten yüzde 4,5’e indirmişti. Aynı düzenlemede KOBİ dışı işletme kredilerinin büyüme sınırı da yüzde 3’ten yüzde 2’ye çekilmişti.
1 Ekim’deki yeni kararla KOBİ kredilerinde söz konusu sınır yeniden yüzde 5’e yükseltilmiş oldu.
Sanayici ve KOBİ açısından ne değişecek?
Yeni düzenleme, KOBİ kredilerinde kredi musluğunun tamamen açılması anlamına gelmiyor. Ancak önceki yüzde 4,5’lik sınıra göre bankalara daha yüksek kredi büyütme imkânı tanıyor.
Özellikle yüksek finansman maliyetleri ve krediye erişimde yaşanan sıkıntılar dikkate alındığında, düzenlemenin KOBİ’lerin işletme sermayesi ve yatırım finansmanına erişimini bir miktar kolaylaştırması beklenebilir. Bunun ne ölçüde gerçekleşeceği ise bankaların kredi iştahına, faiz oranlarına ve firma bazındaki risk değerlendirmelerine bağlı olacak.
Önemli nokta: TCMB’nin duyurusunda zorunlu karşılıklardaki bloke tesis oranlarının düşürüldüğü belirtilirken, bu duyuruda yeni oranların ayrıntısı yer almadı.
Bankacılık sektörü açısından mesaj
TCMB’nin son hamlesi, yıl içinde KOBİ kredilerinde uygulanan sıkılaştırmanın kısmen geri alınması ve bankaların likidite koşullarının desteklenmesi şeklinde okunabilir. Ancak bu adım, genel kredi politikasında kapsamlı bir gevşeme ilanı değil; KOBİ kredileri ve bankacılık likiditesi tarafında hedefli bir düzenleme niteliğinde.
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.640)
- BASINDA BİZ (67)
- BORSA (601)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.984)
- GÜNCEL (4.619)
- GÜNDEM (3.582)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.744)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.495)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (838)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Erdoğan: Türkiye ekonomisi bu sorunun üstesinden gelecek kapasitededir 03/10/2026
- Hangi yatırım aracı ne kazandırdı? 03/10/2026
- Gazprom Başkanı Miller: Avrupa'da doğalgaz stokları tarihi düşük seviyelerde 03/10/2026
- SPK, kredili işlemlerde özkaynak oranı uygulamasını uzattı 03/10/2026
- TİM/Gültepe: Var olan desteğin geri çekilmesi doğru bir hamle olmadı 03/10/2026
- Bakan Bolat: Yıl sonu ihracat hedefimizi 3 ay öncesinden aştık 03/10/2026
- Şimşek: Yıllıklandırılmış ihracat 283,7 milyar dolara ulaştı 03/10/2026
- TİM/Gültepe: Eylül'de ihracat yüzde 15,4 arttı 03/10/2026
- "Lüks turizmde kişi başı harcama 950 euroyu aştı" 03/10/2026
- Gelecek hafta küresel piyasalar yoğun veri gündemine odaklandı 03/10/2026
SON YAZILAR
- Fonlarda Kaybolan Para Reel Sektöre Aksaydı Türkiye’de Ne Değişirdi? 03/10/2026
- BDDK’dan kredi kartı ve telefon kredilerine yeni ayar! 03/10/2026
- İHRACATÇIYA YÜZDE 3 KUR DESTEĞİNDE KURALLAR DEĞİŞTİ 02/10/2026
- Faiz ateşi dünyayı sararken, gözler ABD istihdam raporuna çevrildi 02/10/2026
- TCMB’den KOBİ kredilerinde gevşeme: Sınır yüzde 5’e çıktı 02/10/2026
- SPK: FON KRİZİNDE “FAHİŞ KAZANÇ” İÇİN İADE HESAPLARI AÇILDI 01/10/2026
- TERA, DESTEK VE HEDEF’TE TMSF DÖNEMİ! 01/10/2026
- Fon krizinde çözüm uzadıkça piyasalarda tansiyon artıyor 01/10/2026
- Akbank “Şehrin İyi Hali” projesinin 12. dönem başvurularını başlattı 24/09/2026
- Elektronik Parada Yaprak Dökümü 24/09/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu