
GÜNDEM
GÜNDEM : Ruble ile kısmi doğalgaz ticareti… Mümkün mü?

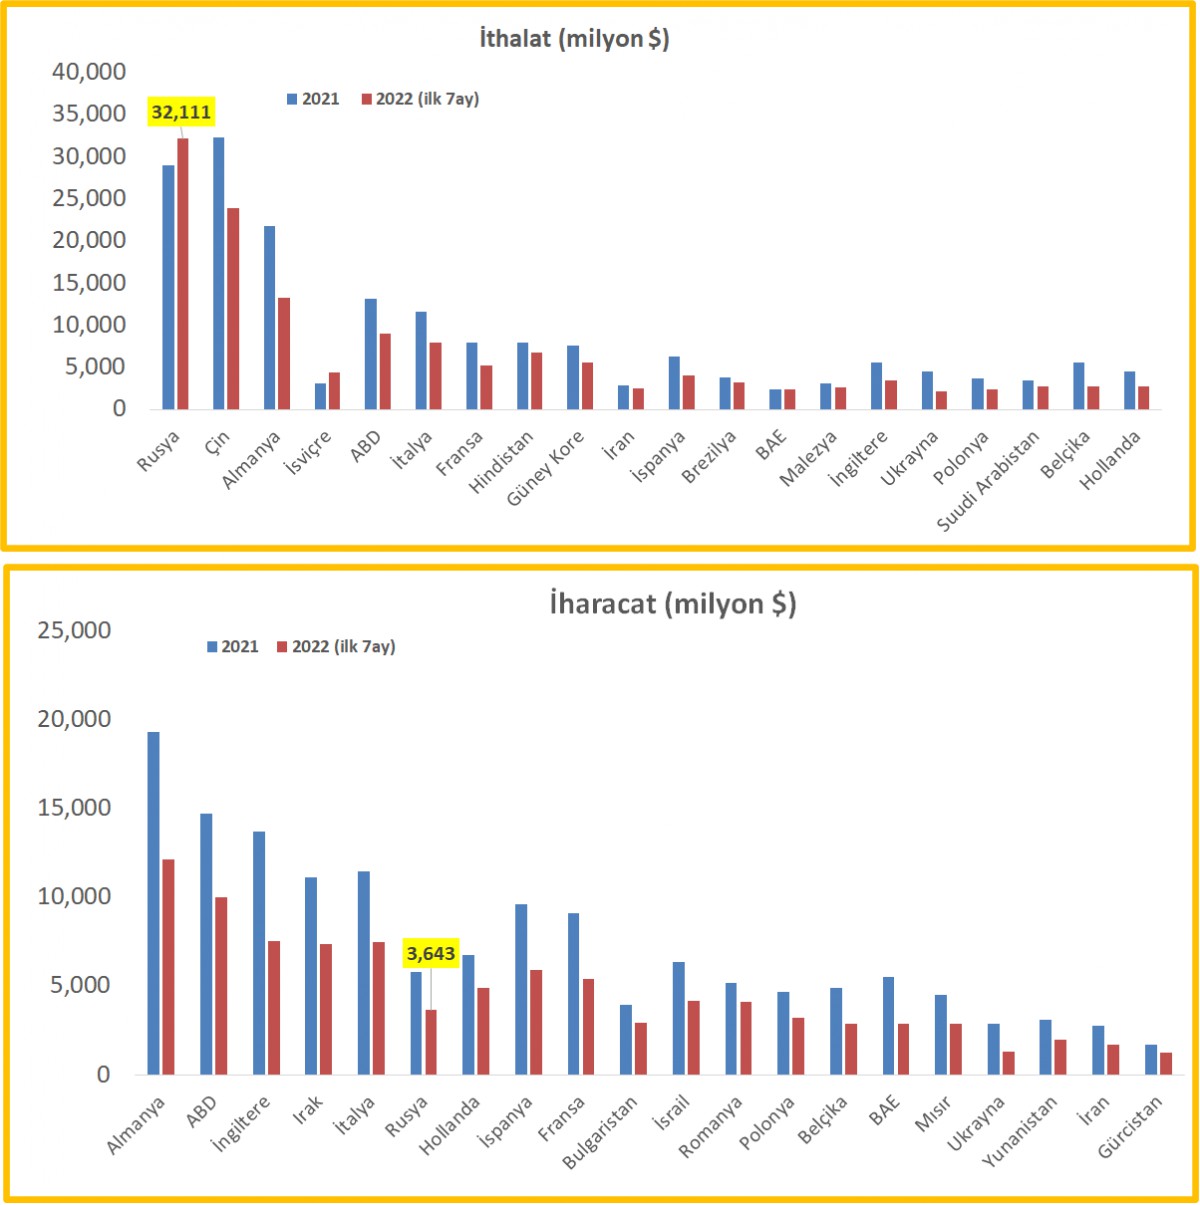
- Türkiye kullandığı gazın yaklaşık yarısını Rusya’dan ithal ettiğini peşinen belirterek başlayalım. Ticaret Bakanlığı verilerine göre, Rusya’dan 2021 yılında 28,9 milyar dolar ithalat yapan Türkiye, Rusya’ya 5,8 milyar dolar ihracat yapmış. Bu rakamların 2022 yılının ilk 7 ayına tekabül eden karşılığı 32,1 milyar dolar ithalat ve 3,6 milyar dolar ihracat şeklinde. Demek ki, Rusya’ya dış ticaret açığı veriyoruz. Bu rakamların ışığında, ticaretin kabaca 6 milyar dolarlık kısmının TL ve Ruble ile olabileceğini düşünüyoruz. Geri kalan kısmına ise, iki ülke arasında FX swap anlaşması yapılmadan çok da fazla bir anlam yüklemek istemiyoruz (özetle dolar ile olmak zorunda).
- Rusya’nın gazı Ruble ile satması, Batının uyguladığı Ukrayna kapsamında ambargoların altında Rusya’nın menfaatine olacağını düşünüyoruz. Ticaretin tümünün Ruble ile ödenmesi neredeyse (swap olmaksızın) imkansız keza o kadar çok Ruble’yi nereden bulacağımız ve karşısında ne vereceğimiz şimdilik meçhul. Zaten varılan mutabakatta, Rus doğalgazının ‘kısmen’ Ruble ile alınacağına da yer verilmiş. Eğer gaz faturası TL üzerinden ödenecek olsaydı, yani basabileceğimiz veya fonksiyonel milli paramız ile, bunun etkisinin (döviz talebi yaratmayacağından) çok daha anlamlı olabileceğini düşünüyoruz. Hülâsa, Ruble ile ‘kısmi’ ödeme yapmak Türkiye açısından çok da bir şey değiştirmeyecektir.
- Bu arada, Akkuyu santrali için Rusya’dan geldiği yönünde iddia edilen paralar sonrası eurobond faizlerinde geçen haftalarda ciddi düşüşler yaşanmış, Türkiye’nin yabancı indinde risklerini yansıtan 5 yıl vadeli CDS risk primi de 900 seviyelerinden 730 seviyesine kadar gerilemişti. Bu minvalde, Türkiye ile Rusya arasındaki yeniden başlayan yakınlaşmaya Batı’nın da tepkisi gecikmedi. Financial Times haberlerine göre, iki ülke arasındaki artan dirsek temasına karşı Batı cephesinde olası bir yaptırımın da telaffuz edilmeye başlandığını okuyoruz!
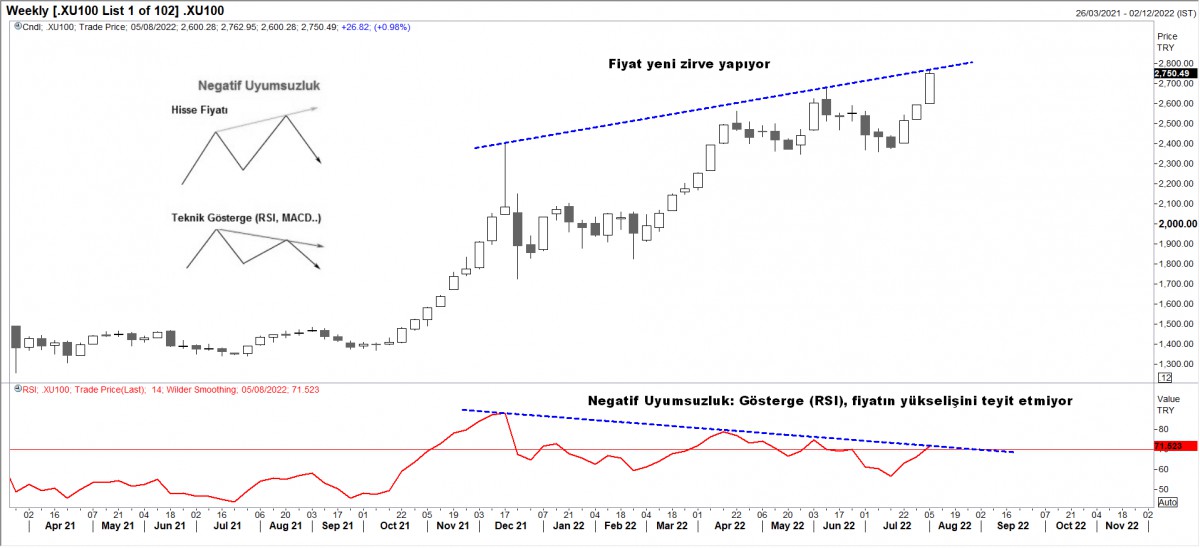
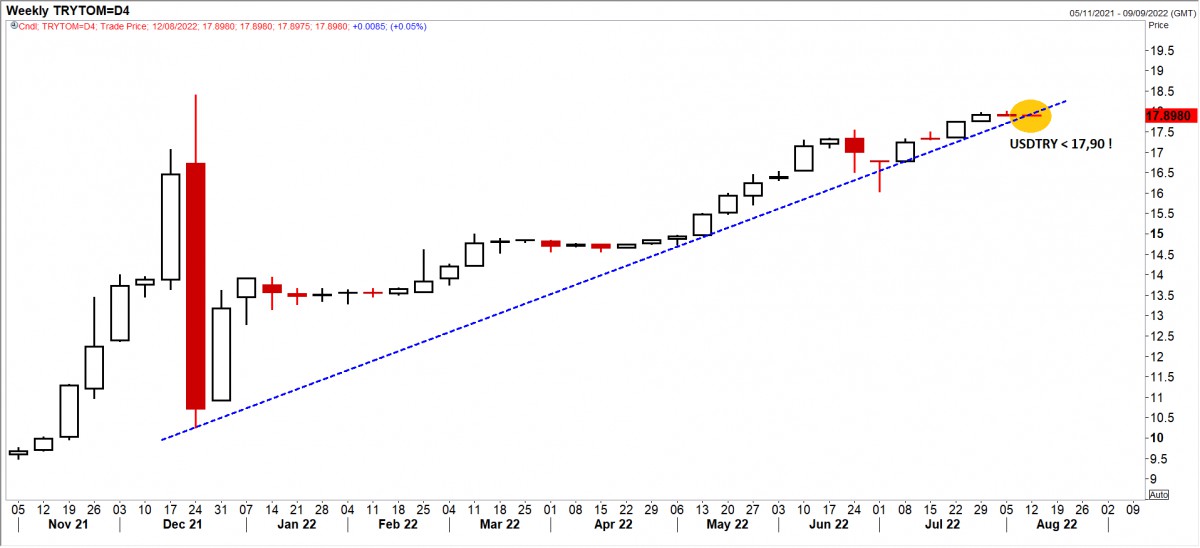
- USDTRY kuru haftanın büyük bir kısmını psikolojik 18 seviyesinin hemen altında büyük ölçüde 17,96 seviyelerinin etrafında kamunun da desteği ile tamamlarken, Sn. Cumhurbaşkanı Erdoğan’ın Soçi dönüşü Rusya’dan gaz alımlarını Ruble ile ödenmesi konusunda mutabık kaldık açıklaması ardından haftanın kapanışının da 17,90 seviyesinin kıyısında gerçekleştiğini görüyoruz. Borsa İstanbul 100 endeksi ise haftayı 2,750 puandan ve tüm zamanların zirvesinden tamamlarken, teknik bir bakış açısı ile, Borsa İstanbul’da grafiğinde negatif uyumsuzluk yaşandığını görüyoruz. Fiyat yeni zirveye giderken, güç göstergelerinin bunu desteklememesi, yükseliş eğiliminin sağlık olmadığını düşündürüyor. Öte yandan, USDTRY kurunda, büyük çoğunluk geminin tek tarafına yaslanırken, biz aysonu 17,88 seviyesinden kâr al çalıştırarak uzun pozisyonlarımızdan çıkmış ve gelişmeleri takip etmek için kenara çekilmiştik. Yeni haftanın kapanışının da 17,90 seviyesinin altında olması, aşağı yönlü bir hareketin ivme kazanmasına sebebiyet verebilir (bakınız grafik).
- Her ayın ilk Cuması olduğu, ABD Çalışma Bakanlığı tarafından açıklanan resmî istihdam raporu berberinde güçlü sinyaller verdi. Ne demek istiyorum biraz açalım. İlk önce rapor öncesi anketlere bakalım: tarım dışı istihdamın 250bin kişi artması, işsizlik oranının %3,6’da sabit kalması ve yıllık maaş artışının ise %4,9’a gerilemesi bekleniyordu. Demek ki veri beraberinde 2 alt ana başlığı da içeriyor: biri istihdam (ekonomi ne kadar dinamik) ikinci kısmı maaş düzeyi yani enflasyonist dinamikler.
- Rapor, piyasaların tam olarak arzu ettiği düzlemde açıklanmadı. İstihdam verisi 528bin kişi (beklentinin iki katı) artarak güçlü büyüme sinyali sunarken, gelirlerde yıllık bazda artış %5,2 ile beklentinin üzerinde sonuçlanarak enflasyonun hâlen daha güçlü olduğu sinyalini verdi. Elbette, FED’in faiz artırımlarının yarattı resesyon kaygıları da bu veriler ile geride kalırken, FED’in bir sonraki toplantısında da 75 baz puan faiz artırma ihtimalinin yüksek olduğu görüşünü de destekledi.
- Piyasaların veriye olan tepkisi hâliyle ilk etapa negatif olsa da, haftanın son işlem saatlerinde olumsuz havanın törpülendiğine şahit olduk. Keza, piyasaların ana kaygısı olan resesyonun şimdilik gündemin ilk sırasında düşmesi daha bir ön planda kaldı. ABD borsaları geceyi karmaşık bir seyrile tamamlarken, Amerikan 10 yıllık tahvil faizinin %2,82 seviyesinden haftayı tamamlaması ile doların elini kuvvetlendi: EURUSD paritesi 1,0180 seviyesine çekilirken, altın ve gümüş kazanımlarını bir kısmı geri vererek haftayı sırası ile 1,775 ve 19,88 dolar seviyesinden tamamladı. Yeni hafta başlangıcında da mevcut seviyelerin korunduğunu not edelim.
- Hazır pariteden söz etmişken, Euro bölgesinin enerji konusunda ‘göbekten’ Rusya’ya bağlılığı ve enflasyonla mücadele için faiz artırımlarına başlamasına paralel resesyona kaygıları da artmış durumda. Öte yandan, ABD’de devam eden sağlam büyüme ve istihdam güçlü dolar döngüsü içinde, EUR’yu yeniden ‘parite’ seviyesinin aşağısına doğru itme potansiyeli taşıdığına neredeyse kesin gözüyle bakıyoruz. İngiltere Merkez Bankası, ilk faiz artıran ülke olmasına rağmen, enflasyonun %13 seviyesine doğru ilerlediği tahminine paralel, geçen hafta 27 yılın en büyük faiz artırımını yapması (devamının da geleceği beklentisi ile) ardından bir yıldan fazla sürecek bir ekonomik durgunluk uyarısında bulundu. GBPUSD paritesinde de riski aşağı yönlü görüyoruz. Radar menzilimizde 1,1450 seviyesi bulunuyor.
- ABD güçlü sonuçlar üreten istihdam raporu ardından gözler Çarşamba günü yine ABD’de açıklanacak Temmuz ayı enflasyon verilerinde olacak. Nasdaq’ın son 34 iş gününde kaydettiği %20 yükselişin arkasında, FED’in beklenenden önce faiz artırımlarına son vereceğinin yattığını düşünüyoruz. İstihdam raporunun sergilediği ipuçlarına bakılırsa, piyasaların umudu kısa vadede pek de gerçekleşmeyebilir! Bu minvalde, Çarşamba günü çekirdek enflasyonun aylık %0,5 yıllık ise %6,1 artması beklenirken, manşet TÜFE enflasyonun aylık %0,2 yıllık ise %8,7 artması bekleniyor (Haziran %9,1 ; sene 1981 sonrası en yüksek enflasyon). İçeride ise Perşembe günü açıklanacak ödemeler dengesi istatistikleri ve hafta boyunca yapılacak tahvil ihraçları önem arz edecektir.
>Rusya ile dış ticaret
Rusya’dan 2021 yılında 28,9 milyar dolar ithalat yapan Türkiye, Rusya’ya 5,8 milyar dolar ihracat yapmış. Bu rakamların 2022 yılının ilk 7 ayına tekabül eden karşılığı 32,1 milyar dolar ithalat ve 3,6 milyar dolar ihracat. Demek ki, Rusya’ya dış ticaret açığı veriyoruz. Bu ilişkinin kabaca 6 milyar dolarlık kısmının TL ve Ruble ile olabileceğini düşünüyoruz. Geri kalanı ise (swap olmaksızın) dolar ile olmak zorunda.
>BM Gıda ve Tarım Örgütü (FAO)
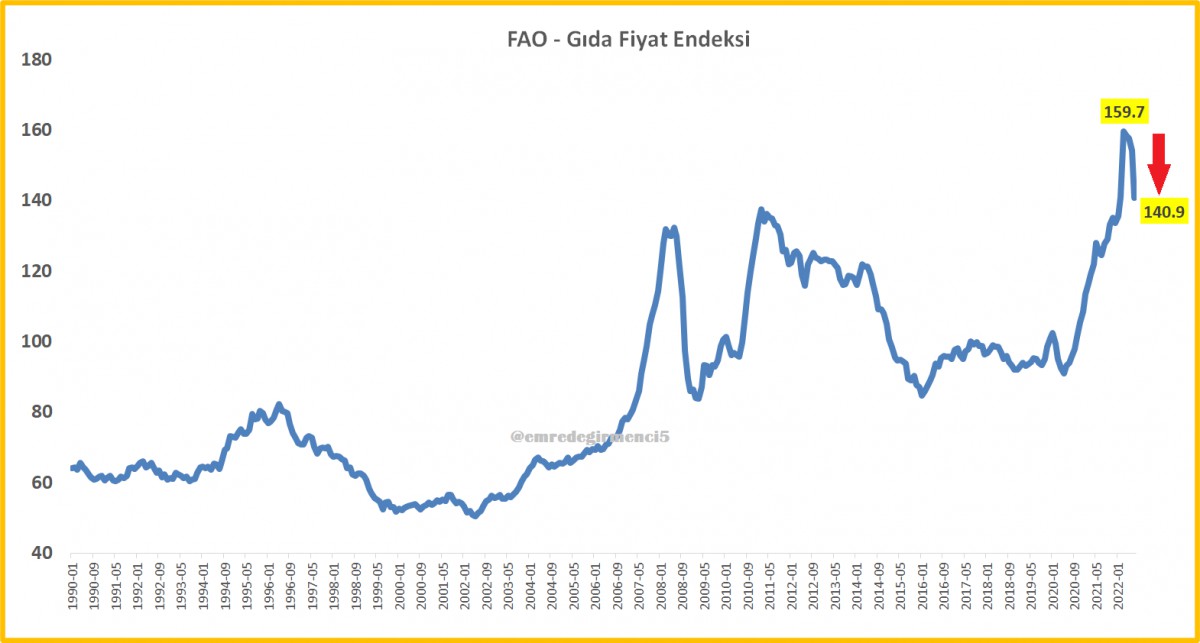
Temmuz’da gıda fiyat endeksi %8,6 düşerken, yıllık bazda %13,1 artış kaydetti. Türkiye’de Temmuz’da gıda fiyatları sırası ile aylık %3,15 ; yıllık %94,65 artış kaydederken, bu rakamların KKTC’de karşılığı %2,75 ve %124,88! Küresel gıda fiyatları düşerken, Türkiye ve KKTC’de artmaya devam ediyor.
>Gram Altın
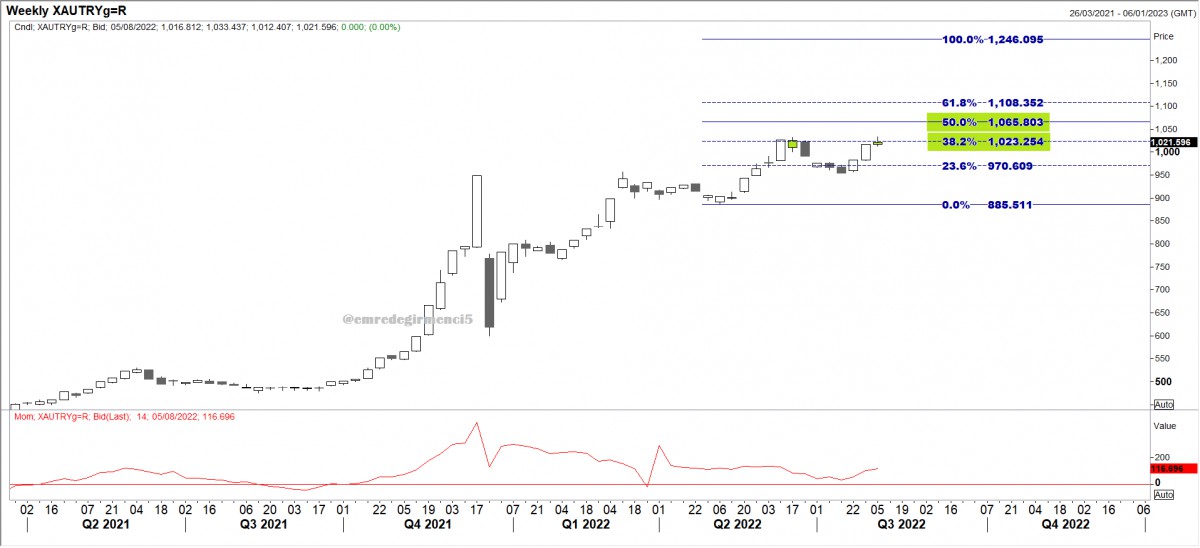
Gram altın yeniden 1,023 TL seviyesini test ederek haftayı tamamladı. 1,023 seviyesini uzun bir süredir telaffuz ediyoruz. Henüz üzerinde kapanış göremedik. 1,023 seviyesinden kurtulması durumunda daha da yukarıda 1,065 seviyesini takip edeceğiz.
>Borsa İstanbul
Borsa haftayı yeni bir zirve seviyesinden tamamladı. Lâkin, teknik mânâda, fiyat haftayı zirvede tamamlarken, güç göstergelerinden RSI bunu teyit etmediğini görüyoruz. Teknik analizde bu duruma negatif uyumsuzluk deniyor (fiyatı tepe noktasına ulaşırken teknik gösterge tepe noktasının aşağıda olması) ve yükselişin sağlıklı olmadığını düşündürüyor.
>USDTRY
Geride bıraktığımız haftanın büyük bir kısmını psikolojik 18 seviyesinin hemen altında geçirirken, haftayı 17,90 seviyesinin diplerinde tamamladı. Herkes geminin tek tarafına yaslanırken, biz aysonu 17,88 seviyesinden kâr al çalıştırarak uzun pozisyonlarımızdan çıkmıştık. Yeni haftanın da kapanışının 17,90 seviyesinin altında olması, aşağı yönlü isteği canlı tutabilir.
>Ethereum
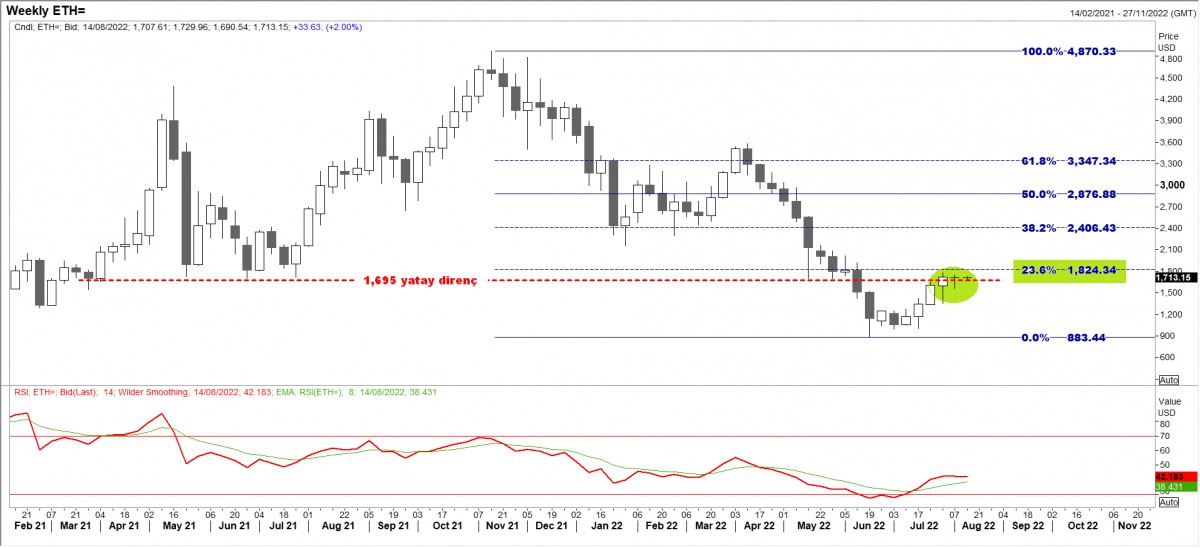
Geride bıraktığımız hafta, 1,695 dolar yatay direnç seviyesine işaret ederek üzerinde haftalık kapanışın ilk etapta 1,824 dolar seviyesine doğru bir isteği artıracağını paylaşmıştık. Bu haftayı da 1,695 dolar seviyesinin hemen üzerinde kapatan Ethereum’da, yukarı yönlü isteğin korunabileceğini düşünüyoruz.
İKTİSATBANK

BANKA HABERLERİ
AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL
FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKALARIMIZIN ÇALIŞANI DEĞİL”


Bir süredir mütemadiyen aynı konuların etrafında dolaştığımız ve kendi kendimizi tekrar ettiğimizin pekâlâ farkındayız. Jeopolitik riskler tüm ağırlığıyla masa üzerinde durmaya devam ederken, emtia fiyatlarının yüksek seyri enflasyonist baskıları artırmaya devam ediyor. Brent cinsi ham petrolün varil fiyatı haftanın son iş gününü 110 dolar seviyesini test ederek tamamladı. Bir başka bakış açısıyla, Brent petrol sene başına göre %81 yükselirken, gümüş ise getiri liginin dibinde yer alarak %20 düştü. Yapay zekâ ve çip sektöründe ise soru işaretleri zihinleri meşgul etmeye devam ediyor. Goldman Sachs’ın hesaplamalarına göre, beş büyük yapay zekâ şirketinin gelecek yıl toplam yatırım harcamalarının 1,2 trilyon dolara ulaşması bekleniyor. Rakamın büyüklüğü bir yana, bu yatırımların ne kadar sürede kendini amorti edeceği sorusu giderek daha fazla önem kazanıyor. Teknoloji hisseleri denince akla gelen Nasdaq endeksi haftanın son iş gününü %2’nin üzerinde düşüşle tamamlarken, son 10 günlük performansı da %6 düşüş yönünde oldu.
Türkiye’de Fon Krizi’nin etkileri sürerken, cuma günü bültenimizde de dile getirdiğimiz MSCI uyarısı hisse senetleri üzerindeki baskıyı artırdı. MSCI, yaz başında yaptığı uyarının dozunu bir kademe daha yükselterek, piyasa şeffaflığı ve sağlıklı işleyiş konusunda atılan adımların yeterli olmadığını ortaya koydu. Türkiye’nin gelişmekte olan ülke statüsünü koruması açısından Haziran 2027 kritik bir tarih olarak karşımıza çıkıyor. Endonezya’da yaşananları da birlikte düşündüğümüzde, piyasaların bu uyarıyı pek hoş karşılamadığını görüyoruz. BIST100 ve BIST30 endeksleri cuma gününü %3 kayıpla tamamlarken, bankacılık endeksi %2 geriledi. CDS risk primi 250 baz puanda yatay seyrederken, iki yıllık gösterge tahvilin bileşik faizi, faiz indirimi beklentilerinin desteğiyle son iki haftada 100 baz puan düşerek %39,40 seviyesine indi. USDTRY kuru ise yeni haftaya 49,54 seviyesinden başlıyor.
MSCI’nın Endonezya’yı gelişmekte olan ülkeler kategorisinden çıkararak doğrudan bağımsız piyasa statüsüne düşürebileceği uyarısının yankıları ise dinmiyor. Cuma günü %12’ye yakın gerileyen Jakarta borsası, bu sabah da %5’in üzerinde düşerek son altı yılın en düşük seviyesine indi. Yılbaşından bu yana kayıplar %43’ü aşarken, yabancı yatırımcıların net satışları 5 milyar dolara yaklaştı. Endonezya’nın MSCI endekslerinden tamamen çıkarılması hâlinde, yalnızca endeksleri takip eden fonlardan 5,6 milyar dolarlık zorunlu satış gelebileceği hesaplanıyor. Ülke para birimi rupiah da tarihî dip seviyelerine yaklaşırken, satış baskısının borsayla sınırlı kalmayıp döviz ve tahvil piyasalarına yayılmasından endişe ediliyor. Türkiye’nin de benzer gerekçelerle MSCI’nın radarında olması, Endonezya’daki gelişmeleri bizim açımızdan daha da önemli kılıyor.
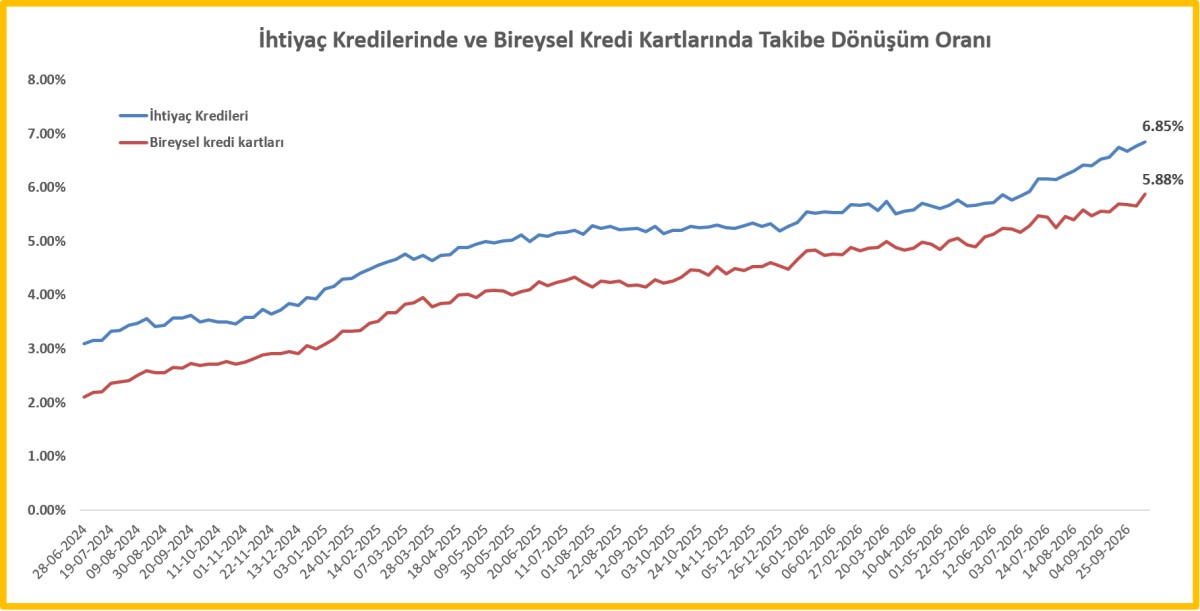
Türkiye cephesinde ise gözler perşembe günü sonuçlanacak TCMB’nin olağan Ekim ayı PPK toplantısına çevrildi. Bir süredir gündemden düşmeyen fon krizinin de etkisiyle ekonomik aktivitedeki yavaşlamanın giderek belirginleştiğini görüyoruz. Otomobil satışlarından kredi kartı harcamalarına kadar pek çok gösterge bu tabloyu desteklerken, hanehalkının borç ödeme kapasitesindeki bozulma da dikkat çekiyor. Aşağıdaki grafikten görüleceği üzere, ihtiyaç kredilerinde takibe dönüşüm oranı %7’ye yaklaşarak rekor kırarken, bireysel kredi kartlarında da bu oran %6 seviyesine yaklaşarak tarihî zirvesine yükseldi. Bir başka deyişle, ihtiyaç kredilerinde mevcut her 100 TL’lik bakiyenin yaklaşık 7 TL’si takipte bulunuyor. Ekonomik aktivitedeki sert yavaşlama ve hanehalkının artan ödeme güçlükleri karşısında TCMB’nin, enerji fiyatlarındaki keskin yükselişe rağmen, politika faizini en az 100 baz puan indirerek %37’den %36’ya çekmesine kesin gözüyle bakıyoruz. Böylece TCMB’nin Aralık 2025’ten bu yana ara verdiği faiz indirimlerine bebek adımlarıyla yeniden başlamasını bekliyoruz.
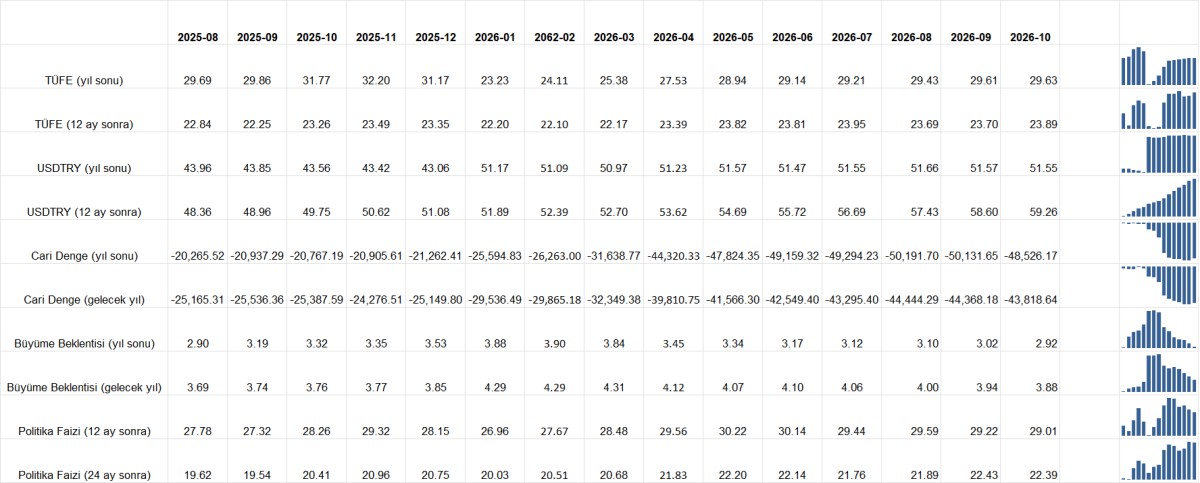
Cuma günü TCMB’nin açıkladığı iki önemli veri de dikkatimizden kaçmadı. Eylül ayı konut fiyat endeksine göre, konut fiyatları yıllık bazda nominal olarak %22,3 artarken, enflasyondan arındırıldığında reel olarak %5,7 geriledi. Bir başka deyişle, konut fiyatlarındaki artış enflasyonun gerisinde kalmaya devam ederken, bu durum konutun değer artışı açısından yatırım cazibesini sınırlıyor. TCMB’nin yayımladığı Ekim ayı Piyasa Katılımcıları Anketi’nin sonuçlarını ise aşağıdaki grafikten takip edebilirsiniz. Biz özellikle enflasyon beklentilerine odaklandık. Yıl sonu TÜFE beklentisi hemen hemen değişmezken, 12 ay sonrasına ilişkin beklentinin 0,19 puan artışla %23,89’a yükselmesi, orta vadeli enflasyon görünümünde sınırlı da olsa bir bozulmaya işaret ediyor. Buna karşılık, 24 ay sonrasına ilişkin beklentinin 0,38 puan gerilemesini daha uzun vadeli görünüm açısından olumlu okuyoruz. TCMB’nin kurun artış hızında yaptığı ince ayara rağmen, yıl sonu USDTRY beklentisi hafif gerileyerek 51,55 seviyesine inerken, 12 ay sonrasına ilişkin beklenti ise 59,26 seviyesine yükseldi.
Avrupa’da hayat pahalılığı, eğitim maliyetleri ve hükûmetlerin ekonomi politikalarına yönelik tepkiler giderek büyüyor. Fransa’da öğrencilerin başlattığı protestolar, sendikaların ve farklı toplumsal kesimlerin katılımıyla hafta sonu ülke çapında kitlesel gösterilere dönüşürken, Paris başta olmak üzere birçok kentte şiddet olayları yaşandı. Yüz binlerce kişinin sokaklara döküldüğü gösterilerde 1,200 kişi gözaltına alınırken, Cumhurbaşkanı Macron yaşanan şiddet olaylarını sert bir dille kınadı. Protestolar Fransa ile sınırlı kalmazken, Belçika ve İtalya’da eğitim ve yaşam maliyetleri, Portekiz’de ise düşük ücretler ve konut krizi nedeniyle halk sokaklara döküldü. Fransa’da zaten kırılgan olan siyasi ve mali dengelere toplumsal huzursuzluğun da eklenmesi, ortak para birimi üzerinde baskı kurarken, EURUSD paritesi 1,1230 seviyesinde işlem görüyor.
Öte yandan, Orta Doğu’da artan gerilimle cuma günü 110 dolar seviyesini test eden Brent petrol, yeni haftaya düşüşle başladı. Trump’ın Rusya’ya yönelik bazı yaptırımları gevşetebileceği beklentisi, piyasaya daha fazla Rus petrol ürünü sunulabileceği düşüncesini güçlendirirken, Brent petrol %1,8 gerileyerek 108 dolar seviyesine indi. Ancak Orta Doğu’da arz güvenliğine ilişkin endişeler dinmiş değil. Ticari gemilere yönelik saldırılar nedeniyle Körfez’den günlük petrol sevkiyatı 20 milyon varilin üzerinden 8,5 milyon varile kadar gerilerken, Mısır’ın Husilere karşı Suudi Arabistan’a destek vermeye hazır olduğunu açıklaması gerilimin daha da yayılabileceğine işaret ediyor.
Küresel piyasalarda yapay zekâ yatırımlarının finansmanına ilişkin endişeler gündemdeki yerini korurken, yeni gün ve hafta başlangıcında Asya borsalarında karmaşık bir seyrin hâkim olduğunu görüyoruz. Geçen haftayı %5,4 kayıpla tamamlayan Japonya’da Nikkei endeksi bu sabah %1 civarında gerilerken, geçen hafta %14’ten fazla düşen Güney Kore borsası KOSPI ise yaralarını sarmaya çalışarak %0,7 yükseliş kaydetti. Çin’de üçüncü çeyrek büyümesinin beklentileri hafif aşarak %4,5’e ulaşması ve perakende satışların tahminlerden iyi gelmesi satış baskısını sınırladı. ABD’de yarı iletken hisselerinin işlem gördüğü Philadelphia Semiconductor endeksinin son 10 günde %16’dan fazla gerilemesi, teknoloji sektöründeki satışların boyutunu gösteriyor. Yatırımcılar, yapay zekâya yapılan devasa yatırımların ne zaman kâra dönüşeceğini sorgularken, bu hafta açıklanacak Meta, Tesla ve önde gelen çip üreticilerinin bilançoları merakla takip edilecek. Elon Musk’ın uçan araba tanıtımıyla ilk etapta yükselişe geçen Tesla hisseleri, kazanımlarını koruyamayarak gün içi zirvesinden %6 geriledi.
Trump’ın Rusya’ya yönelik bazı yaptırımları gevşetebileceği beklentisi petrol fiyatları üzerinde aşağı yönlü baskı yaratırken, ABD ile Ukrayna arasındaki ilişkiler de limonileştiğini görüyoruz. Cuma gecesini sert satışlarla tamamlayan Nasdaq endeksi, bu sabah vadeli işlemlerde %1,3 yükselirken, ABD’nin 10 yıllık gösterge tahvil faizi yeniden %5,05 seviyesine geriledi. Kıymetli metaller de yeni haftaya alıcılı başlarken, ons altın 4,180 dolar, gümüş ise 57,75 dolar seviyesinde işlem görüyor. Petrol fiyatlarındaki gerilemenin enflasyon endişelerini bir miktar hafifletmesi, faiz getirisi olmayan kıymetli metallere destek verdiğinin altını çizmek isteriz. Teknik bir bakış açısıyla önem arz eden 55 dolar seviyesinden uzaklaşan gümüşü biraz daha takip etmek istiyoruz. Yukarıda da değindiğimiz üzere, petrol fiyatlarında kalıcı bir geri çekilme olmadan kıymetli metallerin kalıcı bir yükselişe geçmesi zor görünüyor.
Trump’ın Rusya’ya yönelik bazı yaptırımları gevşetebileceği beklentisi Fed’in faiz politikasına ilişkin beklentilerde de dikkat çekici bir değişime neden oldu. Geçen hafta %50’ye kadar yükselen ekim ayında faiz artırımı ihtimali %16’ya kadar gerilerken, aralık ayında faiz artırımı ihtimali ise hâlen %92 seviyesinde bulunuyor. Gözler 28 Ekim tarihinde sonuçlanacak Fed toplantısına ve ertesi gün açıklanacak Fed’in favori enflasyon göstergesi olarak yakından takip ettiği PCE verisine çevrilmiş durumda. Siyasi cephede ise Brezilya ve İsrail seçimlerine geri sayım devam ederken, ABD’de 3 Kasım’da düzenlenecek ara seçimlerde Cumhuriyetçilerin iki kanadı birden kaybetme riskinin oldukça arttığını söylememiz gerekiyor.
TCMB Piyasa Katılımcıları Anketi
İhtiyaç Kredilerinde ve Kredi Kartlarında Takibe Dönüşüm Oranı
Emre Değirmencioğlu



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Meta'nın üçüncü çeyrek net kârı yıllık bazda yüzde 264 arttı 21/10/2026
- "İran'la savaşa girmek yaptığımız en iyi işlerden biri" 21/10/2026
- Tesla'nın üçüncü çeyrek net kârı yüzde 43 azaldı 21/10/2026
- Resmi Gazete'de bugün (22.10.2026) 21/10/2026
- Türkiye'de PHP güvenlik açığına karşı harekete geçildi 21/10/2026
- Trump: Rusya-Ukrayna savaşında çözüme hiç olmadığı kadar yakınız 21/10/2026
- Tasfiye edilecek fonlarda bekleyen talimatlara ilişkin önerge kabul edildi 21/10/2026
- Meta'ya kullanıcı gizliliği ihlali nedeniyle 25 milyar dolar ceza 21/10/2026
- JP Morgan: Aracı kurum lisans iptali Türkiye'den çekilme anlamına gelmiyor 21/10/2026
- ABD'den İran'ın gölge filosuna yönelik yeni yaptırımlar 21/10/2026
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu