Connect with us

BANKA HABERLERİ

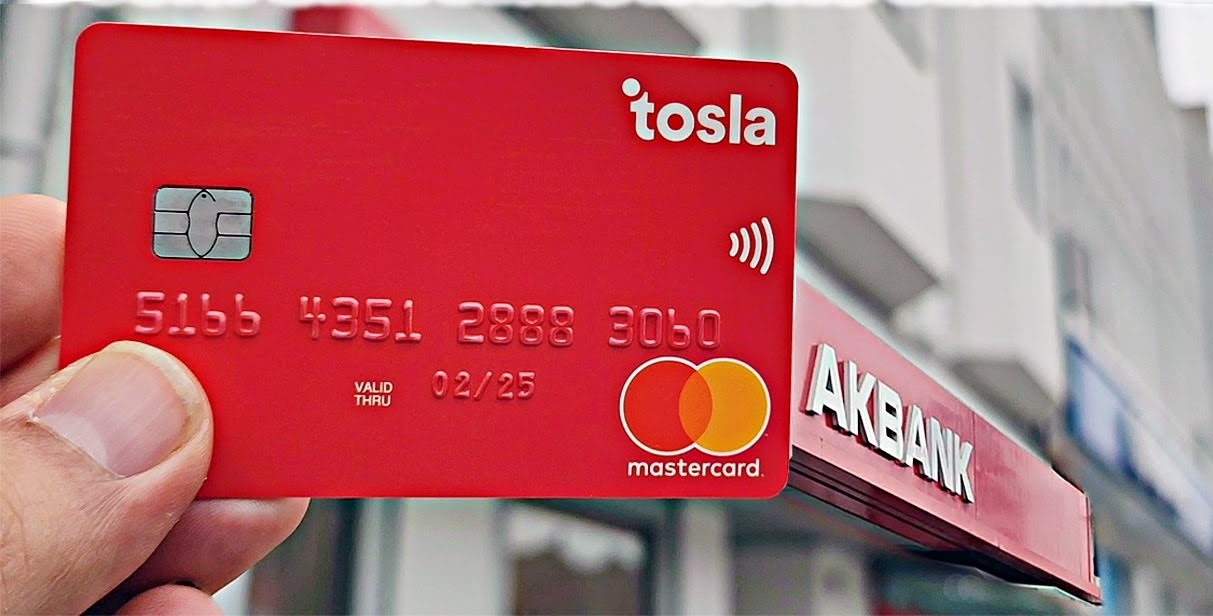
AKBANK FENA TOSLADI!

Yayınlanma:

|

Son günlerde AKBANK müşterilerinden hesaplarını boşaltıldığı, kredi kullandırıp başka hesaplara aktarıldığı, bu işlemler yapılırken kendilerine herhangi bir bilgilendirme gelmediği yönünde şikayetler artmış durumda. Çoğu banka müşteri itirazlarında işlemi bloke ederken; 2023 Nisan’ında benimde benzer bir olay karşısında AKÖDE’yi aradığımda “bir şey yapamayacaklarını, mahkeme kararı getirmem gerektiğini” söylemişlerdi.  Bankanın-AKÖDE’nin hesap güvenliğinde gerekli özeni göstermediğinin ve MÜŞTERİNİ TANI ilkesine uymadığını,  ibretlik nitelikte kendi deneyimimi paylaşmak isterim. 30.04.2024 tarihinde CİMER aracılığı ile TCMB ve BDDK’ya aşağıdaki “görüş ve öneri”de bulundum. BDDK’nın cevabını ve AKÖDE’nin BDDK’ya gönderdiği sorular ile hiç ilgisi olmayan, geçiştirilmiş cevabını Sosyal Sorumluluk gereği aynen yayınlıyorum:

CİMER ÜZERİNDEN BDDK’YA İSTEK VE ÖNERİ BAŞVURUM

Banka ve AKÖDE ile yaptığım telefon konuşmaları sonuçsuz kalınca, BDDK’ya konuyu iletme gereği duydum, aşağıdaki başvuruyu yaptım.

BDDK, TCMB GENEL MÜDÜRLÜĞÜNE,

Sayıları 36’yı bulan “Elektronik Para ve Ödeme Hizmetleri” veren firmalar TCMB lisanlaması ile 6493 sayılı “Ödeme ve Menkul Kıymet Mutabakat Sistemleri, Ödeme Hizmetleri ve Elektronik Para Kuruluşları Hakkında Kanun” kapsamında kurulmuş. Adalet Bakanlığı, İzmir Bölge, Banka Bilirkişisi olarak özellikle Dolandırıcılık Dosyalarına Bilirkişi Dosyaları hazırlamaktayım. Yaptığım tespitlere göre bu firmaların ilk hesap açılış ve işleyişinde Dolandırıcıların işini kolaylaştırıp Vatandaşın mağduriyetini artırıcı maddi manevi zarar görmesini sağlayan ciddi Dijital Güvenlik açığı mevcuttur. Söz konusu firmalardan AKBANK‘ın iştiraki olan AKÖDE Elektronik Para ve Ödeme Hizmetleri A.Ş firmasını kamuoyunda bilinen adı ile TOSLA ürünündeki açıkları bir makale ile de Kamuoyu ile paylaştım ve önerilerimi de yaptım.

Bu tür hesaplarda 2 ana açık bulunmaktadır.

1- Elektronik Para ve Ödeme Hesapalrının ilk ortaya çıktığı 2015-20 arasında herhangi bir kişinin ismi-TC ve doğum tarihi bilgileri ile hespların açıldığı sadece telefon numarası ve email adresine teyit kodu ile aktifleştirildiği tespit edilmiştir. Özellikle yabancılar adına kayıtlı telefonlar ile dolandırıcılık yapılmış, bu kişilere ulaşamadığı için mahkemeler adına hesap açılan kişileri cezalandırmıştır. Bu firmalar mahkemelere kendiler uydurduğu banka literatüründe ve adliye litaretüründe olayan “BASİT USULDE DOĞRULAMA” diyerek elindeki kimlik bilgilerini bildirmiş fakat bu bilgilerin “şüpheye yer vermeyecek şekilde gerçek hesap sahibi olamayabileceği” bilgisini paylaşmamış bu durumda olayla hiç alakası olmayan insanlar yargılanıp cezalar almıştır.

2- Diğer taraftan Banka hesaplarına 3. kişilerin ATM Kartı veya Kredi Kartı bağlanamazken; bu hesaplara 3. kişilerin bilgisi ve onayı olmadan TOSLA gibi Elektronik Para ve Ödeme Hizmeti veren hesaplara ATM Kartı veya Kredi Kartı bağlanabilmektedir. Bağlanan kart ile bu hesaplara paralar aktarılabilmektedir ki dolandırıların da yaptıkları budur.

ÖNERİLERİM:

1- AKÖDE – TOSLA yeni hesap açılışlarnda Dijital Kimlik Doğrulama sistemine geçmiştir. NFC, “Yakın Alan İletişimi” doğrulama kontrolünü uygulamaya koymuş; Yabancı uyruklu, eski nüfus cüzdanı olan, kimliğinde fotoğrafı bulunmayan ve NFC destekli cihazı olmayan kişiler Tosla dijital kimlik doğrulamasını gerçekleştiremiyor ve hesap açamıyor fakat eski Dijital Güvenlik olmadan hesaplar halen AKTİF ve kullanımda. Bu hesapların gerçek kimlik doğrulama yapılana kadar PASİF hale getirilmesini öneriyorum.
2- Halen devam eden, bu hesaplara 3. kişilerin bilgi ve onayı olmadan ATM Kartının veya Kredi Kartının bağlanabilmesi yasaklanması gerekir.

Vatandaşın mağduriyetin gidermek için yukarıdaki 2 tedbirin acilen alınması için değerlendirmeye sunarım.
Saygılarımla

EROL TAŞDELEN

Not: Yukarıda özetlediğim durum ile ilgili makalem www.bankavitrini.com sitemde detaylı yayınlanmış olup link aşağıda gibidir.
https://bankavitrini.com/dijital-dolandici-olarak-suclanabilirsiniz/

AKÖDE’NİN BDDK’YA CEVABI

Sayın Erol Taşdelen,

T.C Bankacılık Düzenleme ve Denetleme Kurumu’na hitaben ilettiğiniz talebiniz incelendiğinde, şikayetin Bankamız iştiraki Aköde Elektronik Para ve Ödeme Hizmetleri A.Ş. (“Aköde”)’nin “Tosla” markası ile sağladığı, ödeme ve elektronik para hizmetlerinin sunulduğu uygulamada yapılan işlemlere ilişkin kimlik tespiti süreçlerine ilişkin olduğu anlaşılmış, talebiniz AkÖde tarafından incelenmiş ve resmi kurumlara konuya ilişkin açıklayıcı cevap verilmiştir. Şikayet konusu hususlar doğrudan iştirakimiz Aköde ile ilgili olduğundan Aköde’den konuya dair iletilen yanıtlar aşağıda aynen iletilmektedir. Aköde Ödeme ve Menkul Kıymet Mutabakat Sistemleri, Ödeme Hizmetleri ve Elektronik Para Kuruluşlari Hakkında Kanun (“6493 sayılı Kanun”) ve ilgili düzenlemeleri kapsamında TCMB’den almış olduğu faaliyet izinleri çerçevesinde elektronik para kuruluşu ve ödeme kuruluşu olarak faaliyet göstermektedir. Aköde 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun ve alt düzenlemeleri ile 6493 sayılı Kanun ve ilgili düzenlemelerine uygun şekilde faaliyette bulunmakta olup bilgilerinize sunarız. Saygılarımızla. Akbank T.A.Ş. Sabancı Center 4.Levent, 34330 İstanbul Ticaret Sicil Memurluğu : İstanbul Sicil Numarası : 90418

(Not: AKÖDE, Benzer cümleler ile mahkemelere de aynı cevabı gönderiyor, ki mahkemelerin asıl öğrenmek istediği siz bu işlemleiri nasıl yapıyorsunuz değil, mahkemeleri “bu işlemi yapan kişi kim, o bilgiler geröekten o kişiye mi ait?” bilgisini talep ediyor. AKÖDE ise, “kimliğini bildirdiği kişinin şüpheye yer vermeyecek şekilde hesap sahibi olduğunu teyit edemiyor, BASİT USULDE DOĞRULAMA(!) diye geçiştiriyor”, sorun da bu zaten! BASİT USULDE DOĞRULAMA derken MÜŞTERİNİ TANI ilkesine uyulmamış; hesap açılışında beyan edilen, teyit edilmemiş kimlik bilgileri demek istiyor. Bugüne kadar Bankacı Bilirkişiler ve Mahkemeler bunu sorgulamadığı için bildirilen isme direkt yargısal işlem yaptı…)

BDDK’NIN EK CEVABI

Başvurunuza ilişkin olarak aşağıdaki açıklamaların yapılması uygun görülmüştür. Bilindiği üzere, Bankacılık Kanunu’nun ve Tüketicinin Korunması Hakkında Kanun’un ilgili maddeleri uyarınca bankacılık hizmetlerinden alınan faiz, ücret ve komisyon belirleme yetkisi Türkiye Cumhuriyet Merkez Bankasına verilmiştir. Bu nedenle, başvurunuzun TCMB’ye yapılması takdirlerinizdedir. Bilgi edinilmesi rica olunur.

KONUYU BDDK ANLAMAMIŞ, AKÖDE DE ALAKASIZ CEVAPLAMIŞ

Son günlerde AKBANK ile ilgili şikayetler artmış durumda. AKBANK eski müdürlerinden biri ve Adalaet Bakanlığı İzmir Bölge Müdürlüğüne bağlı Bankacı Bilirkişisi olarak ağırlıklı Dolandırıcılık dosyalarına Bilirkişi Raporu hazırlamaktayım. AKBANK ile ilgili Dolandırıcılık davalarında yukarıda bahsettiğim AKÖDE/TOSLA hesaplarındaki Dijital Güvenlik açığını daha önce detaylı yazmama ve CİMER üzerinden yaptığım başvuruda NET OLARAK belirtmeme rağmen AKÖDE’den gelen cevaba bakar mısınız. Sadece,”Aköde Ödeme ve Menkul Kıymet Mutabakat Sistemleri, Ödeme Hizmetleri ve Elektronik Para Kuruluşlari Hakkında Kanun (“6493 sayılı Kanun”) ve ilgili düzenlemeleri kapsamında TCMB’den almış olduğu faaliyet izinleri çerçevesinde elektronik para kuruluşu ve ödeme kuruluşu olarak faaliyet göstermektedir. Aköde 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun ve alt düzenlemeleri ile 6493 sayılı Kanun ve ilgili düzenlemelerine uygun şekilde faaliyette bulunmakta olup bilgilerinize sunarız.” diyerek remen GEÇİŞTİRİLMİŞ. Ben ne sormuşum, gelen cevap ne? Ben, “siz nasıl ve hangi yetki ile faaliyet gösteriyorsunuz” diye bir soru yönetmedim ki! Aynı cevabı sürekli mahkemelere de gönderiyorlar. Soru ne, cevap ne? Hiç alakası yok! Resmen dalga geçiyorlar! Bankacılık temel kurallarından: MÜŞTERİNİ TANI ilkesi resmen ihmal edilmiş!

AKÖDE 2018’DE KURULUP 2019’DA TOSLA’NIN SUNUMU YAPILMIŞTI

AKBANK iştiraki olan AKÖDE, TOSLA uygulamasını 2018’de faaliyete geçirmiş, dönemin Genel Müdürü Hakan BİNBAŞGİL ve o dönem AKÖDE Genel Müdürü Sitare SEZGİN tarafından sunumu yapılmıştı.
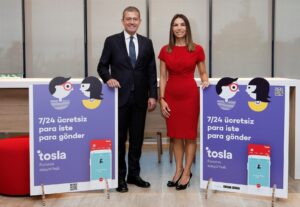
AKÖDE YÖNETİMİ SORUNA DUYARSIZ, AKSİYON PLANLARI YOK, HATANIN DEVAMINDA BİR SORUN GÖRÜLMÜYOR

Mevcut Genel Müdür Emel Arsever ile yaklaşık bir saat yaptığım görüşmede ayrıntılı bilgi vermeme rağmen; yeni hesapların ne kadar güvenli olduğunu savunsa da eski hesapların aynı güvenlik sınırları içinde olup olmadığı konusunda “onlar da yeni hesaplar gibi güvenli” diyememekte, konuyu “yasal olarak kimlik doğrulama yapmak zorunda değiliz” gibi akla hayale sığmayacak sığlıkta bir cevap ile geçiştirte. Ama AKÖDE Mahkemelere BASİT USULDE DOĞRULAMA diye hesap sahibini bildirdiklerinde, “niçin o hesabın gerçekte o kişiye ait olamayabileceğini not olarak yazmadıkları, hesabın açılışında yeni hesaplar gibi gerçek kişi doğrula yapılmadığını” yazmadıklarını ise cevapsız bırakabilmekte Hukuk Servisini adres gösterecek kaçamak cevap vermektedir. Olay basit aslında empati yaptığınızda sizin adınıza hesap açılıp vatandaş dolandırılmakta, hiç ilginiz olmadığı halde hesap sizin adınıza olduğu için kendinizi yargılanırken bulabilmektesiniz. Çözüm de belli, GÜVENSİZ HESAPLAR gerçek kimlik teyidi alınana kadar PASİF HALE GETİRİLMESİ. Benim önerim de bu şekilde oldu zaten! Bu nasıl uygulanmaz, akıl alır gibi değil! AKÖDE, “komisyon kazanacak” diye sahte hesaplara göz göre göre nasıl izin verilir ve tedbir alınmaz, savunulur? Hiç bir banka geliri, göz göre göre güvenlik açığı nedeni ile bilgisi dışında açılması ve masum insanların yargılanıp dolandırıcılıktan hapis cezası almasını haklı çıkarmaz! İş Etik kurallarına duyarlı ve Vicdani duyguya sahip hiç bir banka yönetimi de bunu bile bile savunma yapamaz, arkasında duramaz! Sizin para hırsınız bir masum insanın bile hapis cezası alması, sabıkalı hale düşmesini haklı hale getiremez! Mahkemelerde süren binlerce dava varken ( o da şikayet edilenler ) yeni olayların olmaması için eski hesaplara Güvenik tedbiri alınmamasının gerekçesi olamaz!
AKBANK iştiraki AKÖDE’nin TOSLA hesaplarında detaylarını daha önce yazdığım yazıda da belirttiğim gibi resmen dolandırıcıların işi kolaylaştırılmış. Güvensiz (beyana tabi) hesaplar hala aktif! AKÖDE Genel Müdürü Emel Hn. ile yaptığım Nisan ayındaki telefon görüşmede bu konuyu “firmamız kimlik tespiti yapmaya zorunlu değildir” diye geçiştirdi. Yeni hesapların ne kadar güvenli olduğunu anlattı. Kısaca, eski ve halen akttif olan hesap sahiplerinin  şüpheye yer vermeyecek şekilde hesap ismi ve TC’ye ait olduğundan emin değiller. O nedenle BASİT USULDE DOĞRULAMA diye bir kavram uydurup mahkemelere de bu şekilde bildiriyorlar. Ben edeceğim komisyon gelirlerine bakarım, hesap başkalarının adına açılmış, vatandaş dolandırılmış umurumuzda değil konumuna banka kendini nasıl düşürür anlamakta zorlanıyorum. Mahkeme de bildirilen isimlerin şüpheye yer vermeyecek şekilde o kişilere ait olduğunu var sayıp yargılayıp hapis cezaları veriyor. Durum bu kadar vahim!

TOSLA MASRAF LİSTESİ İTİRAF GİBİ

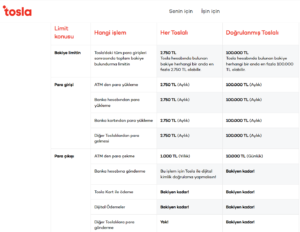
TOSLA’nın resmi sayfasında  LİMİTLER ve ÜCRETLER bölümüne baktığımızda iddialarımız destekleyen bilgilere de ulaşıyoruzç Limitlerde HER TOSLALI (güvensiz hesaplar, basit usulde doğrulanan, beyana tabi hesaplar demek istiyor) liöitler 2.750.- TL iken DOĞRULANMIŞ TOSLALI ( gerçek kimlik teyidi alınmış demek istiyor) işlem limiti 100.000.-TL’ye çıkıyor. Bu bilgi bile başlı başına iddialarımızın ne kadar doğru ve yerinde olduğunun ispatı aslında.
SORUNU DENEYİMLİ BANKACI CEO KAAN GÜR ÇÖZER
Mahkemeye TOSLA’nın güvenlik açığı ile ilgili gerekli bilgilendirme yaptım, bu iş BDDK ile değil Asliye Ceza Mahkemeleri ile çözülecek belli ki, geç çözülecek ama konunun vahametini anlayacak bir Mahkeme Heyeti mutlaka çıkacaktır. Adalete inancım tam. Hoş, “Bankalardaki BDDK murakıpları bu tür hesaplardaki Güvenlik açıklarını nasıl yakalayıp, tespit edip de müdahale etmezler” diye de düşünmüyor değil insan! Alt kadroların sorunun vahametini anlamama/anlamaya çalışmamaları, çözüm üretmemeleri beni şaşırtsa da, Banka Hesap Güvenliği konusunda hassas olan benin tanıdığım yeni CEO Kaan GÜR bu işe el atıp kısa sürece çözer! MÜŞTERİNİ TANI ilkesi sadece Bankaları değil, TCMB’nin izin verdiği Finans Kurumlarını da kapsar.  Bu işi savsaklamak hiç bir bankaya hele Dijital Bankacılığında Dünya 1.liği alan bankaya hiç yakışmaz! DİJİTALİN BANKASI AKBANK sloganı içi boş olmaması gerekir!

Erol TAŞDELEN– Ekonomist, Adalet Bakanlığı İzmir Bölge Bankacı Bilirkişisi (sc:48413)  

Not: Bugün, (29.05.2024) AKÖDE-TOSLA hesapları ile ilgili tespitlerimin ciddi olduğu kanaatine varan Bilirkişilik Görevi yaptığım Mahkemelerden biri TCMB ve BDDK‘ya ayrı ayrı yazı göndererek konunun incelenmesi ve sonucun Mahkemeye ulaştırılması için yazılar gönderdi.(E.T.) 

*************

EK OKUMA:

HEPİMİZ DİJİTAL DOLANDICI OLARAK SUÇLANIP YARGILANABİLİRİZ

Dijital dönüşüm ve Bankacılıkta Siber Güvenlik?


BANKA HABERLERİ

AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ?

Yayınlanma:

|

Yazan:

BANKALAR ÇALIŞANLARIN MAAŞ REKABETİNİ Mİ SINIRLADI?

Bankavitrini.com | Bankacılık ve Finans Analizi

Akbank, Rekabet Kurulu tarafından yürütülen iş gücü piyasasına yönelik soruşturmanın uzlaşmayla sonuçlandırılması kapsamında 1 milyar 713 milyon 897 bin 558 TL idari para cezası ödeyecek. Peki, Türkiye’nin önde gelen bankalarından biri neden bu kadar yüksek bir ceza ile karşı karşıya kaldı? Soruşturmanın arkasında hangi iddialar bulunuyor? Bu olay, bankacılık sektöründe çalışanların ücretlerini ve iş değiştirme özgürlüğünü nasıl etkileyebilir?

CEZA KREDİ VE MEVDUAT FAİZLERİYLE İLGİLİ DEĞİL

Akbank’a verilen cezanın konusu, bankanın müşterilerine uyguladığı kredi faizleri veya mevduat oranları değil. Rekabet Kurumu’nun 24 Şubat 2026 tarihinde duyurduğu soruşturma, bankacılık, sigortacılık ve bilişim teknolojileri sektörlerinde faaliyet gösteren şirketlerin iş gücü piyasasındaki rekabeti kısıtlayabilecek uygulamalarını inceliyor.

Rekabet Kurumu, aralarında Akbank’ın da bulunduğu 26 teşebbüs hakkında çalışan ayartmama anlaşmaları ve/veya iş gücü piyasasına yönelik rekabete hassas bilgi paylaşımı iddiaları kapsamında soruşturma başlatmıştı.

Akbank, 12 Ekim 2026 tarihli Kamuyu Aydınlatma Platformu (KAP) açıklamasında, Rekabet Kurulu’nun 26-30/899-383 sayılı kararı doğrultusunda soruşturmanın banka bakımından uzlaşmayla sonuçlandırıldığını bildirdi.

Açıklanan idari para cezası 1 milyar 713 milyon 897 bin 558 TL oldu.

ÇALIŞAN AYARTMAMA ANLAŞMASI NE DEMEK?

Soruşturmanın en dikkat çekici başlıklarından biri, şirketlerin birbirlerinin çalışanlarını işe almamak veya çalışan transferlerini kısıtlamak konusunda anlaşmış olabileceği iddiası.

Örneğin aynı sektörde faaliyet gösteren iki banka düşünelim. Bu bankaların birbirlerinin çalışanlarına iş teklifi yapmamak ya da çalışan transferlerini sınırlandırmak konusunda anlaşmaları, iş gücü piyasasındaki rekabeti bozabilecek uygulamalar arasında değerlendirilebilir.

Böyle bir durumda çalışan, yalnızca mevcut işvereninin ücret politikasıyla karşı karşıya kalmaz. Rakip bankaların daha yüksek ücret veya daha iyi çalışma koşulları sunmasıyla ortaya çıkabilecek alternatifler de daralabilir.

Oysa rekabetçi bir iş gücü piyasasında bankalar nitelikli çalışanları bünyelerine katabilmek için ücret, prim, yan haklar, kariyer olanakları ve çalışma koşulları üzerinden birbirleriyle yarışır.

Bu rekabetin kısıtlanması, çalışanların pazarlık gücünü zayıflatabilecek bir sonuç doğurabilir.

Ancak önemli bir ayrıntı var: Rekabet Kurumu’nun soruşturma duyurusu, bu tür uygulamalara ilişkin iddiaların araştırıldığını gösteriyor. Akbank’ın hangi somut davranışının cezaya esas alındığına ilişkin ayrıntılar, bankanın KAP açıklamasında yer almıyor.

MAAŞ BİLGİLERİNİN PAYLAŞILMASI NEDEN SORUN OLABİLİR?

Soruşturmanın ikinci önemli boyutu, iş gücü piyasasında rekabete hassas bilgilerin paylaşılması iddiası.

Çalışan ücretleri, maaş artışları, işe alım koşulları ve gelecekteki istihdam planları gibi bilgiler, şirketlerin birbirleriyle rekabet etme biçimini etkileyebilir.

Örneğin rakip işverenlerin gelecekteki ücret artışlarına ilişkin hassas bilgileri paylaşması, ücret politikalarının bağımsız biçimde belirlenmesini zayıflatabilir. İşverenler arasındaki rekabetin azalması da çalışanların daha iyi ücret ve çalışma koşulları elde etme olanaklarını olumsuz etkileyebilir.

Buradaki temel mesele, şirketlerin insan kaynakları alanında her türlü bilgi alışverişinin yasak olması değil. Rekabeti kısıtlayabilecek nitelikteki anlaşmalar ve bilgi paylaşımlarının, somut koşullar çerçevesinde rekabet hukuku bakımından değerlendirilmesidir.

AKBANK BUNU NEDEN YAPMIŞ OLABİLİR?

Bu sorunun kesin yanıtını verebilmek için Rekabet Kurulu’nun gerekçeli kararındaki somut tespitlerin görülmesi gerekir. Bankanın kamuya açık KAP açıklaması, cezanın arkasındaki yönetimsel motivasyonu veya belirli bir uygulamanın nedenini açıklamıyor.

Bununla birlikte, çalışan transferlerini sınırlandıran veya ücret rekabetini zayıflatan uygulamaların işverenler açısından olası ekonomik motivasyonları bulunuyor.

Birincisi, personel maliyetlerini kontrol altında tutmak. Bankacılık sektöründe deneyimli çalışanların ücretleri, primleri ve yan hakları önemli bir maliyet kalemi oluşturuyor. İşverenler arasındaki ücret rekabetinin zayıflaması, ücret artışı baskısını azaltabilecek bir sonuç doğurabilir.

İkincisi, nitelikli personeli elde tutmak. Deneyimli bankacılar, risk yönetimi uzmanları, yazılım çalışanları ve yöneticiler, rakip kuruluşlar açısından değerli insan kaynağıdır. Çalışan hareketlerini kısıtlayan anlaşmalar, işverenler açısından personel kaybını azaltıyor gibi görünse de rekabet hukuku bakımından ciddi sorunlar doğurabilir.

Üçüncüsü, insan kaynakları maliyetlerinde öngörülebilirlik sağlamak. Bankalar ücret artışlarını ve işe alım maliyetlerini yönetmek ister. Ancak bu amaç, rakiplerle rekabeti sınırlayıcı anlaşmalar yapılmasını hukuken meşru hâle getirmez.

Bunlar olası ekonomik açıklamalardır; Akbank’ın bu amaçlarla hareket ettiğinin kanıtlandığı anlamına gelmez.

BU BİR İŞ HUKUKU İHLALİ Mİ?

Burada iki ayrı hukuk alanını birbirinden ayırmak gerekiyor.

İş hukuku; işçinin ücreti, iş sözleşmesi, çalışma koşulları, kıdem ve ihbar tazminatı gibi konuları düzenler.

Rekabet hukuku ise şirketlerin piyasalarda rekabeti engelleyici, bozucu veya kısıtlayıcı anlaşmalarını ve davranışlarını denetler.

Akbank’a ilişkin soruşturmanın hukuki dayanağı, 4054 sayılı Rekabetin Korunması Hakkında Kanun’un 4. maddesi kapsamında iş gücü piyasasındaki rekabetin kısıtlanıp kısıtlanmadığının incelenmesidir.

Dolayısıyla bu olay, doğrudan işçilerin ücretlerinin ödenmemesi veya kıdem tazminatı haklarının ihlali nedeniyle verilen bir iş hukuku cezası değildir.

Bununla birlikte, işverenler arasındaki rekabeti kısıtlayabilecek uygulamalar çalışanların iş değiştirme ve ücret pazarlığı imkânlarını etkileyebildiğinden, konu çalışma hayatı açısından da önem taşıyor.

AKBANK NEDEN UZLAŞMAYI KABUL ETTİ?

Akbank’ın KAP açıklamasında, soruşturmanın Rekabet Kurulu kararı doğrultusunda uzlaşma usulüyle sonuçlandırıldığı bildirildi.

Rekabet hukukunda uzlaşma, soruşturmanın kanunda belirlenen koşullar çerçevesinde sonuçlandırılmasına imkân veren bir yöntemdir. Bu yol, sürecin daha kısa sürede tamamlanması ve hukuki belirsizliğin azaltılması gibi avantajlar sağlayabilir.

Ancak Akbank’ın uzlaşmayı hangi özel gerekçelerle tercih ettiğine ilişkin ayrıntılı bir açıklama bulunmuyor. Bu nedenle bankanın uzlaşma kararını hangi yönetimsel veya hukuki değerlendirmelerle aldığı konusunda kesin bir neden ileri sürmek doğru olmaz.

BANKACILIK SEKTÖRÜNDE NE DEĞİŞEBİLİR?

Bu soruşturmanın önemi yalnızca Akbank’ın ödeyeceği para cezasıyla sınırlı değil.

Bankalar ve diğer finans kuruluşları açısından insan kaynakları uygulamalarının da rekabet hukuku kapsamında değerlendirilmesi, sektörde yeni bir hassasiyet alanı oluşturuyor.

Özellikle şu konuların önem kazanması beklenebilir:

  • Rakip kuruluşların çalışanlarını işe almama yönünde anlaşmalardan kaçınılması.
  • Ücret politikaları ve gelecekteki maaş artışları gibi rekabete hassas bilgilerin paylaşımının dikkatle değerlendirilmesi.
  • İnsan kaynakları toplantılarında ve sektör içi görüşmelerde rekabet hukuku kurallarına uyumun güçlendirilmesi.
  • Çalışanların iş değiştirme ve daha iyi çalışma koşulları için pazarlık yapma imkânlarının korunması.

Bunun çalışanların ücretlerine doğrudan ne ölçüde yansıyacağı ise ayrıca değerlendirilmesi gereken bir konu.

SONUÇ: MESELE SADECE 1,7 MİLYAR TL DEĞİL

Akbank’a açıklanan 1 milyar 713 milyon 897 bin 558 TL’lik idari para cezası, iş gücü piyasasındaki rekabetin de bankacılık sektöründe ciddi bir denetim konusu olduğunu gösteriyor.

Çalışanların serbestçe iş değiştirebilmesi, işverenlerin nitelikli personel için rekabet etmesi ve ücretlerin bağımsız piyasa koşullarında belirlenmesi, rekabetçi bir iş gücü piyasasının temel unsurları arasında yer alıyor.

Burada asıl yanıtlanması gereken soru şu: Bankalar müşterilerine kredi ve mevduat ürünleri sunarken rekabet etmek zorundayken, çalışanları işe alma ve ücret belirleme konusunda da aynı rekabet anlayışıyla hareket ediyor mu?

Bu sorunun Akbank özelindeki somut yanıtı için Rekabet Kurulu’nun gerekçeli kararındaki tespitlerin incelenmesi gerekiyor. Ancak olayın kendisi, bankacılık sektöründe rekabet hukukunun yalnızca müşteri ve ürün piyasalarıyla sınırlı olmadığını, çalışma hayatına da uzandığını ortaya koyuyor.

Kaynaklar: Rekabet Kurumu’nun 24 Şubat 2026 tarihli soruşturma duyurusu; Akbank’ın 12 Ekim 2026 tarihli KAP açıklaması.

Okumaya devam et

BANKA HABERLERİ

Enpara Bank’ın ilk faaliyet raporuna uluslararası platformlardan ödül

Enpara Bank Marka Yönetimi, İşbirlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar: “İlk faaliyet raporumuzu hazırlarken yalnızca finansal ve finansal olmayan performansımızı aktarmayı değil, Enpara Bank’ın yenilikçi, sade ve dijital marka deneyimini raporun tamamında hissettirmeyi hedefledik” dedi

Yayınlanma:

|

Yazan:

Enpara Bank, 2025 Faaliyet Raporu ile uluslararası raporlama platformları Amerikan İletişim Profesyonelleri Ligi (LACP) Vision Awards ve ARC Awards değerlendirmelerinde ödüllere layık görüldü.

Bankadan yapılan açıklamaya göre, 2025 yılı performansını ortaya koyan ve bankanın ilk faaliyet raporu olma özelliğini taşıyan rapor, LACP Vision Awards kapsamında 5 farklı ödül alırken, ARC Awards kapsamında da ‘Fotoğraf-Video’ kategorisinde ödül kazandı.

LACP Vision Awards kapsamında dünya çapında altın ödüle layık görülen bankanın raporu, küresel ölçekte ve Avrupa, Orta Doğu ve Afrika (EMEA) bölgesinde en iyi finansal raporlar ile en iyi 100 rapor arasında gösterilirken, Türkiye’de de en iyi 25 rapor arasına girdi.

İçerik ve tasarım bütünlüğüyle bankanın marka kimliğini yansıtacak şekilde kurgulanan raporun görsel dünyası, söz konusu yaklaşımıyla ARC Awards kapsamında ilgili kategoride de bankaya ödül getirdi.

Açıklamada görüşlerine yer verilen Enpara Bank Marka Yönetimi, İşbirlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar, 2025 Faaliyet Raporunun uluslararası ölçekte aldığı ödüllerin, Enpara Bank’ın güçlü marka kimliğini ve iletişim yaklaşımını raporlama alanına da yansıttığının önemli bir göstergesi olduğunu belirtti.

İlk faaliyet raporunu hazırlarken yalnızca finansal ve finansal olmayan performansı aktarmayı değil, Enpara Bank’ın yenilikçi, sade ve dijital marka deneyimini raporun tamamında hissettirmeyi hedeflediklerini aktaran Sınar, ‘LACP Vision Awards ve ARC Awards kapsamında elde ettiğimiz bu başarıların, bu yaklaşımımızın uluslararası platformlarda da karşılık bulduğunu görmekten büyük mutluluk duyuyoruz.’ değerlendirmesini yaptı.

Okumaya devam et

BANKA HABERLERİ

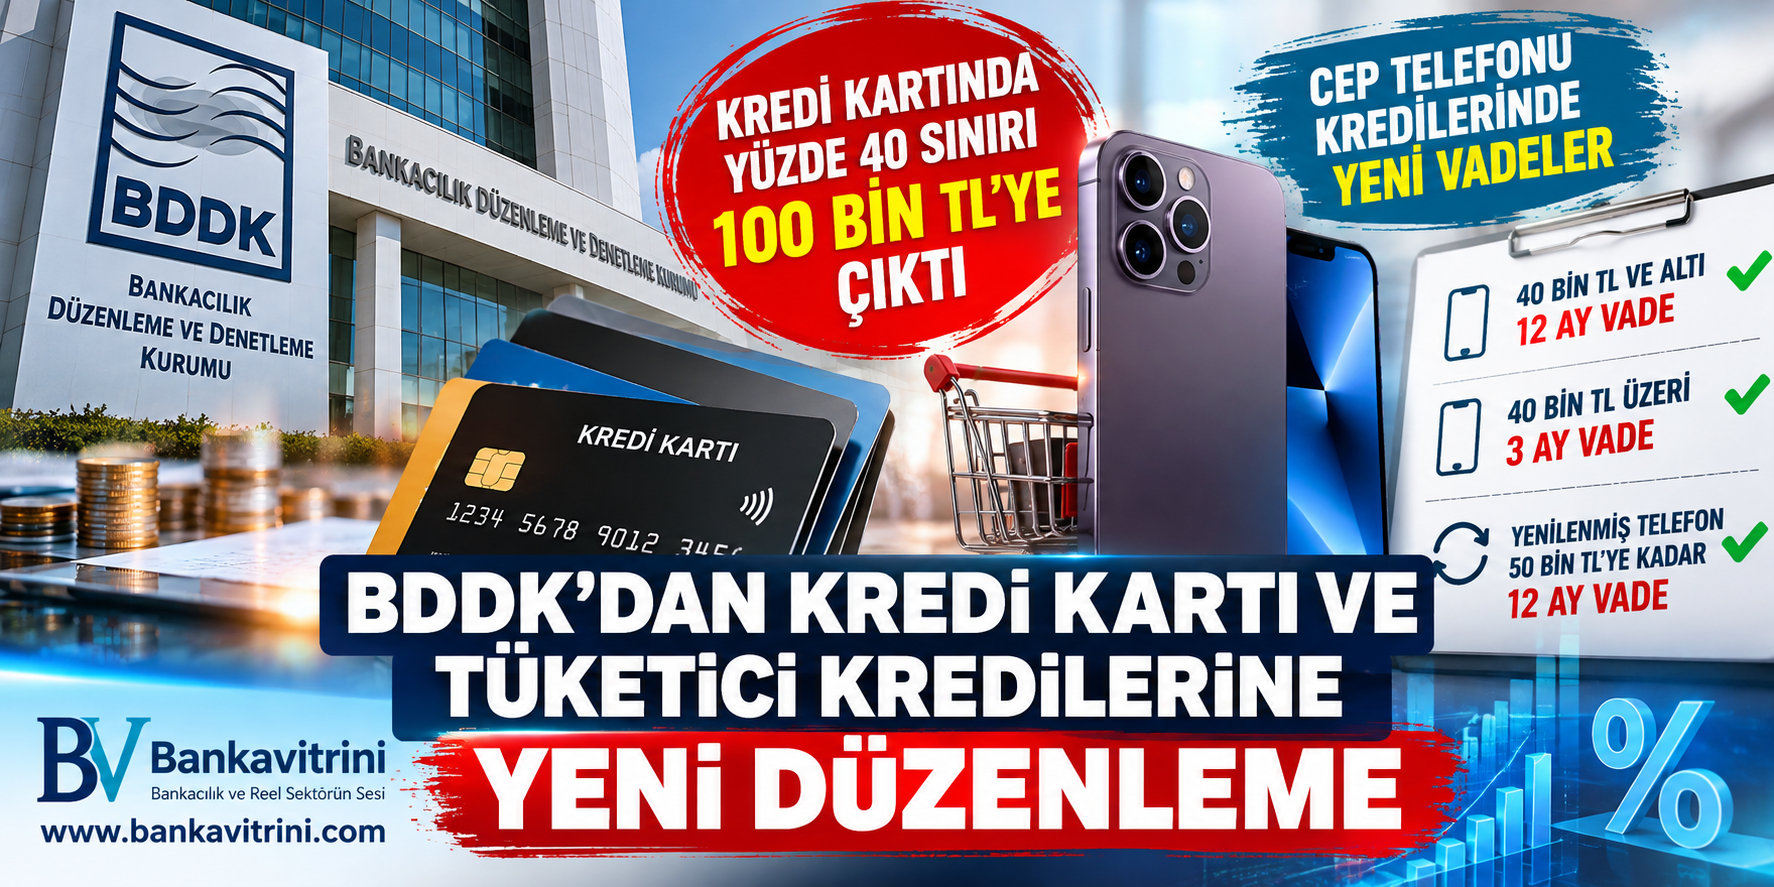
BDDK’dan kredi kartı ve telefon kredilerine yeni ayar!

Yayınlanma:

|

Yazan:

Kredi kartlarında yüzde 40 asgari ödeme için limit sınırı 50 bin TL’den 100 bin TL’ye çıkarıldı. Cep telefonu kredilerinde ise 40 bin TL ve altındaki cihazlarda 12 ay, üzerindeki cihazlarda 3 ay vade uygulanacak. Yenilenmiş telefonlarda eşik 50 bin TL olacak.

Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), bireysel bankacılık müşterilerini yakından ilgilendiren iki yeni düzenlemeyi devreye aldı.

BDDK’nın 1 Ekim 2026 tarihli ve 11581 sayılı Kurul Kararı ile kredi kartlarında asgari ödeme tutarının belirlenmesinde esas alınan limit sınırı değiştirilirken, 11582 sayılı karar ile cep telefonu alımlarında kullanılan tüketici kredilerinin vade sınırları yeniden belirlendi.

KREDİ KARTINDA YÜZDE 40 SINIRI 100 BİN TL’YE ÇIKTI

Yeni düzenlemenin kredi kartı tarafındaki en dikkat çekici değişikliği, asgari ödeme oranında kullanılan limit eşiğinde yapıldı.

Daha önce 50 bin TL olan eşik 100 bin TL’ye yükseltildi.

Buna göre;

  • Kredi kartı limiti 100 bin TL ve altında olanlar: Dönem borcunun yüzde 20’sini asgari ödeme olarak yapacak.
  • Kredi kartı limiti 100 bin TL’nin üzerinde olanlar: Dönem borcunun yüzde 40’ını asgari ödeme olarak yapacak.

BDDK böylece yüzde 40 asgari ödeme oranına tabi olan kartların kapsamını limit açısından daraltmış oldu. Düzenlemenin temel parametresi kartın kullanılan tutarı değil, toplam kredi kartı limiti olacak.

ÖRNEKLE ANLATALIM

Örneğin dönem borcu 50 bin TL olan bir tüketicinin kredi kartı limiti 80 bin TL ise asgari ödeme tutarı 10 bin TL olacak.

Kart limiti 150 bin TL ise aynı 50 bin TL’lik dönem borcunda asgari ödeme 20 bin TL olacak.

Dolayısıyla yeni düzenleme özellikle yüksek limitli kredi kartı kullanıcılarının aylık asgari ödeme yükünü doğrudan değiştirmiyor; 100 bin TL sınırı üzerindeki kartlarda yüzde 40 uygulaması devam ediyor.

CEP TELEFONU KREDİLERİNDE VİDE SINIRI DEĞİŞTİ

BDDK’nın ikinci kararı ise cep telefonu alımlarında kullanılan tüketici kredilerine ilişkin.

Yeni uygulamaya göre sıfır cep telefonlarında:

40 bin TL ve altında:
12 aya kadar tüketici kredisi

40 bin TL üzerinde:
En fazla 3 ay tüketici kredisi kullanılabilecek.

YENİLENMİŞ TELEFONDA EŞİK 50 BİN TL

Yenilenmiş ürün niteliğindeki cep telefonlarında ise farklı bir eşik getirildi.

Telefonun işyerinin “yenileme merkezi” veya “yetkili satıcı” niteliğinde olması şartıyla;

50 bin TL ve altında: 12 ay

50 bin TL üzerinde: 3 ay vade uygulanacak.

KREDİ KARTIYLA TELEFON ALIMINDA TAKSİT YASAĞI DEVAM

Düzenlemenin dikkat çeken bir başka noktası ise kredi kartıyla cep telefonu alımında mevcut uygulamanın korunması.

Yenilenmiş ürün niteliğinde olmayan cep telefonlarının kredi kartıyla alımında taksitlendirme yasağı devam edecek.

Buna karşılık yenilenmiş cep telefonlarında kredi kartıyla yapılan alımlarda, herhangi bir fiyat sınırı olmaksızın 12 aya kadar taksit uygulanabilecek.

BDDK’NIN KREDİ POLİTİKASINDA DİKKAT ÇEKEN AYRINTI

Son düzenlemeyi yalnızca “cep telefonu kredisi değişti” şeklinde okumamak gerekiyor.

BDDK son dönemde bireysel kredi kartları ve ihtiyaç kredileri üzerinde bir dizi makro ihtiyati düzenleme yapıyor. Kurumun 2026 mevzuat listesinde kredi kartı limitleri ile kredi kartı ve ihtiyaç kredilerinin yeniden yapılandırılmasına ilişkin daha önce alınmış kararlar da bulunuyor.

Ocak 2026’daki düzenlemelerde de kredi kartı limitlerinin gelirle ilişkilendirilmesi ve limitlerin yeniden belirlenmesine yönelik önemli adımlar atılmıştı. BDDK’nın ilgili düzenlemesinde, kart limitlerinin belirlenmesinde gelir bilgilerinin Risk Merkezi’ne raporlanmasına yönelik hükümler de yer alıyor.

Dolayısıyla 1 Ekim tarihli son karar, bireysel kredilerde kontrollü bir çerçevenin devam ettiğini, ancak bazı alanlarda tüketici üzerindeki aylık ödeme baskısını değiştirecek teknik ayarlamalar yapıldığını gösteriyor.

TÜKETİCİ İÇİN NE DEĞİŞTİ?

Yeni düzenlemeyle üç temel sonuç ortaya çıkıyor:

1- 100 bin TL ve altındaki kredi kartlarında asgari ödeme oranı yüzde 20 olacak.

2- 40 bin TL ve altındaki sıfır cep telefonlarında tüketici kredisi vadesi 12 aya kadar çıkabilecek.

3- Yenilenmiş telefonlarda 50 bin TL’ye kadar olan cihazlarda 12 ay kredi ve fiyat sınırı olmaksızın 12 ay kredi kartı taksiti uygulanabilecek.

Buna karşılık 40 bin TL üzerindeki sıfır telefonlarda ve 50 bin TL üzerindeki yenilenmiş telefonlarda tüketici kredisi vadesi 3 ayla sınırlandırılıyor.

Özetle BDDK, kredi kartlarında asgari ödeme açısından 100 bin TL eşiğini getirirken, cep telefonu finansmanında fiyat yükseldikçe daha kısa kredi vadesi uygulanmasını sürdürüyor.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.