Erol Taşdelen
Yerli Özel ve Yabancı Bankalar ektiğini biçiyor
Kamu kaynaklarını nakit akışı Kamu Bankalarından geçsin. Piyasayı fonlamayan özel ve yabancı bankalar emekli maaşlarını da vermesin!
Yayınlanma:
6 yıl önce|
Yazan:
Erol Taşdelen
Kamu kaynaklarını nakit akışı Kamu Bankalarından geçsin. Piyasayı fonlamayan özel ve yabancı bankalar emekli maaşlarını da vermesin! Kamu otoritesi Vergi Gelirlerinin Kamu Bankaları aracılığı ile toplamaya başladı devamı gelecek mi göreceğiz.
Türkiye’de 53 Banka var bunu 3’ü Kamu, 9’u Özel Sermayeli Yerli, 21 adeti Yabancı Sermayeli.
Klasik hikayedir ama her dönemde de olur maalesef. Havalar güneşli iken Bankalar şemsiye açar tam lazım oldu havalar bozdu yağmur yağıyor, şemsiyeler kapanır.
Tebessüm ile dinlediğimiz bu klasik hikaye yine aynı oldu.
Son üç yıldan başlayarak özellikle 2018 ikinci yarıdan itibaren Piyasayı Kamu bankaları sırtlıyor resmen, kusura bakmasınlar Özel Yerli ve Yabancı sermayeli bankalar hala yağmurun durmasını bekliyor. Biz değil somut rakamlar ile banka banka koyuyoruz ortaya bankaların kendi rakamları diyor bunu.
2018 sonunda Bankaların 2.392 milyar TL toplam Kredisi 2019 Aralık ayında 2.598 milyar TL’ye yükseldi. 306 milyar TL arttı bunun 187 milyar TL’lık kısmını Kamu Bankaları sırtladı.
Kamu Bankaların Kredilerdeki artışı 11 ayda % 16,6 olurken, Yabancı Bankalar % 3,9, Yerli Özeller % 1,92 artmayı tercih etti.
Yağmur var strateji küçülme üzerine. Bu artışlar Kredilerde küçülmeyi gösteriyor reel olarak. O nedenle Kamu otoritesi “Enflasyona göre reel değişim” değerlendirmesini getirdi kriterlerine. Kredilerde özel yerli ve yabancı bankalar bir buçuk yıldır durduğu yerde top sektiriyor, bir türlü oyuna dahil olmuyor. “Serbest Piyasadır yaparlar” diyecek bir şeyimiz yok ama Devletin yapacak şeyleri vardı ve yapmaya da başladı. Bankacılık tarihimizde ilk defa Devlet ciddi ciddi ben buradayım “yaptıklarınızı / yapmadıklarınızı fark ediyorum” dedi : Tebrikler!
Devlet aklı bu sefer seyretmedi
Hikaye klasik ama bu sefer “Kırmızı başlıklı” kızın akıbeti aynı olmadı. Kurda kuşa yem olmamayı öğrendi. Devlet aklı bu sefer refleksini gösterdi. Ne güzel faizler yükselmiş, kurlar bastırılmış Türk Sanayisi / halkı Bankalara çalışmaya başlamıştı. Yerli ve Yabancı özel Bankalar kredileri bıçak gibi kestiği gibi verdikleri kredileri alma telaşına düştüler. Aslında “kendi dar ağacının da çivilerini çakıyorlar” da farkında değiller. Piyasayı bu kadar boğarsan ne yapacak. Firmanın çeklerini vermeyip kredi kapatırsan nasıl dönecek. Konkordatoların artması bana sürpriz olmadı açıkçası. Bankalar orta uzun vade kredileri 3 yıldır durdurmuş, firma Kısa vadeli borçta yakalanmış, firma bankaya verdiği çek karşılığını da tekrar kullanamıyor, kredi kapamaya gittiği gibi yeni kredi de verilmiyor. Ne yapacak bu durumda Firmaya, seçenek ve çıkış yolu bırakmıyorsunuz ki. Piyasaları bu kadar borca boğan kimdi. Hiç ihtiyacı olmadığı halde “kredi kullan, kredi kullan” diye günde on defa arayan kimdi?
Devlet, “TL Kredi yok ise destek de yok” dedi
Birçok insan farkında değil ama Bankalar ilk şoku, Kamu otoritesinin TL Kredilerde % 10-20 artış yapan Bankalara TCMB Karşılıklarında düşürme ile ödülü ve blokede tutulan karşılıklara düşük faiz cezası vermesi ile yaşadı. Ne tesadüf ben de yayınladım TL Kredilerde en fazla artış yapan Kamu Bankaları idi, ölçeğinin küçük olması avantajından yararlanan 2-3 küçük banka girdi listeye. O devasa “biz sektörün Amiral Gemisiyiz” diye toplantılarda kasım kasım kasılan Bankaların hiçbiri yoktu mesela. Kamu otoritesinin TL Kredileri ödüllendirmesi normal, bir de baktım Cumhuriyet Bankacılık tarihinde yok 20 günde 9 milyar USD Yabancı Para Krediler TL’ye döndü. Yeni kaynak yok ama. Daha önce yapsaydınız ya bunu.
Özel yerli ve yabancı bankalar suçüstü yakalandı
Piyasa hareketli iken piyasanın kaymağını yemek kolaydır. Bu dönemde her çalışan başarılı, yüksek performans ile çalışıyormuş gibi gözükür. Kriz dönemleri aynı zamanda test dönemidir. Kaliteli, deneyimli, stratejik bakış açısına sahip olup olmama bu dönemlerde belli olur. Son beş yılda nerede ise banka personelinin yarısını “düşük performans gösteriyorlar” diye işten çıkaran bankaları bakıyorum da CEO’ları başta olmak üzere Yönetim Kurulu koltuklarına yapışmış kalmış. Banka Hisse değerleri yarıya düşmüş, Takip oranları almış başını gitmiş ama bunların tek yaptığı Üst Yönetici ödemelerini artırmak olmuş. Kendilerini hala çok başarılı görüyorlar demek ki. Bölgeler desen “ürün satın” söyleminden başla bir şeyleri olmayan işlevsiz birimler olmuş mobbing merkezleri olmuş, müdürler desen iş yok, güç yok personelin öğlen ve hafta sonlarını çekmecelerini karıştırmakla meşgul “olur ya personel kendisi ile ilgili abuk sabuk yazılan mailleri arşivlemişlerdi mi bir bakayım” diye düşünüyorlar her halde. Sektörde tam bir akıl tutulması hakim olmuş durumda.
Vergi ödemeleri Kamu Bankalarından
Kamu otoritesinden, TL Kredilerde Yüzde 10-20 Karşılıklar ile ilgili düzenlemenin üzerine bir hamle daha geldi. ”Vergiler Devlet Bankasından yatacak” dedi. Kesinlikle doğru bir hamle. Yok öyle devlerim tüm imkanlarından yararlanıp kar üzerine kar yapayım ama Piyasayı desteklemeyeyim. Yiyelim içelim ama hesap ödemeyelim diyorlar. Trafik cezaları dahil artık tüm vergi ödemeleri Kamu Bankalarından olacak.
Vergi yetmez diğer ödemeler de Kamu Bankaları aracılığı ile olmalı
Kamu otoritesi kesinlikle doğru bir hamle yapmıştır. Sık sık eleştirdiğimiz kamu kararları bu sefer çok doğru adrestedir. Kamu adına karar alıcıları tebrik ederim ama bu yetmez. Diğer ödemeler de Kamu Bankaları aracılığı ile olmalı. Neler mi başlayalım önerilerimize o zaman.
Emekli maaşları Kamu Bankalarından olmalı
Emekli maaşlarını kim ödüyor : SGK / Devlet yani. Emekli maaşlarını ödeyen SGK Kamu Kurumu mu, evet. O zaman niçin Özel ve Yerli Bankalara ödeniyor ki bu maaşlar, Kamu Bankalar aracılığı ile ödenmeli. Dijital ise Kamu Bankaları da eskisi gibi değil Dijitalleşti. Sadece emekli maaşları değil, tüm kamu maaşları Kamu Bankalar aracılığı ile ödenmeli.
Eczane ve Hastane ödemeleri Kamu Bankaları ile olmalı
SGK aracılığı ile sadece emekli maaşları ödenmiyor ki. Eczane ve Hastanelere milyarlarca lira ödeme yapılıyor. Bu ödemeler de kesinlikle Kamu Bankalar aracılı ile olmalı. Kamu parası Kamu Bankalarında dönmeli.
Kamu İhale kurumunun ödemeleri Kamu Bankalarından olmalı
Kamu ihale usulü ile yapılan tüm ödemeler Kamu Bankaları hesaplarına olmalı. Bu paraların ödenecek yerlere ödemeleri de Kamu Bankalar hesaplarına olmalı.
Bakanlık ödemeleri Kamu Bankalar aracılığı ile olmalı
Bakanlıkların yaptığı tüm harcama ve nakit akışları Kamu Bankalarında dönmeli. Devletin Parası kamu bankalarında dönmeli kesinlikle. Kamu maaş ödemeleri, Adliyenin bloke paraları ve ödemeleri sadece Kamu Bankalarına olmalı.
Kamu Kaynaklarını Kamu kullanmalı
Kısaca Kamu Kaynakları özel yerli ve yabancı bankalara değil Kamu Bankalarında değerlendirilmeli. Yok öyle Devletin tüm imkanlarından yararlanayım ama Piyasaya yağmur başlayınca desteğimi çekeyim demek. Türkiye’nin bir muz Cumhuriyeti, Sömürge ülkesi olmadığını da başka türlü anlatamayacağız bu bankalara. Vatandaşa, firmalara “yolunacak kaz” gözü ile bakan anlayış sonlanana kadar bu sektörde düzenlemeler şart. Devlet durmamalı aynı aylayış ile devam etmelidir. Birileri çıkıp “Serbest Piyasa ekonomisi, haksız rekabet” masallarını anlatacak ama Serbest Rekabet sadece piyasalar iyi iken işlemiyor maalesef. “Devlet batık kredileri kurtarsın” derken Serbest Piyasayı unutan bankaların kendi hatalarını da kabul edip hesap verme zamanı gelmiştir. Yok öyle, “armutu yerim ama çöpü size kalsın” demek. Yok öyle, “yedim içtim hesabı Halk ödesin” demek.
Hikayenin sonu bu sefer farklı bitecek gibi, şemsiye kapatan bankaların elinden o şemsiye alınıp kafalarına geçirilecek gibi. Şu anda onun şoku içindeler zaten. Bu hikayede Devletin yanında olmak Vatandaşlık borcu, sosyal sorumluluk gereğidir.
Ne demişti Ziya Paşa :
“Nush ile uslanmayanı etmeli tekdir; tekdir ile uslanmayanın hakkı kötektir”
Erol TAŞDELEN
Ekonomist, Siyaset Bilimci
[email protected]
İlginizi Çekebilir
-
Borç Kıskacında Sanayi: Kârlılık Erozyonu Derinleşiyor
-
DOLANDIRICILARIN SIK KULLANDIĞI İKİZ KART NEDİR?
-
Erol TAŞDELEN yazdı: BANKA DOLANDIRICILIĞINDA GÜVENLİK AÇIĞI BÜYÜK, MAĞDURLAR ÇARESİZ
-
BASEL IV neler değiştirecek…
-
Erol TAŞDELEN yazdı: BANKACILIK SEKTÖRÜ 2024 İLK YARI PERFORMANSI
-
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YKB 2024 İLK ÇEYREK PERFORMANSLARI
Erol Taşdelen
AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE?
Yayınlanma:
2 gün önce|
19/10/2026Yazan:
Erol Taşdelen
İspanya, Fransa, İtalya ve Belçika’daki protestolar ne anlatıyor? Türkiye bu tablodan hangi dersleri çıkarmalı?
Erol TAŞDELEN | Bankavitrini.com Ekonomik Analiz
Avrupa sokaklarında yükselen protestolar, yalnızca öğrencilerin eğitim koşullarına, kiracıların konut sorununa ya da çalışanların ücret taleplerine indirgenemez. İspanya’dan Fransa’ya, İtalya’dan Belçika’ya uzanan eylemlerin ortak noktasında daha temel bir soru bulunuyor: Ekonomik büyüme, vatandaşın yaşam standardına ne ölçüde yansıyor?
17 Ekim 2026’da Avrupa’nın farklı ülkelerinde yoğunlaşan gösteriler, hayat pahalılığı, eğitim giderleri, barınma sorunu ve kamu hizmetlerinin niteliği etrafında şekillendi. Ancak bu gösteriler, tek merkezden yönetilen ortak bir Avrupa hareketi değil. Her ülkenin kendi ekonomik ve siyasi dinamikleri var. Ortaklaşan nokta ise özellikle gençlerin geleceğe ilişkin beklentilerinin zayıflaması.
Al Jazeera’nın 17 Ekim tarihli haberinde, farklı ülkelerde yüz binlerce kişinin hayat pahalılığına karşı gösterilere katıldığı bildirildi. Fransa’daki eylemler kitlesel boyutlara ulaşırken Belçika’da eğitim reformları, İtalya’da geçim sıkıntısı ve savaş karşıtı talepler, İspanya’da ise konut krizi öne çıktı.
Bu tablonun ekonomi yönetimleri açısından önemli bir mesajı var: Makroekonomik göstergelerdeki iyileşme, toplumun bütün kesimleri tarafından aynı biçimde hissedilmeyebilir.
İSPANYA: MAAŞ VAR, EV YOK!
İspanya’daki protestoların merkezinde konut krizi bulunuyor. Özellikle büyük şehirlerde yükselen kiralar, genç çalışanların kendi başlarına ev tutmasını giderek zorlaştırıyor.
Madrid’de 87 yaşındaki Maricarmen Abascal’ın evinden çıkarılması ve sonrasında hayatını kaybetmesi, konut hakkı tartışmalarını yeniden alevlendiren olaylardan biri oldu. Hükümetin kiracıları korumaya yönelik düzenleme girişiminin parlamentoda reddedilmesi de tepkileri artırdı.
Reuters’ın 2 Ekim 2026 tarihli haberine göre, protestocular kira artışlarının sınırlandırılmasını, evden çıkarmalara karşı koruma sağlanmasını ve kısa süreli kiralamaların düzenlenmesini talep ediyor. Tartışmanın diğer tarafında ise düzenlemelerin konut arzını azaltabileceğini savunan kesimler bulunuyor.
İspanya örneği, ekonomik açıdan önemli bir çelişkiyi ortaya koyuyor. Bir ülkede istihdamın ve ekonomik faaliyetin artması, konut maliyetleri gelirlerden daha hızlı yükseliyorsa, gençlerin bağımsız yaşam kurmasını kolaylaştırmayabilir.
Çalışan bir gencin maaşının büyük bölümünü kiraya ayırması; tasarruf yapmasını, ev sahibi olmasını, tüketim harcamalarını artırmasını ve ekonomik geleceğini planlamasını güçleştiriyor.
Burada mesele yalnızca emlak piyasası değil. Konut maliyetleri, iş gücü hareketliliğini, aile kurma kararlarını, tüketimi ve uzun vadeli tasarrufları da etkiliyor.
İspanya’nın verdiği mesaj açık: Barınma maliyeti, ücret artışlarını geride bırakıyorsa ekonomik büyüme toplumsal refaha dönüşmekte zorlanıyor.
FRANSA: EĞİTİMDEKİ SORUNLAR NASIL TOPLUMSAL TEPKİYE DÖNÜŞTÜ?
Fransa’da gösteriler, okullardaki personel yetersizliği, eğitim koşulları ve kamu hizmetleri konusundaki şikâyetlerle görünür hale geldi. Öğrencilerin başlattığı eylemlere zamanla farklı toplumsal kesimlerden destek geldi.
17 Ekim’deki gösterilerde hayat pahalılığı, yakıt maliyetleri ve ücret talepleri de gündemin parçası oldu. Böylece başlangıçta eğitim odaklı olan tepki, daha geniş bir ekonomik ve toplumsal hoşnutsuzluk alanına yayıldı.
Fransa’daki gösteriler sırasında yağma, kundaklama ve polisle çatışmalar da yaşandı. Barışçıl protesto hakkı ile şiddet eylemleri birbirinden ayrılmalı. Kamu düzenine zarar veren eylemler, gösterilere katılan bütün vatandaşların tutumu olarak değerlendirilemez.
Ekonomik açıdan Fransa örneği, kamu harcamaları tartışmasını öne çıkarıyor.
Devlet bütçe disiplinini sağlamak, borçlanmayı kontrol etmek ve mali dengeleri korumak isteyebilir. Ancak tasarruf politikalarının eğitim, sağlık ve diğer kamu hizmetlerine etkisi, vatandaşların günlük yaşamında hissediliyorsa ekonomik tartışma siyasi ve toplumsal bir soruna dönüşebiliyor.
Burada önemli soru, devletin harcamalarını azaltıp azaltmaması değil; hangi harcamaların, kimleri etkileyerek ve hangi sonuçları doğurarak azaltıldığıdır.
BELÇİKA: BÜTÇE KISITLAMALARI VE EĞİTİME ERİŞİM
Belçika’da gençlerin ve öğrencilerin katıldığı gösterilerde eğitim maliyetleri, yükseköğretime erişim ve eğitim reformları öne çıktı.
Reuters’ın 17 Ekim tarihli haberine göre Brüksel’de yüzlerce genç gösteri yaptı. Eylemler sırasında polisle göstericiler arasında çatışmalar yaşandı. Göstericiler, eğitim maliyetlerinin artması ve bazı reformların üniversiteye erişimi zorlaştırabileceği yönündeki kaygılarını dile getirdi.
Belçika örneği, eğitim harcamalarının yalnızca bugünün bütçe kalemi olmadığını gösteriyor. Eğitim, bir ülkenin gelecekteki üretkenliğini, iş gücü niteliğini ve rekabet gücünü belirleyen temel yatırımlardan biridir.
Eğitimde fırsat eşitliğinin zayıflaması, düşük gelirli ailelerin çocukları açısından daha ağır sonuçlar doğurabilir. Bu nedenle bütçe kesintilerinin kısa vadeli mali etkileri ile uzun vadeli ekonomik sonuçlarını birlikte değerlendirmek gerekir.
İTALYA: GEÇİM SIKINTISI VE SOSYAL HİZMETLER
İtalya’daki gösterilerde hayat pahalılığı, ücretler, kamu hizmetleri ve savaş karşıtı talepler öne çıktı. Milano ve Bologna gibi kentlerde bazı eylemler polisle çatışmalara dönüştü.
17 Ekim’deki gösterilerin ekonomik arka planında, hanelerin artan fiyatlar karşısında bütçelerini dengeleme güçlüğü bulunuyor. Enflasyonun yavaşlaması ile fiyatların düşmesi aynı şey değil. Fiyat artış hızı gerilese bile daha önce yükselen fiyatlar yüksek seviyelerde kalabiliyor.
Ücret artışları bu birikimli fiyat artışını karşılayamıyorsa, çalışanların satın alma gücü üzerindeki baskı devam ediyor.
Bu noktada yalnızca ortalama ücret artışına bakmak yeterli değil. Ücretlerin kira, enerji, gıda, ulaşım ve sağlık harcamaları karşısındaki durumu da değerlendirilmek zorunda.
İtalya’daki protestoların gösterdiği sorunlardan biri de bu: Vatandaş, ekonomik büyüme rakamlarından önce ay sonunda elinde ne kaldığına bakıyor.
AVRUPA’NIN ORTAK SORUNU: EKONOMİK BÜYÜME İLE HİSSEDİLEN REFAH ARASINDAKİ MAKAS
Dört ülkenin sorunları aynı değil. İspanya’da konut, Fransa’da eğitim ve kamu hizmetleri, Belçika’da eğitim reformları ve bütçe tartışmaları, İtalya’da ise geçim sıkıntısı daha belirgin.
Buna rağmen üç ortak başlık öne çıkıyor:
1. Gelir ile zorunlu harcamalar arasındaki denge bozuluyor.
Ücretler nominal olarak artabilir. Ancak kira, gıda, enerji ve ulaşım harcamaları daha hızlı yükseliyorsa hanelerin satın alma gücü gerileyebilir.
2. Gençlerin geleceğe ilişkin beklentileri zayıflıyor.
Eğitim almanın, iş bulmanın ve düzenli gelir elde etmenin bağımsız bir yaşam kurmaya yetmediği düşüncesi yaygınlaşıyorsa ekonomik sorun, aynı zamanda toplumsal güven sorunu haline geliyor.
3. Kamu bütçesi ile sosyal beklentiler karşı karşıya geliyor.
Hükümetler mali disiplin, borç yönetimi ve bütçe açıklarının kontrolü üzerinde dururken vatandaşlar eğitim, sağlık, konut ve sosyal destek hizmetlerinin korunmasını istiyor.
Eurostat’ın 2025 verilerine göre Avrupa Birliği nüfusunun yüzde 7,7’si, harcanabilir hane gelirinin en az yüzde 40’ını konut giderlerine ayıran hanelerde yaşıyor. Bu oran, Avrupa’da bile konut maliyetlerinin bazı haneler için ne kadar ağır bir yük oluşturduğunu gösteriyor. (Kaynak: Eurostat – Avrupa’da yaşam koşulları, 2026 verileri. )
SONUÇ: VATANDAŞIN HİSSETMEDİĞİ REFAH, SİYASİ BASKIYA DÖNÜŞEBİLİR
Avrupa’daki gösteriler, ekonomik politikaların toplumsal sonuçlarını yeniden tartışmaya açtı.
Bir ülkede büyüme yaşanabilir, şirketlerin ciroları artabilir, kamu gelirleri yükselebilir ve finansal göstergeler iyileşebilir. Ancak gençler ev bulamıyor, çalışanlar temel ihtiyaçlarını karşılamakta zorlanıyor ve eğitim fırsatlarına erişim giderek pahalılaşıyorsa bu göstergeler toplumsal refahın tamamını anlatmaz.
Bu, ekonomi politikalarının yalnızca kısa vadeli sonuçlarıyla değil, gelir dağılımı, üretim kapasitesi, sosyal hareketlilik ve yaşam maliyetleri üzerindeki etkileriyle de değerlendirilmesi gerektiğini ortaya koyuyor.
Türkiye açısından çıkarılacak ders, Avrupa’daki protestoların aynısının yaşanacağını varsaymak değil; ekonomik programların toplumsal etkilerini zamanında izlemek ve sorunları büyümeden çözmeye çalışmaktır.
Çünkü ekonomik istikrar, yalnızca fiyatların kontrol altına alınmasıyla değil; vatandaşın gelirine güvenmesi, işletmelerin üretimini sürdürebilmesi ve gençlerin geleceğe ilişkin makul beklentiler taşımasıyla da güçlenir.
Ekonominin nihai sınavı, tabloların ne kadar iyi göründüğü değil, vatandaşın hayatında neyin değiştiğidir.
Erol TAŞDELEN – Ekonomist
Bankavitrini.com – Ekonomik Analiz
YABANCI YATIRIMCI İÇİN KRİTİK UYARI
MSCI, Türk hisselerinde endeks değişikliklerini dondurdu. Fiilî dolaşım oranları ve koordineli işlemlere ilişkin endişeler giderilemezse Türkiye’nin gelişmekte olan piyasalar statüsü Haziran 2027’de yeniden tartışmaya açılabilir. Olası statü değişikliği, yabancı fonların Türkiye pozisyonlarını yeniden değerlendirmesine yol açabilir.
Erol TAŞDELEN | Bankavitrini.com
Uluslararası endeks sağlayıcısı MSCI, 15 Ekim 2026 tarihli açıklamasıyla Türkiye hisse senedi piyasasına yönelik önemli bir karar aldı. Kurum, Türk hisseleri için endeks incelemeleri ve şirket kaynaklı gelişmeler sonucunda yapılabilecek belirli endeks değişikliklerini ikinci bir duyuruya kadar dondurdu.
Kararın arkasında, özellikle küçük ölçekli halka açık şirketlerde fiilî dolaşım oranlarının güvenilirliği, bazı fonların şirketlerle yakın ilişkileri üzerinden gerçekleştirilebileceği değerlendirilen koordineli işlemler ve piyasa bütünlüğüne ilişkin kurumsal yatırımcı endişeleri bulunuyor.
MSCI, Türkiye’de bazı düzenleyici adımlar atıldığını kabul etmekle birlikte bunların kalıcı ve doğrulanabilir sonuçlar üretip üretmediğini değerlendirmek için daha fazla zamana ihtiyaç duyduğunu bildirdi.
Karar, Borsa İstanbul’da işlemlerin durdurulması anlamına gelmiyor. Ancak Türkiye piyasasının uluslararası yatırımcılar nezdindeki güvenilirliği açısından önemli bir uyarı niteliği taşıyor.
MSCI hangi değişiklikleri dondurdu?
MSCI’nin kararı dört temel başlıkta toplanıyor:
1. Yabancı yatırımcıya açık pay oranları artırılmayacak
MSCI, Foreign Inclusion Factor (FIF) olarak adlandırılan ve şirketlerin endeks hesaplamalarında yabancı yatırımcılara açık kabul edilen pay oranını yansıtan faktörde artış yapmayacak.
Bu karar, söz konusu güncelleme üzerinden endeks ağırlığı artabilecek şirketler için yeni bir kısıtlama anlamına geliyor.
2. Endeks hesaplamasına esas pay sayıları artırılmayacak
Number of Shares (NOS) kapsamında, endeks hesaplamasında kullanılan pay sayılarında artış yapılmayacak. Böylece şirketlerin bu kanaldan endeks ağırlığını artırabilecek değişiklikleri uygulanmayacak.
3. MSCI Türkiye Yatırım Yapılabilir Piyasa Endeksi’ne yeni hisse eklenmeyecek
MSCI Turkey Investable Market Index (IMI) kapsamına yeni menkul kıymet eklenmesi durdurulacak. Bu durum, endekse girmeyi bekleyen şirketlerin MSCI kaynaklı ilave yatırım talebi beklentisini sınırlayabilir.
4. Şirketler üst büyüklük segmentlerine taşınmayacak
Endeks büyüklük sınıfları arasında yukarı yönlü geçişler uygulanmayacak. Dolayısıyla ilgili kriterleri karşılayan bazı şirketlerin daha üst bir endeks segmentine geçişi de bu süreçte gerçekleşmeyecek.
Dondurma, bütün Türk hisselerinin endekslerden çıkarıldığı veya bütün yabancı fonların hisselerini satmak zorunda olduğu anlamına gelmiyor. Karar, belirli endeks değişikliklerini kapsıyor.
Asıl sorun: Borsada gerçek fiilî dolaşım ne kadar?
MSCI’nin açıklamasındaki en önemli konu, şirketlerin borsada işlem gören paylarının ne kadarının gerçekten bağımsız yatırımcıların alım satımına açık olduğunun güvenilir biçimde belirlenebilmesi.
Fiilî dolaşım oranı, bir şirketin halka açık görünen paylarının ne kadarının piyasada işlem görebilecek durumda olduğunu ifade ediyor. Ancak payların mülkiyet yapısı, fonlarla şirketler arasındaki ilişkiler ve fiilî kontrol durumu bu hesabın güvenilirliği açısından önem taşıyor.
MSCI, bazı küçük ölçekli şirketlerle yakından ilişkili fonların portföylerindeki paylar üzerinden koordineli işlem yapılabileceğine ilişkin kurumsal yatırımcı endişelerine dikkat çekiyor.
Bu kaygılar, şirketlerin paylarının ne kadarının gerçekten bağımsız yatırımcıların elinde olduğu konusunda soru işaretleri doğuruyor. Fiilî dolaşım verilerinin güvenilirliğine ilişkin belirsizlik ise endeks ağırlıklarının ve piyasa fiyatlarının sağlıklı biçimde değerlendirilmesini zorlaştırabiliyor.
MSCI bu nedenle yalnızca yeni düzenlemeler yapılmasını yeterli görmüyor. Düzenlemelerin tutarlı biçimde uygulanmasını, nihai faydalanıcı bilgilerinin zamanında açıklanmasını ve koordineli işlemlere karşı kalıcı gözetim ve yaptırım mekanizmalarının işletilmesini istiyor.
Yabancı yatırımcı Türkiye’ye mesafe mi koyacak?
MSCI endekslerini izleyen uluslararası fonlar, yatırımlarını belirli endekslerin kapsamına ve ağırlıklarına göre şekillendirebiliyor. Bu nedenle endekslerdeki değişiklikler, şirketlere yönelik yatırım talebini etkileyebiliyor.
Dondurma kararı, Türkiye piyasasında yeni hisselerin endekslere eklenmesi veya bazı şirketlerin endeks ağırlıklarının artırılması yoluyla oluşabilecek ilave talebi sınırlayabilir.
Daha önemli risk ise Türkiye’nin piyasa sınıflandırmasının ileride değiştirilmesi ihtimali.
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi durumunda Türkiye’nin gelişmekte olan piyasalar statüsünden sınır piyasa veya bağımsız piyasa statüsüne geçirilmesine ilişkin bir danışma sürecini değerlendirebileceğini açıkladı.
Böyle bir süreç sonunda sınıflandırmanın değiştirilmesi hâlinde, MSCI gelişmekte olan piyasalar endeksini izleyen fonların Türkiye’deki pozisyonlarını azaltması gündeme gelebilir. Buna karşılık sınır piyasaları izleyen fonlardan yeni talep oluşması da mümkün olabilir. Ancak iki grubun yatırım büyüklükleri ve portföy kuralları aynı olmadığından net sermaye etkisi bugünden kesin olarak hesaplanamaz.
Altını çizmek gerekiyor: Türkiye’nin statüsü şu anda değiştirilmiş değil. MSCI’nin açıklaması, ilerleme sağlanamaması durumunda değerlendirilebilecek olası bir sonraki adıma ilişkin uyarı içeriyor.
Borsa İstanbul’da hangi şirketler etkilenebilir?
Kararın şirketler üzerindeki etkisi aynı olmayacak. Etkiyi belirleyecek başlıca unsurlar, şirketin mevcut MSCI endekslerindeki ağırlığı, fiilî dolaşım oranı, likiditesi ve dondurulan değişikliklerden yararlanma ihtimali olacak.
- MSCI endekslerinde ağırlığı yüksek şirketler: Türkiye’nin piyasa sınıflandırmasının ileride değişmesi durumunda fonların portföy ayarlamalarından etkilenebilir.
- Endekse girmeyi bekleyen şirketler: Yeni eklemelerin dondurulması nedeniyle MSCI kaynaklı ilave talep fırsatını kaybedebilir veya ertelemek zorunda kalabilir.
- Üst büyüklük segmentine geçiş bekleyen şirketler: Endeks kaynaklı talep artışından bekledikleri ölçüde yararlanamayabilir.
- Fiilî dolaşım oranı tartışmalı küçük şirketler: Ortaklık yapısı, fon ilişkileri ve işlem davranışları açısından daha yakından incelemeye tabi olabilir.
Bununla birlikte MSCI’nin açıklaması, belirli şirketlerin kesin olarak değer kaybedeceği veya bütün yabancı yatırımcıların satış yapacağı şeklinde yorumlanmamalı. Şirket bazında değerlendirme için endeks ağırlıkları, sahiplik yapıları ve sonraki MSCI duyurularının birlikte incelenmesi gerekiyor.
Haziran 2027 kritik eşik olabilir
Önümüzdeki dönemde Türkiye’nin MSCI nezdindeki konumunu belirleyecek üç konu öne çıkıyor.
İlk olarak, şirketlerin ve fonların nihai faydalanıcılarının daha şeffaf biçimde açıklanması gerekiyor. İkinci olarak, koordineli işlem şüphelerine karşı denetim ve yaptırımların etkili ve sürdürülebilir olması bekleniyor. Üçüncü olarak ise fiilî dolaşım oranlarının bağımsız biçimde doğrulanabilmesini sağlayacak kuralların piyasada tutarlı biçimde uygulanması önem taşıyor.
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi hâlinde ek adımları değerlendireceğini belirtiyor. Türkiye’nin piyasa statüsüne ilişkin olası değişiklik de MSCI’nin 2027 yıllık piyasa sınıflandırması incelemesi kapsamında yeniden ele alınabilecek.
Bu nedenle Haziran 2027, yalnızca takvimdeki bir tarih değil; Türkiye’nin uluslararası yatırımcıların güvenini güçlendirmek için attığı adımların sonuçlarının değerlendirileceği önemli bir eşik olacak.
Sonuç: Sorun yalnızca borsaya para girmesi değil, piyasanın güvenilirliği
Türkiye açısından MSCI’nin kararı, yabancı yatırımcı çekmenin yalnızca makroekonomik göstergeler, faiz politikası veya şirket kârlılıkları üzerinden değerlendirilemeyeceğini bir kez daha ortaya koyuyor.
Uluslararası yatırımcı, yatırım yaptığı şirketin gerçek ortaklık yapısını, bağımsız yatırımcıya açık pay miktarını ve fiyat oluşumunun güvenilirliğini de görmek istiyor.
Bu alanlarda kalıcı iyileşme sağlanamaması, Türkiye hisselerinin uluslararası fonlar açısından değerlendirilmesini zorlaştırabilir. Olası bir piyasa sınıflandırması değişikliği ise endeksleri takip eden fonların portföy kararları üzerinden ilave risk yaratabilir.
Buna karşılık şeffaflık, etkin denetim ve güvenilir fiilî dolaşım verileri konusunda somut ilerleme sağlanması, Türkiye’nin uluslararası yatırımcı nezdindeki konumunu güçlendirebilir.
Borsa İstanbul’un ihtiyacı yalnızca yabancı sermaye girişi değil; yabancı yatırımcının da yerli yatırımcının da güven duyduğu, kuralları öngörülebilir ve fiyat oluşumu sağlıklı bir sermaye piyasasıdır. MSCI’nin verdiği mesajın özü de budur.
Kaynak: MSCI’nin 15 Ekim 2026 tarihli resmî açıklaması; Reuters’ın 15-16 Ekim 2026 tarihli haberleri.
Erol TAŞDELEN
Bankacılık ve finans yazarı
Bankavitrini.com
EKONOMİ
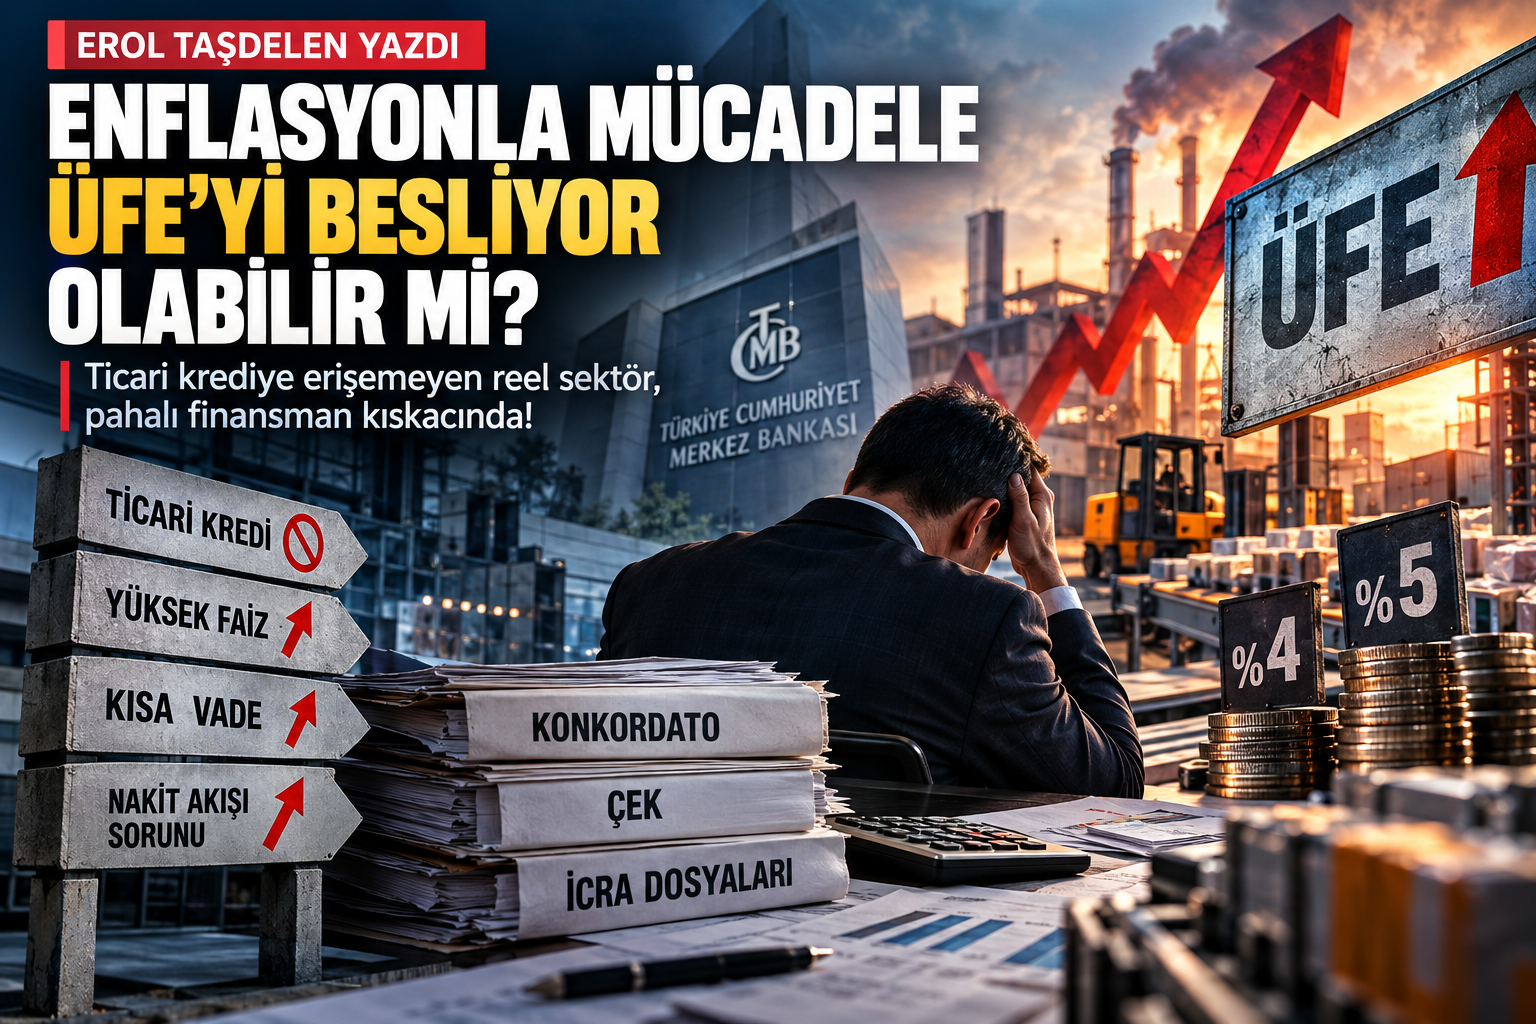
ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ?
Kredi Yok, Vade Farkı Var: Reel Sektörün Finansman Çıkmazı… Enflasyonu Düşürürken Üreticinin Maliyetini mi Artırıyoruz?
Yayınlanma:
1 hafta önce|
14/10/2026Yazan:
Erol Taşdelen
Ticari krediye erişemeyen reel sektör, pahalı finansman kıskacında!
Merkez Bankası’nın enflasyonla mücadele kapsamında uyguladığı sıkı para politikasının temel hedefi, kredi genişlemesini ve talebi kontrol altına alarak fiyat artışlarını yavaşlatmak. Ancak ekonominin diğer tarafında farklı bir tablo yaşanıyor: Bankalardan yeterli ve uygun maliyetli ticari kredi kullanamayan reel sektör firmaları, üretimlerini sürdürebilmek için daha pahalı finansman yöntemlerine yöneliyor.
Tedarikçisinden mal alabilmek için aylık yüzde 4-5 vade farkı ödemek zorunda kalan bir işletmenin maliyetleri düşürülebilir mi? Banka kredisine erişimi zorlaştırarak enflasyonu kontrol etmeye çalışırken üreticinin finansman maliyetini yükseltmek, üretici fiyatları üzerinde yeni bir baskı yaratmıyor mu?
Bana göre bugün ekonomi politikalarının tartışılması gereken önemli başlıklarından biri tam da bu çelişki!
Enflasyonu düşürmek için uygulanan politikalar, reel sektörün finansman maliyetleri üzerinden üretici fiyatlarını besleyen bir mekanizmaya dönüşebilir. Bu durum, enflasyonla mücadelenin yalnızca talep tarafından değil, üretim ve finansman maliyetleri açısından da değerlendirilmesini zorunlu kılıyor.
Ticari kredi kısıtlaması üretici fiyatlarını düşürmeye yeter mi?
Enflasyonla mücadelede yüksek faiz ve kredi büyümesine getirilen sınırlamalar, tüketimi ve toplam talebi yavaşlatabilir. Talebin gerilemesi, firmaların fiyat artırma imkânlarını da daraltabilir. Bu mekanizma, para politikasının enflasyonla mücadeledeki temel işleyişlerinden biridir.
Ancak üretim yapan firmaların da hammaddeye, ara mala, enerjiye, iş gücüne ve işletme sermayesine ihtiyacı var. Üretim döngüsünü sürdürebilmek için finansmana erişim, işletmeler açısından bir tercih değil, çoğu zaman zorunluluk.
Bankalardan yeterli kredi kullanamayan bir firma, üretimini durdurmak yerine tedarikçisinden vadeli mal almak zorunda kalabilir. Ne var ki bu kez bankanın uyguladığı faizden farklı bir finansman maliyetiyle karşılaşır.
Özellikle aylık yüzde 4-5 vade farkıyla yapılan alımlar, işletmelerin maliyet hesabını ciddi biçimde değiştirebilir. Dolayısıyla kredi kısıtlamalarının talebi daraltıcı etkisinin yanında, firmaları daha pahalı finansmana yönlendiren maliyet artırıcı etkisi de hesaba katılmalıdır.
Aylık yüzde 4-5 vade farkı, yıllık yüzde 48-60 basit maliyet demek!
Rakamlarla konuşalım.
Tedarikçisinden vadeli mal alan bir firma, aylık yüzde 4 vade farkıyla karşılaşıyorsa bunun 12 aylık basit toplamı yüzde 48’e ulaşır. Aylık yüzde 5 vade farkında ise basit yıllık karşılık yüzde 60’tır.
Vade farkının her ay bileşik olarak uygulanması durumunda yıllık efektif oranlar sırasıyla yaklaşık yüzde 60,1 ve yüzde 79,6’ya çıkar. Elbette gerçek maliyet; ödeme planına, vade süresine, fiyatın peşin veya vadeli belirlenmesine ve diğer ticari koşullara göre değişir.
Burada dikkat çekmek istediğim nokta şu: Bankadan uygun koşullarda işletme kredisi kullanamayan bir firma, tedarik zincirinde çok yüksek bir finansman yüküyle karşılaşabiliyor.
Üstelik bu yük yalnızca bir firmada kalmıyor. Hammadde tedarikçisinden üreticiye, üreticiden toptancıya, toptancıdan perakendeciye uzanan zincirin farklı halkalarında maliyet baskısı yaratabiliyor.
Bu maliyetin tamamı otomatik olarak satış fiyatlarına yansıtılmayabilir. Talep zayıfsa firma fiyat artırmak yerine kârından vazgeçebilir. Ancak kâr marjının daraldığı, nakit akışının bozulduğu ve işletme sermayesinin eridiği bir ortamda finansman maliyetinin fiyatlar üzerindeki baskısı göz ardı edilemez.
TCMB verileri ne söylüyor?
Türkiye Cumhuriyet Merkez Bankası’nın 2026 yılı eylül başındaki verilerinde, 4 Eylül haftası itibarıyla TL ticari kredi faiz oranı yüzde 49,3 düzeyinde gerçekleşti. Aynı dönemde TL mevduat faizi yüzde 44,4 seviyesindeydi. Bu oranlar, ticari krediye erişimin firmalar açısından neden önemli bir maliyet unsuru olduğunu gösteriyor.
Diğer taraftan TÜİK’in 5 Ekim 2026’da açıkladığı eylül ayı Yurt İçi Üretici Fiyat Endeksi verileri de üretim maliyetleri ve fiyatlama davranışları açısından dikkat çekici.
Yİ-ÜFE Eylül ayında aylık yüzde 2,07, yıllık yüzde 27,38 arttı. İmalat sanayisindeki yıllık artış yüzde 29,09’a ulaştı. Ara malı fiyatlarında yıllık artış yüzde 28,11, enerji fiyatlarında ise yüzde 30,82 olarak gerçekleşti.
Bu veriler, üretici fiyatlarındaki baskının sürdüğünü ortaya koyuyor. Ancak söz konusu rakamlar, finansman maliyetlerinin bu artışların ne kadarını oluşturduğunu tek başına göstermiyor. Bunun için firmaların faiz giderleri, tedarikçi vade farkları ve üretim maliyetleri arasındaki ilişkinin ayrıca incelenmesi gerekiyor.
Asıl soru da burada başlıyor: Üretici fiyatlarını düşürmeye çalışırken firmaların finansman yükünü artırıyorsak uygulanan politikanın maliyet tarafındaki etkisini yeterince ölçüyor muyuz?
Firmaların finansman giderleri hiç bu kadar ağırlaşmış mıydı?
Reel sektör açısından sorunun bir diğer boyutu da yüksek faiz ile kredi vadelerinin belirli dönemlerde yoğunlaşmasının aynı anda yaşanması.
Bir firma yalnızca yüksek faiz ödemiyor. Aynı zamanda kullandığı kredinin anapara geri ödemesini, maaşlarını, vergilerini, tedarikçi borçlarını ve diğer işletme giderlerini de karşılamak zorunda.
Satışlarını vadeli yapan, müşterilerinden tahsilatını zamanında alamayan ve stok finansmanına ihtiyaç duyan işletmeler için bu tablo daha da ağırlaşıyor.
Kâğıt üzerinde kârlı görünen bir şirket, nakit akışını yönetemediği için ödeme güçlüğüne düşebilir. Finansman giderleri faaliyet kârını aşındırdığında, firmanın üretime devam edebilmesi için yeni kredi kullanması gerekir. Fakat krediye erişim kısıtlıysa işletme bu kez tedarikçi borçlarını ertelemeye, çeklerini ötelemeye veya varlıklarını elden çıkarmaya yönelebilir.
Böyle bir süreçte yüksek faiz yalnızca finansman gideri olmaktan çıkar; üretim kapasitesini, yatırım kararlarını ve istihdamı etkileyen bir unsura dönüşür.
Konkordato, çek ve icra verileri alarm olarak okunmalı
Reel sektörün finansal sağlığını değerlendirirken konkordato süreçleri, karşılıksız çekler ve icra dosyalarındaki gelişmeler yakından izlenmeli.
2026’nın ilk dokuz ayına ilişkin Konkordato Takip değerlendirmesinde, aylık ortalama geçici mühlet kararlarının 2025 ortalamasının altında kaldığı; buna karşılık red ve iflas kararlarının yükseldiği belirtiliyor. Bu tablo, yalnızca yeni başvurulara değil, sürece giren şirketlerin nasıl sonuçlandığına da bakılması gerektiğini gösteriyor.
Elbette konkordato veya karşılıksız çeklerdeki her artışı doğrudan yüksek faize bağlamak doğru olmaz. Zayıf talep, döviz kuru hareketleri, tahsilat sorunları, yönetim hataları ve sektörlere özgü gelişmeler de şirketlerin ödeme gücünü etkileyebilir.
Bununla birlikte bu göstergeler, finansman maliyetleri ve krediye erişim verileriyle birlikte değerlendirildiğinde reel sektörün dayanıklılığı hakkında önemli sinyaller verebilir.
Özellikle üretim yapan, istihdam sağlayan ve siparişlerini sürdürebilmek için işletme sermayesine ihtiyaç duyan firmaların finansal sıkışıklığı, yalnızca şirket ortaklarının sorunu olarak görülmemeli. Tedarik zincirinde yaşanacak bir kopuş, o firmaya mal satan veya ondan alacak tahsil etmeyi bekleyen diğer işletmeleri de etkileyebilir.
Krediye erişemeyen firma üretimini nasıl sürdürecek?
Burada para politikasının hedefini tartışmaktan çok, uygulamanın reel sektör üzerindeki yan etkilerini sorgulamak gerekiyor.
Enflasyonla mücadele elbette zorunlu. Ancak üretim yapan firmaların işletme sermayesine erişimini zorlaştırırken, bu firmaların daha pahalı alternatif finansmana yönelmesi ihtimalini de dikkate almak gerekiyor.
Kredi hacmini sınırlamak tek başına yeterli bir politika ölçütü olamaz. Bugün İhracatçı bir firma EXİMBANK’a kredi için başvurusu bile aylarca sonra sonuçlananacağı söyleniyorr! Kredinin hangi sektöre, hangi amaçla, hangi maliyetle ve hangi vadeyle kullandırıldığı da önem taşıyor.
Üretim kapasitesini korumak için kullanılan işletme sermayesi kredisi ile spekülatif amaçlı finansmanın aynı şekilde değerlendirilmesi, reel ekonominin ihtiyaçlarını gözden kaçırabilir. Bu nedenle verimlilik, istihdam, ihracat kapasitesi ve nakit akışı gibi ölçütleri dikkate alan seçici ve şeffaf kredi mekanizmaları üzerinde durulmalı.
Amaç, her firmaya sınırsız kredi verilmesi değil; finansman kaynaklarının üretimi sürdüren, katma değer oluşturan ve ödeme kapasitesi bulunan işletmelere makul koşullarla ulaşabilmesi olmalı.
Enflasyonla mücadelede maliyet kanalı ihmal edilmemeli
Para politikasının talep üzerindeki etkisi ile finansman maliyetleri üzerinden üretici fiyatlarına yansıyan etkisi birbirinden farklıdır. Birincisi fiyat artışlarını yavaşlatabilirken ikincisi bazı firmalarda maliyet baskısını artırabilir.
Üretici fiyatlarının seyri yalnızca faiz politikasıyla açıklanamaz. Döviz kuru, enerji, ithal girdiler, ücretler, verimlilik ve iç talep gibi çok sayıda değişken birlikte değerlendirilmelidir. Ancak bu durum, finansman maliyetlerinin enflasyon üzerindeki etkisini önemsiz hale getirmez.
Ticari krediye erişimin zorlaşması, firmaları aylık yüzde 4-5 vade farkıyla mal almaya itiyorsa bu mekanizmanın üretici fiyatları üzerindeki etkisi ölçülmelidir. Banka kredisiyle finanse edilemeyen üretimin tedarikçi kredisiyle sürdürülmesi, finansman ihtiyacını ortadan kaldırmaz; yalnızca finansmanın kaynağını ve maliyetini değiştirir.
Üstelik finansman maliyetleri nedeniyle yatırımlar ertelenir, üretim kapasitesi daralır ve rekabet gücü zayıflarsa orta vadede arz tarafında da sorunlar ortaya çıkabilir. Böyle bir durumda talep baskısı azalsa bile maliyetler ve arz kısıtları fiyatların düşmesini zorlaştırabilir.
SON SÖZ: Enflasyon düşerken üretim de ayakta kalmalı!
Bugün yanıt aramamız gereken soru yalnızca enflasyonun ne zaman düşeceği değil; bu mücadele sürerken reel sektörün ne kadar finansman yükü taşıdığıdır.
Firmaların finansman giderleri yükselirken, kredi vadeleri nakit akışını zorlayacak biçimde yoğunlaşırken ve işletmeler tedarikçilerinden daha pahalı koşullarla mal almak zorunda kalırken, enflasyonla mücadelenin üretim maliyetleri üzerindeki etkisini görmezden gelemeyiz.
Enflasyonu düşürmek için krediyi kısmak başka, üretimin finansmanını sürdürülemez hale getirmek başkadır.
TCMB’nin politikaları talep enflasyonunu sınırlamayı hedeflerken, krediye erişim koşullarının reel sektör üzerindeki etkisi de dikkatle izlenmeli. Üretici fiyatlarının hangi bölümünün hammadde, enerji, kur ve ücretlerden; hangi bölümünün finansman giderlerinden kaynaklandığı daha net ortaya konulmalı.
Aksi halde enflasyonla mücadelede bir taraftan talep daralırken diğer taraftan üreticinin maliyet baskısı devam edebilir. Üstelik finansman sorunu derinleştiğinde yalnızca fiyatlar değil, üretim, istihdam ve şirketlerin ödeme kapasitesi de zarar görebilir.
Enflasyonla mücadele, üretimi finanse edemeyen bir reel sektör pahasına yürütülmemeli. Çünkü üretim maliyetlerini yükselten finansman sorunu çözülmeden, fiyat istikrarını kalıcı hale getirmek de zorlaşabilir.
Erol TAŞDELEN – Ekonomist, Bankacılık ve Finans Analisti
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.643)
- BASINDA BİZ (67)
- BORSA (603)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.635)
- GÜNDEM (3.590)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.747)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.500)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (841)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (120)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Erdoğan'dan fon açıklaması: Ödeme işlemleri biraz daha hızlanacak 21/10/2026
- Rusya'dan ABD'ye dizel taşıyan ilk tanker yola çıkıyor 21/10/2026
- Mercedes CEO'sundan 'Made in Europe' uyarısı 21/10/2026
- Elektrik piyasasında yeni teminat kuralları getirildi 21/10/2026
- Sigorta sektörünün prim üretimi 9 ayda 1 trilyon lirayı aştı 21/10/2026
- Türkiye'nin en güvenilir markaları Global Marketing Summit'te açıklandı 21/10/2026
- Brezilya'nın kanatlı ihracatında virüs engeli 21/10/2026
- Çin Merkez Bankası'ndan sessiz faiz adımı 21/10/2026
- Deutsche Bank CEO'su Sewing: Yapay zekada balon görmüyorum 21/10/2026
- Eski Macaristan Merkez Bankası Başkanı gözaltına alındı 21/10/2026
SON YAZILAR
- AKBANK VE DENİZBANK: FON SORULTURMASINDAKİ İSİMLER BANKAMIZIN ÇALIŞANI DEĞİL 21/10/2026
- Vestel’de Borç Alarmı: Gözler Yatırımcıda 20/10/2026
- FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI 19/10/2026
- AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE? 19/10/2026
- Trump’ın Rusya açılımı dengeleri değiştirdi, risk iştahı toparlanıyor 19/10/2026
- AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ? 16/10/2026
- MSCI’DEN TÜRKİYE BORSASINA FREN! 16/10/2026
- KREDİ KARTINDA 12 AY SINIRI KALKTI MI? TAKSİTLİ ALIŞVERİŞTE YENİ DÖNEM! 16/10/2026
- VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR! 16/10/2026
- MSCI’den Endonezya’ya sert uyarı, Türkiye de mercek altında 16/10/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu