Connect with us

BANKA HABERLERİ

Erol Taşdelen yazdı: BANKA DOLANDIRICI PERSONELİ GİZLEMELİ Mİ, TEŞHİR Mİ ETMELİ?

Bankaların çoğu, “personel kaynaklı dolandırıcılık” olaylarının duyulmaması ve üstünün kapatılmasını yolunu seçerken; Hukukçular ve Bankacılar da bu konuda ikiye ayrılmış durumda. Özellikle deneyimli bankacılar personel kaynaklı dolandırıcılık eylemlerinin banka içi bir durum olmadığını caydırıcı olması için bu tür eylemlerin teşhir edilerek, yargıya taşınmasını, Kamuoyuna şeffaf davranılması gerektiğini savunuyor. Kararlı ve Şeffaf davranmada Bankanın Marka değerinin ve Güven kaybının yaşamayacağını, tam tersine bankanın bu tür olaylarda kararlı durduğunun görülmesinin bankaya olan güveni artırdığını ve benzer olayların tekrarının azalacağını savunuyor. Sektörün içinden gelen Erol TAŞDELEN bu tarz olayları ele aldı… Mayıs 2023’de yazılan yazının haklılığını zaman kanıtlar gibi…

Yayınlanma:

|

Toprakbank Zeytinburnu Şubesinde çalışırken müşteriler şikayetler gelmeye başladı. Ortak noktaları, “ödeme yapmalarına rağmen elektrik ve sularının kesildiği” idi. Kısa sürede ortaya çıktı. Müşteriler sıra beklerken güvenlik görevlisi “sıra beklemeyin ben yatırır” diyerek paraları alıyor ama yatırmıyor. Tabi iş akdi fes edildi!

Şimdiki sahibi Katarlı olan bankada çalışıyordum. Ara sıra personelin kart ekstrelerini inceliyoruz. İddia, kumar vs oynuyor mu diye! Gişedeki personelin her iş günü kredi kartına ufak ufak para yatırdığını fark ettik. Konuşunca “kasada kalan fazla paraları yatırdığını” ortaya çıktı. Önemli olan meblağın ufak olması değil, niyetti yollarımızı ayırdık.

Yerli büyük bankadayım. Bir personeli kendini emniyetten aradığını söyleyen biri arayıp o zaman meşhur olan telefonuna kontör şifreleri göndertiyor. Kasasını bir sayıyoruz eksik. Kasadan aldığı para ile kontör alıp göndermiş, kasasını tutturmak için de yan bankadan tüketici kredisi için başvuru yapmış. Banka kasasına dokunmasa “ders olsun der geçerdik” belki ama kusura bakma bu meslek sana göre değil diyerek yollarımızı ayırdık. Bankanın kasasına el uzatmıştı çünkü!

Bunları niye örnekledim… Bankacılıkta temel kuraldır. Bankanın parasına, müşterinin hesabına dokunmayacaksın! Yöneticilik yaptığım dönemde de çalışma arkadaşlarıma sık sık, “parayı para olarak gördüğünüz an bu mesleği bırakın” derdim. Hala geçerli bu kural aslında!

Son günlerde kamu oyuna yansıdı. Şimdiki sahibi BAE’li olan bir bankanın Florya şubesinde başlayıp, Levent-Büyükdere şubesine kadar uzanan ünlü futbol teknik adamı F.T. gibi isimler başta olmak üzere müşterilerinden iddiaya göre özel, gizli, yüksek gelirli bankanın bir Fonu olduğunu anlatarak milyonlarca dolar toplayan müdüre S.E. çalıştığı bankanın yaptığı açıklamaya göre dolandırıcılıktan tutuklanıyor. Bankanın yaptığı açıklamada; “10 Nisan 2023 Pazartesi günü ön inceleme raporumuz İstanbul Cumhuriyet Başsavcılığı’na iletilmiş ve Seçil E., nitelikli dolandırıcılık suçuyla aynı gece saat 23:30 sularında gözaltına alınmış, akabinde tutuklanmıştır”  satırları yer aldı. (Seçil E. isminin açık yazılması benim değil bankanın tercihi, bu yazı Mayıs ayında yazıldı ama bugün herkes tüm isimleri biliyor zaten.)

Banka şube müdüresinin dolandırıcılık suçlaması ile tutuklandığını açıklıyor.

Banka ilk açıklamasına devam ediyor:

  • Nakit teslimlerine ilişkin banka sistemi tarafından üretilen herhangi bir belge bugüne kadar tarafımıza sunulmamıştır. Resmi olduğu iddia edilen belgeler, bankacılık sisteminin kayıtlarına dayanarak üretilmediği gibi, Seçil E. tarafından düzenlendiği iddia edilen, mevzuatta karşılığı olmayan, afaki tutarlar içeren, ödeme taahhüdü bulunmayan, ajanda yaprağına ya da düz A4 kağıda yazılan bir kısım dokümanlardır. İddia sahiplerinin çok önemli bir bölümü ise Bankamıza hiçbir evrak sunmamıştır.
  • Bazı iddia sahipleri ise şubelerimizdeki hesaplarından çektikleri paraları, şikayetçiler arasında ismi geçen birinin adıyla anılan fona katılmak üzere, alışveriş merkezi, restoran ve kafe gibi yerlerde elden teslim etmişlerdir. Kısaca, sistem tamamen Bankamız ve şubelerimiz dışında, kişiler tarafından kurulmuş, şikayetçilerden birinin adıyla anılan farklı bir yapılanmadır.

Burada dikkat çeken konu; sunulan belgelerin banka sistemi tarafından üretilmeyen belgeler olduğu düz A4’e ( antetli olmadığını kast ediyorlar her halde) yazılı ya da ajandaya yazılı belgeler olduğu yönünde olması.

Buna itirazım var. Çünkü, bunların resmi bankaya ait belge olup olmadığına mahkeme karar verecek. Zira, “düz 4A” diye kabul etmedikleri yazıda alınan tutarlar dökümü, teslim alındığı ve altında bankayı müdür olarak temsil eden Seçil E. Kaşesi ve imzası mevcut. Bana göre bu baya baya belgedir. Üstelik banka adına alındığını kanıtlayan belgedir. Bu sonuca varmamın nedeni yaptığı bilirkişi dosyalarındaki tecrübemdir. Zira, yıllar önce imza ile kağıda yazılıp verilen borç paraları veya kağıda yazılıp verilen para ile tarla ev almış ama bunu tapuda devrini yapmadığı için imza altına alan ölse bile mahkeme mirasçılarına paranın iade edilmesi için yüzlerce dava var. Bankanın bizi bağlamaz  altı üstü “düz A4” dediği belgenin bankayı bağlayıp bağlamadığına mahkeme karar verecek.

Bu niçin önemli?

Önemli, çünkü davacı taraflar zarara uğradığını paralarının alındığını ve iade edilmesini talep ediyor. Mahkemenin kararına göre zararın kimin ödemesi gerektiğine mahkemenin bu belgeleri kimi temsil ettiğine, kim adına alındığına göre de zararın kimin karşılayacağına karar verecek. Zira, düz A4 denilen belgelerde sadece müdürü S.E.’nin ismi ve imzası olsa “bu para şahsi olarak alınmış” denir, sorun kalmazdı ki doğrusu da budur. Zira, banka personelinin şahsi evrak ile borç altına girmeden sorumlu değildir. Ama alınan paralar bankaya alınıyormuş gibi şube kaşesi ve yetkili kaşe imzası ile teslim alındığı için işin rengi değişiyor. Tabi, banka kendilerinin çift imza ile temsil edilir, tek imza bankayı temsil etmez; burada yetki aşımı vardır gibi savunma yapmasını tahmin etmek zor değil ama tabi müdürlere verilen yetki ve sorumluluklarla ilgili düzenlemelerine de bakmak gerekir. Karşı taraf sonuçta S.E. banka müdürü olmasa ve “banka adına aldığını söylemede bu paraları vermeyecekleri” şeklinde savunma yapmalarını tahmin etmek zor değil. Bankalarda her şube ayrı Tüzel kişilik ve Şube müdürü o şubeyi temsil ediyor. O nedenle attıkları her imza aynı zamanda o Tüzel Kişiliği de temsil eder. Bankalar duruma göre tutarsız davranabiliyor. Banka Şube Müdürleri mesai davaları açınca, bankalar söz birliği etmişçesine; “şube müdürü işveren konumundadır, yöneticilere mesai ödemesi olmaz” savunmasını yaparken; şube müdürü kaşe üzerine imzalar atıp piyasadan para toplayıp dolandırınca, “davranış şahsidir, bankamızı bağlamaz” savunması yapmaya kalkıyor! Utanmasalar “bu bizim personel değil” diyecekler! BDDK Bankalara sık sık personeli 5 yıldan fazla aynı şubede çalıştırmayın derken istisnalara göz yuman CEO’lar bu işin neresinde zaman gösterecek…

Tabi işin içine gönül ilişkileri, yetkisiz kişileri banka personeli gibi gösterme, GPS cihazı ile çantanın ortalıkta dolaşması, Bozcaada macerası gibi magazinsel hikayeler ile iş tam bir Netflix senaryosuna şimdiden aday!

Bankalar bu konuda karar vermeli ve bu olay tam da fırsat! Bu tarz olaylar halı altına mı süpürülmeli; şeffafca paylaşım mı yapılmalı. Aslında BDDK’nın en yumuşak düzenleme alanlarından biri de bu konular. Bu tip olayların BDDK tarafından şeffafca paylaşılması için düzenleme yapılmasının zamanı çoktan geldi! Bankanın “müşterini tanı” ilkesi var da müşterinin “bankanı tanı” ilkesi niçin yok?

Yazı başında eski nesil bankacılıkta bu tür olaylara yaklaşımın nasıl olduğunu yaşanmış örnekler ile özetlemiştim. Bankacılık sektöründe personel kaynaklı zararlara “Operasyonel Risk” deniyor ve bunun için ciddi bütçe ayıran bankalar var. Çoğunu duymuyoruz. Zira bu bir tercih meselesi. Son yıllarda bir yaklaşım gelişti. Çoğu banka bu tür olayların duyulmamasını tercih ediyor. Gerekçe olarak da bankanın Güven kaybı kaygısı ve Marka Değeri gösteriliyor. Benim gibi düşünen bankacılar ise bunun tam tersinin doğru olduğunu savunuyor. Zira, hata yapanın, kötü niyetli personelin teşhir edilmemesi, olayın kapatılması yapanı ödüllendirmek ile aynı anlama geldiğini düşünüyorum. Hatta, olayın kapatılması “nasılsa bir şey olmuyor” anlayışını da oturtarak bu tip eğilimleri olan personeller için de cesaretlendirici oluyor.

Örnekleyelim: Yerli Sermayeli büyük bankanın Uşak Şube müdür ve MİY’i başta gurbetçilerin hesapları olmak üzere baya baya bir zimmetlik iddialar var. İkisi de işten atıldı. Banka “aman duyulmasın” diye dava dahi açmadığı gibi işe iade davasına teftiş tutanaklarını dahi göndermedi üstüne bir de personele işe iade tazminatı ödedi. Şimdi iyi örnek mi oldu böyle yapınca. Gurbetçi müşterilerin açtığı zararının karşılaması için davalar devam ediyor iyi mi! Yine aynı bankanun zamanındaki Bursa Bölge müdürü iddialara göre KGF Kredilerde %10 komisyon alıyor. Olaylar patlayınca söylentiye göre direkt CEO tarafından çağrılarak iş akdi fes ediliyor. Olay mahkemeye yansıdı mı? Tabi ki hayır! Yapanın yanına kaldı bol bol yurt dışı turları yapıldı o paralar ile iyi mi! Bazı bankaların bazı şubelerinde yoğunlaşan KGF Batıklarını “KGF ödemesin” diye boşuna yazmıyorum yıllardır. Şubelere de %5-7 gibi batık kredi sınırı konsun mesela!

Kamu bankaları personel kaynaklı zararlarda daha hassas. Zimmet  suçlarında ne delil var ne yok hepsini mahkemeye sunuyorlar. Bu tarz bir çok dosyaya Bilirkişilik yaptım, kamu bankalarında hiç zorlanmadı. Özel bankalar nerede ise “olay kapansın” diye belge dahi sunmadıklarını gördüm. Dedim ya bu tercih meselesi!

Gündemde olan Bankayı tebrik etmek lazım. Baştan beri şeffaf davranmaya çalışıyor. Her ne kadar bankayı koruyucu, sorumluluk almadan bu işten nasıl sıyrılırım şeklinde açıklamalar da olsa yaptığı şimdilik iki açıklamada da olayı şeffaf şekilde paylaşıldığı görüldü. Başta, “bu tip haberleri yayınlamayın” diye arayan banka PR firmasına da aynı tavsiyede bulunmuştum. “Bu şekilde değil,  olayı resmi açıklamalar yaparak yönetin” demiştim. Bence banka sınıfı geçti ve diğer bankaların hiç yapmadığı şekilde şeffaf davranmayı tercih etti. Müşteriler özelinde de Güven kaybı olduğunu düşünmüyorum! Her şeyin başı samimiyet ve şeffaflık! Ama dava sürecinde ortaya çıkacak yeni bilgilere bakılır ise iş farklı alanlarda seyredebilir. Başta CEO olmak üzere .ok kişinin başının ağrıyacağını tahmin etmek zor değil!

Dava süresini yakından takip edeceğiz. Önümüzdeki günlerde dava ile ilgili mahkeme “yayın yasağı” kararı da verebilir. Tercihim vermesin. Meraklı olanlar haberleri şimdiden fırsat varken okusun derim.

Müdüre hanımın tutuklanmasından sonra üç kişi hakkında daha tutuklanma kararı çıktı. İddia paraların bir kısmının yurt dışına kaçırılması şeklinde. Dava tarafları ağırlıklı şimdilik futbolcular. Bu dava daha gündemi çok meşgul eder. İşin ucu Banka üst yönetimine kadar uzar mı zaman gösterecek. Zira davacı taraf yaptığı açıklamalar ile banka üst yönetimini de suçluyor.

İzleyip göreceğiz! Takipte kalın!

Erol TAŞDELEN – Ekonomist, Bankacılık Uzmanı     www.bankavitrini.com

*************

EK OKUMA: 

Operasyonsuz bankacılık risk mi? – BankaVitrini

KARA PARA TRAFİĞİNDE BANKALAR SINIFTA KALDI – BankaVitrini

Bankacıların KARA PARA aklamada sorumluluğu yok mu? – BankaVitrini

BANKACILIKTA İÇ SAVAŞ – BankaVitrini

Performans Sisteminiz batsın! – BankaVitrini

Modern Haçlılar Soros Çocukları Out, McKinsey Çocukları In – BankaVitrini

NE İDİĞİ BELİRSİZ BÖLGE SATIŞ MÜDÜRLERİ – BankaVitrini

Bölge müdürlüklerinin çöküşü nasıl oldu? – BankaVitrini

Bölge Müdürlüklerinin fişini kim çekecek? – BankaVitrini


Okumaya devam et

BANKA HABERLERİ

AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ?

Yayınlanma:

|

Yazan:

BANKALAR ÇALIŞANLARIN MAAŞ REKABETİNİ Mİ SINIRLADI?

Bankavitrini.com | Bankacılık ve Finans Analizi

Akbank, Rekabet Kurulu tarafından yürütülen iş gücü piyasasına yönelik soruşturmanın uzlaşmayla sonuçlandırılması kapsamında 1 milyar 713 milyon 897 bin 558 TL idari para cezası ödeyecek. Peki, Türkiye’nin önde gelen bankalarından biri neden bu kadar yüksek bir ceza ile karşı karşıya kaldı? Soruşturmanın arkasında hangi iddialar bulunuyor? Bu olay, bankacılık sektöründe çalışanların ücretlerini ve iş değiştirme özgürlüğünü nasıl etkileyebilir?

CEZA KREDİ VE MEVDUAT FAİZLERİYLE İLGİLİ DEĞİL

Akbank’a verilen cezanın konusu, bankanın müşterilerine uyguladığı kredi faizleri veya mevduat oranları değil. Rekabet Kurumu’nun 24 Şubat 2026 tarihinde duyurduğu soruşturma, bankacılık, sigortacılık ve bilişim teknolojileri sektörlerinde faaliyet gösteren şirketlerin iş gücü piyasasındaki rekabeti kısıtlayabilecek uygulamalarını inceliyor.

Rekabet Kurumu, aralarında Akbank’ın da bulunduğu 26 teşebbüs hakkında çalışan ayartmama anlaşmaları ve/veya iş gücü piyasasına yönelik rekabete hassas bilgi paylaşımı iddiaları kapsamında soruşturma başlatmıştı.

Akbank, 12 Ekim 2026 tarihli Kamuyu Aydınlatma Platformu (KAP) açıklamasında, Rekabet Kurulu’nun 26-30/899-383 sayılı kararı doğrultusunda soruşturmanın banka bakımından uzlaşmayla sonuçlandırıldığını bildirdi.

Açıklanan idari para cezası 1 milyar 713 milyon 897 bin 558 TL oldu.

ÇALIŞAN AYARTMAMA ANLAŞMASI NE DEMEK?

Soruşturmanın en dikkat çekici başlıklarından biri, şirketlerin birbirlerinin çalışanlarını işe almamak veya çalışan transferlerini kısıtlamak konusunda anlaşmış olabileceği iddiası.

Örneğin aynı sektörde faaliyet gösteren iki banka düşünelim. Bu bankaların birbirlerinin çalışanlarına iş teklifi yapmamak ya da çalışan transferlerini sınırlandırmak konusunda anlaşmaları, iş gücü piyasasındaki rekabeti bozabilecek uygulamalar arasında değerlendirilebilir.

Böyle bir durumda çalışan, yalnızca mevcut işvereninin ücret politikasıyla karşı karşıya kalmaz. Rakip bankaların daha yüksek ücret veya daha iyi çalışma koşulları sunmasıyla ortaya çıkabilecek alternatifler de daralabilir.

Oysa rekabetçi bir iş gücü piyasasında bankalar nitelikli çalışanları bünyelerine katabilmek için ücret, prim, yan haklar, kariyer olanakları ve çalışma koşulları üzerinden birbirleriyle yarışır.

Bu rekabetin kısıtlanması, çalışanların pazarlık gücünü zayıflatabilecek bir sonuç doğurabilir.

Ancak önemli bir ayrıntı var: Rekabet Kurumu’nun soruşturma duyurusu, bu tür uygulamalara ilişkin iddiaların araştırıldığını gösteriyor. Akbank’ın hangi somut davranışının cezaya esas alındığına ilişkin ayrıntılar, bankanın KAP açıklamasında yer almıyor.

MAAŞ BİLGİLERİNİN PAYLAŞILMASI NEDEN SORUN OLABİLİR?

Soruşturmanın ikinci önemli boyutu, iş gücü piyasasında rekabete hassas bilgilerin paylaşılması iddiası.

Çalışan ücretleri, maaş artışları, işe alım koşulları ve gelecekteki istihdam planları gibi bilgiler, şirketlerin birbirleriyle rekabet etme biçimini etkileyebilir.

Örneğin rakip işverenlerin gelecekteki ücret artışlarına ilişkin hassas bilgileri paylaşması, ücret politikalarının bağımsız biçimde belirlenmesini zayıflatabilir. İşverenler arasındaki rekabetin azalması da çalışanların daha iyi ücret ve çalışma koşulları elde etme olanaklarını olumsuz etkileyebilir.

Buradaki temel mesele, şirketlerin insan kaynakları alanında her türlü bilgi alışverişinin yasak olması değil. Rekabeti kısıtlayabilecek nitelikteki anlaşmalar ve bilgi paylaşımlarının, somut koşullar çerçevesinde rekabet hukuku bakımından değerlendirilmesidir.

AKBANK BUNU NEDEN YAPMIŞ OLABİLİR?

Bu sorunun kesin yanıtını verebilmek için Rekabet Kurulu’nun gerekçeli kararındaki somut tespitlerin görülmesi gerekir. Bankanın kamuya açık KAP açıklaması, cezanın arkasındaki yönetimsel motivasyonu veya belirli bir uygulamanın nedenini açıklamıyor.

Bununla birlikte, çalışan transferlerini sınırlandıran veya ücret rekabetini zayıflatan uygulamaların işverenler açısından olası ekonomik motivasyonları bulunuyor.

Birincisi, personel maliyetlerini kontrol altında tutmak. Bankacılık sektöründe deneyimli çalışanların ücretleri, primleri ve yan hakları önemli bir maliyet kalemi oluşturuyor. İşverenler arasındaki ücret rekabetinin zayıflaması, ücret artışı baskısını azaltabilecek bir sonuç doğurabilir.

İkincisi, nitelikli personeli elde tutmak. Deneyimli bankacılar, risk yönetimi uzmanları, yazılım çalışanları ve yöneticiler, rakip kuruluşlar açısından değerli insan kaynağıdır. Çalışan hareketlerini kısıtlayan anlaşmalar, işverenler açısından personel kaybını azaltıyor gibi görünse de rekabet hukuku bakımından ciddi sorunlar doğurabilir.

Üçüncüsü, insan kaynakları maliyetlerinde öngörülebilirlik sağlamak. Bankalar ücret artışlarını ve işe alım maliyetlerini yönetmek ister. Ancak bu amaç, rakiplerle rekabeti sınırlayıcı anlaşmalar yapılmasını hukuken meşru hâle getirmez.

Bunlar olası ekonomik açıklamalardır; Akbank’ın bu amaçlarla hareket ettiğinin kanıtlandığı anlamına gelmez.

BU BİR İŞ HUKUKU İHLALİ Mİ?

Burada iki ayrı hukuk alanını birbirinden ayırmak gerekiyor.

İş hukuku; işçinin ücreti, iş sözleşmesi, çalışma koşulları, kıdem ve ihbar tazminatı gibi konuları düzenler.

Rekabet hukuku ise şirketlerin piyasalarda rekabeti engelleyici, bozucu veya kısıtlayıcı anlaşmalarını ve davranışlarını denetler.

Akbank’a ilişkin soruşturmanın hukuki dayanağı, 4054 sayılı Rekabetin Korunması Hakkında Kanun’un 4. maddesi kapsamında iş gücü piyasasındaki rekabetin kısıtlanıp kısıtlanmadığının incelenmesidir.

Dolayısıyla bu olay, doğrudan işçilerin ücretlerinin ödenmemesi veya kıdem tazminatı haklarının ihlali nedeniyle verilen bir iş hukuku cezası değildir.

Bununla birlikte, işverenler arasındaki rekabeti kısıtlayabilecek uygulamalar çalışanların iş değiştirme ve ücret pazarlığı imkânlarını etkileyebildiğinden, konu çalışma hayatı açısından da önem taşıyor.

AKBANK NEDEN UZLAŞMAYI KABUL ETTİ?

Akbank’ın KAP açıklamasında, soruşturmanın Rekabet Kurulu kararı doğrultusunda uzlaşma usulüyle sonuçlandırıldığı bildirildi.

Rekabet hukukunda uzlaşma, soruşturmanın kanunda belirlenen koşullar çerçevesinde sonuçlandırılmasına imkân veren bir yöntemdir. Bu yol, sürecin daha kısa sürede tamamlanması ve hukuki belirsizliğin azaltılması gibi avantajlar sağlayabilir.

Ancak Akbank’ın uzlaşmayı hangi özel gerekçelerle tercih ettiğine ilişkin ayrıntılı bir açıklama bulunmuyor. Bu nedenle bankanın uzlaşma kararını hangi yönetimsel veya hukuki değerlendirmelerle aldığı konusunda kesin bir neden ileri sürmek doğru olmaz.

BANKACILIK SEKTÖRÜNDE NE DEĞİŞEBİLİR?

Bu soruşturmanın önemi yalnızca Akbank’ın ödeyeceği para cezasıyla sınırlı değil.

Bankalar ve diğer finans kuruluşları açısından insan kaynakları uygulamalarının da rekabet hukuku kapsamında değerlendirilmesi, sektörde yeni bir hassasiyet alanı oluşturuyor.

Özellikle şu konuların önem kazanması beklenebilir:

  • Rakip kuruluşların çalışanlarını işe almama yönünde anlaşmalardan kaçınılması.
  • Ücret politikaları ve gelecekteki maaş artışları gibi rekabete hassas bilgilerin paylaşımının dikkatle değerlendirilmesi.
  • İnsan kaynakları toplantılarında ve sektör içi görüşmelerde rekabet hukuku kurallarına uyumun güçlendirilmesi.
  • Çalışanların iş değiştirme ve daha iyi çalışma koşulları için pazarlık yapma imkânlarının korunması.

Bunun çalışanların ücretlerine doğrudan ne ölçüde yansıyacağı ise ayrıca değerlendirilmesi gereken bir konu.

SONUÇ: MESELE SADECE 1,7 MİLYAR TL DEĞİL

Akbank’a açıklanan 1 milyar 713 milyon 897 bin 558 TL’lik idari para cezası, iş gücü piyasasındaki rekabetin de bankacılık sektöründe ciddi bir denetim konusu olduğunu gösteriyor.

Çalışanların serbestçe iş değiştirebilmesi, işverenlerin nitelikli personel için rekabet etmesi ve ücretlerin bağımsız piyasa koşullarında belirlenmesi, rekabetçi bir iş gücü piyasasının temel unsurları arasında yer alıyor.

Burada asıl yanıtlanması gereken soru şu: Bankalar müşterilerine kredi ve mevduat ürünleri sunarken rekabet etmek zorundayken, çalışanları işe alma ve ücret belirleme konusunda da aynı rekabet anlayışıyla hareket ediyor mu?

Bu sorunun Akbank özelindeki somut yanıtı için Rekabet Kurulu’nun gerekçeli kararındaki tespitlerin incelenmesi gerekiyor. Ancak olayın kendisi, bankacılık sektöründe rekabet hukukunun yalnızca müşteri ve ürün piyasalarıyla sınırlı olmadığını, çalışma hayatına da uzandığını ortaya koyuyor.

Kaynaklar: Rekabet Kurumu’nun 24 Şubat 2026 tarihli soruşturma duyurusu; Akbank’ın 12 Ekim 2026 tarihli KAP açıklaması.

Okumaya devam et

BANKA HABERLERİ

Enpara Bank’ın ilk faaliyet raporuna uluslararası platformlardan ödül

Enpara Bank Marka Yönetimi, İşbirlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar: “İlk faaliyet raporumuzu hazırlarken yalnızca finansal ve finansal olmayan performansımızı aktarmayı değil, Enpara Bank’ın yenilikçi, sade ve dijital marka deneyimini raporun tamamında hissettirmeyi hedefledik” dedi

Yayınlanma:

|

Yazan:

Enpara Bank, 2025 Faaliyet Raporu ile uluslararası raporlama platformları Amerikan İletişim Profesyonelleri Ligi (LACP) Vision Awards ve ARC Awards değerlendirmelerinde ödüllere layık görüldü.

Bankadan yapılan açıklamaya göre, 2025 yılı performansını ortaya koyan ve bankanın ilk faaliyet raporu olma özelliğini taşıyan rapor, LACP Vision Awards kapsamında 5 farklı ödül alırken, ARC Awards kapsamında da ‘Fotoğraf-Video’ kategorisinde ödül kazandı.

LACP Vision Awards kapsamında dünya çapında altın ödüle layık görülen bankanın raporu, küresel ölçekte ve Avrupa, Orta Doğu ve Afrika (EMEA) bölgesinde en iyi finansal raporlar ile en iyi 100 rapor arasında gösterilirken, Türkiye’de de en iyi 25 rapor arasına girdi.

İçerik ve tasarım bütünlüğüyle bankanın marka kimliğini yansıtacak şekilde kurgulanan raporun görsel dünyası, söz konusu yaklaşımıyla ARC Awards kapsamında ilgili kategoride de bankaya ödül getirdi.

Açıklamada görüşlerine yer verilen Enpara Bank Marka Yönetimi, İşbirlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar, 2025 Faaliyet Raporunun uluslararası ölçekte aldığı ödüllerin, Enpara Bank’ın güçlü marka kimliğini ve iletişim yaklaşımını raporlama alanına da yansıttığının önemli bir göstergesi olduğunu belirtti.

İlk faaliyet raporunu hazırlarken yalnızca finansal ve finansal olmayan performansı aktarmayı değil, Enpara Bank’ın yenilikçi, sade ve dijital marka deneyimini raporun tamamında hissettirmeyi hedeflediklerini aktaran Sınar, ‘LACP Vision Awards ve ARC Awards kapsamında elde ettiğimiz bu başarıların, bu yaklaşımımızın uluslararası platformlarda da karşılık bulduğunu görmekten büyük mutluluk duyuyoruz.’ değerlendirmesini yaptı.

Okumaya devam et

BANKA HABERLERİ

BDDK’dan kredi kartı ve telefon kredilerine yeni ayar!

Yayınlanma:

|

Yazan:

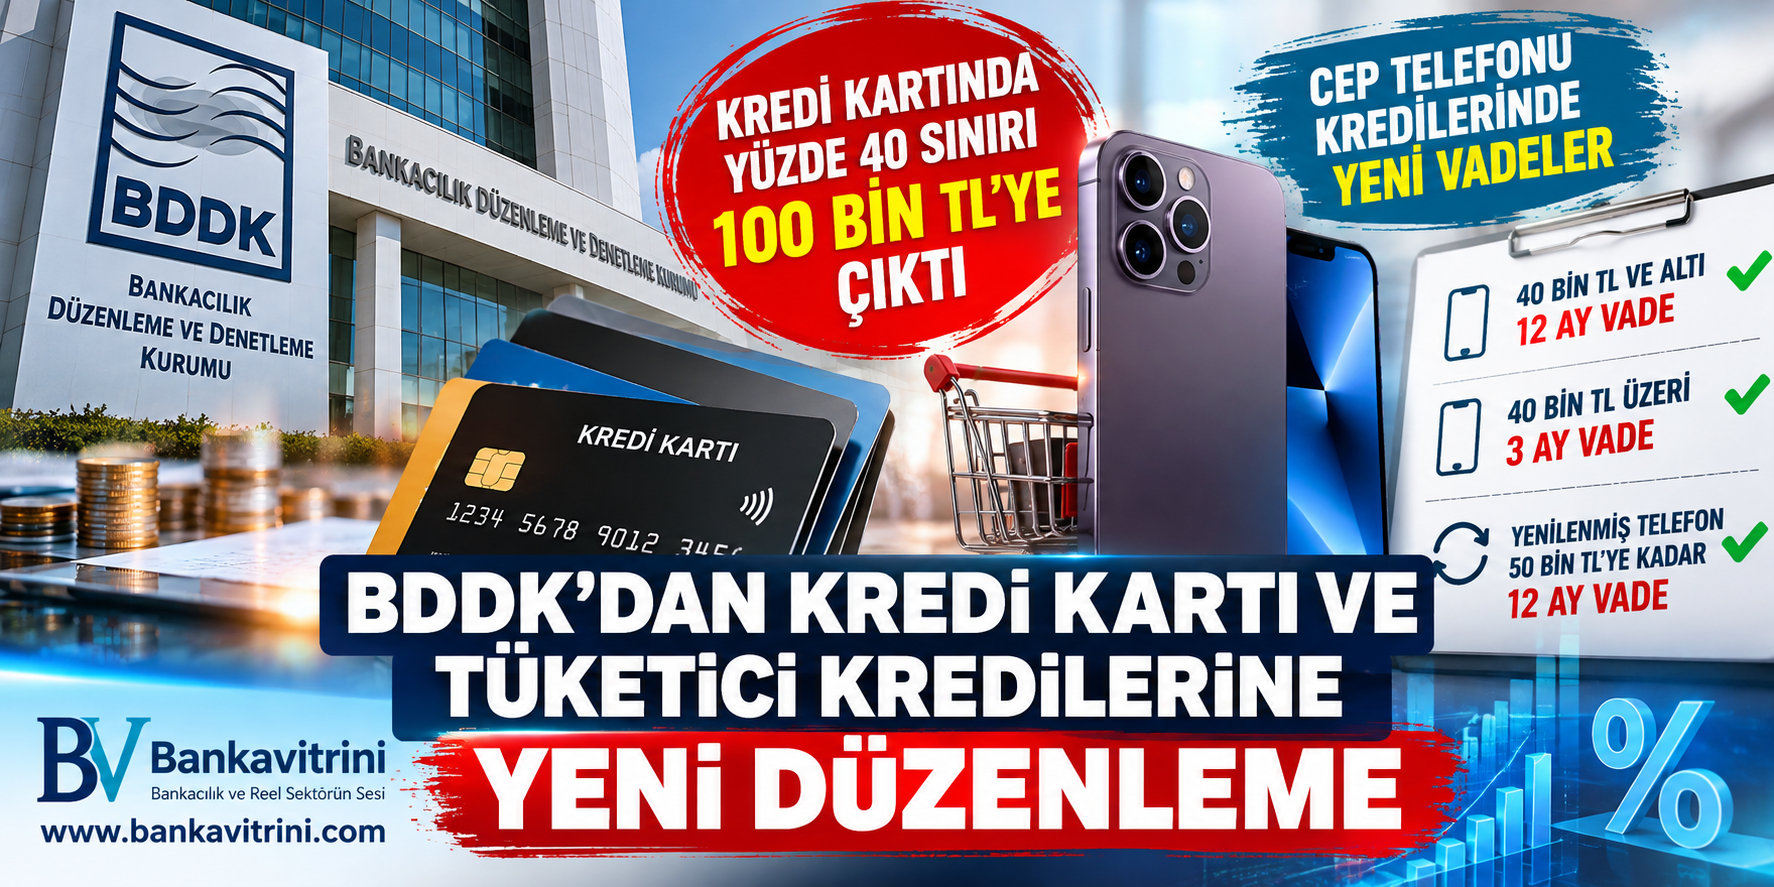
Kredi kartlarında yüzde 40 asgari ödeme için limit sınırı 50 bin TL’den 100 bin TL’ye çıkarıldı. Cep telefonu kredilerinde ise 40 bin TL ve altındaki cihazlarda 12 ay, üzerindeki cihazlarda 3 ay vade uygulanacak. Yenilenmiş telefonlarda eşik 50 bin TL olacak.

Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), bireysel bankacılık müşterilerini yakından ilgilendiren iki yeni düzenlemeyi devreye aldı.

BDDK’nın 1 Ekim 2026 tarihli ve 11581 sayılı Kurul Kararı ile kredi kartlarında asgari ödeme tutarının belirlenmesinde esas alınan limit sınırı değiştirilirken, 11582 sayılı karar ile cep telefonu alımlarında kullanılan tüketici kredilerinin vade sınırları yeniden belirlendi.

KREDİ KARTINDA YÜZDE 40 SINIRI 100 BİN TL’YE ÇIKTI

Yeni düzenlemenin kredi kartı tarafındaki en dikkat çekici değişikliği, asgari ödeme oranında kullanılan limit eşiğinde yapıldı.

Daha önce 50 bin TL olan eşik 100 bin TL’ye yükseltildi.

Buna göre;

  • Kredi kartı limiti 100 bin TL ve altında olanlar: Dönem borcunun yüzde 20’sini asgari ödeme olarak yapacak.
  • Kredi kartı limiti 100 bin TL’nin üzerinde olanlar: Dönem borcunun yüzde 40’ını asgari ödeme olarak yapacak.

BDDK böylece yüzde 40 asgari ödeme oranına tabi olan kartların kapsamını limit açısından daraltmış oldu. Düzenlemenin temel parametresi kartın kullanılan tutarı değil, toplam kredi kartı limiti olacak.

ÖRNEKLE ANLATALIM

Örneğin dönem borcu 50 bin TL olan bir tüketicinin kredi kartı limiti 80 bin TL ise asgari ödeme tutarı 10 bin TL olacak.

Kart limiti 150 bin TL ise aynı 50 bin TL’lik dönem borcunda asgari ödeme 20 bin TL olacak.

Dolayısıyla yeni düzenleme özellikle yüksek limitli kredi kartı kullanıcılarının aylık asgari ödeme yükünü doğrudan değiştirmiyor; 100 bin TL sınırı üzerindeki kartlarda yüzde 40 uygulaması devam ediyor.

CEP TELEFONU KREDİLERİNDE VİDE SINIRI DEĞİŞTİ

BDDK’nın ikinci kararı ise cep telefonu alımlarında kullanılan tüketici kredilerine ilişkin.

Yeni uygulamaya göre sıfır cep telefonlarında:

40 bin TL ve altında:
12 aya kadar tüketici kredisi

40 bin TL üzerinde:
En fazla 3 ay tüketici kredisi kullanılabilecek.

YENİLENMİŞ TELEFONDA EŞİK 50 BİN TL

Yenilenmiş ürün niteliğindeki cep telefonlarında ise farklı bir eşik getirildi.

Telefonun işyerinin “yenileme merkezi” veya “yetkili satıcı” niteliğinde olması şartıyla;

50 bin TL ve altında: 12 ay

50 bin TL üzerinde: 3 ay vade uygulanacak.

KREDİ KARTIYLA TELEFON ALIMINDA TAKSİT YASAĞI DEVAM

Düzenlemenin dikkat çeken bir başka noktası ise kredi kartıyla cep telefonu alımında mevcut uygulamanın korunması.

Yenilenmiş ürün niteliğinde olmayan cep telefonlarının kredi kartıyla alımında taksitlendirme yasağı devam edecek.

Buna karşılık yenilenmiş cep telefonlarında kredi kartıyla yapılan alımlarda, herhangi bir fiyat sınırı olmaksızın 12 aya kadar taksit uygulanabilecek.

BDDK’NIN KREDİ POLİTİKASINDA DİKKAT ÇEKEN AYRINTI

Son düzenlemeyi yalnızca “cep telefonu kredisi değişti” şeklinde okumamak gerekiyor.

BDDK son dönemde bireysel kredi kartları ve ihtiyaç kredileri üzerinde bir dizi makro ihtiyati düzenleme yapıyor. Kurumun 2026 mevzuat listesinde kredi kartı limitleri ile kredi kartı ve ihtiyaç kredilerinin yeniden yapılandırılmasına ilişkin daha önce alınmış kararlar da bulunuyor.

Ocak 2026’daki düzenlemelerde de kredi kartı limitlerinin gelirle ilişkilendirilmesi ve limitlerin yeniden belirlenmesine yönelik önemli adımlar atılmıştı. BDDK’nın ilgili düzenlemesinde, kart limitlerinin belirlenmesinde gelir bilgilerinin Risk Merkezi’ne raporlanmasına yönelik hükümler de yer alıyor.

Dolayısıyla 1 Ekim tarihli son karar, bireysel kredilerde kontrollü bir çerçevenin devam ettiğini, ancak bazı alanlarda tüketici üzerindeki aylık ödeme baskısını değiştirecek teknik ayarlamalar yapıldığını gösteriyor.

TÜKETİCİ İÇİN NE DEĞİŞTİ?

Yeni düzenlemeyle üç temel sonuç ortaya çıkıyor:

1- 100 bin TL ve altındaki kredi kartlarında asgari ödeme oranı yüzde 20 olacak.

2- 40 bin TL ve altındaki sıfır cep telefonlarında tüketici kredisi vadesi 12 aya kadar çıkabilecek.

3- Yenilenmiş telefonlarda 50 bin TL’ye kadar olan cihazlarda 12 ay kredi ve fiyat sınırı olmaksızın 12 ay kredi kartı taksiti uygulanabilecek.

Buna karşılık 40 bin TL üzerindeki sıfır telefonlarda ve 50 bin TL üzerindeki yenilenmiş telefonlarda tüketici kredisi vadesi 3 ayla sınırlandırılıyor.

Özetle BDDK, kredi kartlarında asgari ödeme açısından 100 bin TL eşiğini getirirken, cep telefonu finansmanında fiyat yükseldikçe daha kısa kredi vadesi uygulanmasını sürdürüyor.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.