Connect with us

BANKA HABERLERİ

AKTİF RASYOSU Formülü nasıl geldi niçin gitti

AKTİF RASYOSU ( AR ) formülünün iki temel amacı vardı. Birincisi, Dolarizasyonu önlemek. İkincisi, TL Kredileri artırarak, Bankaları Piyasaya çekmek. Başarılı olup olmadığını Deneyimli Bankacı Erol TAŞDELEN yazdı

Yayınlanma:

|

Kamu adına Bankacılık işlemlerini Denetleyen ve Düzenleyen Kurum olan BDDK, günlük, haftalık, aylık ve yıllık olarak banka verilerini topluyor, yayınlıyor ve değerlendiriyor.

Kredilerde durum

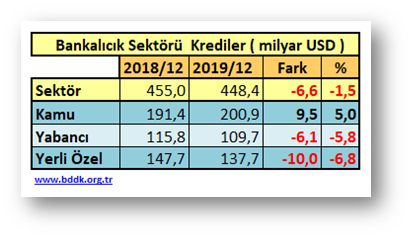
Aslında 2020 Ocak – Şubat ayı çok iyi başlamıştır. 2018 Kriz koşullarına göre olumlu bir hava oluşmuştu. 2020 Mart ayında “Covid-19 ve sürecin Pandemiye dönüşmesi” dillendirilmeye başlayınca Nisan 2020’den itibaren Türkiye’de faaliyet gösteren bankalar 2018 / 2. çeyreğinde başlayan sert fren sistemine tekrar bastı. 2019 yıl sonu verileri kesinleştiğinde 2020 Nisan ayı gelmişti. 2019 yıllık bazda sektör Kredilerde 6,6 milyar USD küçülmüştü. Aslında sektörü Kamu Bankaları kurtarmıştı.  Kamu Bankaları 9,5 milyar USD Kredilerde büyürken; Yabancı bankalardaki küçülme 6,1 milyar USD; Yerli Özellerdeki küçülme ise 10 milyar USD’yi bulmuştur. Aktif Rasyo da nereden çıktı diyenler bu tablonun farkında olmayanlardı.  
2019’da Mevduat da mı küçüldü

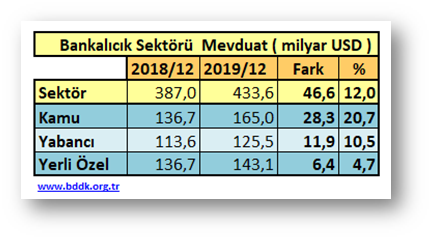
“Bankalar kredi vermediler ise para toplamamışlardır” diyenler için Mevduat gelişimine de bakalım. Sonuçlar, 2019 için ilginçti. Kredilerde 6,6 milyar USD küçülen bankalar mevduatı 46,6 milyar USD büyütmüşlerdi.  Bu noktada ortada cevaplanması gereken sorular kendiliğinden çıkıyor ortaya. 46,6 milyar USD Mevduat topluyorsun, üzerine 6,6 milyar USD Kredi kapatıyorsun yani ortada 53,2 milyar USD’lik bir fazlalık oluşuyor.  Nisan ayında “Bankalar 50 milyar USD’yi ne yaptı” diye yazmış, BDDK’nın bunu üzerine gitmesi gerektiğini savunanlardan olmuştum.  O dönemde bizden başka yazan da olmadı zaten. Yerli yabancı raporları hem 25 yıllık Bankacılık deneyimi hem de 4 yıllık Özel Sektör deneyimi ile işim gereği takip ederim bu tablo hiçbir raporda yer almadı ama “Bankalara AKTİF RASYO sopası” cümlelerinden bol bol yazıldı. Raportörler para ile hizmet verdikleri bankaların gözü ile olaya bakarken benim tek ölçüm içinde bulunduğum Türkiye’nin de geleceği olan “Sanayicinin durumu” idi.
AKTİF RASYO ( AR ) Formülü nasıl çıktı, amaç neydi

2020 Mart ayında Pandemi süreci ile başlayan kredilerde Bankacılık Sektörünü yakından takip eden BDDK ve TCMB, önce şikayetlerin yoğunlaştığı “Ücret ve Komisyonlarda” 10.02.2020 tarihinde 34035 sayılı Resmi Gazete yayınlanan Yönetmelik ve Tebliğ ile düzenlemeleri ve tarifeleri 1 Mart –    1 Nisan 2020’de yürürlüğe koydu. BDDK 9000 ve 90003 sayılı Kurul Kararı ile Aktif Rasyoyu ( AR ) ilan etti ve 1 Mayıs 2020 ve 1 Nisan’da uygulamaya koydu. Ücret ve Komisyonlar ile ilgili uygulamayı tahmin eden bankalar Aktif Rasyo ( AR )  uygulamasında ilk bir iki ay uyum sağlamada zorlansalar da ceza ağır olunca mecburen uymak zorunda kaldılar. AR Formül ile BDDK Bankalara “size Bankacılık Lisansını sadece para toplayın diye vermedim, kredi de verin” mesajının formüle edilmiş haliydi aslında.   AKTİF RASYO ( AR )‘nin iki amacı vardı. Birincisi, Dolarizasyonu önlemek. Zira bankalar müşterilerini döviz almaya yönlendiriyor, Gerçek Kişilerin Yabancı Para cinsinden mevduatları her geçen gün artıyordu. Formülde Yabancı Mevduatta yoğunluk yaşayan bankalar cezalandırılıyordu zira. Bu durumda karşısında; Yabancı Mevduatta yoğunluk yaşayan bankalar vadeli mevduat yapmamaya, hatta mevduat çıkışlarına izin verdi. Zira, hızlı kredi artırılamaz ama mevduat düşürülebilirdi. Özel yerli ve yabancı bankalar o dönemde Yabancı Mevduata en fazla %0,5 /ay faiz verirken, Kamu Bankaları YP Mevduata % 1,5-2 faiz verince önemli sayılabilecek bir hacim Yabancı Mevduat Kamu Bankalarına kaydı. Kamu Bankalarındaki geçmişte YP Mevduat kaybının önemli bir kısmı buradan telafi edilmiş oldu. Formülde amaçlanan ilk hedefe ulaşılmıştı. İkincisi, Kredilerin artması ama “Türk Parası” şeklinde artması idi. Bankaların ilk tepkisi “Yabancı Para kredileri TL’ye çevirmek” için müşterilerini ikna etmeye çalışılması oldu. O dönemde toplam krediler artmadı ama TP Krediler düşerken, TP Krediler arttığından anlamış olduk ve yazdık. Kredi artış amacına ulaşıldı mı 2020’ye daha yakından bakalım.      

2020 Kredilerde neler oldu

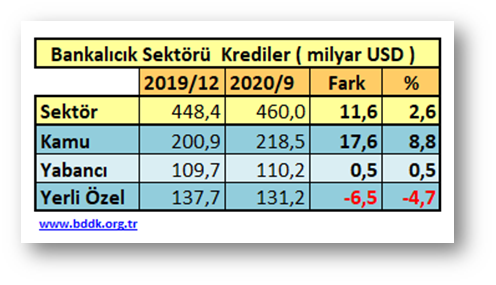
BDDK aylık bazda 2020 Eylül ayı verilerini yayınladı. 2020 ilk dokuz ayına baktığımızda krediler sektörde sadece 11,6 milyar USD % 2,6 büyümüş durumda. Ufak da olsa bu büyüme yine Kamu Bankaları sayesinde oldu. Zira Kamu Bankaları 11,6 milyar TL, % 8,8 Kredilerde büyürken; Yabancı Sermayeli Bankalar mevcudu korudular. 110 milyar USD Kredi hacimleri nerede ise sabit kaldı. Yerli Özel Bankalar ise  6,5 milyar USD % 4,7 küçüldüğü görüldü. Yerli özeller, 2019’da da 10 milyar USD küçülürken toplamda 2 yıl bitmeden 15 milyar USD küçülmüş oldu.   
2020’de Mevduat nasıl gidiyor

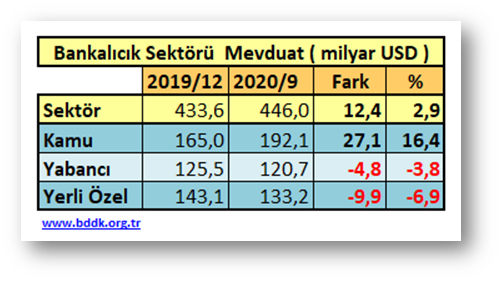
Bankacılık Sektörü USD bazlı Mevduatta 2020 ilk 9 ayında 12,4 milyar USD Mevduatını artırdığını görüyoruz. Artış oranının % 2,9‘da kalması sektöre beklenen yeni mevduat girmediğini gösteriyor. AKTİR RASYO ( AR ) Formülünün de etkisi ile Kamu Bankası Toplam Mevduatını 27,1 milyar USD artırırken; Yabancı Sermayeli bankalar 4,8 milyar USD; Yerli Özeller de 9,9 milyar USD Mevduat kaybı yaşadı.
AKTİF RASYOSU ( AR ) işe yaradı mı

Kapalı kapılar arkasından bankalar TBB – Türkiye Bankalar Birliği ortamında formülden rahatsızlığını BDDK’ya ulaştırmaya çalışsalar da fazla etkili olamadılar. Özellikle Yabancı Sermayeli bir bankanın eski CEO’su aracılığı ile cılız bir muhalefet ses çıksa da sektör Aktif Rasyo ( AR ) formülünü kabullenir görüldü. Ta ki 2020 Kasım ayına kadar. 2020 Kasım  ayında Hazine ve Maliye  Bakanının ve TCMB Başkanının değişmesi ile  Bankalar TCMB yeni Başkanı ile yaptıkları toplantıda ve Yabancı Rapor hazırlayan Rating kurumları  hızlıca Aktif Rasyosu’nun bankalar önünde engel olduğunu yüksek ses ile dillendirir oldular. TCMB yeni yönetimin de bunu desteklemesi ile BDDK gelen baskılara dayanamayarak sanki Pandemi bitmiş gibi Covid-19 Sürecinde yapılan formülün 31.12.2020 tarihinde yürürlükten kaldırılacağını 24.11.2020’de açıkladı. Yapılan açıklamada; “COVID-19 salgını nedeniyle küresel piyasalardaki belirsizliklerin ve risklerin yüksek olduğu bir dönemde, pandemi sürecinin ekonomimize, piyasaya, üretime ve istihdama olumsuz etkisini mümkün olan en az seviyeye indirmek ve bankaların ellerinde bulundurduğu kaynakların etkin bir şekilde kullanılmasını sağlamak amacıyla”   konan uygulamanın kaldırılacağını duyurdu. Demek ki BDDK önümüzdeki dönemde Pandemi sürecini aşılacağını öngörüyor.

Neyse! Sonuca bakalım AKTİF RASYO ( AR ) formülü işe yaradı mı?

Yukarıda ikinci amacın yani “kredilerde artışın” amacına ulaşmadığını rakamlar ile ortaya koyduk. Örneğin, Yerli Sermayeli bankalar krediyi büyüterek değil, mevduatı küçülterek formülü tutturmuş. Kamu Bankaları Devletin imkanları ile yaratılan Parayı dağıtırken altı ayda %50 Aktif büyüme sağladılar. Bir o kadar da kredileri arttı. 70-80 yılda geldikleri kredi hacminin % 50’sini altı ayda dağıttılar. Yabancılar sermayeli bankalar seyretmiş ( krediler sabit kaldı ); Yerli özeller de kredi vermekten kaçınıp mevcudu dahi koruyamamışlar.

Peki Dolarizasyona bakalım işe yaramış mı?

Gerçek Kişilerde Dolarizasyon 2020 Kasım ayına %60‘i geçerek girdi. Görüldüğü gibi Aktif Rasyo ( AR ) formülü bunda da işe yaramamış. Bu güne kadar AKTİF RASYO’ya uyma şartlarını yerine getiremediği için kaç banka ne kadar ceza yedi BDDK açıklar ise iyi olur. Tabi bu süreçte uygulamadan korkup kaçan mevduatlar ne kadar çıktı hesaplamak çok zor.

Kısaca, bizden ana tablo bu kadar, “Atılan taş ürkütülen kurbağaya değdi mi” onu da Formülü bulup ortaya atanlar hesaplayıp açıklasın.  

Erol TAŞDELEN – Ekonomist, Siyaset Bilimci, www.bankavitrini.com yazarı    

BANKA HABERLERİ

AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZIN ÇALIŞANI DEĞİL

FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKALARIMIZIN ÇALIŞANI DEĞİL”

Yayınlanma:

|

Yazan:

Fon soruşturmasında gözaltı listesinde yer alan isimler üzerinden gündeme gelen Akbank ve DenizBank, haberlerdeki çalışma ilişkilerine ilişkin açıklama yaptı. Akbank, “adı geçen kişilerin uzun süre önce bankadan ayrıldığını” belirtirken DenizBank, “adı geçen Yasemin Y.’nin banka çalışanı olmadığını” bildirdi.

Bankavitrini.com | Gündem

Sermaye piyasalarındaki işlemlere yönelik yürütülen fon soruşturmasında gözaltı listesinde yer alan isimler ve bu kişilerin bankalarla bağlantıları gündeme geldi. Konuya ilişkin Akbank ve DenizBank’tan açıklamalar geldi. Her iki banka da haberlerde yer alan çalışma ilişkilerine yönelik düzeltme talebinde bulundu.

Akbank: İsimler uzun süre önce bankadan ayrıldı

Akbank, fon soruşturması kapsamında gözaltı kararı verilen kişilerle ilgili haberlerde banka adının kullanılmasına ilişkin açıklama yaptı.

Banka, haberlere konu olan kişilerin uzun süre önce Akbank’tan ayrıldığını ve başka kurumlarda çalıştıklarını belirtti. Açıklamada, bu kişilerin hâlen Akbank bünyesinde görev yapıyormuş gibi gösterilmesinin gerçeğe aykırı bir izlenim oluşturabileceğine dikkat çekildi.

Akbank, güncel çalışma ilişkilerinin doğru aktarılması gerektiğini vurgulayarak kamuoyunun doğru bilgilendirilmesini istedi.

DenizBank: Yasemin Yılmaz bankamızın çalışanı değil

DenizBank da fon soruşturması kapsamında gözaltına alınan isimlerin yer aldığı listeye ilişkin yayımlanan haberdeki bir bilgiyi düzeltti.

DenizBank A.Ş. tarafından yapılan açıklamada şu ifadelere yer verildi:

“Fon soruşturması kapsamında gözaltına alınan isim listesine ilişkin yayımladığınız haberde, Yasemin Y. isimli kişinin DenizBank Finans Yöneticisi olduğu yönünde hatalı bilgiye yer verilmiştir.

Haberde adı geçen Yasemin Y., Bankamız çalışanı değildir. Kamuoyunun doğru bilgilendirilmesi amacıyla söz konusu yanlış bilginin düzeltilmesini rica ederiz.”

DenizBank, açıklamasıyla Yasemin Y.’ın banka çalışanı olduğu yönündeki bilgiyi açıkça reddetti ve haberlerin düzeltilmesini talep etti.

Soruşturmada banka isimleri neden gündeme geldi?

Soruşturma kapsamında yayımlanan gözaltı listelerinde yer alan kişilerin mesleki unvanları ve çalıştıkları kurumlara ilişkin bilgiler, bankaların isimlerinin de haberlerde geçmesine neden oldu.

Ancak bir kişinin adının soruşturma kapsamında anılması, tek başına ilgili bankanın soruşturmanın şüphelisi olduğu veya kurumsal olarak herhangi bir suça iştirak ettiği anlamına gelmiyor. Aynı şekilde, bir kişinin geçmişte bir bankada çalışmış olması da güncel çalışma ilişkisini göstermiyor.

Akbank’ın geçmiş çalışma ilişkilerine yönelik açıklaması ile DenizBank’ın Yasemin Y. hakkında yaptığı düzeltme, haberlerde kişi ve kurum bağlantılarının güncel ve teyit edilmiş bilgiler üzerinden kurulmasının önemini ortaya koydu.

Bankacılık sektöründe doğru bilgi ve itibar vurgusu

Sermaye piyasalarına yönelik soruşturmalarda kişi isimleriyle birlikte kurum adlarının anılması, kamuoyunda ilgili bankalara yönelik algıyı etkileyebiliyor. Bu nedenle gözaltı listelerindeki bilgilerin, kişilerin güncel iş durumlarıyla karşılaştırılarak yayımlanması önem taşıyor.

Akbank ve DenizBank’ın açıklamaları, soruşturma haberlerinde yalnızca isimlerin değil, bu isimlerle bankalar arasında kurulan bağlantıların da titizlikle doğrulanması gerektiğini gösteriyor.

Bankavitrini.com olarak not: Bu haber, Akbank ve DenizBank’ın çalışma ilişkilerine yönelik açıklamalarını bir araya getirmektedir. Soruşturmada adı geçen kişiler hakkındaki iddialar ile bankaların kurumsal sorumluluğu birbirinden ayrı değerlendirilmelidir.

Okumaya devam et

BANKA HABERLERİ

AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ?

Yayınlanma:

|

Yazan:

BANKALAR ÇALIŞANLARIN MAAŞ REKABETİNİ Mİ SINIRLADI?

Bankavitrini.com | Bankacılık ve Finans Analizi

Akbank, Rekabet Kurulu tarafından yürütülen iş gücü piyasasına yönelik soruşturmanın uzlaşmayla sonuçlandırılması kapsamında 1 milyar 713 milyon 897 bin 558 TL idari para cezası ödeyecek. Peki, Türkiye’nin önde gelen bankalarından biri neden bu kadar yüksek bir ceza ile karşı karşıya kaldı? Soruşturmanın arkasında hangi iddialar bulunuyor? Bu olay, bankacılık sektöründe çalışanların ücretlerini ve iş değiştirme özgürlüğünü nasıl etkileyebilir?

CEZA KREDİ VE MEVDUAT FAİZLERİYLE İLGİLİ DEĞİL

Akbank’a verilen cezanın konusu, bankanın müşterilerine uyguladığı kredi faizleri veya mevduat oranları değil. Rekabet Kurumu’nun 24 Şubat 2026 tarihinde duyurduğu soruşturma, bankacılık, sigortacılık ve bilişim teknolojileri sektörlerinde faaliyet gösteren şirketlerin iş gücü piyasasındaki rekabeti kısıtlayabilecek uygulamalarını inceliyor.

Rekabet Kurumu, aralarında Akbank’ın da bulunduğu 26 teşebbüs hakkında çalışan ayartmama anlaşmaları ve/veya iş gücü piyasasına yönelik rekabete hassas bilgi paylaşımı iddiaları kapsamında soruşturma başlatmıştı.

Akbank, 12 Ekim 2026 tarihli Kamuyu Aydınlatma Platformu (KAP) açıklamasında, Rekabet Kurulu’nun 26-30/899-383 sayılı kararı doğrultusunda soruşturmanın banka bakımından uzlaşmayla sonuçlandırıldığını bildirdi.

Açıklanan idari para cezası 1 milyar 713 milyon 897 bin 558 TL oldu.

ÇALIŞAN AYARTMAMA ANLAŞMASI NE DEMEK?

Soruşturmanın en dikkat çekici başlıklarından biri, şirketlerin birbirlerinin çalışanlarını işe almamak veya çalışan transferlerini kısıtlamak konusunda anlaşmış olabileceği iddiası.

Örneğin aynı sektörde faaliyet gösteren iki banka düşünelim. Bu bankaların birbirlerinin çalışanlarına iş teklifi yapmamak ya da çalışan transferlerini sınırlandırmak konusunda anlaşmaları, iş gücü piyasasındaki rekabeti bozabilecek uygulamalar arasında değerlendirilebilir.

Böyle bir durumda çalışan, yalnızca mevcut işvereninin ücret politikasıyla karşı karşıya kalmaz. Rakip bankaların daha yüksek ücret veya daha iyi çalışma koşulları sunmasıyla ortaya çıkabilecek alternatifler de daralabilir.

Oysa rekabetçi bir iş gücü piyasasında bankalar nitelikli çalışanları bünyelerine katabilmek için ücret, prim, yan haklar, kariyer olanakları ve çalışma koşulları üzerinden birbirleriyle yarışır.

Bu rekabetin kısıtlanması, çalışanların pazarlık gücünü zayıflatabilecek bir sonuç doğurabilir.

Ancak önemli bir ayrıntı var: Rekabet Kurumu’nun soruşturma duyurusu, bu tür uygulamalara ilişkin iddiaların araştırıldığını gösteriyor. Akbank’ın hangi somut davranışının cezaya esas alındığına ilişkin ayrıntılar, bankanın KAP açıklamasında yer almıyor.

MAAŞ BİLGİLERİNİN PAYLAŞILMASI NEDEN SORUN OLABİLİR?

Soruşturmanın ikinci önemli boyutu, iş gücü piyasasında rekabete hassas bilgilerin paylaşılması iddiası.

Çalışan ücretleri, maaş artışları, işe alım koşulları ve gelecekteki istihdam planları gibi bilgiler, şirketlerin birbirleriyle rekabet etme biçimini etkileyebilir.

Örneğin rakip işverenlerin gelecekteki ücret artışlarına ilişkin hassas bilgileri paylaşması, ücret politikalarının bağımsız biçimde belirlenmesini zayıflatabilir. İşverenler arasındaki rekabetin azalması da çalışanların daha iyi ücret ve çalışma koşulları elde etme olanaklarını olumsuz etkileyebilir.

Buradaki temel mesele, şirketlerin insan kaynakları alanında her türlü bilgi alışverişinin yasak olması değil. Rekabeti kısıtlayabilecek nitelikteki anlaşmalar ve bilgi paylaşımlarının, somut koşullar çerçevesinde rekabet hukuku bakımından değerlendirilmesidir.

AKBANK BUNU NEDEN YAPMIŞ OLABİLİR?

Bu sorunun kesin yanıtını verebilmek için Rekabet Kurulu’nun gerekçeli kararındaki somut tespitlerin görülmesi gerekir. Bankanın kamuya açık KAP açıklaması, cezanın arkasındaki yönetimsel motivasyonu veya belirli bir uygulamanın nedenini açıklamıyor.

Bununla birlikte, çalışan transferlerini sınırlandıran veya ücret rekabetini zayıflatan uygulamaların işverenler açısından olası ekonomik motivasyonları bulunuyor.

Birincisi, personel maliyetlerini kontrol altında tutmak. Bankacılık sektöründe deneyimli çalışanların ücretleri, primleri ve yan hakları önemli bir maliyet kalemi oluşturuyor. İşverenler arasındaki ücret rekabetinin zayıflaması, ücret artışı baskısını azaltabilecek bir sonuç doğurabilir.

İkincisi, nitelikli personeli elde tutmak. Deneyimli bankacılar, risk yönetimi uzmanları, yazılım çalışanları ve yöneticiler, rakip kuruluşlar açısından değerli insan kaynağıdır. Çalışan hareketlerini kısıtlayan anlaşmalar, işverenler açısından personel kaybını azaltıyor gibi görünse de rekabet hukuku bakımından ciddi sorunlar doğurabilir.

Üçüncüsü, insan kaynakları maliyetlerinde öngörülebilirlik sağlamak. Bankalar ücret artışlarını ve işe alım maliyetlerini yönetmek ister. Ancak bu amaç, rakiplerle rekabeti sınırlayıcı anlaşmalar yapılmasını hukuken meşru hâle getirmez.

Bunlar olası ekonomik açıklamalardır; Akbank’ın bu amaçlarla hareket ettiğinin kanıtlandığı anlamına gelmez.

BU BİR İŞ HUKUKU İHLALİ Mİ?

Burada iki ayrı hukuk alanını birbirinden ayırmak gerekiyor.

İş hukuku; işçinin ücreti, iş sözleşmesi, çalışma koşulları, kıdem ve ihbar tazminatı gibi konuları düzenler.

Rekabet hukuku ise şirketlerin piyasalarda rekabeti engelleyici, bozucu veya kısıtlayıcı anlaşmalarını ve davranışlarını denetler.

Akbank’a ilişkin soruşturmanın hukuki dayanağı, 4054 sayılı Rekabetin Korunması Hakkında Kanun’un 4. maddesi kapsamında iş gücü piyasasındaki rekabetin kısıtlanıp kısıtlanmadığının incelenmesidir.

Dolayısıyla bu olay, doğrudan işçilerin ücretlerinin ödenmemesi veya kıdem tazminatı haklarının ihlali nedeniyle verilen bir iş hukuku cezası değildir.

Bununla birlikte, işverenler arasındaki rekabeti kısıtlayabilecek uygulamalar çalışanların iş değiştirme ve ücret pazarlığı imkânlarını etkileyebildiğinden, konu çalışma hayatı açısından da önem taşıyor.

AKBANK NEDEN UZLAŞMAYI KABUL ETTİ?

Akbank’ın KAP açıklamasında, soruşturmanın Rekabet Kurulu kararı doğrultusunda uzlaşma usulüyle sonuçlandırıldığı bildirildi.

Rekabet hukukunda uzlaşma, soruşturmanın kanunda belirlenen koşullar çerçevesinde sonuçlandırılmasına imkân veren bir yöntemdir. Bu yol, sürecin daha kısa sürede tamamlanması ve hukuki belirsizliğin azaltılması gibi avantajlar sağlayabilir.

Ancak Akbank’ın uzlaşmayı hangi özel gerekçelerle tercih ettiğine ilişkin ayrıntılı bir açıklama bulunmuyor. Bu nedenle bankanın uzlaşma kararını hangi yönetimsel veya hukuki değerlendirmelerle aldığı konusunda kesin bir neden ileri sürmek doğru olmaz.

BANKACILIK SEKTÖRÜNDE NE DEĞİŞEBİLİR?

Bu soruşturmanın önemi yalnızca Akbank’ın ödeyeceği para cezasıyla sınırlı değil.

Bankalar ve diğer finans kuruluşları açısından insan kaynakları uygulamalarının da rekabet hukuku kapsamında değerlendirilmesi, sektörde yeni bir hassasiyet alanı oluşturuyor.

Özellikle şu konuların önem kazanması beklenebilir:

  • Rakip kuruluşların çalışanlarını işe almama yönünde anlaşmalardan kaçınılması.
  • Ücret politikaları ve gelecekteki maaş artışları gibi rekabete hassas bilgilerin paylaşımının dikkatle değerlendirilmesi.
  • İnsan kaynakları toplantılarında ve sektör içi görüşmelerde rekabet hukuku kurallarına uyumun güçlendirilmesi.
  • Çalışanların iş değiştirme ve daha iyi çalışma koşulları için pazarlık yapma imkânlarının korunması.

Bunun çalışanların ücretlerine doğrudan ne ölçüde yansıyacağı ise ayrıca değerlendirilmesi gereken bir konu.

SONUÇ: MESELE SADECE 1,7 MİLYAR TL DEĞİL

Akbank’a açıklanan 1 milyar 713 milyon 897 bin 558 TL’lik idari para cezası, iş gücü piyasasındaki rekabetin de bankacılık sektöründe ciddi bir denetim konusu olduğunu gösteriyor.

Çalışanların serbestçe iş değiştirebilmesi, işverenlerin nitelikli personel için rekabet etmesi ve ücretlerin bağımsız piyasa koşullarında belirlenmesi, rekabetçi bir iş gücü piyasasının temel unsurları arasında yer alıyor.

Burada asıl yanıtlanması gereken soru şu: Bankalar müşterilerine kredi ve mevduat ürünleri sunarken rekabet etmek zorundayken, çalışanları işe alma ve ücret belirleme konusunda da aynı rekabet anlayışıyla hareket ediyor mu?

Bu sorunun Akbank özelindeki somut yanıtı için Rekabet Kurulu’nun gerekçeli kararındaki tespitlerin incelenmesi gerekiyor. Ancak olayın kendisi, bankacılık sektöründe rekabet hukukunun yalnızca müşteri ve ürün piyasalarıyla sınırlı olmadığını, çalışma hayatına da uzandığını ortaya koyuyor.

Kaynaklar: Rekabet Kurumu’nun 24 Şubat 2026 tarihli soruşturma duyurusu; Akbank’ın 12 Ekim 2026 tarihli KAP açıklaması.

Okumaya devam et

BANKA HABERLERİ

Enpara Bank’ın ilk faaliyet raporuna uluslararası platformlardan ödül

Enpara Bank Marka Yönetimi, İşbirlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar: “İlk faaliyet raporumuzu hazırlarken yalnızca finansal ve finansal olmayan performansımızı aktarmayı değil, Enpara Bank’ın yenilikçi, sade ve dijital marka deneyimini raporun tamamında hissettirmeyi hedefledik” dedi

Yayınlanma:

|

Yazan:

Enpara Bank, 2025 Faaliyet Raporu ile uluslararası raporlama platformları Amerikan İletişim Profesyonelleri Ligi (LACP) Vision Awards ve ARC Awards değerlendirmelerinde ödüllere layık görüldü.

Bankadan yapılan açıklamaya göre, 2025 yılı performansını ortaya koyan ve bankanın ilk faaliyet raporu olma özelliğini taşıyan rapor, LACP Vision Awards kapsamında 5 farklı ödül alırken, ARC Awards kapsamında da ‘Fotoğraf-Video’ kategorisinde ödül kazandı.

LACP Vision Awards kapsamında dünya çapında altın ödüle layık görülen bankanın raporu, küresel ölçekte ve Avrupa, Orta Doğu ve Afrika (EMEA) bölgesinde en iyi finansal raporlar ile en iyi 100 rapor arasında gösterilirken, Türkiye’de de en iyi 25 rapor arasına girdi.

İçerik ve tasarım bütünlüğüyle bankanın marka kimliğini yansıtacak şekilde kurgulanan raporun görsel dünyası, söz konusu yaklaşımıyla ARC Awards kapsamında ilgili kategoride de bankaya ödül getirdi.

Açıklamada görüşlerine yer verilen Enpara Bank Marka Yönetimi, İşbirlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar, 2025 Faaliyet Raporunun uluslararası ölçekte aldığı ödüllerin, Enpara Bank’ın güçlü marka kimliğini ve iletişim yaklaşımını raporlama alanına da yansıttığının önemli bir göstergesi olduğunu belirtti.

İlk faaliyet raporunu hazırlarken yalnızca finansal ve finansal olmayan performansı aktarmayı değil, Enpara Bank’ın yenilikçi, sade ve dijital marka deneyimini raporun tamamında hissettirmeyi hedeflediklerini aktaran Sınar, ‘LACP Vision Awards ve ARC Awards kapsamında elde ettiğimiz bu başarıların, bu yaklaşımımızın uluslararası platformlarda da karşılık bulduğunu görmekten büyük mutluluk duyuyoruz.’ değerlendirmesini yaptı.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.